Ist Bargeld in der Rezession König? 12 Krisen
Ist Bargeld in der Rezession König? Es gewinnt die Panik und verliert die Erholung. Dollar-Daten aus 12 Krisen: wann Cash half und wann es 58 % verlor.
Bargeld ist in der ersten Hälfte einer Deflationskrise König, vor allem in US-Dollar – in der zweiten Hälfte, wenn die Notenbanken Geld drucken und die Inflation seinen Wert auffrisst, ist es meist die schlechteste Anlage. In der Krise von 2008 stieg der Dollar-Index um 24,9 %, während der S&P 500 um 57 % fiel. Danach lagen die Zinsen sieben Jahre bei null, und ein als Bargeld gehaltener Dollar verlor bis 2016 10,7 % seiner Kaufkraft. Von 1971 bis 1982 verlor er 58 %. Ob Bargeld Sie schützt, hängt von zwei Fragen ab: Ist die Krise deflationär oder inflationär – und in welcher Währung halten Sie Ihr Geld?
Die Zahlen unten stammen von der Krisenzyklen-Seite von PickSkill, die Bargeld, Gold, Immobilien und Aktien durch zwölf Krisen seit 1929 verfolgt. Die Links führen direkt zur jeweiligen Krise oder zum jeweiligen Signal auf dieser Seite.
Das Wichtigste in Kürze
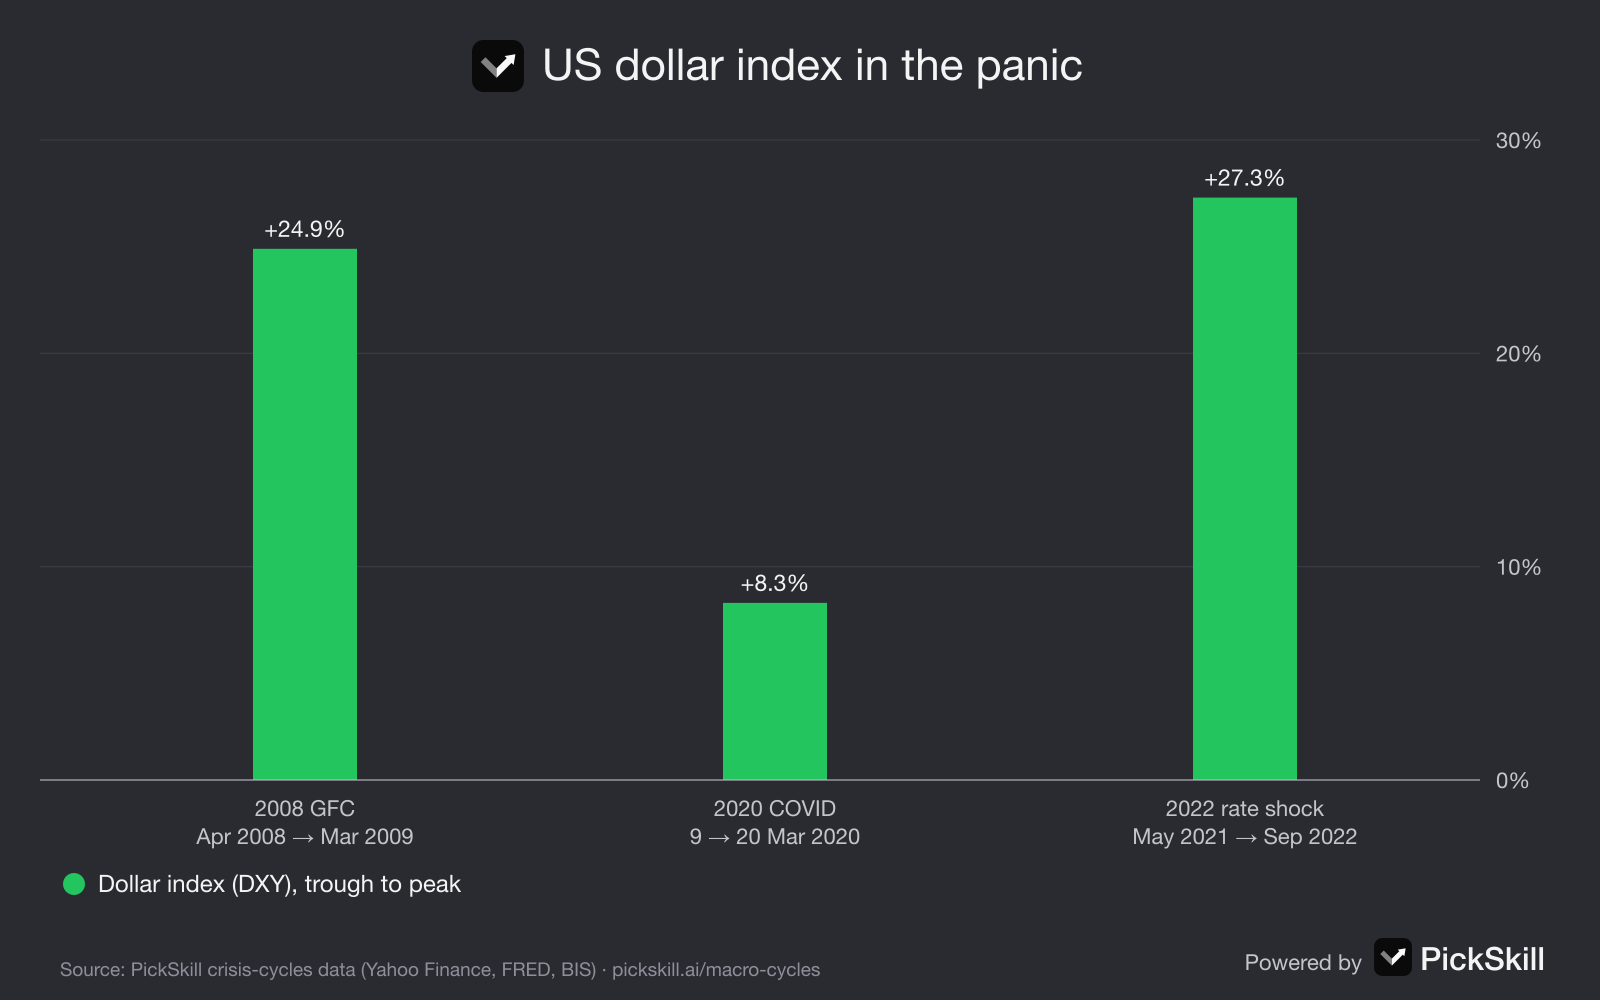
- In der Panik will jeder Dollar. Der Dollar-Index stieg 2008–09 um 24,9 %, im März 2020 in elf Tagen um 8,3 % und 2021–22 um 27,3 %.
- Nach der Rettung verliert Bargeld. Nullzinsen und Gelddrucken kosteten einen US-Dollar 2009–16 10,7 % und 2020–22 12,5 % seines realen Werts.
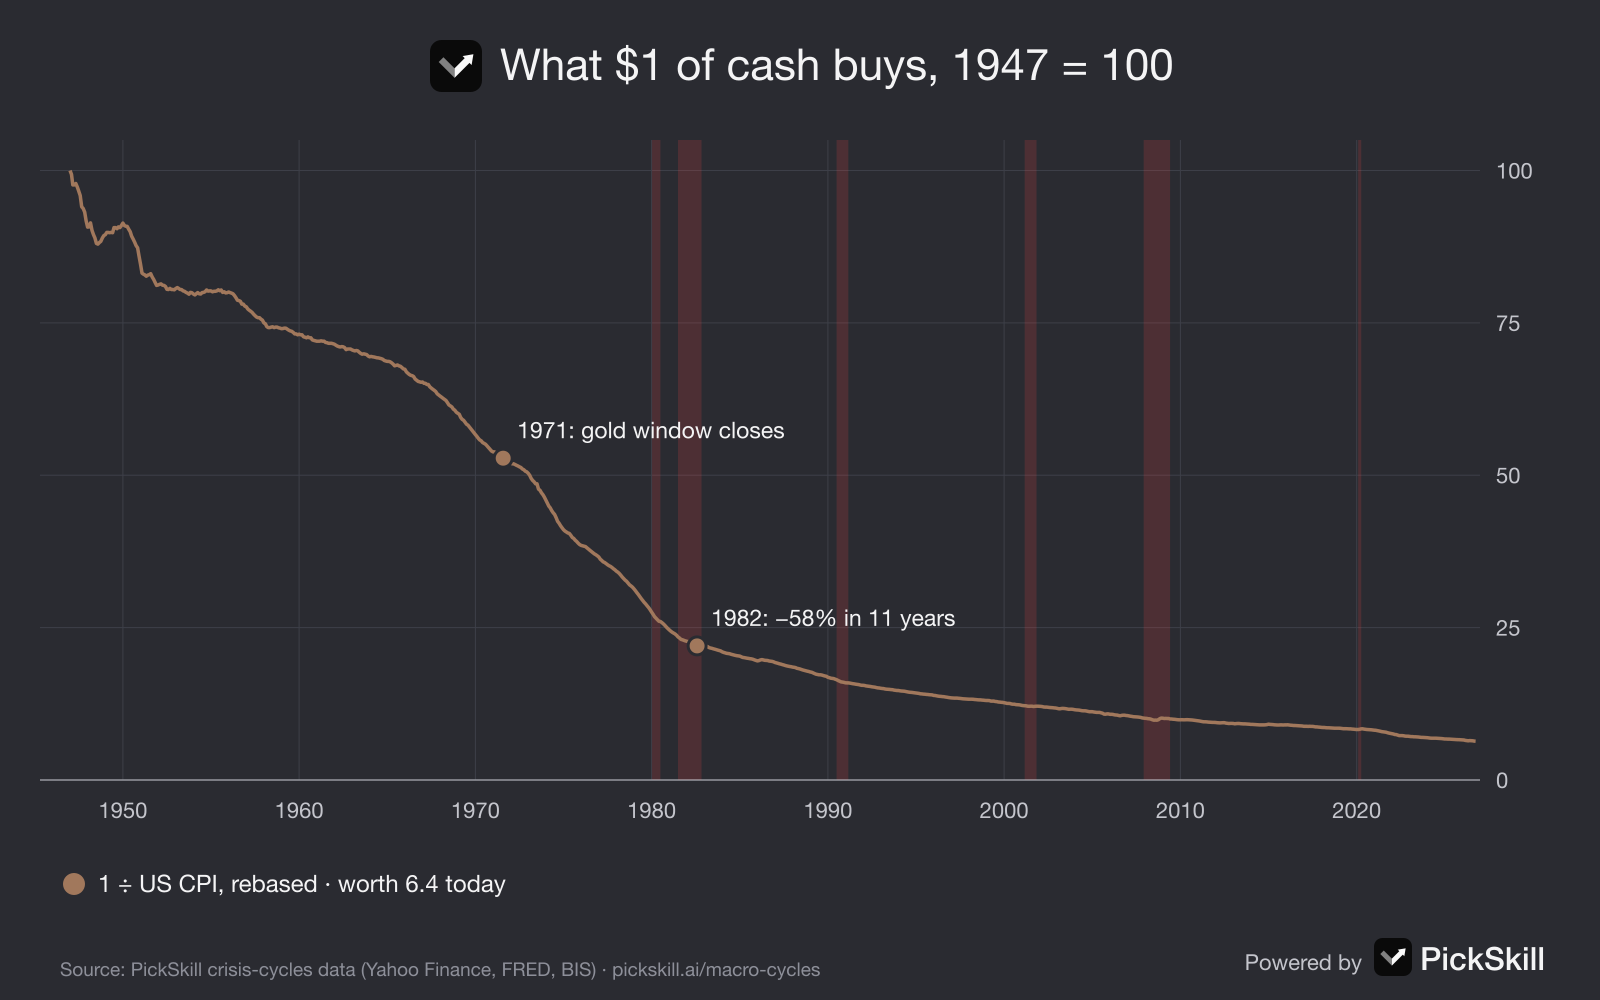
- Inflationskrisen sind der umgekehrte Fall. Von 1971 bis 1982 verlor ein als Bargeld gehaltener Dollar 58 % seiner Kaufkraft, während Gold sich mehr als verzehnfachte.
- In der Deflation gewinnt Bargeld wirklich. 1929–33 fielen die Preise um rund ein Viertel, und Yen-Bargeld schlug nach 1990 zwei Jahrzehnte lang fast jede japanische Anlage.
- „Bargeld“ heißt Reservewährung. 1997 verloren Sparer in Thailand, Korea und Indonesien durch Abwertungen die Hälfte ihrer Ersparnisse oder mehr.
Warum gewinnt Bargeld zu Beginn einer Krise?
Bargeld gewinnt zu Beginn einer Krise, weil in der ersten Phase alles andere zwangsweise verkauft wird. Banken kündigen Kredite, Fonds müssen Anteile zurücknehmen, und Anleger auf Kredit bekommen Nachschussforderungen – also verkaufen alle, um an das zu kommen, was sie schulden: Geld, und das heißt in den meisten Teilen der Welt US-Dollar. Aktien, Immobilien, Unternehmensanleihen und sogar Gold fallen, während der Dollar steigt. Das PickSkill-Muster nennt das die erste Hälfte der Krise, und darin liegt Bargeld unter den vier Anlageklassen auf Platz eins. Die Live-Ampel verfolgt das mit dem Dollar-Signal: Ein Anstieg des Dollar-Index um 6 % oder mehr binnen drei Monaten markierte bisher eine weltweite Dollarknappheit. In der Krise von 2008 stieg der Index von 71,3 im April 2008 auf 89,1 im März 2009 – die einzige große Anlage, die während des Lehman-Zusammenbruchs stieg.
Warum verliert Bargeld nach der Rettung?
Bargeld verliert nach der Rettung, weil die Rettung mit neuem Geld und Zinsen nahe null bezahlt wird. Sobald eine Notenbank auf „whatever it takes“ umschaltet – PickSkill nennt das den Wendepunkt –, bekommen Sparer fast nichts, während die Preise weiter steigen. Nach 2008 hielt die Fed die Zinsen von Dezember 2008 bis Dezember 2015 nahe null, und der reale Wert eines als Bargeld gehaltenen Dollars fiel zwischen März 2009 und März 2016 um 10,7 %. Nach dem Crash von 2020 wuchs die US-Geldmenge binnen eines Jahres um rund ein Viertel, und die Inflation erreichte 9,1 %; ein Dollar verlor zwischen März 2020 und Juni 2022 12,5 % seiner Kaufkraft. Im selben Zeitraum erholten sich Gold und Aktien kräftig. Bargeld durch die erste Hälfte zu halten war richtig. Es durch die zweite Hälfte zu halten war teuer.
Ist Bargeld ein sicherer Hafen, wenn Inflation die Krise auslöst?
Nein. Wenn die Krise aus zu viel statt zu wenig Geld entsteht, ist Bargeld die schlechteste der vier Anlageklassen. Die Stagflation der 1970er ist der deutlichste Fall: Zwischen August 1971, als die USA das Goldfenster schlossen, und August 1982 verlor ein als Bargeld gehaltener Dollar 58,3 % seiner Kaufkraft. Die Sparzinsen hinkten der Inflation fast das ganze Jahrzehnt hinterher. Gold stieg von 35 $ auf 850 $, und die US-Hauspreise haben sich mehr als verdoppelt, während Aktien nominal seitwärts liefen. Attraktiv wurde Bargeld erst wieder, als Paul Volcker die Zinsen auf rund 20 % anhob und die Realzinsen deutlich ins Plus drehten. Der Zinsschock von 2022 zeigt die Kehrseite: Als die Zinsen schnell stiegen, brachten kurzlaufende US-Staatsanleihen rund 5 %, und Bargeld war der beste Ort zum Abwarten, während Aktien und lange Anleihen gemeinsam fielen.
Wann ist Bargeld wirklich König?
Bargeld ist wirklich König in einer Schuldendeflation, wenn die Preise fallen und jede andere Anlage mit ihnen. In der Großen Depression fielen die US-Verbraucherpreise zwischen 1929 und 1933 um etwa 27 %, also gewann Bargeld real rund ein Drittel, während Aktien 86 % und Hauspreise etwa ein Viertel verloren. Der Haken: Ein Drittel der US-Banken ging pleite, „Bargeld“ musste also Banknoten oder kurzlaufende Staatsanleihen bedeuten, keine Einlagen. Japan nach 1990 ist das moderne Beispiel. Bei zwei Jahrzehnten stagnierender oder fallender Preise und einem Yen, der bis 1995 von rund 160 auf 80 je Dollar stieg, schlug Yen-Bargeld still und leise japanische Aktien, die um 80 % fielen, und Grundstücke, die fünfzehn Jahre lang fielen. Das ist die fünfte Regelmäßigkeit auf der PickSkill-Seite: Ob Bargeld König ist, hängt von Deflation oder Inflation ab.
Spielt es eine Rolle, in welcher Währung Ihr Bargeld liegt?
Ja – und in einer Schwellenländerkrise spielt es eine größere Rolle als alles andere. In der Asienkrise 1997 verloren thailändischer Baht, koreanischer Won und indonesische Rupiah zwischen der Hälfte und vier Fünfteln ihres Werts gegenüber dem Dollar. Sparer in diesen Währungen verloren fast alles, obwohl sie „Bargeld“ hielten, während jeder, der Dollar besaß, geschützt war. In der Euro-Schuldenkrise floss Geld aus Einlagen in Griechenland, Spanien und Italien in Schweizer Franken sowie auf deutsche und US-Konten, und der Franken stieg um rund 30 %, bevor die Schweizerische Nationalbank ihn im September 2011 deckelte. In einer Krise ist der Abstand zwischen Reservewährungen und allem anderen am größten.
Woran erkennen Sie, in welcher Phase Sie sich befinden?
Die Phase können Sie auf der Live-Ampel von PickSkill prüfen, die elf Indikatoren mit den Schwellen vergleicht, die frühere Wendepunkte markierten. Für Bargeld sind der Dollar-Sprung, der Zinszyklus der Fed und die Bilanz der Fed die nützlichen Lampen: Ein stark steigender Dollar heißt, Bargeld gewinnt; eine Bilanz, die in drei Monaten um 5 % wächst, heißt, die Rettung hat begonnen und Bargeld wird bald verlieren. Wie das bei Gold aussieht, lesen Sie in Steigt Gold in einer Finanzkrise?. Um Ihre eigene Aufteilung zu prüfen, fragen Sie den KI-Analysten von PickSkill, wie sich Ihre Positionen in jeder Phase von 2008 und 2020 geschlagen haben.
FAQ
Ist Bargeld in einer Rezession König? In der Panikphase einer deflationären Rezession ja: Bargeld, vor allem US-Dollar, hielt seinen Wert, während Aktien, Immobilien und sogar Gold fielen. Sobald die Notenbanken die Zinsen auf null senken und Geld drucken, verliert Bargeld real an Wert – es durch die Erholung zu halten, war bisher teuer.
Wie stark ist der US-Dollar 2008 gestiegen? Der Dollar-Index stieg um 24,9 %, von 71,3 im April 2008 auf 89,1 im März 2009, weil Banken und Fonds weltweit nach Dollar suchten. Er war eine der wenigen Anlagen, die während des Lehman-Zusammenbruchs stiegen.
Wie viel Wert hat Bargeld in den 1970ern verloren? Ein als Bargeld gehaltener US-Dollar verlor zwischen August 1971 und August 1982 58,3 % seiner Kaufkraft. Die Inflation erreichte 1980 mit 14,8 % ihren Gipfel, und die Sparzinsen lagen fast das ganze Jahrzehnt unter der Inflation.
Ist es sicher, in einer Krise Bargeld in einer schwachen Währung zu halten? Oft nicht. 1997 verloren thailändischer Baht, koreanischer Won und indonesische Rupiah die Hälfte bis vier Fünftel ihres Werts gegenüber dem Dollar, die Ersparnisse in Landeswährung wurden also entwertet. In einer Krise steigt die Reservewährung, schwächere Währungen fallen.
Wann sollte man nach einer Krise aus Bargeld aussteigen? Historisch war das Signal eine Notenbank, die alles auf eine Karte setzt: Zinsen nahe null plus Gelddrucken in großem Stil. Gold und Aktien erreichten ihren Boden meist binnen Wochen bis Monaten danach, während Bargeld anschließend jahrelang an Kaufkraft verlor.