Wann erreichen Hauspreise nach einem Crash den Boden?
Wann erreichen Hauspreise nach einem Crash den Boden? Zuletzt: in Hongkong nach 6 Jahren, in den USA nach 5,6, in Japan nach 18. Daten aus 5 Märkten.
Nach einem von Immobilien ausgelösten Crash erreichen Hauspreise meist als letzte der vier großen Anlageklassen ihren Boden – zwei bis zehn oder mehr Jahre nach den Aktien. Nominal brauchten die US-Hauspreise nach dem Hoch von 2006 5,6 Jahre bis zum Tief (−27 %), Hongkong nach 1997 6 Jahre (−65 %) und Japan nach 1991 18 Jahre (−47 %). Stehen Immobilien nicht im Zentrum der Krise, passiert das Gegenteil: Niedrigere Zinsen treiben die Preise nach oben, wie in den USA 2000–02 (+24 %) und 2020–22 (+45 %). Die entscheidende Frage ist, ob Immobilien und Hypothekenkredite die Krise ausgelöst haben.
Die Daten unten stammen von der Krisenzyklen-Seite von PickSkill, die Hauspreise neben Bargeld, Gold und Aktien für jede große Krise seit 1929 zeigt. Jeder Link öffnet die jeweilige Krise auf dieser Seite.
Das Wichtigste in Kürze
- Immobilien drehen zuerst nach unten und erreichen den Boden zuletzt, wenn sie im Zentrum der Krise stehen: USA Hoch 2006 → Tief 2012; Japan 1991 → 2009; Hongkong 1997 → 2003.
- Typischer Abstand zu den Aktien: 3 bis 6 Jahre. US-Aktien erreichten ihren Boden im März 2009, US-Häuser im Februar 2012. Hongkonger Aktien im August 1998, Häuser Mitte 2003.
- Die Tiefe hängt von Verschuldung und Währungssystem ab. Hongkongs Dollarbindung lud die ganze Anpassung auf die heimischen Preise ab: −65 %.
- Nicht im Zentrum? Dann gewinnen Immobilien. US-Hauspreise stiegen im Dotcom-Crash um 24 % und nach Corona um 45 %.
- China steckt noch mittendrin. Laut BIZ-Daten lagen chinesische Hauspreise Anfang 2026 21,9 % unter ihrem Hoch vom Juli 2021.
Warum erreichen Hauspreise den Boden so spät?
Hauspreise erreichen den Boden spät, weil der Immobilienmarkt in jeder Hinsicht träge ist. Verkäufe dauern Monate, Preise werden über Gutachten auf Basis jüngster Verkäufe festgelegt, die meisten Eigentümer müssen nicht verkaufen, und die Käufer, die den Preis bestimmen, hängen von Hypothekenkrediten ab, die erst zurückkommen, wenn die Banken ihre Bilanzen repariert haben. Aktien werden in Sekunden neu bewertet und blicken ein Jahr voraus; Immobilien werden über Jahre neu bewertet und blicken zurück. Deshalb liegen Immobilien im PickSkill-Modell in der ersten Hälfte einer Krise auf dem letzten Platz und holen erst spät in der zweiten Hälfte auf. Das erklärt auch die Reihenfolge, in der Anlagen ihren Boden erreichen – die dritte der sechs Regelmäßigkeiten auf der Seite: zuerst Gold, dann Aktien, dann Immobilien.
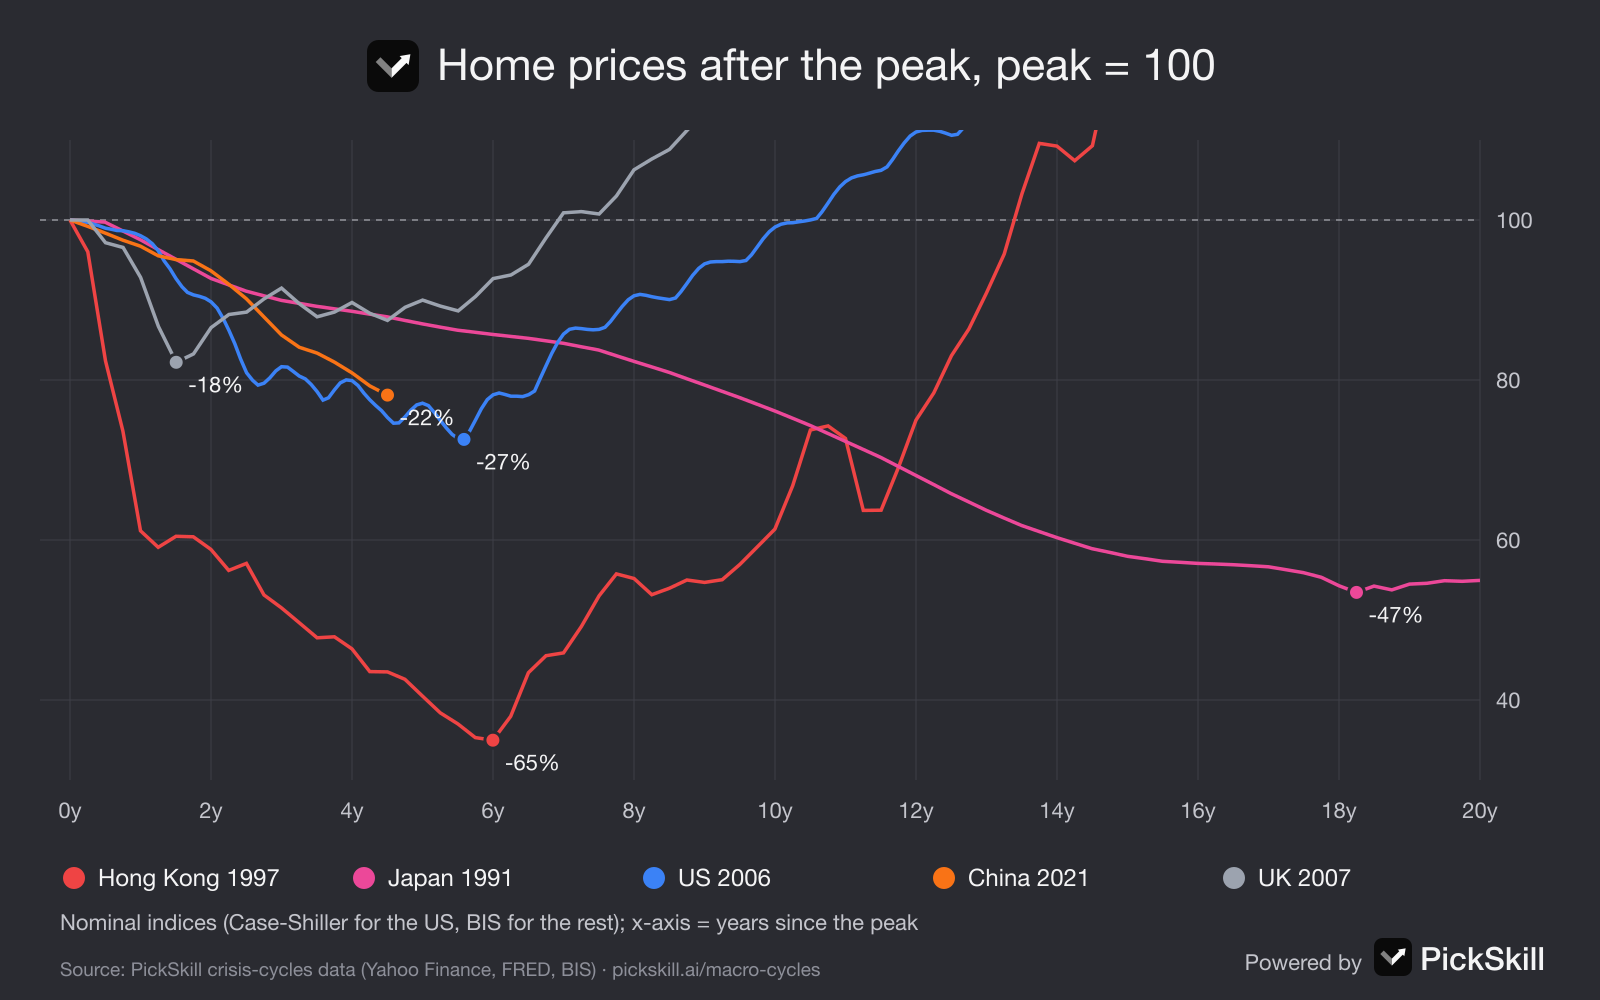
Wie lange brauchten Hauspreise nach früheren Crashs zur Erholung?
Bis zum Tief vergingen zwischen 1,5 und 18 Jahre, bis zum alten Hoch noch länger. Die Tabelle misst jede Episode anhand nominaler Indizes: Case-Shiller für die USA, Wohnimmobilienpreise der BIZ für die übrigen Märkte.
| Markt | Hoch | Tief | Rückgang | Jahre bis zum Tief | Boden der lokalen Aktien |
|---|---|---|---|---|---|
| Hongkong | Q3 1997 | Q3 2003 | −65,0 % | 6,0 | Aug. 1998 |
| Japan | Q1 1991 | Q2 2009 | −46,5 % | 18,2 | Apr. 2003 |
| USA | Juli 2006 | Feb. 2012 | −27,4 % | 5,6 | März 2009 |
| China | Q3 2021 | noch nicht | bisher −21,9 % | 4,5+ | Okt. 2022 (Hang Seng) |
| Großbritannien | Q3 2007 | Q1 2009 | −17,8 % | 1,5 | März 2009 |
Quelle: Krisenzyklen-Daten von PickSkill (S&P CoreLogic Case-Shiller über FRED; BIZ über FRED). Real, also inflationsbereinigt, waren die Rückgänge größer, vor allem in Japan, wo Gewerbegrundstücke in den sechs größten Städten von 1991 bis 2005 um rund 87 % fielen.
Warum dauern manche Immobilienkrisen so viel länger?
Drei Dinge haben Immobilienkrisen in die Länge gezogen: die Verschuldung, die Reaktion der Politik und das Währungssystem. Japan traf es bei allen dreien schlecht. Die Bank of Japan senkte langsam, Nullzinsen kamen erst 1999, quantitative Lockerung 2001, und die Banken verlängerten ein Jahrzehnt lang faule Immobilienkredite – also bröckelten die Preise achtzehn Jahre lang ab. In Hongkong bedeutete die Bindung an den Dollar, dass die Zinsen 1997–98 zur Verteidigung der Währung steigen mussten, zeitweise mit Tagesgeldzinsen nahe 300 %, und die heimischen Preise die ganze Anpassung schultern mussten. Der Rückgang in den USA war kürzer, weil die Fed binnen etwa anderthalb Jahren nach der Kreditklemme auf null senkte und Geld druckte; Großbritannien, wo die Bank of England Anfang 2009 auf 0,5 % senkte und mit QE begann, erreichte den Boden binnen achtzehn Monaten. PickSkill fasst das als vierte Regelmäßigkeit zusammen: Das Zentrum der Krise bestimmt, was Immobilien tun.
Was passiert mit Hauspreisen, wenn Immobilien nicht im Zentrum der Krise stehen?
Beginnt die Krise anderswo, profitieren Immobilien meist, weil fallende Zinsen Hypotheken verbilligen, während sich die Panik bei Aktien oder Krediten abspielt. Beim Platzen der Dotcom-Blase fiel der S&P 500 um 49 %, doch die US-Hauspreise stiegen zwischen März 2000 und Oktober 2002 um 24 %, während die Fed auf 1 % senkte. Aus diesem Boom wurde die Blase von 2006. Im Corona-Crash stiegen die US-Hauspreise zwischen Februar 2020 und Juni 2022 um 45 %, als die Hypothekenzinsen unter 3 % fielen. China 2015–16 war ähnlich: Nach dem Börsencrash trieben Lockerung und ein Programm zum Abbau von Wohnungsbeständen die Preise in den Tier-1-Städten um 30–50 % nach oben. Die nützliche Frage lautet also nicht „Fallen Hauspreise in einer Rezession?“, sondern „Liegt das Schuldenproblem bei den Immobilien?“
Wo steht Chinas Immobilienmarkt im Zyklus?
Chinas Immobilienabschwung ist der deutlichste aktuelle Fall, in dem Immobilien das Zentrum der Krise sind. Die „drei roten Linien“ schnitten Bauträger im August 2020 vom Kredit ab, Evergrande fiel Ende 2021 aus, und laut BIZ-Daten lagen die nominalen Hauspreise im Januar 2026 21,9 % unter ihrem Hoch vom Juli 2021 und fielen noch immer um 6,3 % pro Jahr. Auf dem China-Immobiliensignal von PickSkill ist das Alarmstufe. Das Muster aus Japan und Hongkong legt zwei Beobachtungspunkte nahe. Erstens drehen Aktien meist deutlich vor Immobilien – Hongkonger und festlandchinesische Aktien erreichten ihren Boden 2022 und 2024, mit dem Konjunkturpaket vom September 2024 als erstem Signal im Stil von „whatever it takes“. Zweitens brauchte ein Boden bei Immobilien bisher ein großes Sicherheitsnetz durch eine Bilanzausweitung, nicht nur Zinssenkungen. Den ganzen Zyklus können Sie auf der Zeitleiste gezoomt auf Chinas Immobilienabschwung verfolgen.
Wie können Sie das Immobilienrisiko in Echtzeit verfolgen?
Auf der Live-Ampel von PickSkill können Sie zwei Immobilienlampen beobachten: US-Hauspreise und Hauspreise in China, jeweils im Vergleich zum Vorjahr, mit Alarm unter −3 %. Da Immobiliendaten mit ein bis drei Monaten Verzögerung erscheinen, kombinieren Sie sie mit schnelleren Marktsignalen wie Kreditaufschlägen und Bankaktien. Für einen Blick auf Ihr eigenes Engagement – etwa REITs, Wohnungsbauer oder Banken mit Immobilienkrediten – lassen Sie den KI-Analysten von PickSkill diese gegen die Verläufe von 2008 und 1997 prüfen, oder legen Sie ein Depot mit täglicher Indikator-Verfolgung an.
FAQ
Wie lange brauchen Hauspreise, um sich nach einem Crash zu erholen? Bei von Immobilien ausgelösten Crashs brauchten die nominalen Preise bis zum Tief 5,6 Jahre in den USA nach 2006, 6 Jahre in Hongkong nach 1997 und rund 18 Jahre in Japan nach 1991. Bis zum alten Hoch dauerte es länger: in den USA etwa 10 Jahre, in Hongkong über 13 Jahre.
Fallen Hauspreise in jeder Rezession? Nein. Wenn Immobilien nicht die Ursache der Krise sind, heben niedrigere Zinsen die Preise meist an. US-Hauspreise stiegen im Dotcom-Crash 2000–02 um 24 % und zwischen Februar 2020 und Juni 2022 um 45 %.
Erreichen Hauspreise den Boden vor oder nach den Aktien? Danach. US-Aktien erreichten ihren Boden im März 2009, US-Hauspreise im Februar 2012; Hongkonger Aktien im August 1998, die Hauspreise Mitte 2003. Meist kam Gold zuerst, dann Aktien, dann Immobilien.
Wie stark sind die Immobilienpreise in Japan gefallen? Laut BIZ-Daten fiel Japans nominaler Wohnimmobilienindex von 1991 bis 2009 um 46,5 %. Gewerbegrundstücke in Japans sechs größten Städten fielen zwischen 1991 und 2005 um rund 87 %.
Hat Chinas Immobilienmarkt den Boden erreicht? Nach den jüngsten BIZ-Daten für Januar 2026 nicht: Chinesische Hauspreise lagen 21,9 % unter ihrem Hoch vom Juli 2021 und noch 6,3 % unter dem Vorjahr. Frühere von Immobilien ausgelöste Abschwünge endeten erst nach einem großen Sicherheitsnetz durch eine Bilanzausweitung.