Le cash est-il roi en récession ? Leçons de 12 crises
Le cash est-il roi en récession ? Il gagne pendant la panique et perd pendant la reprise. Le dollar dans 12 crises : quand il a payé, quand il a perdu 58 %.
Le cash est roi pendant la première moitié d'une crise déflationniste, surtout s'il s'agit de dollars américains, mais c'est généralement le pire actif de la seconde moitié, quand les banques centrales créent de la monnaie et que l'inflation ronge sa valeur. Pendant la crise de 2008, l'indice du dollar a pris 24,9 % alors que le S&P 500 perdait 57 %. Ensuite, les taux sont restés à zéro pendant sept ans et un dollar gardé en cash avait perdu 10,7 % de son pouvoir d'achat en 2016. Sur 1971–82, il en a perdu 58 %. Le cash vous protège-t-il ? Cela dépend de deux questions : la crise est-elle déflationniste ou inflationniste, et dans quelle monnaie est votre cash ?
Les chiffres ci-dessous proviennent de la page des cycles de crise de PickSkill, qui suit le cash, l'or, l'immobilier et les actions à travers douze crises depuis 1929. Les liens vous mènent à la crise ou au signal précis sur cette page.
Points clés
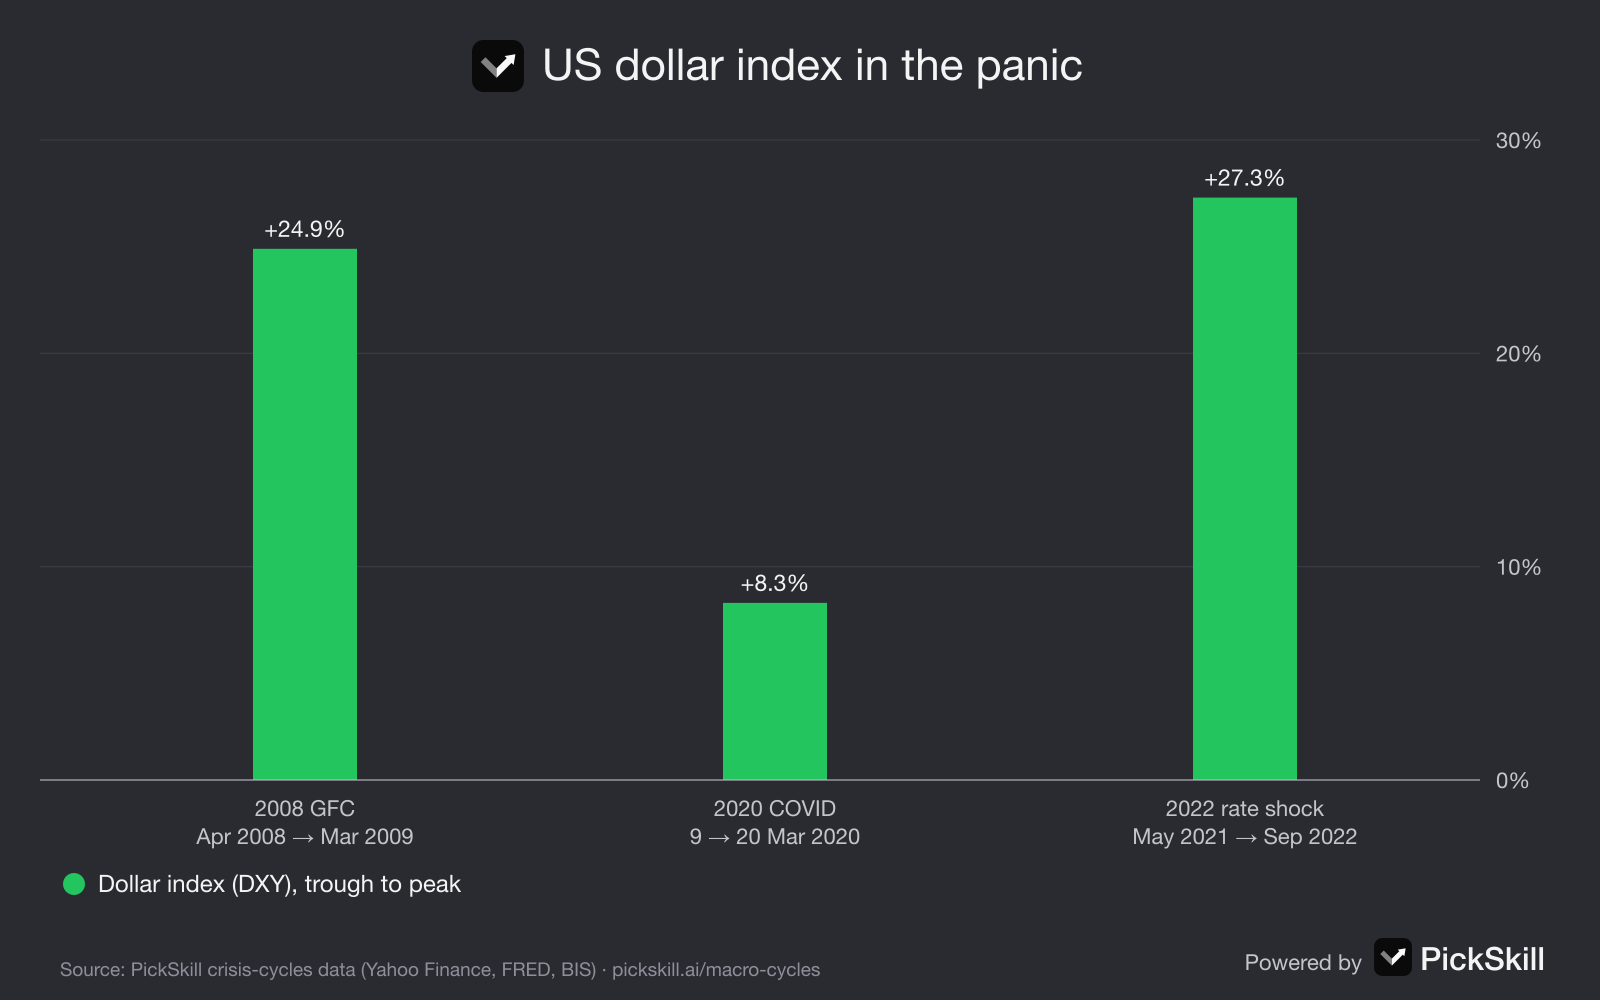
- Dans la panique, le dollar est l'actif que tout le monde veut. L'indice du dollar a pris 24,9 % en 2008–09, 8,3 % en onze jours en mars 2020 et 27,3 % en 2021–22.
- Après le sauvetage, le cash perd. Les taux zéro et la création monétaire ont coûté à un dollar américain 10,7 % de sa valeur réelle en 2009–16 et 12,5 % en 2020–22.
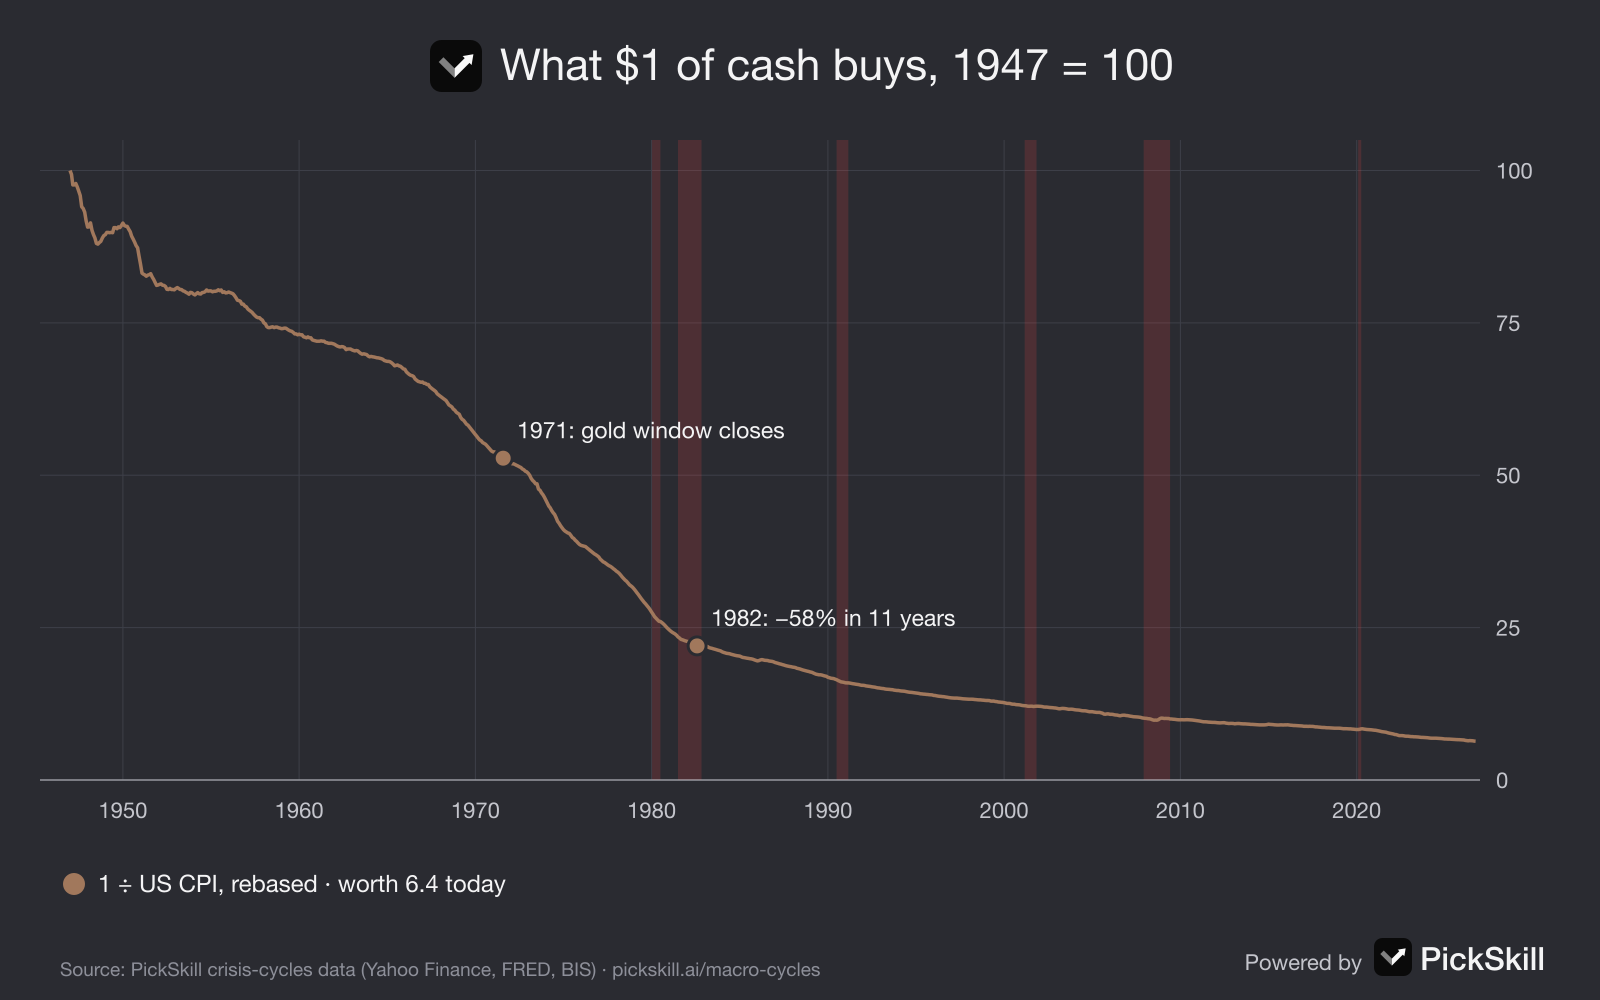
- Les crises inflationnistes sont le cas inverse. Sur 1971–82, un dollar gardé en cash a perdu 58 % de son pouvoir d'achat, tandis que l'or était multiplié par plus de dix.
- C'est en déflation que le cash gagne vraiment. Les prix ont baissé d'environ un quart en 1929–33, et le cash en yens a battu presque tous les actifs japonais pendant vingt ans après 1990.
- « Cash » veut dire monnaie de réserve. En 1997, les épargnants thaïlandais, coréens et indonésiens ont perdu la moitié ou plus de leur épargne à cause de la dévaluation.
Pourquoi le cash gagne-t-il au début d'une crise ?
Le cash gagne au début d'une crise parce que la première phase est une vente forcée de tout le reste. Les banques rappellent leurs prêts, les fonds font face à des demandes de remboursement et les investisseurs endettés reçoivent des appels de marge : tous vendent donc des actifs pour se procurer la seule chose qu'ils doivent, de l'argent, c'est-à-dire, dans la majeure partie du monde, des dollars américains. Les prix des actions, de l'immobilier, des obligations d'entreprises et même de l'or baissent tandis que le dollar monte. Le scénario type de PickSkill appelle cela la première moitié de la crise, où le cash arrive en tête des quatre actifs. Le tableau en direct la suit avec le signal de tension sur le dollar : une hausse de 6 % ou plus de l'indice du dollar sur trois mois a signalé une pénurie mondiale de dollars. Pendant la crise de 2008, l'indice est passé de 71,3 en avril 2008 à 89,1 en mars 2009 : c'est le seul grand actif qui a monté pendant l'effondrement de Lehman.
Pourquoi le cash perd-il après le sauvetage ?
Le cash perd après le sauvetage parce que celui-ci est financé par de la monnaie nouvelle et des taux d'intérêt proches de zéro. Dès qu'une banque centrale passe en mode « quoi qu'il en coûte » — ce que PickSkill appelle le point de bascule —, les épargnants ne touchent presque plus rien alors que les prix continuent de monter. Après 2008, la Fed a maintenu ses taux près de zéro de décembre 2008 à décembre 2015, et la valeur réelle d'un dollar gardé en cash a baissé de 10,7 % entre mars 2009 et mars 2016. Après le krach de 2020, la masse monétaire américaine a augmenté d'environ un quart en un an et l'inflation a atteint 9,1 % ; un dollar a perdu 12,5 % de son pouvoir d'achat entre mars 2020 et juin 2022. Sur les mêmes périodes, l'or et les actions se sont nettement redressés. Garder du cash pendant la première moitié était le bon choix. Le garder pendant la seconde a coûté cher.
Le cash est-il une valeur refuge quand l'inflation provoque la crise ?
Non. Quand la crise vient de trop de monnaie et non de pas assez, le cash est le pire des quatre actifs. La stagflation des années 1970 en est l'exemple le plus net : entre août 1971, quand les États-Unis ont fermé le guichet de l'or, et août 1982, un dollar gardé en cash a perdu 58,3 % de son pouvoir d'achat. Les taux des dépôts sont restés sous l'inflation presque toute la décennie. L'or est passé de 35 $ à 850 $ et les prix immobiliers américains ont plus que doublé, tandis que les actions faisaient du surplace en nominal. Le cash n'est redevenu intéressant que lorsque Paul Volcker a porté les taux vers 20 % et que les taux réels sont devenus nettement positifs. Le choc de taux de 2022 montre le revers de la médaille : une fois les taux remontés rapidement, les bons du Trésor à court terme rapportaient environ 5 % et le cash était le meilleur endroit où attendre pendant que les actions et les obligations longues baissaient ensemble.
Quand le cash est-il vraiment roi ?
Le cash est vraiment roi dans une déflation par la dette, quand les prix baissent et que tous les autres actifs baissent avec eux. Pendant la Grande Dépression, les prix à la consommation américains ont reculé d'environ 27 % entre 1929 et 1933 : le cash a donc gagné environ un tiers en termes réels, alors que les actions perdaient 86 % et les prix immobiliers environ un quart. Le hic : un tiers des banques américaines a fait faillite, si bien que « cash » devait vouloir dire billets ou bons du Trésor, pas dépôts bancaires. Le Japon après 1990 en est l'exemple moderne. Avec des prix stables ou en baisse pendant vingt ans et un yen passé d'environ 160 à 80 pour un dollar en 1995, le cash en yens a discrètement battu les actions japonaises, qui ont perdu 80 %, et les terrains, qui ont baissé pendant quinze ans. C'est la cinquième régularité de la page de PickSkill : savoir si le cash est roi dépend du duel déflation-inflation.
La monnaie de votre cash a-t-elle de l'importance ?
Oui, et dans une crise des pays émergents, c'est ce qui compte le plus. Pendant la crise financière asiatique de 1997, le baht thaïlandais, le won coréen et la roupie indonésienne ont perdu entre la moitié et les quatre cinquièmes de leur valeur face au dollar. Les épargnants dans ces monnaies ont été laminés alors même qu'ils détenaient du « cash », tandis que ceux qui détenaient des dollars étaient protégés. Pendant la crise de la dette de la zone euro, l'argent a fui les dépôts en Grèce, en Espagne et en Italie vers le franc suisse et des comptes allemands et américains, et le franc a pris environ 30 % avant que la Banque nationale suisse ne le plafonne en septembre 2011. C'est en crise que l'écart entre les monnaies de réserve et toutes les autres est le plus grand.
Comment savoir dans quelle phase on se trouve ?
Vous pouvez vérifier la phase sur le tableau des signaux en direct de PickSkill, qui compare onze indicateurs aux seuils observés lors des tournants passés. Pour le cash, les voyants utiles sont la tension sur le dollar, le cycle des taux de la Fed et le bilan de la Fed : un dollar qui s'envole indique que le cash gagne ; un bilan qui grossit de 5 % en trois mois indique que le sauvetage a commencé et que le cash va bientôt perdre. Pour voir comment cela se passe pour l'or, lisez l'or monte-t-il pendant une crise financière ?. Pour tester votre propre allocation, demandez à l'analyste IA de PickSkill comment vos positions se sont comportées dans chaque phase de 2008 et de 2020.
FAQ
Le cash est-il roi en récession ? Pendant la phase de panique d'une récession déflationniste, oui : le cash, surtout en dollars américains, a conservé sa valeur alors que les actions, l'immobilier et même l'or baissaient. Une fois que les banques centrales ramènent leurs taux à zéro et créent de la monnaie, le cash perd de la valeur réelle : le garder pendant la reprise a donc coûté cher.
De combien le dollar américain a-t-il monté en 2008 ? L'indice du dollar a pris 24,9 %, de 71,3 en avril 2008 à 89,1 en mars 2009, les banques et les fonds du monde entier se ruant sur le dollar. C'est l'un des rares actifs à avoir monté pendant l'effondrement de Lehman.
Combien le cash a-t-il perdu de valeur dans les années 1970 ? Un dollar américain gardé en cash a perdu 58,3 % de son pouvoir d'achat entre août 1971 et août 1982. L'inflation a culminé à 14,8 % en 1980 et les taux des dépôts sont restés sous l'inflation presque toute la décennie.
Est-il sûr de détenir du cash dans une monnaie faible pendant une crise ? Souvent non. En 1997, le baht thaïlandais, le won coréen et la roupie indonésienne ont perdu de la moitié aux quatre cinquièmes de leur valeur face au dollar : l'épargne en monnaie locale a donc été dévaluée. En crise, la monnaie de réserve monte et les monnaies plus faibles baissent.
Quand sortir du cash après une crise ? Historiquement, le signal a été une banque centrale qui jette toutes ses forces dans la bataille : taux proches de zéro et création monétaire à grande échelle. L'or et les actions ont généralement touché le fond dans les semaines ou les mois qui ont suivi, tandis que le cash a ensuite perdu du pouvoir d'achat pendant des années.