Quand les prix immobiliers touchent-ils le fond ?
Après un krach, l'immobilier touche le fond en dernier : 6 ans après le pic à Hong Kong, 5,6 aux États-Unis, 18 au Japon. 5 krachs immobiliers analysés.
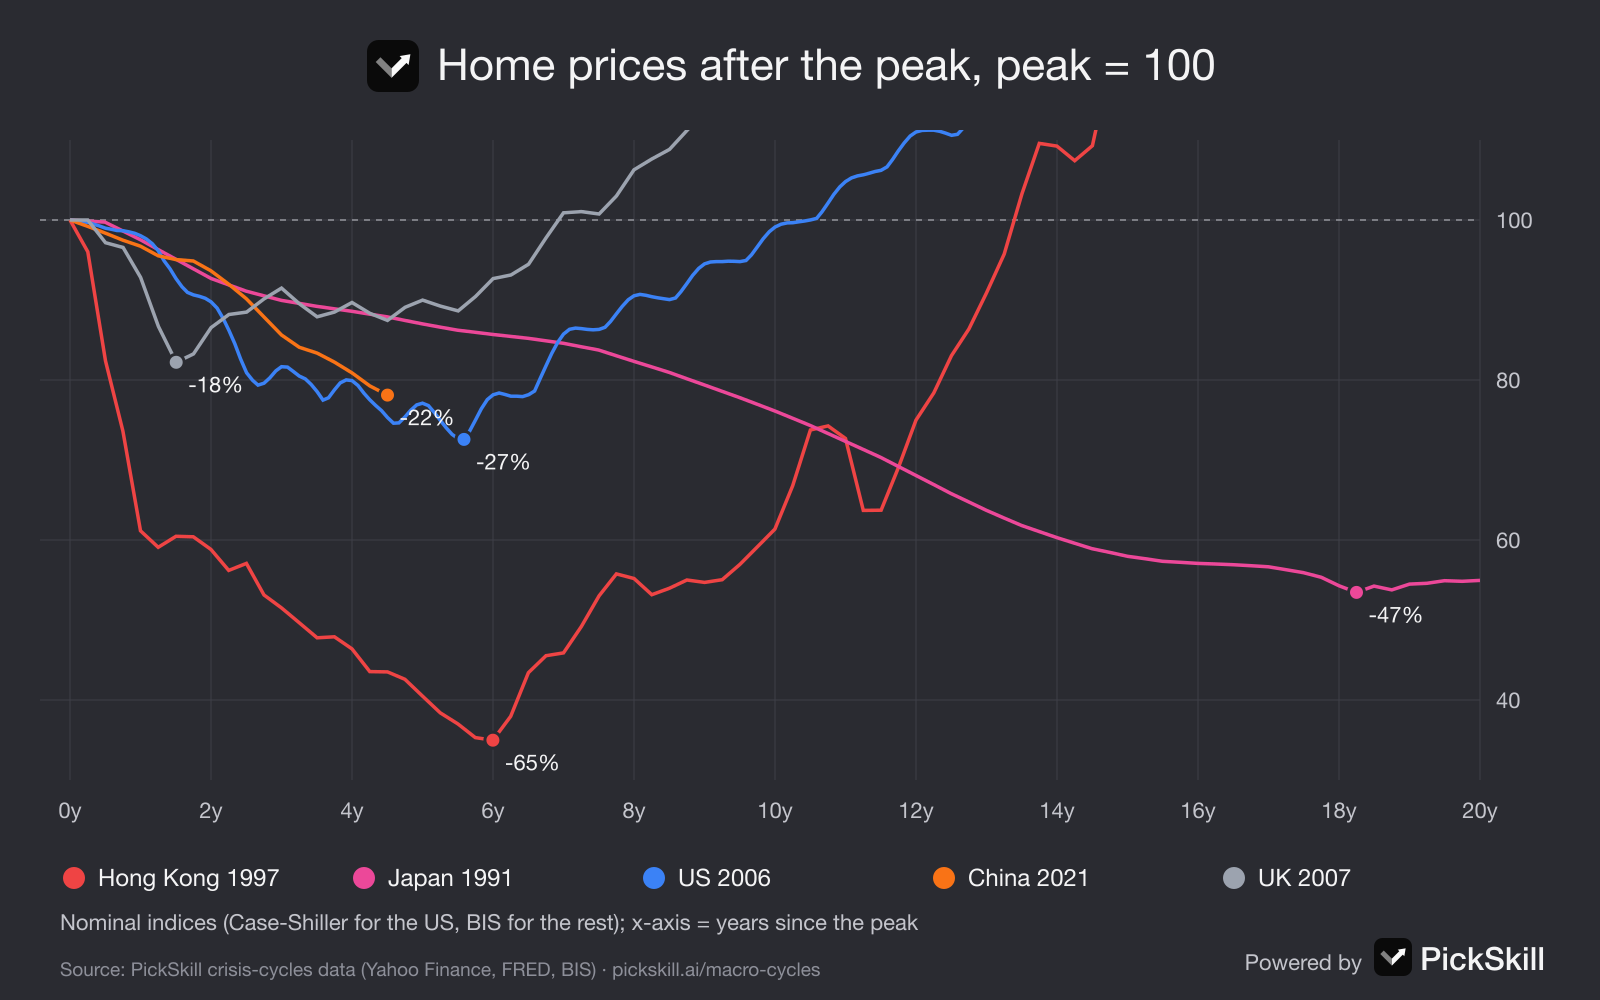
Après un krach parti de l'immobilier, les prix des logements touchent généralement le fond en dernier parmi les quatre grandes classes d'actifs, deux à dix ans ou plus après les actions. En nominal, les prix immobiliers américains ont mis 5,6 ans à toucher le fond après le pic de 2006 (−27 %), ceux de Hong Kong 6 ans après 1997 (−65 %) et ceux du Japon 18 ans après 1991 (−47 %). Quand l'immobilier n'est pas au cœur de la crise, c'est l'inverse : la baisse des taux fait monter les prix, comme aux États-Unis en 2000–02 (+24 %) et en 2020–22 (+45 %). La question clé : l'immobilier et le crédit hypothécaire sont-ils à l'origine de la crise ?
Les données ci-dessous proviennent de la page des cycles de crise de PickSkill, qui trace les prix immobiliers à côté du cash, de l'or et des actions pour chaque grande crise depuis 1929. Chaque lien ouvre la crise correspondante sur cette page.
Points clés
- L'immobilier est le premier à culminer et le dernier à toucher le fond quand il est l'épicentre : États-Unis, pic en 2006 → creux en 2012 ; Japon 1991 → 2009 ; Hong Kong 1997 → 2003.
- Décalage typique derrière les actions : 3 à 6 ans. Les actions américaines ont touché le fond en mars 2009, l'immobilier américain en février 2012. Les actions de Hong Kong en août 1998, l'immobilier mi-2003.
- La profondeur dépend de l'endettement et du régime de change. L'arrimage de Hong Kong a fait porter tout l'ajustement sur les prix locaux : −65 %.
- Pas l'épicentre ? L'immobilier gagne. Les prix immobiliers américains ont pris 24 % pendant l'éclatement de la bulle Internet et 45 % après le Covid.
- La Chine est toujours en plein dedans. Selon les données de la BRI, les prix immobiliers chinois étaient début 2026 21,9 % sous leur pic de juillet 2021.
Pourquoi les prix immobiliers touchent-ils le fond si tard ?
Les prix immobiliers touchent le fond tard parce que l'immobilier est lent à tous points de vue. Une vente prend des mois, les prix sont fixés par des estimations fondées sur les ventes récentes, la plupart des propriétaires ne sont pas obligés de vendre, et les acheteurs qui font le prix dépendent d'un crédit immobilier qui ne repart qu'une fois que les banques ont assaini leur bilan. Les actions se réévaluent en quelques secondes et anticipent un an à l'avance ; l'immobilier se réévalue sur des années et regarde dans le rétroviseur. C'est pourquoi, dans le modèle de PickSkill, l'immobilier arrive dernier pendant la première moitié d'une crise et ne rattrape son retard que tard dans la seconde moitié. Cela explique aussi l'ordre dans lequel les actifs touchent le fond, la troisième des six régularités de la page : l'or d'abord, puis les actions, puis l'immobilier.
Combien de temps les prix immobiliers ont-ils mis à se redresser lors des krachs passés ?
Ils ont mis entre 1,5 et 18 ans à toucher le fond, et plus longtemps encore à retrouver leur pic. Le tableau mesure chaque épisode sur des indices nominaux : Case-Shiller pour les États-Unis et prix de l'immobilier résidentiel de la BRI pour les autres marchés.
| Marché | Pic | Creux | Baisse | Années jusqu'au creux | Creux des actions locales |
|---|---|---|---|---|---|
| Hong Kong | T3 1997 | T3 2003 | −65,0 % | 6,0 | août 1998 |
| Japon | T1 1991 | T2 2009 | −46,5 % | 18,2 | avr. 2003 |
| États-Unis | juil. 2006 | févr. 2012 | −27,4 % | 5,6 | mars 2009 |
| Chine | T3 2021 | pas encore | −21,9 % à ce jour | 4,5+ | oct. 2022 (Hang Seng) |
| Royaume-Uni | T3 2007 | T1 2009 | −17,8 % | 1,5 | mars 2009 |
Source : données des cycles de crise de PickSkill (S&P CoreLogic Case-Shiller via FRED ; BRI via FRED). Les baisses réelles, corrigées de l'inflation, ont été plus fortes, surtout au Japon, où les terrains commerciaux des six plus grandes villes ont perdu environ 87 % entre 1991 et 2005.
Pourquoi certains krachs immobiliers durent-ils beaucoup plus longtemps ?
Trois facteurs ont prolongé les krachs immobiliers : l'endettement, la réponse des pouvoirs publics et le régime de change. Le Japon a cumulé les trois dans le mauvais sens. La Banque du Japon a baissé ses taux lentement, les taux zéro ne sont arrivés qu'en 1999, l'assouplissement quantitatif en 2001, et les banques ont continué de reconduire des prêts immobiliers douteux pendant une décennie : les prix ont donc glissé pendant dix-huit ans. À Hong Kong, l'arrimage au dollar a obligé les taux à monter pour défendre la monnaie en 1997–98, avec des taux au jour le jour proches de 300 % à un moment, et les prix locaux ont dû absorber tout l'ajustement. La baisse américaine a été plus courte parce que la Fed a ramené ses taux à zéro et créé de la monnaie dans l'année et demie qui a suivi la crise du crédit ; le Royaume-Uni, où la Banque d'Angleterre a abaissé son taux à 0,5 % et lancé le QE début 2009, a touché le fond en dix-huit mois. PickSkill le résume dans sa quatrième régularité : l'épicentre décide du sort de l'immobilier.
Que deviennent les prix immobiliers quand l'immobilier n'est pas l'épicentre ?
Quand la crise démarre ailleurs, l'immobilier en profite généralement : la baisse des taux rend le crédit immobilier moins cher alors que la panique touche les actions ou le crédit. Lors de l'éclatement de la bulle Internet, le S&P 500 a perdu 49 %, mais les prix immobiliers américains ont pris 24 % entre mars 2000 et octobre 2002, la Fed ayant abaissé ses taux à 1 %. Ce boom est devenu la bulle de 2006. Lors du krach du Covid, les prix immobiliers américains ont pris 45 % entre février 2020 et juin 2022, les taux hypothécaires tombant sous 3 %. La Chine de 2015–16 a suivi le même schéma : après le krach boursier, l'assouplissement et une campagne de déstockage ont fait grimper les prix des villes de rang 1 de 30 à 50 %. La bonne question n'est donc pas « les prix immobiliers vont-ils baisser en récession ? » mais « le problème de dette se trouve-t-il dans l'immobilier ? ».
Où en est le marché immobilier chinois dans le cycle ?
Le retournement de l'immobilier chinois est le cas actuel le plus net d'un immobilier épicentre. Le crédit aux promoteurs a été coupé par les « trois lignes rouges » en août 2020, Evergrande a fait défaut fin 2021, et les données de la BRI montrent des prix immobiliers nominaux 21,9 % sous leur pic de juillet 2021 en janvier 2026, encore en baisse de 6,3 % sur un an. Sur le signal de l'immobilier chinois de PickSkill, c'est une alerte. Le précédent du Japon et de Hong Kong suggère deux choses à surveiller. D'abord, les actions se retournent généralement bien avant l'immobilier : les actions de Hong Kong et de Chine continentale ont touché le fond en 2022 et en 2024, avec le plan de relance de septembre 2024 comme premier signal de type « quoi qu'il en coûte ». Ensuite, les creux immobiliers ont nécessité un vaste soutien par le bilan de l'État, pas seulement des baisses de taux. Vous pouvez suivre tout le cycle sur la chronologie centrée sur le retournement de l'immobilier chinois.
Comment suivre le risque immobilier en temps réel ?
Vous pouvez surveiller deux voyants immobiliers sur le tableau des signaux en direct de PickSkill : les prix immobiliers américains et les prix immobiliers chinois, chacun comparé à l'année précédente, avec une alerte sous −3 %. Comme les données immobilières sont publiées avec un à trois mois de retard, combinez-les avec des signaux de marché plus rapides, comme les écarts de crédit et les actions bancaires. Pour évaluer votre propre exposition — par exemple des foncières cotées, des promoteurs ou des banques exposées aux prêts immobiliers —, demandez à l'analyste IA de PickSkill de les confronter aux trajectoires de 2008 et de 1997, ou créez un portefeuille avec suivi quotidien des indicateurs.
FAQ
Combien de temps faut-il aux prix immobiliers pour se redresser après un krach ? Dans les krachs partis de l'immobilier, les prix nominaux ont mis 5,6 ans à toucher le fond aux États-Unis après 2006, 6 ans à Hong Kong après 1997 et environ 18 ans au Japon après 1991. Retrouver l'ancien pic a pris plus longtemps : environ 10 ans aux États-Unis et plus de 13 ans à Hong Kong.
Les prix immobiliers baissent-ils à chaque récession ? Non. Quand l'immobilier n'est pas à l'origine de la crise, la baisse des taux fait généralement monter les prix. Les prix immobiliers américains ont pris 24 % pendant l'éclatement de la bulle Internet en 2000–02 et 45 % entre février 2020 et juin 2022.
Les prix immobiliers touchent-ils le fond avant ou après les actions ? Après. Les actions américaines ont touché le fond en mars 2009 et les prix immobiliers américains en février 2012 ; les actions de Hong Kong en août 1998 et les prix immobiliers mi-2003. L'or a généralement touché le fond en premier, puis les actions, puis l'immobilier.
De combien les prix immobiliers japonais ont-ils baissé ? Selon les données de la BRI, l'indice nominal de l'immobilier résidentiel japonais a perdu 46,5 % entre 1991 et 2009. Les terrains commerciaux des six plus grandes villes du Japon ont perdu environ 87 % entre 1991 et 2005.
Le marché immobilier chinois a-t-il touché le fond ? Pas selon les dernières données de la BRI, pour janvier 2026 : les prix immobiliers chinois étaient 21,9 % sous leur pic de juillet 2021 et encore 6,3 % plus bas qu'un an plus tôt. Les retournements passés partis de l'immobilier n'ont pris fin qu'après un vaste soutien par le bilan de l'État.