不況・金融危機で現金は王様か?12回の危機で検証
不況や金融危機で現金は王様なのか。現金はパニックで勝ち、回復局面で負けます。12回の危機の米ドルデータから、現金が報われた時期、価値を58%失った時期を解説。
デフレ型の危機の前半戦では、現金、特に米ドルは王様です。しかし中央銀行がお金を刷り、インフレが価値を削る後半戦では、たいてい最悪の資産になります。 2008 年の危機では S&P500 が 57% 下落する中、ドルインデックスは 24.9% 上昇しました。その後 7 年間金利はゼロに張り付き、現金で持っていた 1 ドルは 2016 年までに購買力の 10.7% を失いました。1971〜82 年では 58% を失っています。現金があなたを守るかどうかは 2 つの問いで決まります。その危機はデフレ型かインフレ型か、そしてあなたが持っているのはどの通貨か、です。
以下の数字は、1929 年以降の 12 回の危機で現金・金・住宅・株の動きを追った PickSkill の危機サイクルのページによるものです。リンクから、そのページ上の該当する危機やシグナルへ直接移動できます。
要点
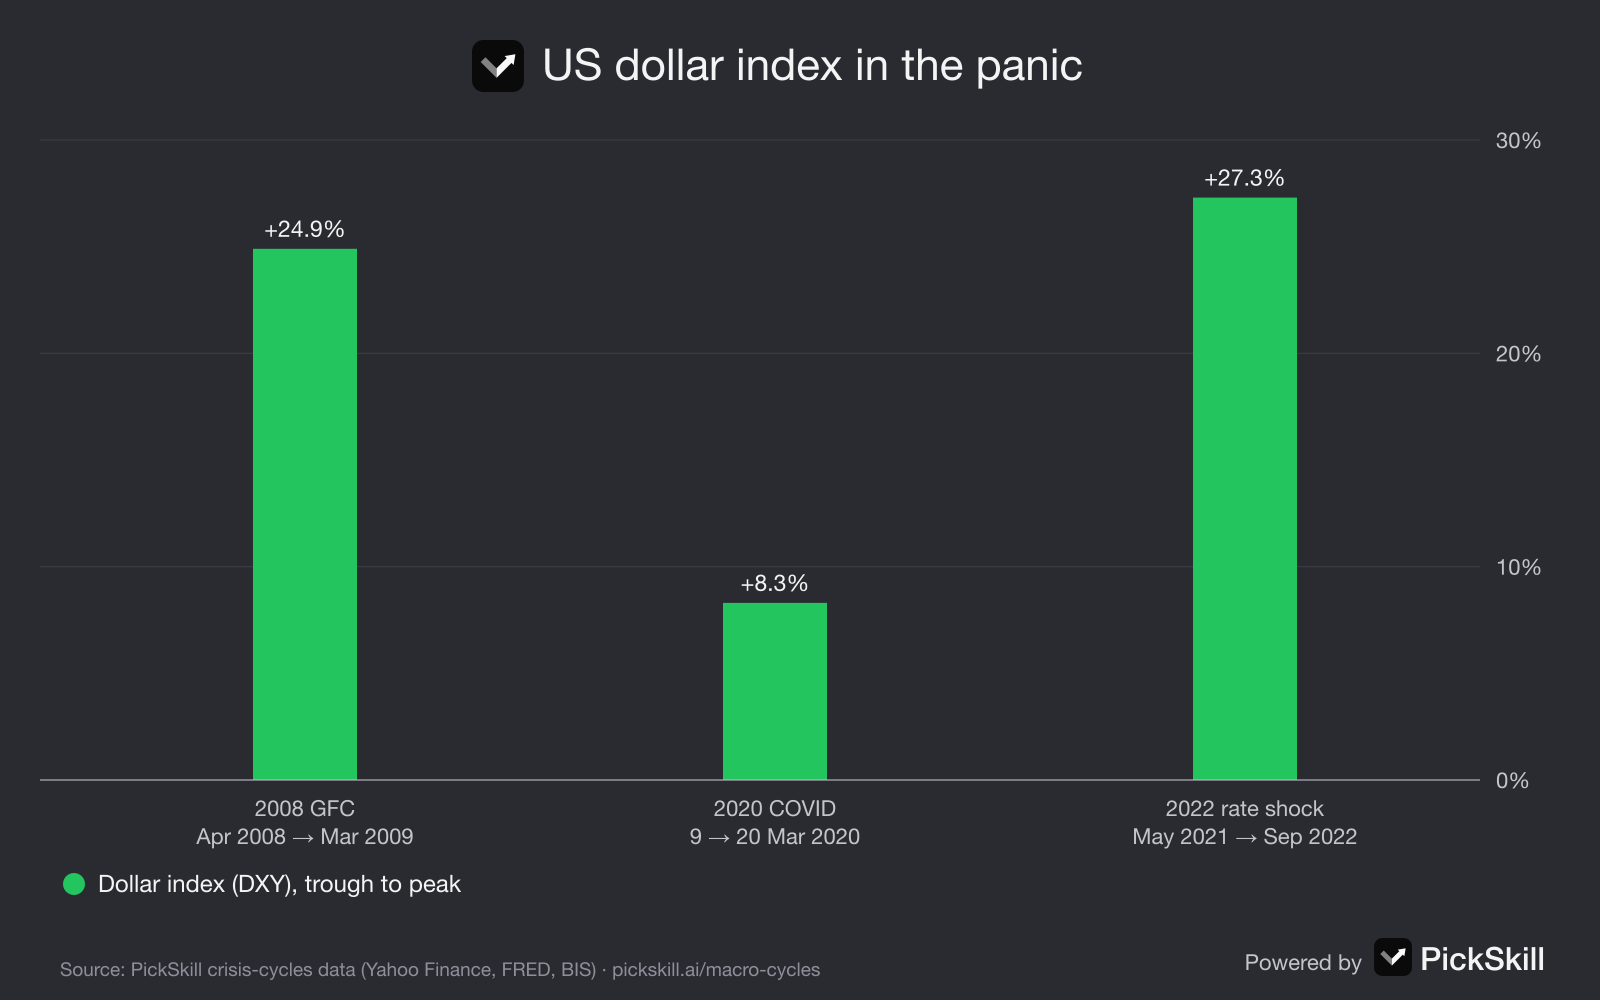
- パニックのとき、誰もが欲しがる資産はドルです。 ドルインデックスは 2008〜09 年に 24.9%、2020 年 3 月には 11 日間で 8.3%、2021〜22 年に 27.3% 上昇しました。
- 救済の後、現金は負けます。 ゼロ金利とお金の増刷で、米ドルの実質価値は 2009〜16 年に 10.7%、2020〜22 年に 12.5% 失われました。
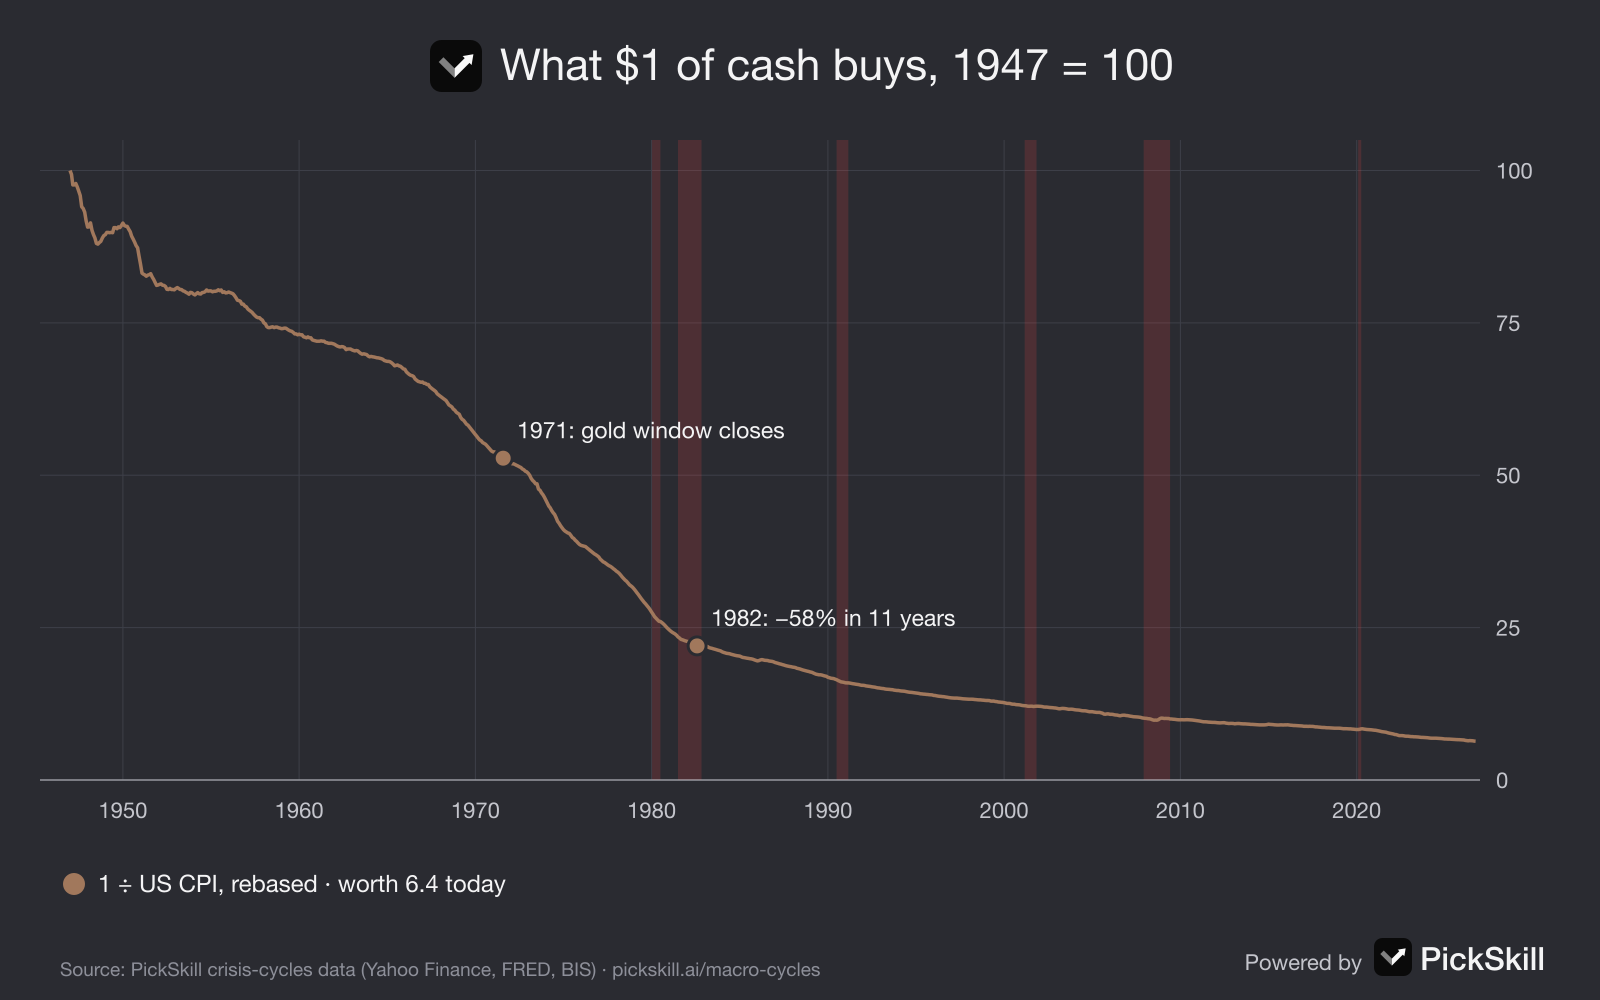
- インフレ型の危機は正反対です。 1971〜82 年、現金で持っていた 1 ドルは購買力の 58% を失い、金は 10 倍以上になりました。
- 現金が本当に勝つのはデフレのときです。 1929〜33 年に物価は約 4 分の 1 下落し、1990 年以降の 20 年間、日本円の現金は日本のほぼすべての資産を上回りました。
- 「現金」とは基軸通貨のことです。 1997 年、タイ・韓国・インドネシアの預金者は通貨切り下げで貯蓄の半分以上を失いました。
なぜ危機の始まりに現金が勝つのか?
危機の始まりに現金が勝つのは、最初の局面が「それ以外のすべての投げ売り」だからです。銀行は融資を回収し、ファンドは解約に追われ、レバレッジをかけた投資家は追証を求められます。そのため誰もが、自分が借りている唯一のもの、つまりお金を手に入れるために資産を売ります。世界の大半では、それは米ドルを意味します。株、不動産、社債、そして金までもが下がる一方で、ドルは上がります。PickSkill のプレイブックではこの局面を危機の前半戦と呼び、4 つの資産のうち現金が 1 位です。シグナルボードではドル急騰シグナルでこれを追っています。ドルインデックスが 3 カ月で 6% 以上上昇すると、世界的なドル不足の目印になってきました。2008 年の危機では、指数は 2008 年 4 月の 71.3 から 2009 年 3 月の 89.1 へ上昇し、リーマン破綻を通じて上がった唯一の主要資産でした。
なぜ救済の後に現金は負けるのか?
救済の後に現金が負けるのは、その救済が新たに刷られたお金とほぼゼロの金利で賄われるからです。中央銀行が「何でもやる」態勢に入ると(PickSkill ではこれを転換点と呼びます)、物価が上がり続ける一方で、預金者はほとんど利息を得られません。2008 年以降、FRB は 2008 年 12 月から 2015 年 12 月まで金利をほぼゼロに据え置き、現金で持っていた 1 ドルの実質価値は 2009 年 3 月から 2016 年 3 月までに 10.7% 下落しました。2020 年の暴落の後は、米国のマネーサプライが 1 年で約 4 分の 1 増え、インフレ率は 9.1% に達しました。1 ドルは 2020 年 3 月から 2022 年 6 月までに購買力の 12.5% を失いました。同じ期間に金と株は力強く回復しています。前半戦を現金で過ごしたのは正解でした。後半戦も現金で持ち続けたのは高くつきました。
インフレが原因の危機でも現金は安全資産か?
いいえ。お金が少なすぎるのではなく多すぎることが原因の危機では、現金は 4 つの資産の中で最悪です。最もわかりやすいのが 1970 年代のスタグフレーションです。米国が金とドルの交換を停止した 1971 年 8 月から 1982 年 8 月までに、現金で持っていた 1 ドルは購買力の 58.3% を失いました。この 10 年の大半、預金金利はインフレに追いつきませんでした。金は 35 ドルから 850 ドルに上がり、米国の住宅価格は 2 倍以上になりましたが、株は名目で横ばいでした。現金が再び魅力的になったのは、ポール・ボルカーが金利を約 20% まで引き上げ、実質金利が大きくプラスに転じてからです。2022 年の利上げショックはその裏返しです。金利が急上昇すると短期国債の利回りは約 5% となり、株と長期債がそろって下がる中、現金が最良の置き場所になりました。
現金が本当に王様になるのはいつか?
現金が本当に王様になるのは、物価が下がり、ほかのあらゆる資産も一緒に下がる債務デフレのときです。世界恐慌では、米国の消費者物価が 1929 年から 1933 年にかけて約 27% 下落したため、株が 86%、住宅価格が約 4 分の 1 下がる中で、現金は実質で約 3 分の 1 価値が上がりました。ただし米国の銀行の 3 分の 1 が破綻したため、「現金」とは預金ではなく紙幣や短期国債でなければなりませんでした。現代の例が 1990 年以降の日本です。20 年にわたって物価が横ばいか下落し、1995 年までに円が 1 ドル約 160 円から 80 円へ上昇する中、円の現金は 80% 下落した日本株や、15 年間下がり続けた土地を静かに上回りました。これが PickSkill のページの 5 つ目の法則、現金が王様かどうかはデフレかインフレかで決まるです。
現金をどの通貨で持つかは重要か?
はい。新興国の危機では、それが何よりも重要です。1997 年のアジア通貨危機では、タイ・バーツ、韓国ウォン、インドネシア・ルピアが対ドルで半分から 5 分の 4 の価値を失いました。これらの通貨で貯蓄していた人は「現金」を持っていたにもかかわらず大きな損失を被り、ドルを持っていた人は守られました。欧州債務危機では、ギリシャ・スペイン・イタリアの預金からスイスフランやドイツ・米国の口座へと資金が逃げ出し、スイス国立銀行が 2011 年 9 月に上限を設けるまでにフランは約 30% 上昇しました。危機は、基軸通貨とそれ以外の通貨の差が最も大きく開くときなのです。
いまどの局面にいるかはどうすればわかるか?
PickSkill のリアルタイム・シグナルボードで局面を確認できます。11 の指標を、過去の転換点で見られたしきい値と照らし合わせています。現金について役立つのは、ドル急騰、FRB の金利サイクル、FRB のバランスシートの 3 つです。ドルが急騰していれば現金が勝っている局面、バランスシートが 3 カ月で 5% 増えていれば救済が始まり、現金が負け始める局面です。金の場合については金融危機で金は上がるのかをお読みください。自分の資産配分を検証するには、PickSkill の AI アナリストに、2008 年と 2020 年の各局面で自分の保有資産がどうなったかを聞いてみてください。
FAQ
不況のとき、現金は王様ですか? デフレ型の不況のパニック局面では、その通りです。株や不動産、金までもが下がる中、現金、特に米ドルは価値を保ってきました。しかし中央銀行が金利をゼロにしてお金を刷り始めると、現金は実質価値を失うため、回復局面まで持ち続けるのは高くつきました。
2008 年に米ドルはどれくらい上がりましたか? 世界中の銀行やファンドがドルを奪い合う中、ドルインデックスは 2008 年 4 月の 71.3 から 2009 年 3 月の 89.1 へ、24.9% 上昇しました。リーマン破綻を通じて上昇した数少ない資産の 1 つでした。
1970 年代に現金はどれくらい価値を失いましたか? 現金で持っていた 1 米ドルは、1971 年 8 月から 1982 年 8 月までに購買力の 58.3% を失いました。インフレ率は 1980 年に 14.8% でピークをつけ、この 10 年の大半、預金金利はインフレを下回っていました。
危機のとき、弱い通貨で現金を持っていても安全ですか? 多くの場合、安全ではありません。1997 年にはタイ・バーツ、韓国ウォン、インドネシア・ルピアが対ドルで半分から 5 分の 4 の価値を失い、現地通貨の現金貯蓄は切り下げられました。危機では基軸通貨が上がり、弱い通貨は下がります。
危機の後、いつ現金から資金を移すべきですか? 歴史的には、中央銀行が全力で動いたときがシグナルでした。つまりほぼゼロの金利と大規模なお金の増刷です。金と株はたいていその時点から数週間〜数カ月以内に底を打ち、その後、現金は何年にもわたって購買力を失いました。