暴落後、住宅価格はいつ底を打つ?5市場で検証
暴落後の住宅価格はいつ底を打つのか。底入れは最後で、ピークから香港6年、米国5.6年、日本18年。5つの住宅バブル崩壊と、株より何年遅れて反転したかをデータで解説。
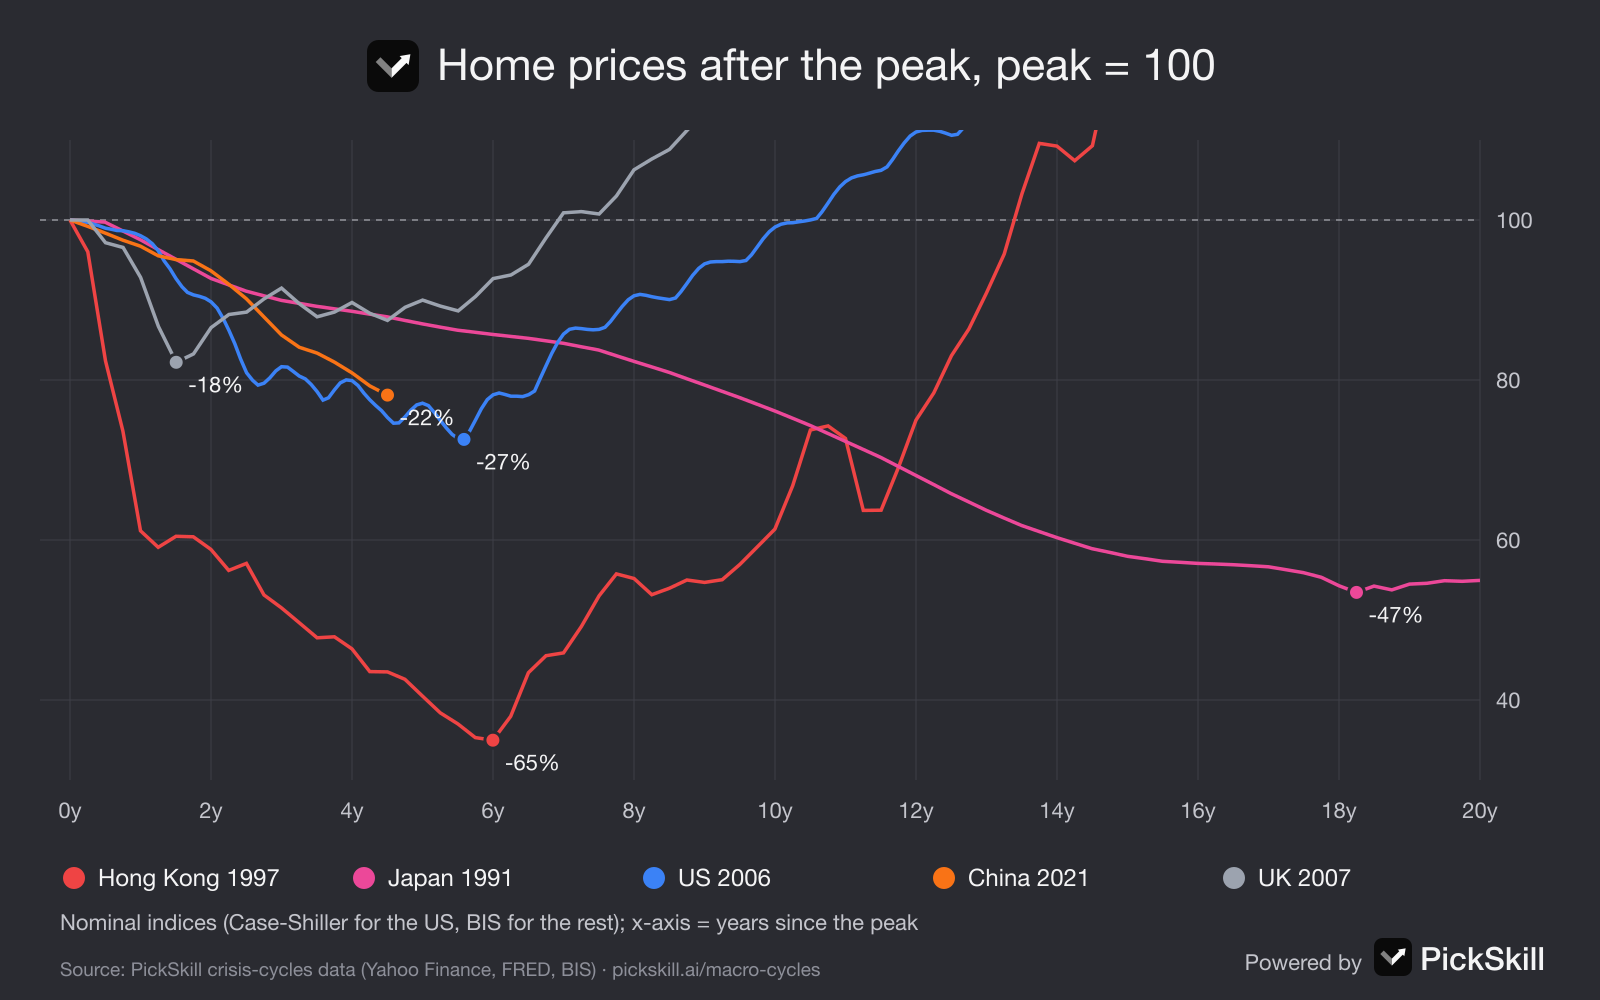
不動産が引き金となった暴落の後、住宅価格はたいてい 4 つの主要資産の中で最後に底を打ちます。株より 2 年から 10 年以上遅れます。名目値で見ると、米国の住宅価格は 2006 年のピークから底まで 5.6 年(−27%)、香港は 1997 年から 6 年(−65%)、日本は 1991 年から 18 年(−47%)かかりました。 住宅が危機の中心でない場合は逆のことが起きます。金利の低下が価格を押し上げ、米国では 2000〜02 年に +24%、2020〜22 年に +45% となりました。重要な問いは、不動産と住宅ローンの信用が危機を引き起こしたのかどうかです。
以下のデータは、1929 年以降のすべての主要な危機について、住宅価格を現金・金・株と並べてチャート化した PickSkill の危機サイクルのページによるものです。各リンクから、そのページの該当する危機を開けます。
要点
- 不動産が震源地のとき、住宅は最初に天井をつけ、最後に底を打ちます。米国は 2006 年ピーク → 2012 年底、日本は 1991 年 → 2009 年、香港は 1997 年 → 2003 年。
- 株からの遅れは通常 3〜6 年。 米国株は 2009 年 3 月、米国の住宅は 2012 年 2 月に底を打ちました。香港株は 1998 年 8 月、住宅は 2003 年半ばに底を打ちました。
- 下落の深さはレバレッジと通貨制度で決まります。 香港はドルペッグのため調整のすべてが国内価格に押し付けられ、−65% となりました。
- 震源地でなければ住宅は勝者に。 米国の住宅価格は IT バブル崩壊で 24%、コロナ後に 45% 上昇しました。
- 中国はまだその渦中です。 BIS のデータでは、2026 年初めの時点で中国の住宅価格は 2021 年 7 月のピークを 21.9% 下回っています。
なぜ住宅価格の底入れはこれほど遅いのか?
住宅価格の底入れが遅いのは、住宅があらゆる面で動きの遅い資産だからです。売買には何カ月もかかり、価格は直近の取引をもとにした鑑定評価で決まり、ほとんどの所有者は売りを強いられません。そして価格を決める限界的な買い手は住宅ローンに頼っていますが、その信用は銀行がバランスシートを立て直してからでないと回復しません。株は一瞬で値を付け直し、1 年先を見ます。住宅は何年もかけて値を付け直し、過去を見ています。だからこそ PickSkill のモデルでは、住宅は危機の前半戦で最下位となり、後半戦の後期になってようやく追いつきます。これは資産が底を打つ順番、つまりページの 6 つの法則の 3 つ目、まず金、次に株、最後に住宅の理由でもあります。
過去の暴落で、住宅価格の回復にはどれくらいかかったか?
底に達するまでに 1.5 年から 18 年、ピークを取り戻すまでにはさらに長い時間がかかりました。下の表は名目指数で各事例を測ったものです。米国はケース・シラー指数、その他の市場は BIS の住宅価格指数です。
| 市場 | ピーク | 底 | 下落率 | 底までの年数 | 現地の株の底 |
|---|---|---|---|---|---|
| 香港 | 1997 年 Q3 | 2003 年 Q3 | −65.0% | 6.0 | 1998 年 8 月 |
| 日本 | 1991 年 Q1 | 2009 年 Q2 | −46.5% | 18.2 | 2003 年 4 月 |
| 米国 | 2006 年 7 月 | 2012 年 2 月 | −27.4% | 5.6 | 2009 年 3 月 |
| 中国 | 2021 年 Q3 | まだ | これまでに −21.9% | 4.5 以上 | 2022 年 10 月(ハンセン指数) |
| 英国 | 2007 年 Q3 | 2009 年 Q1 | −17.8% | 1.5 | 2009 年 3 月 |
出典:PickSkill 危機サイクルのデータ(S&P CoreLogic ケース・シラー指数、BIS、いずれも FRED 経由)。インフレ調整後の実質の下落はさらに大きく、特に日本では 6 大都市の商業地価が 1991 年から 2005 年に約 87% 下落しました。
なぜ一部の住宅バブル崩壊はこれほど長引くのか?
住宅の下落を長引かせてきたのは 3 つの要因、レバレッジ、政策の対応、通貨制度です。日本はその 3 つすべてが悪い形で重なりました。日銀の利下げは遅く、ゼロ金利は 1999 年、量的緩和は 2001 年になってからで、銀行は 10 年にわたって不良な不動産融資を先送りし続けたため、価格は 18 年間じりじりと下がりました。香港では、ドルペッグのために 1997〜98 年には通貨防衛で金利を上げざるを得ず、翌日物金利は一時 300% 近くに達し、国内価格が調整のすべてを吸収しなければなりませんでした。米国の下落が短かったのは、信用収縮から約 1 年半のうちに FRB がゼロ金利とお金の増刷に踏み切ったからです。英国ではイングランド銀行が 2009 年初めに金利を 0.5% に下げて QE を始め、18 カ月以内に底を打ちました。PickSkill はこれを 4 つ目の法則、震源地が住宅の行方を決めるとしてまとめています。
住宅が震源地でないとき、住宅価格はどうなるのか?
危機がほかの場所から始まった場合、住宅はたいてい恩恵を受けます。パニックが株や信用で起きている間に、金利の低下で住宅ローンが安くなるからです。IT バブル崩壊では S&P500 が 49% 下落しましたが、FRB が金利を 1% まで下げる中、米国の住宅価格は 2000 年 3 月から 2002 年 10 月までに 24% 上昇しました。そのブームが 2006 年のバブルへと膨らんでいきます。コロナ・ショックでは、住宅ローン金利が 3% を下回る中、米国の住宅価格は 2020 年 2 月から 2022 年 6 月までに 45% 上昇しました。2015〜16 年の中国も同様で、株の暴落の後、金融緩和と在庫削減策で一線都市の価格は 30〜50% 上昇しました。つまり役に立つ問いは「景気後退で住宅価格は下がるか?」ではなく、「債務問題は不動産にあるのか?」です。
中国の住宅市場はサイクルのどこにあるのか?
中国の不動産不況は、住宅が震源地となっている現在最もわかりやすい事例です。2020 年 8 月の「3 つのレッドライン」で不動産開発会社の資金調達が断たれ、恒大集団は 2021 年末にデフォルトしました。BIS のデータでは、2026 年 1 月時点で名目住宅価格は 2021 年 7 月のピークを 21.9% 下回り、なお前年比 6.3% 下落しています。PickSkill の中国住宅価格シグナルでは、これは「警戒」です。日本と香港のパターンからは、注目すべき点が 2 つ見えてきます。第一に、株は住宅よりかなり前に反転する傾向があり、香港株と中国本土株は 2022 年と 2024 年に底を打ち、2024 年 9 月の景気刺激策が初めての「何でもやる」型のシグナルとなりました。第二に、住宅の底入れには利下げだけでなく、大規模なバランスシートによる下支えが必要でした。サイクル全体は、中国の不動産不況にズームした年表で追うことができます。
住宅リスクをリアルタイムで追うには?
PickSkill のリアルタイム・シグナルボードでは、住宅に関する 2 つのランプを確認できます。米国の住宅価格と中国の住宅価格で、いずれも前年比で比較し、−3% を下回ると警戒になります。住宅データは 1〜3 カ月遅れで公表されるため、信用スプレッドや銀行株など、より速い市場のシグナルと組み合わせてください。REIT、住宅建設会社、不動産融資を抱える銀行など、自分のエクスポージャーを確かめたいなら、PickSkill の AI アナリストに 2008 年と 1997 年の道筋と照らし合わせてもらうか、指標を毎日追跡するポートフォリオを作成してください。
FAQ
暴落の後、住宅価格の回復にはどれくらいかかりますか? 不動産が引き金となった暴落では、名目価格が底を打つまでに、米国は 2006 年以降 5.6 年、香港は 1997 年以降 6 年、日本は 1991 年以降約 18 年かかりました。元のピークを取り戻すにはさらに時間がかかり、米国で約 10 年、香港では 13 年以上でした。
住宅価格はどの景気後退でも下がりますか? いいえ。住宅が危機の原因でない場合、金利の低下がたいてい価格を押し上げます。米国の住宅価格は、2000〜02 年の IT バブル崩壊の間に 24%、2020 年 2 月から 2022 年 6 月までに 45% 上昇しました。
住宅価格は株より先に底を打ちますか、後ですか? 後です。米国株は 2009 年 3 月、米国の住宅価格は 2012 年 2 月に底を打ちました。香港株は 1998 年 8 月、住宅価格は 2003 年半ばに底を打ちました。通常はまず金、次に株、最後に住宅が底を打ってきました。
日本の不動産価格はどれくらい下がりましたか? BIS のデータでは、日本の名目住宅価格指数は 1991 年から 2009 年までに 46.5% 下落しました。日本の 6 大都市の商業地価は、1991 年から 2005 年までに約 87% 下落しました。
中国の住宅市場は底を打ちましたか? 2026 年 1 月の最新の BIS データ時点では、まだです。中国の住宅価格は 2021 年 7 月のピークを 21.9% 下回り、前年比でもなお 6.3% 低い水準でした。過去の不動産主導の不況は、大規模なバランスシートによる下支えがあって初めて終わりました。