RSI vs. Stochastik: Unterschiede und Kombination
RSI vs. Stochastik: Formeln, 70/30 vs. 80/20, Verhalten im Trend, Divergenzen und S&P-500-Daten zur Übereinstimmung. Plus 5 Schritte für beide.
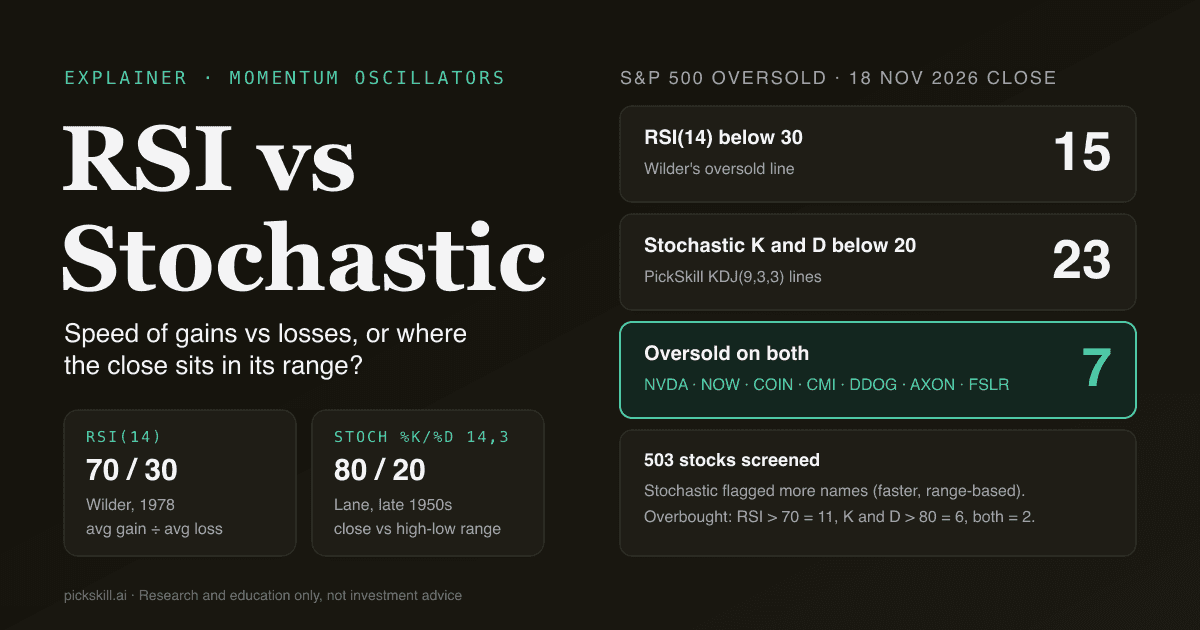
Weder der RSI noch die Stochastik ist grundsätzlich besser: Der RSI misst, wie groß die jüngsten Kursgewinne im Vergleich zu den Verlusten sind, die Stochastik misst, wo der heutige Schlusskurs innerhalb der jüngsten Hoch-Tief-Spanne liegt. Deshalb reagiert die Stochastik schneller und der RSI ruhiger. RSI vs. Stochastik ist die Wahl zwischen einem glatteren Momentum-Messer (Wilders RSI, 14 Perioden, 70/30) und einem schnelleren Spannen-Messer (Lanes %K/%D, 14 und 3 Perioden, 80/20). Zum Schluss am 18.11.2026 hatten in PickSkills Signaltabelle 15 von 503 S&P-500-Aktien einen RSI(14) unter 30, 23 hatten Stochastik-K- und -D-Linien unter 20, und nur 7 waren auf beiden Indikatoren überverkauft.
Diese Überschneidung ist die praktische Antwort auf die Frage „Was ist besser?“: Die beiden stimmen seltener überein, als viele Trader annehmen, und gerade ihre Abweichungen verraten etwas über den Trend.
Das Wichtigste in Kürze
- Unterschiedliche Fragen: Der RSI fragt „Wie stark waren Auf- gegenüber Abwärtstagen?“, die Stochastik „Liegt der Schlusskurs nahe am Hoch oder am Tief der Spanne?“
- Unterschiedliche Marken: RSI 70/30 (Wilder, 1978); Stochastik 80/20 (die traditionellen Einstellungen für George Lanes Indikator).
- Die Stochastik ist empfindlicher: Am 18.11.2026 meldete sie 23 überverkaufte S&P-500-Aktien, der RSI 15; die 16 nur von der Stochastik gemeldeten Titel hatten RSI-Werte zwischen 30,0 und 43,6.
- Weniger Überschneidung als gedacht: Nur 7 Aktien waren auf beiden überverkauft, nur 2 (Edwards Lifesciences und Clorox) auf beiden überkauft.
- Am besten kombiniert: Der RSI bestimmt das Marktregime, die Stochastik das Timing, ein Trendwerkzeug bestätigt.
Was ist der Unterschied zwischen RSI und Stochastik?
Der Unterschied liegt darin, was verglichen wird. Der RSI (Relative-Stärke-Index) vergleicht über 14 Perioden die durchschnittliche Größe der Aufwärtsschlüsse mit der der Abwärtsschlüsse und bildet das Verhältnis auf einer Skala von 0 bis 100 ab. Die Stochastik vergleicht den letzten Schlusskurs mit dem höchsten Hoch und dem tiefsten Tief der letzten 14 Perioden: 100 bedeutet Schluss am oberen Rand der Spanne, 0 am unteren. Beide sind begrenzte Momentum-Oszillatoren für überkaufte/überverkaufte Zonen und Divergenzen. Der RSI nutzt aber nur Schlusskurse, die Stochastik auch Hochs und Tiefs, und reagiert deshalb viel schneller auf einen einzelnen starken Schluss. Die Grundlagen finden Sie unter Was ist der Stochastik-Oszillator? und Was ist der RSI?.
| RSI | Stochastik | |
|---|---|---|
| Entwickler | J. Welles Wilder Jr., New Concepts in Technical Trading Systems (1978) | George C. Lane, späte 1950er-Jahre |
| Was er misst | Tempo und Größe von Gewinnen vs. Verlusten | Lage des Schlusskurses in der Hoch-Tief-Spanne |
| Eingaben | Nur Schlusskurse | Hoch, Tief und Schluss |
| Standardeinstellung | 14 Perioden | %K 14 Perioden, %D 3-Perioden-Durchschnitt von %K |
| Überkauft / überverkauft | 70 / 30 | 80 / 20 |
| Signallinie | Standardmäßig keine | %D (Kreuzungen mit %K) |
| Empfindlichkeit | Glatter, langsamer | Schneller, sprunghafter |
| Bestes Umfeld | Trends und Rücksetzer im Trend | Seitwärtsphasen und Zickzack-Trends |
| Typischer Fehler | Bleibt im starken Trend wochenlang über 70 / unter 30 | Pendelt im unruhigen Markt ständig über 80/20 |
Wie werden RSI und Stochastik berechnet?
Der RSI wird als RSI = 100 − 100 / (1 + RS) berechnet, wobei RS der durchschnittliche Gewinn geteilt durch den durchschnittlichen Verlust über 14 Perioden ist. Die ersten Durchschnitte sind einfache 14-Perioden-Mittel, danach gilt Wilders Glättung: durchschnittlicher Gewinn = (vorheriger Durchschnittsgewinn × 13 + aktueller Gewinn) / 14, für Verluste analog, wie die RSI-Seite der StockCharts ChartSchool erklärt. Weil jeder neue Tag den Durchschnitt nur um ein Vierzehntel bewegt, ändert sich der RSI allmählich.
Die Stochastik ist %K = (Schluss − tiefstes Tief) / (höchstes Hoch − tiefstes Tief) × 100 über 14 Perioden; %D ist ein einfacher 3-Perioden-Durchschnitt von %K, laut ChartSchools Seite zum Stochastik-Oszillator. Lane selbst beschreibt dort, die Stochastik „folgt der Geschwindigkeit oder dem Momentum des Kurses“, und „in der Regel ändert das Momentum vor dem Kurs die Richtung“.
PickSkill berechnet den RSI(14) mit genau dieser Wilder-Glättung. Als Stochastik-Variante nutzt PickSkill KDJ(9,3,3), den Standard in chinesischer Chartsoftware: ein 9-Perioden-Rohwert der Stochastik, mit einer Gewichtung von einem Drittel zu K und D geglättet, plus J = 3K − 2D. Gleiche Idee („Schluss innerhalb der Spanne“), kürzerer Rückblick, also eine etwas schnellere Stochastik. Mehr dazu in KDJ vs. RSI.
Was ist empfindlicher, RSI oder Stochastik?
Die Stochastik ist empfindlicher als der RSI, und der S&P 500 zeigt es. Zum Schluss am 18.11.2026 durchsuchte PickSkills Screener 503 S&P-500-Aktien: Bei 15 lag der RSI(14) unter 30, bei 23 lagen K und D der Stochastik-Variante beide unter 20. Die 16 nur von der Stochastik gemeldeten Titel, von Capital One (RSI 30,0) bis Amcor (RSI 43,6), schlossen nahe dem Boden ihrer 9-Tage-Spanne, ohne dass der Verkaufsdruck lange genug anhielt, um den RSI unter 30 zu drücken. Umgekehrt waren 8 Aktien nur laut RSI überverkauft. Fünf davon waren knappe Fälle: Die langsamere D-Linie lag bei 21,5 bis 25,0 (Salesforce, Freeport-McMoRan, Robinhood, Boeing) oder K bei 20,8 (Archer Daniels Midland). Drei waren bereits vom Tief abgeprallt: UnitedHealth (K 34,8), Intel (K 32,5) und Caterpillar (K 30,6). Nimmt man stattdessen PickSkills breiteres KDJ-Signal „bullish“, das auch ein Kreuzen von K über D unterhalb von 50 zählt, ergeben sich 43 Aktien, die Schnittmenge mit RSI unter 30 bleibt aber bei denselben 7.
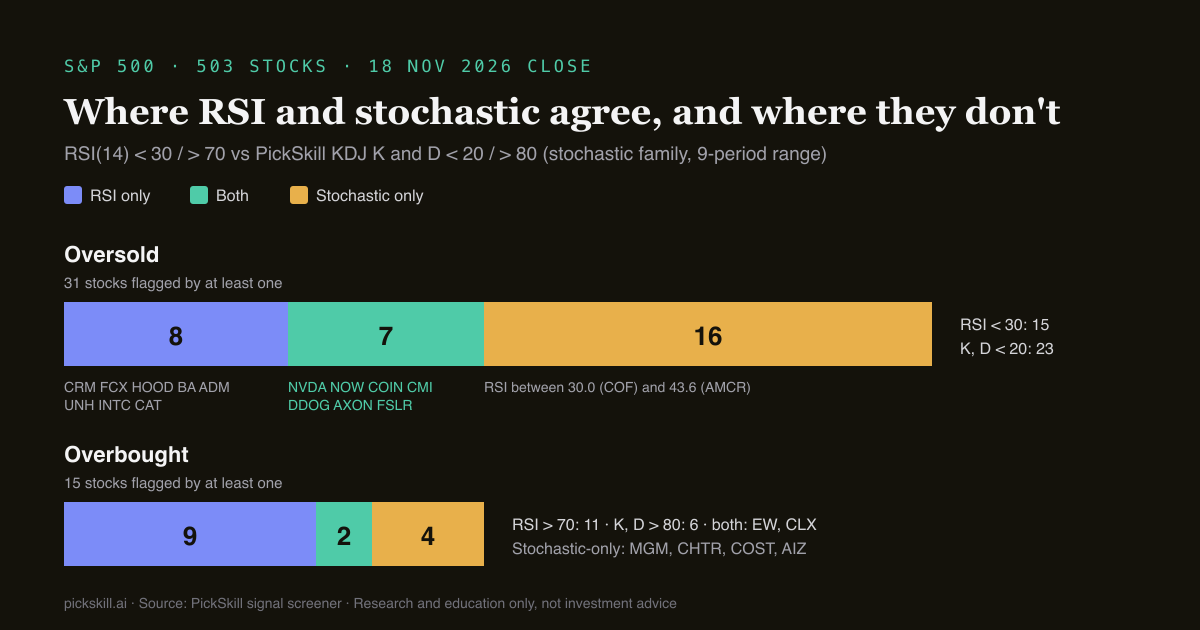
Die zweite Gruppe ist die eigentliche Lehre: Eine kleine Erholung hebt die Stochastik in ein, zwei Tagen aus der überverkauften Zone, der RSI braucht dafür mehrere Plustage. Die Stochastik sagt, dass der Schluss das Tief verlassen hat; der RSI sagt, ob der Verkaufsdruck der letzten Wochen wirklich nachgelassen hat.
Warum nutzt der RSI 70/30 und die Stochastik 80/20?
Der RSI nutzt 70/30, weil Wilder bei der Einführung des Indikators 1978 Werte über 70 als überkauft und unter 30 als überverkauft definierte. Die Stochastik nutzt 80/20, weil sie viel leichter in die Extreme ausschlägt: Ein einziger Schluss am Hoch einer 14-Tage-Spanne ergibt bereits 100, daher liegen die Marken weiter außen, um normale Bewegungen herauszufiltern. Das sind Konventionen, keine Gesetze: ChartSchool merkt an, dass sich der RSI in Aufwärtstrends grob zwischen 40 und 90 und in Abwärtstrends zwischen 10 und 60 bewegt (eine Beobachtung von Constance Brown), weshalb viele Trader die Marken an den Trend anpassen. Auf der überkauften Seite hatten am 18.11.2026 11 S&P-500-Aktien einen RSI über 70 und 6 hatten K und D über 80; auf beiden Listen standen nur Edwards Lifesciences und Clorox.
Wie verhalten sich RSI und Stochastik in starken Trends?
Beide Oszillatoren können in starken Trends lange in Extremzonen verharren, sie scheitern aber unterschiedlich. Die Stochastik klebt bei 100 oder 0, solange der Kurs am Rand seiner Spanne schließt, und springt dann bei jedem kleinen Rücksetzer über 80 oder 20. ChartSchool warnt, dass „überkaufte Werte nicht unbedingt bärisch sind“ und eine Aktie in einem starken Aufwärtstrend „überkauft werden und überkauft bleiben kann“. Der RSI bewegt sich langsamer und liefert weniger falsche Ausstiegssignale, kann aber wochenlang über 70 oder unter 30 bleiben. Die Lösung ist für beide gleich: Signale in Trendrichtung bevorzugen, im Aufwärtstrend gelegentliche überverkaufte Werte beachten und häufige überkaufte ignorieren. Alle 7 Aktien, die am 18.11.2026 auf beiden Indikatoren überverkauft waren, hatten in den fünf Sitzungen davor verloren, von −4,7 % (Axon) bis −18,9 % (Coinbase); NVIDIA stand nach einem Minus von 13,1 % bei einem RSI von 21,1. Gerade in fallenden Märkten führen Überverkauft-Signale am häufigsten in die Irre. Wie Sie einen Trendfilter ergänzen, zeigt MACD vs RSI.
Sind RSI- oder Stochastik-Divergenzen zuverlässiger?
RSI-Divergenzen sind meist die zuverlässigeren, weil der RSI glatter ist und seine Hochs und Tiefs klarer ausfallen. Eine bullische Divergenz entsteht, wenn der Kurs ein tieferes Tief markiert, der Oszillator aber ein höheres Tief; eine bärische Divergenz ist ein höheres Kurshoch mit einem tieferen Oszillatorhoch. ChartSchool erläutert Wilders Sicht, dass Divergenzen mögliche Wendepunkte anzeigen, weil „das gerichtete Momentum den Kurs nicht bestätigt“. Lane ging weiter und nannte eine %D-Divergenz das „einzige Signal, das Sie zum Kaufen oder Verkaufen veranlassen sollte“. Die Stochastik erzeugt mehr und kleinere Divergenzen, daher sollten Sie solche bevorzugen, die sich innerhalb der 80/20-Zonen bilden. Eine Schritt-für-Schritt-Anleitung finden Sie unter Was ist eine Divergenz?.
Wie nutzt man RSI und Stochastik zusammen?
Man nutzt RSI und Stochastik zusammen, indem man ihnen verschiedene Aufgaben gibt: Der RSI bestimmt das Regime, die Stochastik das Einstiegstiming, und ein Trendwerkzeug sortiert schlechte Setups aus. Zwei Oszillatoren, die dasselbe sagen, bringen wenig, also trennen Sie die Rollen:
- Zuerst den Trend lesen. Prüfen Sie den Kurs gegenüber dem 50- oder 200-Tage-Durchschnitt oder den ADX. Überverkauft-Signale im starken Abwärtstrend brauchen zusätzliche Bestätigung.
- Den RSI für das Regime nutzen. Hält der RSI bei Rücksetzern 40–50, spricht das für einen Aufwärtstrend; scheitert er bei 50–60, für einen Abwärtstrend.
- Die Stochastik für das Timing nutzen. Warten Sie innerhalb dieses Regimes darauf, dass %K %D in der 20er-Zone nach oben kreuzt (Kauf) oder in der 80er-Zone nach unten (Ausstieg).
- In Extremen Übereinstimmung verlangen. Eine Aktie mit RSI unter 30 und Stochastik unter 20 ist bei Schlusskursen und Spanne überdehnt; das galt am 18.11.2026 für 7 von 503 S&P-500-Aktien.
- Divergenz und Fundamentaldaten prüfen. Eine bullische RSI-Divergenz plus Stochastik-Kreuzung ist stärker als jedes Signal allein, doch Nachrichten oder Quartalszahlen können beide übertrumpfen.
In PickSkills Signal-Screener lässt sich Schritt 4 als ein einziger Screen anlegen: "rsi.rsi < 30" und "kdj.k < 20" und "kdj.d < 20", optional mit dem KDJ-Ereignis „turned bullish“, um die Kreuzung zu erfassen. Die Indikatoren-Seite erklärt, wie jede der acht Signaldimensionen berechnet wird; Screens werden nach jedem Börsenschluss aktualisiert und zeigen die Werte hinter jedem Treffer.
Welchen Indikator sollten Sie also wählen?
Wählen Sie den RSI, wenn Sie weniger, stabilere Signale wollen, die in Trends funktionieren und sich für Divergenzanalysen eignen. Wählen Sie die Stochastik, wenn Sie Seitwärtsphasen oder kurze Swings handeln und für frühere Wendepunkte mehr Fehlsignale in Kauf nehmen. Noch besser: Nutzen Sie beide und lesen Sie ihre Abweichungen. RSI überverkauft, Stochastik nicht mehr, bedeutet, dass die Aktie bereits abgeprallt ist; Stochastik überverkauft bei einem RSI um 40 kann ein Rücksetzer in einem intakten Trend sein. Die Daten in diesem Beitrag beziehen sich auf den Schluss am 18.11.2026 und ändern sich täglich. Dieser Beitrag dient nur Recherche- und Bildungszwecken und ist keine Anlageberatung.
FAQ
Ist RSI oder Stochastik besser fürs Daytrading? Für kurzfristiges und Intraday-Trading wird meist die Stochastik bevorzugt, weil sie auf die Lage des Schlusskurses in der Spanne reagiert und daher früher dreht als der RSI. Dieses Tempo bringt aber mehr Fehlsignale, daher ergänzen viele einen Trendfilter, etwa Stochastik-Kaufsignale nur oberhalb eines steigenden gleitenden Durchschnitts.
Welche Einstellungen eignen sich für RSI und Stochastik zusammen? Die Standardkombination ist RSI(14) mit 70/30 und eine Slow Stochastic (14,3) mit 80/20; so dokumentiert es auch die StockCharts ChartSchool. Kürzere Perioden machen beide empfindlicher, längere glätten sie. Ändern Sie jeweils nur eine Einstellung und testen Sie sie in Ihrem eigenen Markt, bevor Sie ihr vertrauen.
Warum ist der RSI überverkauft, die Stochastik aber nicht? Meist ist die Aktie bereits vom jüngsten Tief abgeprallt. Schon eine kleine Erholung hebt den Schlusskurs vom Boden der Hoch-Tief-Spanne ab, sodass die Stochastik die überverkaufte Zone schnell verlässt, während der RSI noch Wochen schwerer Verluste widerspiegelt. Am 18.11.2026 traf das auf 8 S&P-500-Aktien zu.
Ist KDJ dasselbe wie der Stochastik-Oszillator? KDJ ist eine Variante des Stochastik-Oszillators. K und D folgen derselben Logik („Schluss innerhalb der Hoch-Tief-Spanne“), meist über 9 Perioden mit einer Glättung von einem Drittel, und KDJ ergänzt eine J-Linie (3K − 2D), die Extreme verstärkt. Für K und D gelten wie bei der Standard-Stochastik die Marken 80/20.