¿El efectivo es el rey en una recesión? 12 crisis
¿Es el efectivo el rey en una recesión? Gana en el pánico y pierde en la recuperación: datos del dólar en 12 crisis, cuándo perdió un 58 % y qué moneda cuenta.
El efectivo es el rey en la primera mitad de una crisis deflacionaria, sobre todo si son dólares, pero suele ser el peor activo en la segunda mitad, cuando los bancos centrales imprimen dinero y la inflación se come su valor. En 2008 el índice del dólar subió un 24,9 % mientras el S&P 500 caía un 57 %; entre 1971 y 1982 un dólar guardado en efectivo perdió el 58 % de su poder adquisitivo. Tras 2008, los tipos se quedaron en cero siete años y un dólar en efectivo había perdido el 10,7 % de su poder adquisitivo en 2016. Que el efectivo te proteja depende de dos preguntas: ¿la crisis es deflacionaria o inflacionaria?, y ¿en qué moneda tienes el dinero?
Las cifras proceden de la página de ciclos de crisis de PickSkill, que sigue el efectivo, el oro, la vivienda y la bolsa en doce crisis desde 1929. Los enlaces te llevan a la crisis o la señal exacta de esa página.
Puntos clave
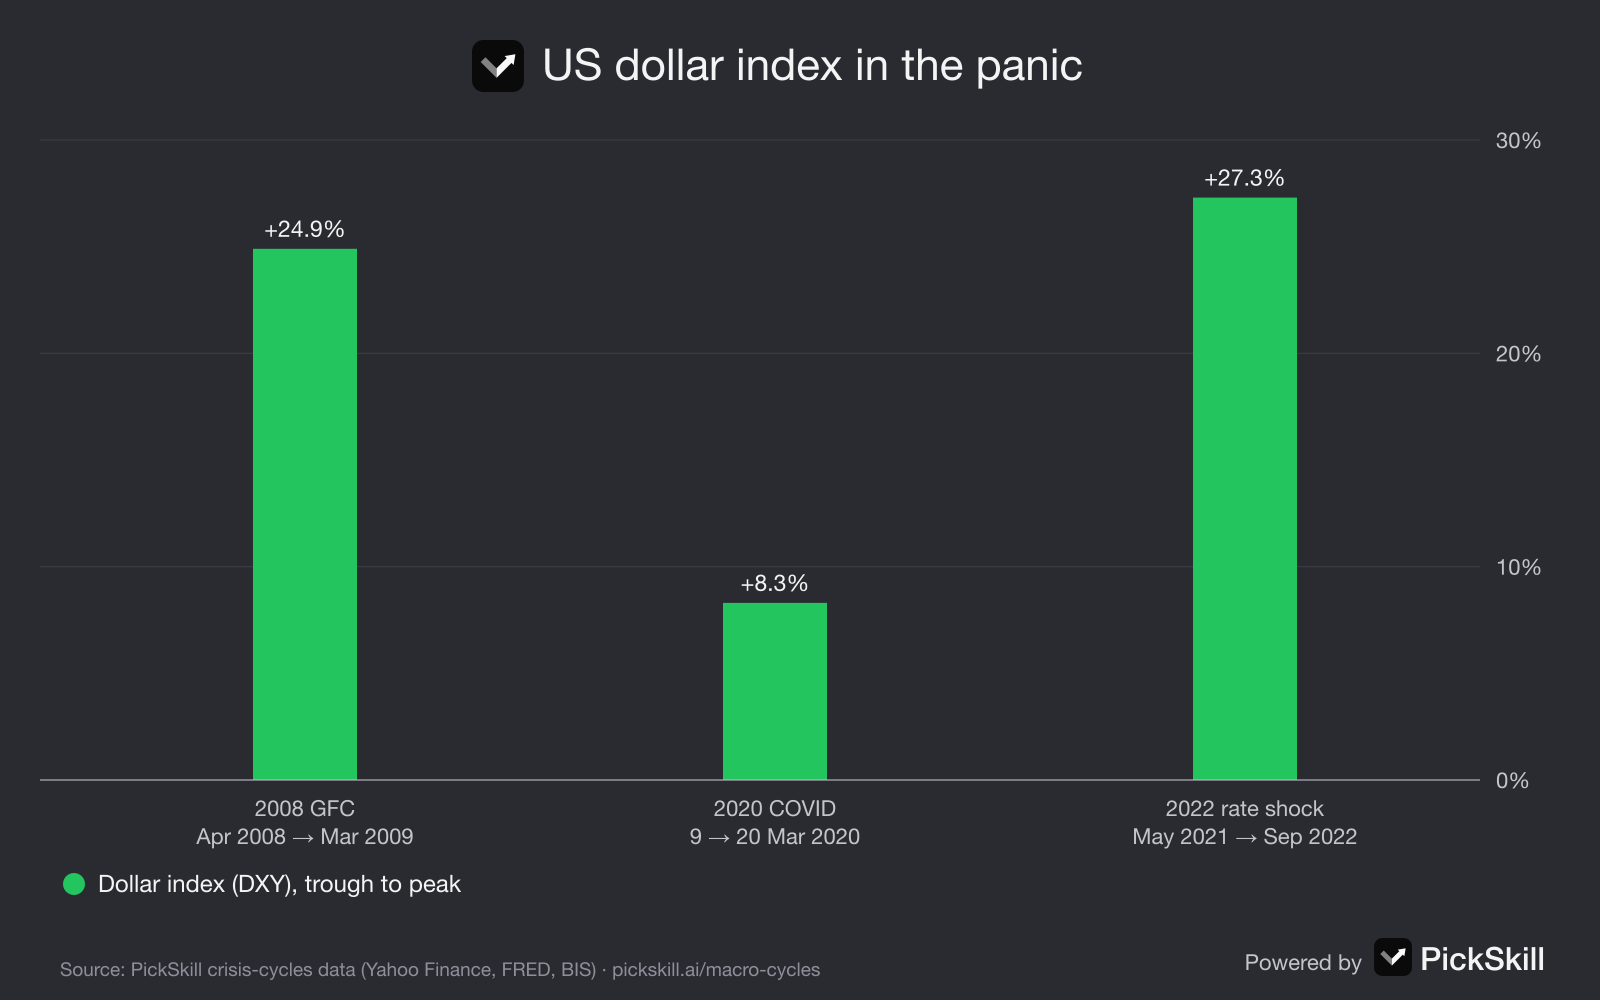
- En el pánico, el dólar es el activo que todos quieren. El índice del dólar subió un 24,9 % en 2008–09, un 8,3 % en once días en marzo de 2020 y un 27,3 % en 2021–22.
- Después del rescate, el efectivo pierde. Los tipos a cero y la impresión de dinero le costaron a un dólar el 10,7 % de su valor real en 2009–16 y el 12,5 % en 2020–22.
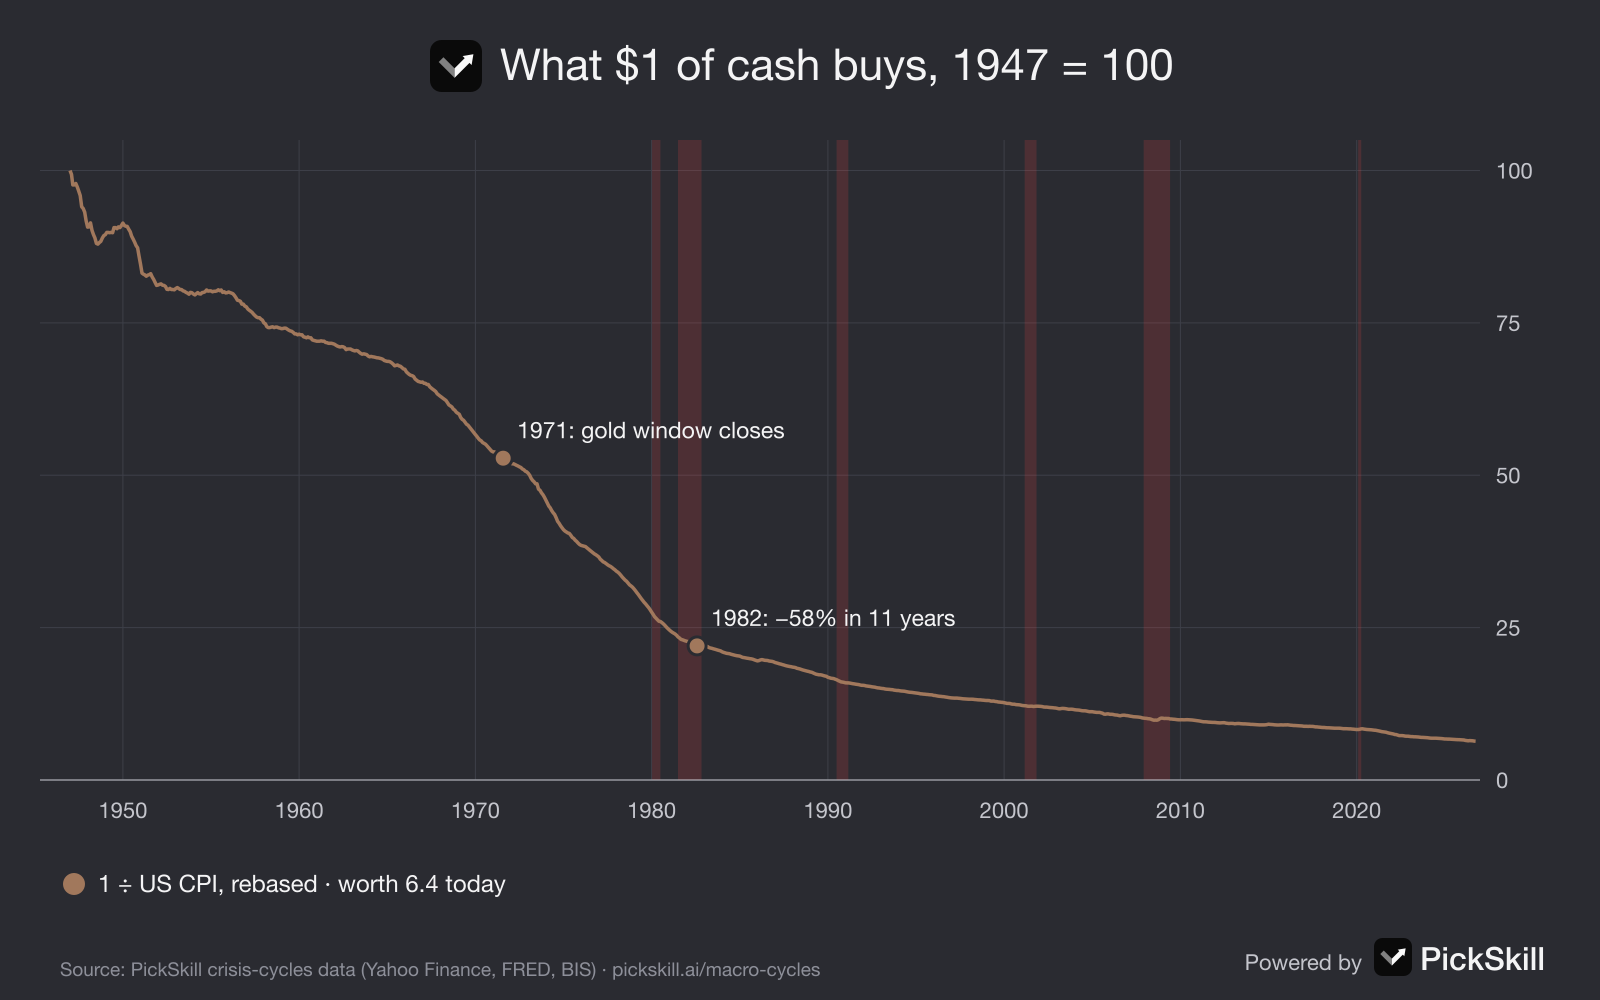
- Las crisis inflacionarias son el caso contrario. En 1971–82 un dólar en efectivo perdió el 58 % de su poder adquisitivo mientras el oro se multiplicaba por más de diez.
- La deflación es donde el efectivo gana de verdad. Los precios cayeron cerca de una cuarta parte en 1929–33, y el efectivo en yenes batió a casi todos los activos japoneses durante dos décadas a partir de 1990.
- «Efectivo» significa la moneda de reserva. En 1997, los ahorradores tailandeses, coreanos e indonesios perdieron la mitad o más de sus ahorros por la devaluación.
¿Por qué gana el efectivo al principio de una crisis?
El efectivo gana al principio de una crisis porque la primera fase es una venta forzada de todo lo demás. Los bancos reclaman préstamos, los fondos sufren reembolsos y los inversores apalancados reciben ajustes de margen, así que todos venden activos para conseguir lo único que deben: dinero, que en la mayor parte del mundo significa dólares estadounidenses. Bajan las acciones, la vivienda, los bonos corporativos e incluso el oro, mientras el dólar sube. El patrón de PickSkill llama a esto la primera mitad de la crisis, y en ella el efectivo ocupa el primer puesto de los cuatro activos. El panel en directo lo sigue con la señal de tensión del dólar: una subida del 6 % o más del índice del dólar en tres meses ha marcado una escasez mundial de dólares. Durante la crisis de 2008 el índice pasó de 71,3 en abril de 2008 a 89,1 en marzo de 2009: el único gran activo que subió durante la quiebra de Lehman.
¿Por qué pierde el efectivo después del rescate?
El efectivo pierde después del rescate porque el rescate se paga con dinero nuevo y tipos de interés cercanos a cero. Cuando un banco central decide hacer «lo que haga falta», lo que PickSkill llama el punto de inflexión, los ahorradores no ganan casi nada mientras los precios siguen subiendo. Tras 2008, la Fed mantuvo los tipos cerca de cero de diciembre de 2008 a diciembre de 2015, y el valor real de un dólar en efectivo cayó un 10,7 % entre marzo de 2009 y marzo de 2016. Tras el crac de 2020, la masa monetaria de EE. UU. creció cerca de una cuarta parte en un año y la inflación llegó al 9,1 %; un dólar perdió el 12,5 % de su poder adquisitivo entre marzo de 2020 y junio de 2022. En esos mismos periodos, el oro y la bolsa se recuperaron con fuerza. Tener efectivo durante la primera mitad fue un acierto. Mantenerlo durante la segunda salió caro.
¿Es el efectivo un refugio cuando la crisis la provoca la inflación?
No. Cuando la crisis la provoca un exceso de dinero y no una falta de él, el efectivo es el peor de los cuatro activos. La estanflación de los años 70 es el caso más claro: entre agosto de 1971, cuando EE. UU. cerró la ventanilla del oro, y agosto de 1982, un dólar en efectivo perdió el 58,3 % de su poder adquisitivo. Los tipos de los depósitos fueron por detrás de la inflación casi toda la década. El oro pasó de 35 a 850 dólares y los precios de la vivienda en EE. UU. se duplicaron con creces, mientras la bolsa se quedaba plana en términos nominales. El efectivo solo volvió a ser atractivo cuando Paul Volcker subió los tipos a cerca del 20 % y los tipos reales pasaron con claridad a positivo. El shock de tipos de 2022 muestra la otra cara: cuando los tipos subieron deprisa, las letras del Tesoro a corto plazo pagaban cerca de un 5 % y el efectivo era el mejor sitio donde esperar mientras la bolsa y los bonos largos caían a la vez.
¿Cuándo es el efectivo el rey de verdad?
El efectivo es el rey de verdad en una deflación por deuda, cuando los precios bajan y todos los demás activos bajan con ellos. En la Gran Depresión, los precios al consumo en EE. UU. cayeron cerca de un 27 % entre 1929 y 1933, así que el efectivo ganó aproximadamente un tercio en términos reales mientras la bolsa perdía un 86 % y la vivienda cerca de una cuarta parte. El problema es que quebró un tercio de los bancos de EE. UU., así que «efectivo» tenía que significar billetes o letras del Tesoro, no depósitos. Japón después de 1990 es el ejemplo moderno. Con precios planos o a la baja durante dos décadas y el yen pasando de unos 160 a 80 por dólar en 1995, el efectivo en yenes batió discretamente a la bolsa japonesa, que cayó un 80 %, y al suelo, que bajó durante quince años. Es la quinta regularidad de la página de PickSkill: que el efectivo sea el rey depende de si hay deflación o inflación.
¿Importa en qué moneda está tu efectivo?
Sí, y en una crisis de un mercado emergente importa más que nada. En la crisis financiera asiática de 1997, el baht tailandés, el won coreano y la rupia indonesia perdieron entre la mitad y cuatro quintas partes de su valor frente al dólar. Los ahorradores en esas monedas quedaron arruinados aunque tuvieran «efectivo», mientras que quien tenía dólares estaba protegido. Durante la crisis de deuda del euro, el dinero huyó de los depósitos de Grecia, España e Italia hacia el franco suizo y las cuentas alemanas y estadounidenses, y el franco subió cerca de un 30 % antes de que el Banco Nacional Suizo le pusiera techo en septiembre de 2011. Una crisis es el momento en que la distancia entre las monedas de reserva y todo lo demás es mayor.
¿Cómo saber en qué fase estás?
Puedes comprobar la fase en el panel de señales en directo de PickSkill, que compara once indicadores con los umbrales que marcaron los puntos de giro del pasado. Para el efectivo, las luces útiles son la tensión del dólar, el ciclo de tipos de la Fed y el balance de la Fed: un dólar disparado dice que el efectivo está ganando; un balance que crece un 5 % en tres meses dice que el rescate ha empezado y que el efectivo está a punto de perder. Para ver cómo funciona esto con el oro, lee ¿sube el oro en una crisis financiera?. Para poner a prueba tu propio reparto, pregunta al analista con IA de PickSkill cómo les fue a tus inversiones en cada fase de 2008 y 2020.
FAQ
¿El efectivo es el rey en una recesión? En la fase de pánico de una recesión deflacionaria, sí: el efectivo, sobre todo en dólares, ha mantenido su valor mientras caían la bolsa, la vivienda e incluso el oro. Cuando los bancos centrales bajan los tipos a cero e imprimen dinero, el efectivo pierde valor real, así que mantenerlo durante la recuperación ha salido caro.
¿Cuánto subió el dólar en 2008? El índice del dólar subió un 24,9 %, de 71,3 en abril de 2008 a 89,1 en marzo de 2009, mientras bancos y fondos de todo el mundo corrían a por dólares. Fue uno de los pocos activos que subieron durante la quiebra de Lehman.
¿Cuánto valor perdió el efectivo en los años 70? Un dólar en efectivo perdió el 58,3 % de su poder adquisitivo entre agosto de 1971 y agosto de 1982. La inflación tocó techo en el 14,8 % en 1980 y los tipos de los depósitos estuvieron por debajo de la inflación la mayor parte de la década.
¿Es seguro tener efectivo en una moneda débil durante una crisis? A menudo no. En 1997, el baht tailandés, el won coreano y la rupia indonesia perdieron entre la mitad y cuatro quintas partes de su valor frente al dólar, así que el ahorro en efectivo en moneda local se devaluó. En una crisis, la moneda de reserva sube y las monedas más débiles caen.
¿Cuándo conviene salir del efectivo después de una crisis? Históricamente, la señal ha sido que el banco central lo apueste todo: tipos cerca de cero más una impresión de dinero a gran escala. El oro y la bolsa normalmente han tocado fondo entre unas semanas y unos meses después de ese momento, mientras que el efectivo ha perdido poder adquisitivo durante años.