¿Cuándo toca fondo la vivienda tras una crisis?
¿Cuándo toca fondo el precio de la vivienda tras un crac? La última: 6 años tras el máximo en Hong Kong, 5,6 en EE. UU., 18 en Japón. Datos de 5 mercados.
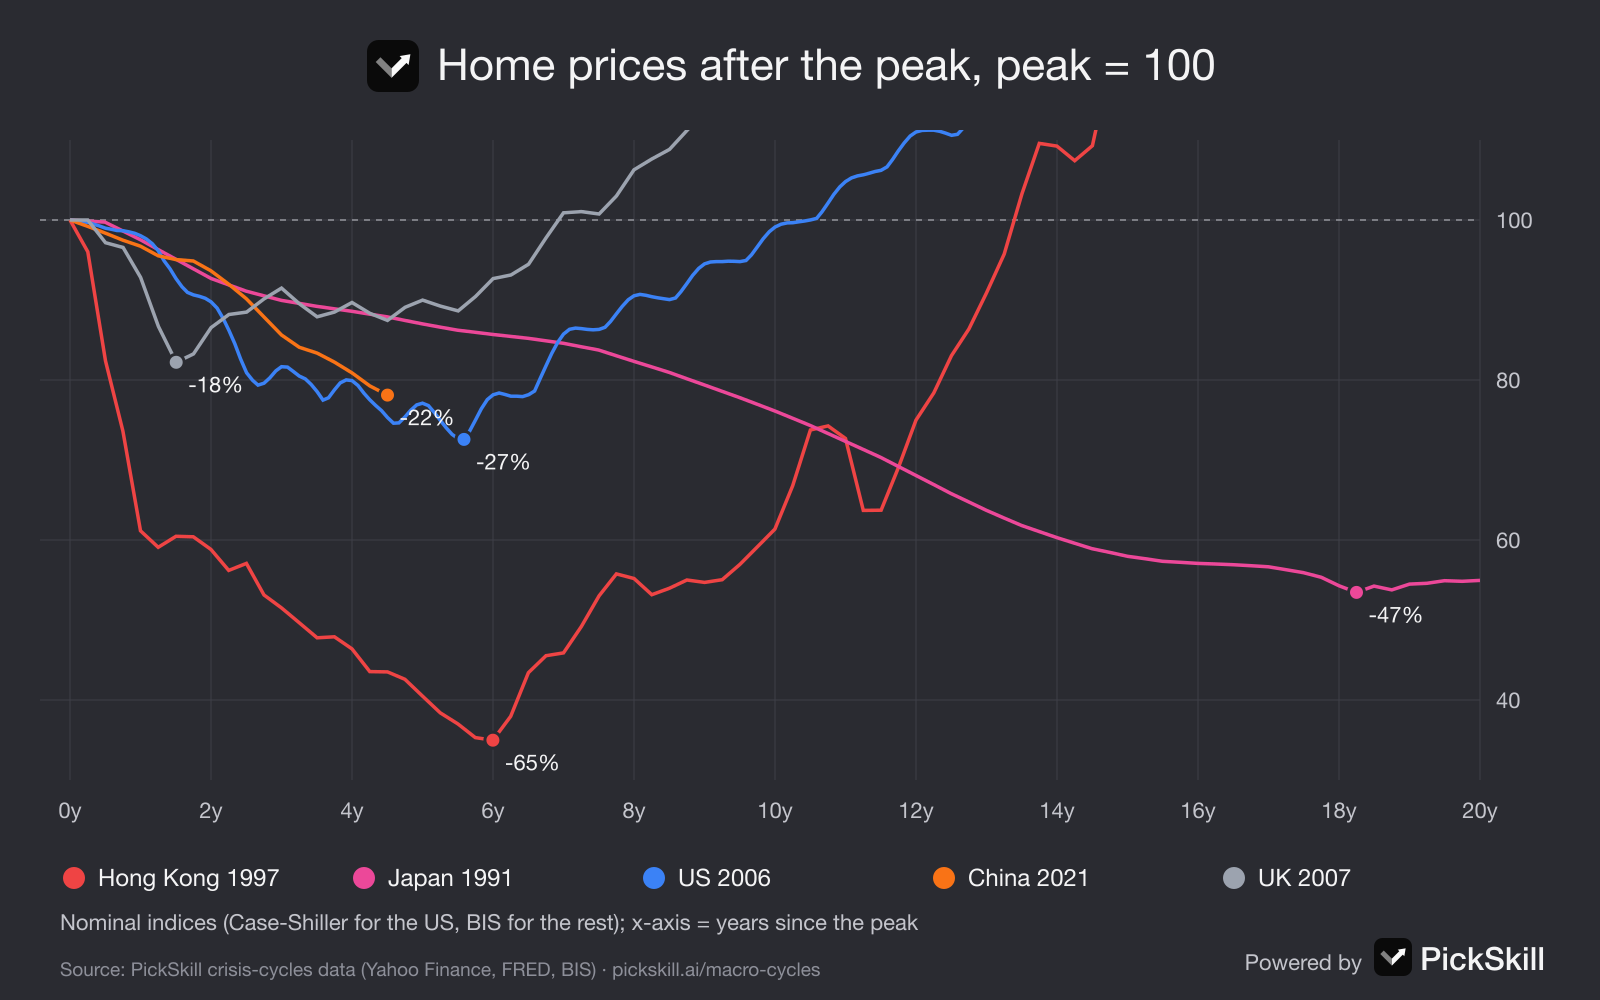
Tras un crac provocado por el sector inmobiliario, el precio de la vivienda suele ser el último de los cuatro grandes activos en tocar fondo, entre dos y diez años o más después que la bolsa. En términos nominales, la vivienda en EE. UU. tardó 5,6 años en tocar fondo tras el máximo de 2006 (−27 %), la de Hong Kong 6 años tras 1997 (−65 %) y la de Japón 18 años tras 1991 (−47 %). Cuando la vivienda no está en el centro de la crisis, ocurre lo contrario: los tipos de interés más bajos empujan los precios al alza, como en EE. UU. en 2000–02 (+24 %) y 2020–22 (+45 %). La pregunta clave es si el inmobiliario y el crédito hipotecario provocaron la crisis.
Los datos proceden de la página de ciclos de crisis de PickSkill, que muestra el precio de la vivienda junto al efectivo, el oro y la bolsa en cada gran crisis desde 1929. Cada enlace abre la crisis correspondiente en esa página.
Puntos clave
- La vivienda es la primera en tocar techo y la última en tocar fondo cuando el inmobiliario es el epicentro: EE. UU., máximo en 2006 → mínimo en 2012; Japón, 1991 → 2009; Hong Kong, 1997 → 2003.
- Retraso típico respecto a la bolsa: de 3 a 6 años. La bolsa de EE. UU. tocó fondo en marzo de 2009 y la vivienda en febrero de 2012. La bolsa de Hong Kong tocó fondo en agosto de 1998 y la vivienda a mediados de 2003.
- La profundidad depende del apalancamiento y del régimen cambiario. El tipo de cambio fijo de Hong Kong cargó todo el ajuste sobre los precios locales: −65 %.
- ¿No es el epicentro? La vivienda gana. Los precios de la vivienda en EE. UU. subieron un 24 % en el estallido de las puntocom y un 45 % después del COVID.
- China sigue dentro. Los datos del BPI sitúan la vivienda china un 21,9 % por debajo de su máximo de julio de 2021 a principios de 2026.
¿Por qué el precio de la vivienda toca fondo tan tarde?
El precio de la vivienda toca fondo tarde porque la vivienda es lenta en todo. Las ventas tardan meses, los precios se fijan con tasaciones de ventas recientes, la mayoría de los propietarios no están obligados a vender y los compradores que marcan el precio dependen de un crédito hipotecario que solo se recupera cuando los bancos han saneado sus balances. La bolsa reajusta precios en segundos y mira un año por delante; la vivienda los reajusta en años y mira hacia atrás. Por eso, en el modelo de PickSkill, la vivienda queda la última en la primera mitad de una crisis y solo se pone al día al final de la segunda mitad. También explica el orden en que tocan fondo los activos, la tercera de las seis regularidades de la página: primero el oro, luego la bolsa y después la vivienda.
¿Cuánto tardó en recuperarse el precio de la vivienda en cracs anteriores?
Tardó entre 1,5 y 18 años en tocar fondo, y todavía más en recuperar el máximo. La tabla mide cada episodio con índices nominales: Case-Shiller para EE. UU. y los precios de la vivienda residencial del BPI para los demás mercados.
| Mercado | Máximo | Mínimo | Caída | Años hasta el mínimo | Mínimo de la bolsa local |
|---|---|---|---|---|---|
| Hong Kong | T3 1997 | T3 2003 | −65,0 % | 6,0 | ago. 1998 |
| Japón | T1 1991 | T2 2009 | −46,5 % | 18,2 | abr. 2003 |
| Estados Unidos | jul. 2006 | feb. 2012 | −27,4 % | 5,6 | mar. 2009 |
| China | T3 2021 | todavía no | −21,9 % hasta ahora | 4,5+ | oct. 2022 (Hang Seng) |
| Reino Unido | T3 2007 | T1 2009 | −17,8 % | 1,5 | mar. 2009 |
Fuente: datos de ciclos de crisis de PickSkill (S&P CoreLogic Case-Shiller vía FRED; BPI vía FRED). Las caídas reales, ajustadas por inflación, fueron mayores, sobre todo en Japón, donde el suelo comercial de las seis mayores ciudades cayó cerca de un 87 % entre 1991 y 2005.
¿Por qué algunas crisis inmobiliarias duran tanto más?
Tres factores han alargado las crisis inmobiliarias: el apalancamiento, la respuesta de la política económica y el régimen cambiario. Japón combinó mal los tres. El Banco de Japón bajó los tipos despacio, los tipos cero no llegaron hasta 1999 y la expansión cuantitativa hasta 2001, y los bancos siguieron renovando préstamos inmobiliarios dudosos durante una década, así que los precios fueron bajando durante dieciocho años. En Hong Kong, el anclaje al dólar obligó a subir los tipos para defender la moneda en 1997–98, con tipos a un día cercanos al 300 % en algún momento, y los precios locales tuvieron que absorber todo el ajuste. La caída en EE. UU. fue más corta porque la Fed bajó los tipos a cero e imprimió dinero en aproximadamente un año y medio desde la crisis de crédito, y el Reino Unido, donde el Banco de Inglaterra bajó los tipos al 0,5 % y empezó el QE a principios de 2009, tocó fondo en dieciocho meses. PickSkill lo resume en la cuarta regularidad: el epicentro decide lo que hace la vivienda.
¿Qué pasa con el precio de la vivienda cuando no es el epicentro?
Cuando la crisis empieza en otro sitio, la vivienda suele salir beneficiada, porque la bajada de los tipos de interés abarata las hipotecas mientras el pánico está en la bolsa o en el crédito. En el estallido de las puntocom, el S&P 500 cayó un 49 % y, sin embargo, la vivienda en EE. UU. subió un 24 % entre marzo de 2000 y octubre de 2002, mientras la Fed bajaba los tipos al 1 %. Ese auge acabó convertido en la burbuja de 2006. En el crac del COVID, la vivienda en EE. UU. subió un 45 % entre febrero de 2020 y junio de 2022, con los tipos hipotecarios por debajo del 3 %. China en 2015–16 fue parecida: tras el crac bursátil, los estímulos y el impulso para reducir el stock de viviendas hicieron subir los precios de las ciudades de primer nivel un 30–50 %. Así que la pregunta útil no es «¿caerá la vivienda en una recesión?», sino «¿está el problema de deuda en el inmobiliario?».
¿En qué punto del ciclo está el mercado inmobiliario chino?
La crisis inmobiliaria de China es el caso actual más claro de vivienda como epicentro. Las «tres líneas rojas» cortaron el crédito a las promotoras en agosto de 2020, Evergrande entró en impago a finales de 2021 y los datos del BPI sitúan el precio nominal de la vivienda un 21,9 % por debajo de su máximo de julio de 2021 en enero de 2026, todavía cayendo un 6,3 % interanual. En la señal de la vivienda en China de PickSkill, eso es una alerta. El patrón de Japón y Hong Kong sugiere vigilar dos cosas. Primero, la bolsa tiende a girar mucho antes que la vivienda, y la bolsa de Hong Kong y la de China continental tocaron fondo en 2022 y 2024, con el estímulo de septiembre de 2024 como primera señal de tipo «lo que haga falta». Segundo, los suelos de la vivienda han necesitado un gran respaldo con el balance público, no solo bajadas de tipos. Puedes seguir todo el ciclo en la cronología centrada en la crisis inmobiliaria china.
¿Cómo seguir en tiempo real el riesgo inmobiliario?
Puedes vigilar dos luces de vivienda en el panel de señales en directo de PickSkill: el precio de la vivienda en EE. UU. y el precio de la vivienda en China, cada uno comparado con un año antes y con alerta por debajo del −3 %. Como los datos de vivienda se publican con uno a tres meses de retraso, combínalos con señales de mercado más rápidas, como los diferenciales de crédito y las acciones bancarias. Para ver tu propia exposición, por ejemplo a sociedades inmobiliarias cotizadas (REIT), constructoras o bancos con préstamos inmobiliarios, pide al analista con IA de PickSkill que la compare con las trayectorias de 2008 y 1997, o crea una cartera con seguimiento diario de indicadores.
FAQ
¿Cuánto tarda en recuperarse el precio de la vivienda tras un crac? En los cracs provocados por el inmobiliario, el precio nominal tardó 5,6 años en tocar fondo en EE. UU. tras 2006, 6 años en Hong Kong tras 1997 y unos 18 años en Japón tras 1991. Recuperar el máximo anterior llevó más tiempo: unos 10 años en EE. UU. y más de 13 años en Hong Kong.
¿Cae el precio de la vivienda en todas las recesiones? No. Cuando la vivienda no es la causa de la crisis, los tipos de interés más bajos suelen hacer subir los precios. La vivienda en EE. UU. subió un 24 % durante el estallido de las puntocom de 2000–02 y un 45 % entre febrero de 2020 y junio de 2022.
¿La vivienda toca fondo antes o después que la bolsa? Después. La bolsa de EE. UU. tocó fondo en marzo de 2009 y la vivienda en febrero de 2012; la bolsa de Hong Kong tocó fondo en agosto de 1998 y la vivienda a mediados de 2003. Normalmente toca fondo primero el oro, luego la bolsa y después la vivienda.
¿Cuánto cayeron los precios inmobiliarios en Japón? Según los datos del BPI, el índice nominal de vivienda residencial de Japón cayó un 46,5 % entre 1991 y 2009. El suelo comercial de las seis mayores ciudades de Japón cayó cerca de un 87 % entre 1991 y 2005.
¿Ha tocado fondo el mercado inmobiliario chino? No según los últimos datos del BPI, de enero de 2026: la vivienda china estaba un 21,9 % por debajo de su máximo de julio de 2021 y todavía un 6,3 % más barata que un año antes. Las crisis inmobiliarias anteriores solo terminaron tras un gran respaldo con el balance público.