DCF ou DCF inversé : quelle croissance est intégrée ?
DCF vs DCF inversé : étapes, solveur Python et cas réel Apple. À 352,45 $ (18 nov. 2026), le cours intègre 13,1 % de croissance annuelle du FCF sur 10 ans.
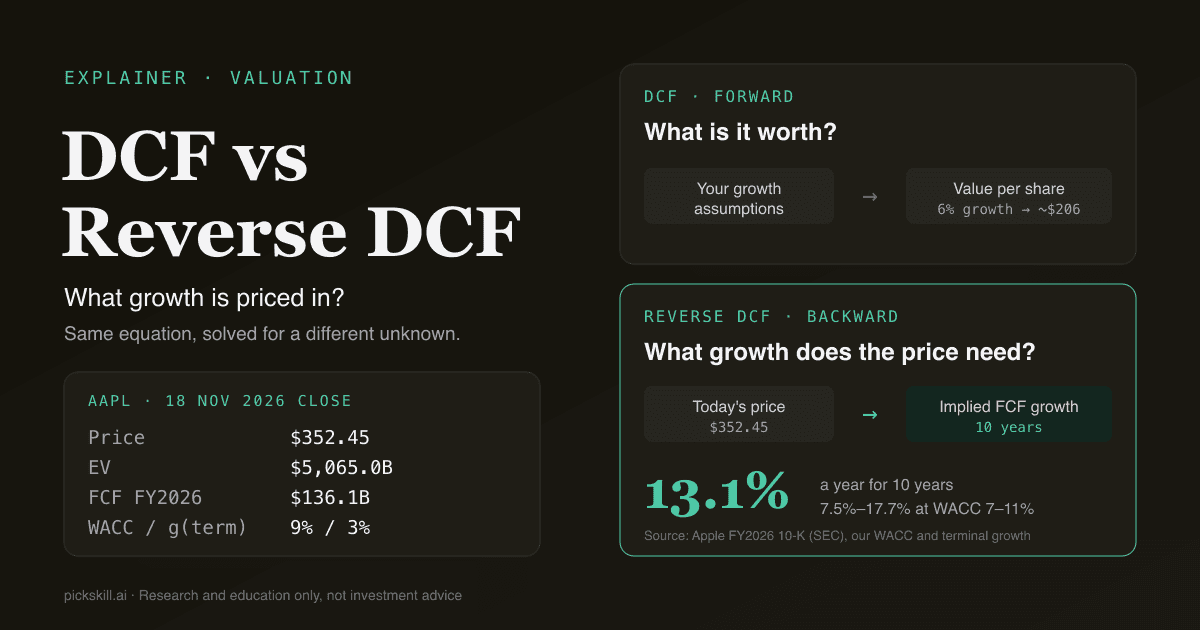
Un DCF part de vos hypothèses de croissance pour calculer ce que vaut une entreprise ; un DCF inversé part du cours actuel pour calculer la croissance que le marché doit supposer. Le DCF inversé (reverse DCF) est la même équation d'actualisation des flux de trésorerie, résolue à l'envers : le cours, le cash flow, le taux d'actualisation et la croissance terminale entrent, la croissance implicite sort. À 352,45 $ (clôture du 18 nov. 2026), Apple intègre environ 13,1 % de croissance annuelle du free cash flow sur dix ans, selon notre calcul à partir de son 10-K de l'exercice 2026, avec un WACC de 9 % et une croissance terminale de 3 %.
Les deux méthodes reposent sur exactement les mêmes calculs ; seul change le chiffre qu'il faut deviner.
Points clés
- DCF : hypothèses → valeur. DCF inversé : cours → hypothèses implicites. Même formule, autre inconnue.
- Le DCF inversé supprime l'estimation la plus difficile (dix ans de croissance) et la remplace par un jugement : le taux implicite est-il atteignable ?
- Vous choisissez toujours le WACC et la croissance terminale, et le résultat y est très sensible. Présentez toujours un tableau de sensibilité.
- Apple (18 nov. 2026) : une valeur d'entreprise de 5 065 Md$ pour 136,1 Md$ de FCF implique 13,1 % par an avec un WACC de 9 %, et de 7,5 % à 17,7 % pour un WACC compris entre 7 % et 11 %.
- Le solveur tient en une dizaine de lignes de Python : une dichotomie qui trouve le taux de croissance pour lequel le DCF égale la valeur d'entreprise actuelle.
Quelle est la différence entre DCF et DCF inversé ?
La différence entre un DCF et un DCF inversé, c'est le sens du calcul. Un DCF classique actualise vos prévisions de free cash flow au coût du capital, ajoute une valeur terminale et produit une valeur intrinsèque par action à comparer au cours. Le DCF inversé fige au contraire le résultat : il pose la valeur d'entreprise du modèle égale à celle du marché et résout l'unique variable laissée ouverte, généralement la croissance du free cash flow, parfois la marge opérationnelle. On obtient un énoncé sur les attentes plutôt que sur la valeur (« pour justifier 352,45 $, le FCF d'Apple doit croître d'environ 13 % par an pendant dix ans »), et juger si c'est trop ou trop peu est bien plus simple que d'écrire une prévision précise à dix ans.
| DCF (direct) | DCF inversé | |
|---|---|---|
| Question posée | Combien vaut l'action ? | Quelle croissance le cours intègre-t-il ? |
| Données à fournir | Croissance, marges, WACC, croissance terminale | Cours, nombre d'actions, dette nette, FCF, WACC, croissance terminale |
| Résultat | Valeur intrinsèque par action | Croissance implicite du FCF (ou marge) |
| Hypothèse la plus difficile | Dix ans de croissance | Aucune sur la croissance ; vous jugez le résultat |
| Piège classique | Une croissance optimiste gonfle la valeur | Un WACC erroné décale le taux implicite |
| Usage idéal | Construire une thèse complète | Vérifier la cohérence des attentes du marché |
Si la version directe est nouvelle pour vous, commencez par Qu'est-ce que le DCF ?, qui détaille chaque ligne du modèle.
Comment fonctionne un DCF classique ?
Un DCF classique projette le free cash flow sur 5 à 10 ans, actualise chaque année au coût moyen pondéré du capital (WACC) et ajoute une valeur terminale pour la suite ; la somme donne la valeur d'entreprise. On retranche la dette nette et on divise par le nombre d'actions pour obtenir la valeur par action. Avec les chiffres d'Apple ci-dessous, un WACC de 9 % et une croissance terminale de 3 %, une croissance du FCF de 6 % par an donne environ 206 $ par action, et 8 % environ 240 $. Aucun des deux n'approche le cours de 352,45 $, et le modèle direct ne dit pas quelle croissance est raisonnable : c'est ce vide que comble le DCF inversé.
Ici, le free cash flow est le cash flow opérationnel moins les investissements (capex) ; les variantes sont détaillées dans Qu'est-ce que le Free Cash Flow (FCF) ?.
Qu'est-ce qu'un DCF inversé ?
Un DCF inversé est un modèle d'actualisation des flux de trésorerie résolu à l'envers, pour trouver le taux de croissance qui rend la valeur du modèle égale à la valeur de marché actuelle. Michael Mauboussin et Alfred Rappaport en ont fait une méthode complète dans Expectations Investing : le cours contient déjà une prévision, et le travail de l'analyste consiste à la lire. On garde tout le paramétrage du DCF direct (FCF de départ, horizon, WACC, croissance terminale), on laisse une variable ouverte, et un solveur cherche la valeur qui correspond à la valeur d'entreprise implicite dans le cours.
L'inconnue habituelle est la croissance du free cash flow. Pour une entreprise pas encore rentable, on résout plutôt la marge opérationnelle de long terme.
Pourquoi le DCF inversé réduit-il le risque lié aux hypothèses ?
Le DCF inversé réduit le risque lié aux hypothèses parce qu'il transforme en résultat la donnée que vous estimez le plus mal. Personne ne peut prévoir dix ans de croissance à un point près, mais le DCF direct l'exige puis affiche une valeur d'apparence précise. Avec le DCF inversé, la question devient « 13 % de croissance par an pendant dix ans, est-ce plausible ? », ce que l'on peut confronter à l'historique, aux comparables et aux prévisions de la société sans prétendre connaître le chiffre exact.
Le risque ne disparaît pas : le taux d'actualisation et la croissance terminale pèsent toujours sur le résultat, d'où la nécessité d'un tableau de sensibilité pour chaque DCF inversé.
Comment faire un DCF inversé étape par étape ?
Un DCF inversé se fait en sept étapes : réunir les données de marché, calculer la valeur d'entreprise, choisir le cash flow de départ, fixer le taux d'actualisation et la croissance terminale, écrire le DCF en fonction de la croissance, résoudre la croissance qui égale la valeur d'entreprise, puis tester la robustesse du résultat.
- Relever le cours et le nombre d'actions. Prenez la dernière clôture et le nombre d'actions indiqué en couverture du dernier 10-K ou 10-Q.
- Calculer la valeur d'entreprise. Capitalisation plus dette, moins trésorerie et titres négociables. Une entreprise en trésorerie nette a une valeur d'entreprise inférieure à sa capitalisation.
- Choisir le free cash flow de départ. Cash flow opérationnel moins capex du dernier exercice ou des douze derniers mois.
- Fixer le WACC et la croissance terminale. Écrivez-les explicitement ; la construction du taux d'actualisation est expliquée dans Qu'est-ce que le WACC ?.
- Écrire le DCF en fonction de la croissance. Faites croître le FCF au taux g pendant dix ans, ajoutez une valeur terminale de Gordon et actualisez le tout.
- Résoudre g. Trouvez le taux pour lequel la valeur d'entreprise du modèle égale celle du marché, avec la « Valeur cible » d'Excel ou un solveur numérique.
- Construire la grille de sensibilité. Recalculez la croissance implicite sur une plage de WACC et de croissance terminale, puis comparez cette plage à l'historique.
Exemple de DCF inversé : quelle croissance le cours d'Apple intègre-t-il ?
Nous avons choisi Apple parce que son free cash flow est important et positif, condition nécessaire à un DCF inversé. Les chiffres viennent de son 10-K de l'exercice 2026, déposé auprès de la SEC le 3 nov. 2026 pour l'exercice clos le 26 sept. 2026 ; le cours est la clôture du 18 nov. 2026 selon Yahoo Finance. Pour le WACC, nous retenons 9 % : le rendement du Trésor américain à 10 ans était de 5,10 % le 17 nov. 2026 (FRED, DGS10), plus environ 4 points de prime de risque actions pour un bêta proche de 1 ; Apple ayant très peu de dette nette, son WACC est proche de son coût des fonds propres. La croissance terminale est de 3 % ; ces deux chiffres sont nos hypothèses, pas celles d'Apple.
| Donnée | Valeur | Source |
|---|---|---|
| Cours | 352,45 $ | clôture du 18 nov. 2026 |
| Actions en circulation | 14 532 182 000 | couverture du 10-K, au 23 oct. 2026 |
| Capitalisation | 5 121,9 Md$ | cours × actions |
| Trésorerie + titres négociables | 136,9 Md$ | 36,3 + 20,4 + 80,2 (bilan) |
| Billets de trésorerie + dette à terme | 80,1 Md$ | 2,0 + 9,9 + 68,2 |
| Valeur d'entreprise | 5 065,0 Md$ | capitalisation − 56,8 Md$ de trésorerie nette |
| Cash flow opérationnel 2026 | 145,1 Md$ | tableau des flux de trésorerie |
| Capex 2026 | 9,0 Md$ | acquisitions d'immobilisations corporelles |
| Free cash flow 2026 | 136,1 Md$ | 145,1 − 9,0 |
| WACC / croissance terminale | 9 % / 3 % | nos hypothèses |
Le solveur fait croître le FCF pendant dix ans, ajoute une valeur terminale et procède par dichotomie sur g jusqu'à ce que la valeur d'entreprise du modèle atteigne 5 065,0 Md$. L'année 1 correspond à l'exercice 2027 et l'actualisation se fait en années pleines, une simplification suffisante ici.
fcf0, ev = 136.056e9, 5065.0e9          # FCF exercice 2026, valeur d'entreprise

def dcf(g, wacc=0.09, gt=0.03, years=10):
    pv, f = 0.0, fcf0
    for t in range(1, years + 1):
        f *= 1 + g
        pv += f / (1 + wacc) ** t
    tv = f * (1 + gt) / (wacc - gt)
    return pv + tv / (1 + wacc) ** years

lo, hi = -0.5, 1.0                       # dichotomie sur g
for _ in range(100):
    mid = (lo + hi) / 2
    lo, hi = (mid, hi) if dcf(mid) < ev else (lo, mid)
print(f"implied growth: {mid:.2%}")      # implied growth: 13.13%
La réponse est 13,1 % par an. À ce rythme, le free cash flow atteindrait environ 467 Md$ la dixième année, 3,4 fois son niveau actuel, et la valeur terminale représenterait encore 67 % de la valeur d'entreprise. Pour comparaison, le FCF d'Apple est passé de 108,8 Md$ sur l'exercice 2024 à 136,1 Md$ sur l'exercice 2026, soit 11,8 % par an, tandis que le chiffre d'affaires a progressé de 15,1 % sur la seule année 2026.
Deux nuances. Le bond de 38 % du FCF par rapport aux 98,8 Md$ de 2025 reflète en partie un exercice 2025 faible : le besoin en fonds de roulement avait alors absorbé 25,0 Md$, contre 14,9 Md$ en 2026, si bien que le taux sur deux ans est un repère plus juste. Par ailleurs, ce FCF réintègre 13,8 Md$ de rémunération en actions ; en la traitant comme une charge de trésorerie, la croissance implicite monte à 14,5 %.
Quelle est la sensibilité de la croissance implicite au WACC ?
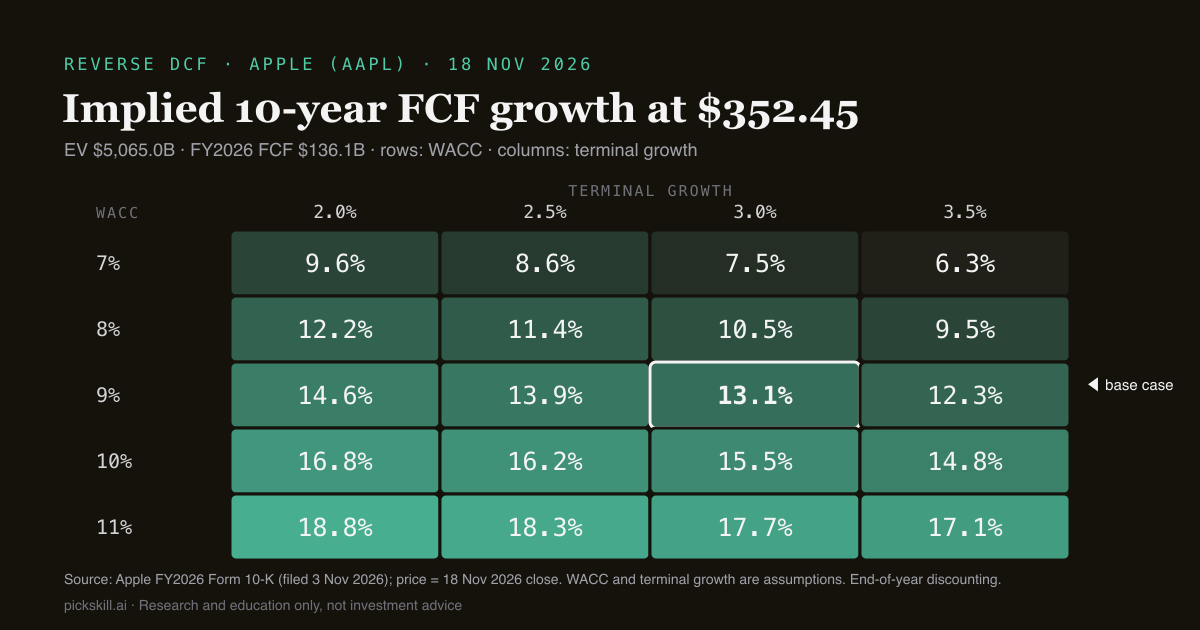
Très forte : chaque point de WACC déplace la croissance implicite du FCF d'Apple sur dix ans d'environ 2 à 3 points. Avec un WACC de 7 % et une croissance terminale de 3 %, le cours n'exige que 7,5 % de croissance par an ; à 11 %, il en faut 17,7 %. La croissance terminale pèse moins et décale le résultat d'au plus 1,2 point environ par demi-point. Le résultat utile est donc une fourchette, et la vraie question est de savoir si l'entreprise peut raisonnablement dépasser son bas.
| WACC \ croissance terminale | 2,0 % | 2,5 % | 3,0 % | 3,5 % |
|---|---|---|---|---|
| 7 % | 9,6 % | 8,6 % | 7,5 % | 6,3 % |
| 8 % | 12,2 % | 11,4 % | 10,5 % | 9,5 % |
| 9 % | 14,6 % | 13,9 % | 13,1 % | 12,3 % |
| 10 % | 16,8 % | 16,2 % | 15,5 % | 14,8 % |
| 11 % | 18,8 % | 18,3 % | 17,7 % | 17,1 % |
La grille garde le cours, le FCF et la dette nette constants. Lisez-la comme une carte des attentes, pas comme un verdict : l'endroit où vous vous placez relève d'un jugement sur le risque.
Quelles sont les limites du DCF inversé ?
Le DCF inversé dit ce que le marché attend, pas si le marché a raison, et il partage toutes les faiblesses de données du DCF direct. Le cash flow de départ peut être faussé par une année particulièrement bonne ou mauvaise, c'est pourquoi beaucoup d'analystes utilisent une moyenne sur deux ou trois ans. Un taux de croissance constant est aussi une simplification : les entreprises croissent vite puis ralentissent, et un modèle à deux phases peut donner une autre image.
La méthode ne fonctionne pas quand le free cash flow est négatif ou très faible, car aucun taux appliqué à une base proche de zéro ne donne de réponse sensée ; on résout alors la marge ou la croissance du chiffre d'affaires. Les rachats d'actions comptent aussi : le nombre d'actions d'Apple est passé de 14,77 à 14,53 milliards sur l'exercice 2026, si bien que la croissance par action peut dépasser celle du FCF total.
Comment faire un DCF inversé avec PickSkill ?
Vous pouvez le demander en langage courant dans le chat de l'analyste IA de PickSkill, par exemple : « Fais un DCF inversé d'AAPL à partir du dernier 10-K. Utilise un WACC de 9 % et une croissance terminale de 3 %, résous la croissance implicite du FCF sur 10 ans et affiche un tableau de sensibilité WACC × croissance terminale. » L'analyste récupère les chiffres du rapport, indique la source de chaque donnée et peut exporter le modèle vers Excel pour que vous modifiiez n'importe quelle cellule. La démarche est celle de Construire un DCF en 60 secondes avec PickSkill.
Si vous préférez le construire vous-même, partez de notre modèle DCF sous Excel et utilisez la « Valeur cible » pour trouver la croissance qui rend la valeur par action égale au cours. Dans les deux cas, vérifiez les données dans le rapport avant de vous fier au résultat.
FAQ
Que vous apprend un DCF inversé ? Un DCF inversé vous donne le taux de croissance, ou parfois la marge, que le cours actuel implique une fois fixés le taux d'actualisation et la croissance terminale. Il transforme le cours en une attente explicite, à confronter à l'historique, aux comparables et aux prévisions de la société. Il ne dit pas si l'action est chère ou bon marché ; cela dépend de votre avis sur la faisabilité de cette croissance.
Le DCF inversé est-il meilleur que le DCF ? Aucun n'est meilleur ; ils répondent à des questions différentes. Pour votre propre estimation de valeur et une thèse complète, il faut le DCF direct. Le DCF inversé est plus rapide et moins exposé aux hypothèses de croissance optimistes, ce qui en fait un bon premier filtre. Beaucoup d'analystes commencent par lui et ne construisent un DCF complet que si les attentes implicites paraissent nettement trop hautes ou trop basses.
Comment calculer la croissance implicite d'un DCF inversé ? Calculez la valeur d'entreprise à partir du cours, du nombre d'actions et de la dette nette. Écrivez ensuite un DCF où le free cash flow croît au taux g pendant dix ans, plus une valeur terminale, actualisé au WACC. Résolvez enfin le g qui rend le DCF égal à la valeur d'entreprise, avec la « Valeur cible » d'Excel ou par dichotomie. Pour Apple à 352,45 $, on obtient 13,1 % avec un WACC de 9 %.
Quel WACC utiliser dans un DCF inversé ? Le même que dans un DCF direct : le coût des fonds propres (taux sans risque plus une prime de risque actions ajustée du bêta), pondéré avec le coût de la dette après impôt. Comme le résultat y est très sensible, présentez une fourchette. Dans notre exemple Apple, passer d'un WACC de 8 % à 10 % fait monter la croissance implicite de 10,5 % à 15,5 %.
Peut-on faire un DCF inversé avec un free cash flow négatif ? Pas sur la croissance du FCF, car capitaliser une base négative ou quasi nulle donne des résultats absurdes. On résout plutôt une autre variable, comme la marge opérationnelle de long terme ou la croissance du chiffre d'affaires nécessaire pour atteindre une marge cible. Cette version répond à la même question : que doit devenir l'entreprise pour justifier son cours ?
Données au 18 nov. 2026. Chiffres de la société tirés du 10-K de l'exercice 2026 d'Apple ; le WACC et la croissance terminale sont nos hypothèses. À des fins de recherche et de formation uniquement, ce n'est pas un conseil en investissement.