La Bourse après la première baisse de taux de la Fed
La Bourse après la première baisse de taux de la Fed : avec récession, le S&P 500 a encore chuté de 42 à 56 % ; sans, il a pris 18 à 21 % en un an. 7 cycles.
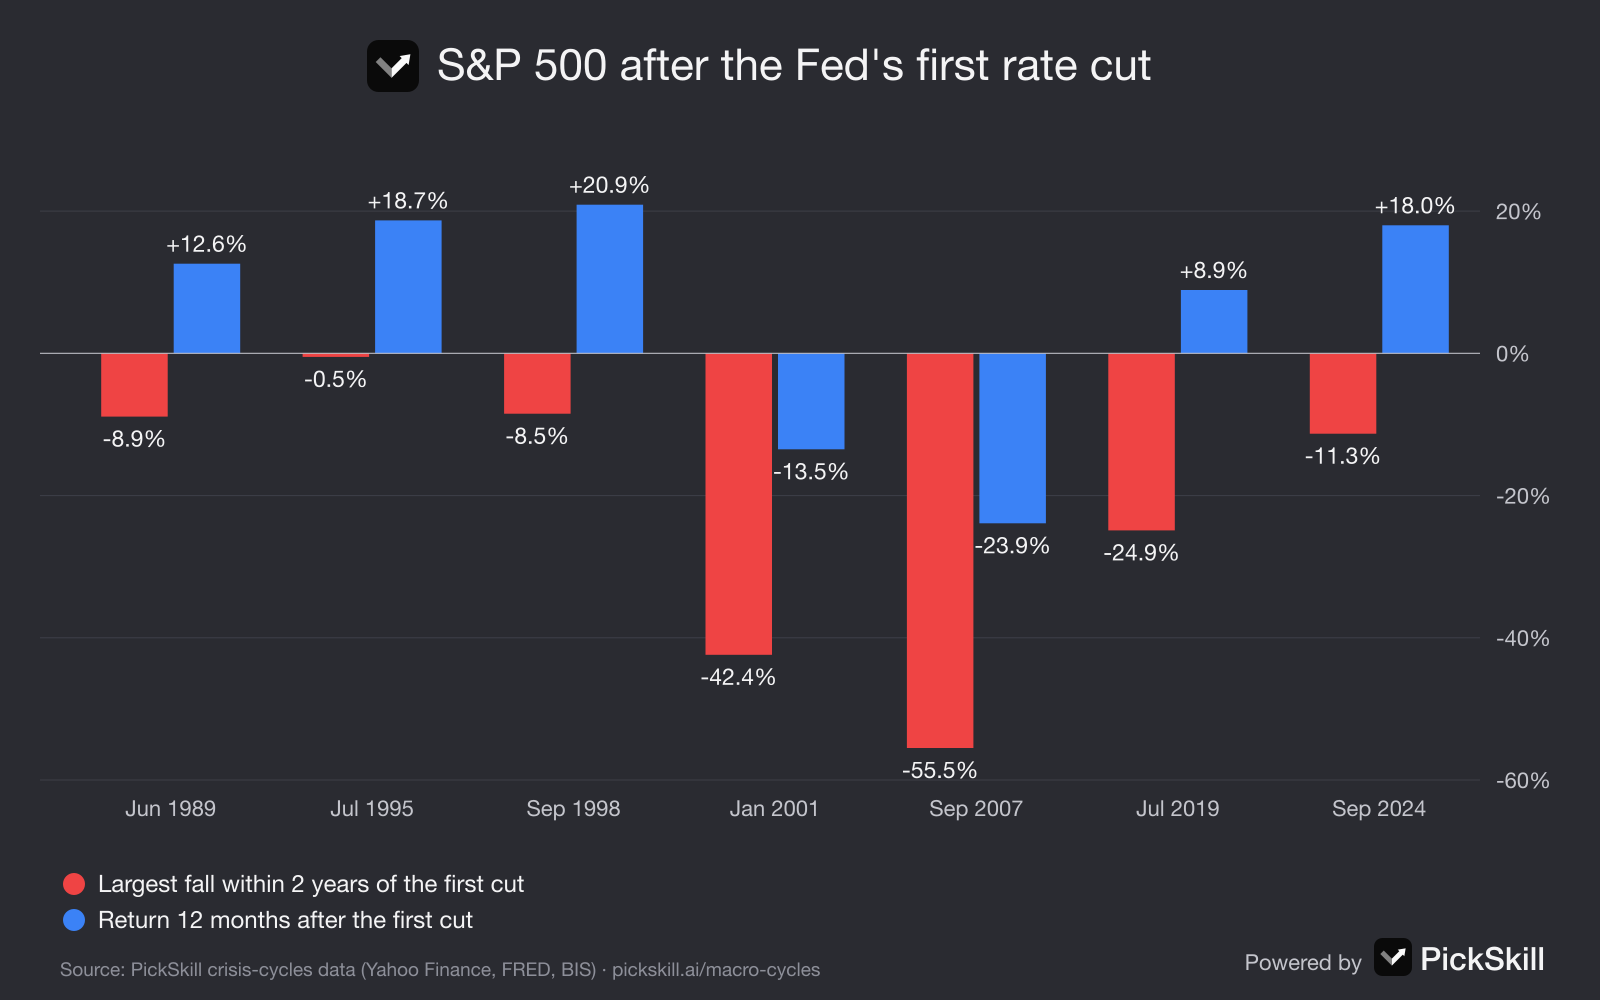
La première baisse de taux de la Réserve fédérale n'est pas un signal fiable que les actions ont touché le fond. Quand une récession a suivi, comme en 2001 et en 2007, le S&P 500 a encore perdu 42 % et 56 % après la première baisse, et il était plus bas un an plus tard. Quand aucune récession n'a suivi, comme en 1995, 1998 et 2024, le pire repli a été de 0,5 à 11 % et les actions affichaient 18 à 21 % de hausse un an plus tard. Ce qui décide de l'issue, c'est l'économie, pas la baisse de taux. Lors des crises passées, le tournant le plus fiable est arrivé plus tard, quand la banque centrale a jeté toutes ses forces dans la bataille avec des taux zéro et la planche à billets.
Cette analyse s'appuie sur les clôtures quotidiennes du S&P 500 et le taux effectif des fonds fédéraux de la page des cycles de crise de PickSkill. Les liens renvoient à la crise, à la phase ou au signal de cette page d'où provient chaque chiffre.
Points clés
- Deux issues, pas une. Cycles avec récession : −42,4 % (2001) et −55,5 % (2007) après la première baisse. Atterrissages en douceur : −0,5 % (1995), −8,5 % (1998), −11,3 % (2024).
- La première baisse arrive souvent près du sommet. En 2007, la Fed a baissé ses taux le 18 septembre ; le S&P 500 a culminé trois semaines plus tard.
- Le creux est venu avec le « quoi qu'il en coûte ». Le QE en 2008–09, le QE illimité du 23 mars 2020 (le jour exact du creux), une dévaluation en 1933.
- La courbe des taux indique l'issue la plus probable. Chaque récession américaine depuis 1980 est survenue 6 à 19 mois après l'inversion de la courbe.
- Le cycle actuel jusqu'ici : la Fed a commencé à baisser ses taux le 18 septembre 2024 ; au 13 novembre 2026, le S&P 500 était 34,6 % plus haut.
Que deviennent les actions après la première baisse de taux de la Fed ?
Tout dépend de l'arrivée ou non d'une récession. Le tableau ci-dessous recense la première baisse de chaque cycle d'assouplissement de la Fed depuis 1989 et ce qu'a fait ensuite le S&P 500, mesuré sur les clôtures quotidiennes.
| Première baisse | Récession ensuite ? | Plus forte baisse du S&P 500 sur 2 ans | Plus bas | S&P 500 12 mois plus tard |
|---|---|---|---|---|
| 6 juin 1989 | Oui, à partir de juil. 1990 | −8,9 % | oct. 1990 | +12,6 % |
| 6 juil. 1995 | Non | −0,5 % | juil. 1995 | +18,7 % |
| 29 sept. 1998 | Non | −8,5 % | oct. 1998 | +20,9 % |
| 3 janv. 2001 | Oui | −42,4 % | 9 oct. 2002 | −13,5 % |
| 18 sept. 2007 | Oui | −55,5 % | 9 mars 2009 | −23,9 % |
| 31 juil. 2019 | Oui, choc du Covid | −24,9 % | 23 mars 2020 | +8,9 % |
| 18 sept. 2024 | Pas jusqu'ici | −11,3 % | 8 avr. 2025 | +18,0 % |
Source : données des cycles de crise de PickSkill (clôtures du S&P 500 via Yahoo Finance, taux des fonds fédéraux via FRED). Les baisses sont mesurées depuis la clôture du jour de la première baisse de taux.
Pourquoi la première baisse de taux ne marque-t-elle pas le creux ?
Parce que dans un vrai retournement, la Fed baisse ses taux en réaction à des dégâts qui sont encore en train de se produire. Les bénéfices, le crédit et l'emploi continuent de se dégrader pendant des mois après la première baisse, et les actions suivent. Lors de l'éclatement de la bulle Internet, la baisse d'urgence de la Fed du 3 janvier 2001 est arrivée dix mois après le sommet du Nasdaq, et le S&P 500 a encore baissé pendant 21 mois, à travers le 11-Septembre et les scandales Enron et WorldCom. Pendant la crise financière mondiale, la première baisse du 18 septembre 2007 est arrivée trois semaines avant le sommet du marché ; le S&P 500 a ensuite perdu 55,5 %. Dans le scénario type de PickSkill, la première baisse appartient à la première moitié de la crise, la phase où le cash gagne et où les actions continuent de baisser. Le signal du cycle de la Fed du tableau de bord est libellé en conséquence : la première baisse ne marque pas le creux ; des taux proches de zéro marquent le point de bascule.
Qu'est-ce qui a marqué le creux à la place ?
Le creux est arrivé quand la politique est devenue illimitée : taux à zéro ou presque, plus une création monétaire ou une garantie publique assez massive pour stopper les ventes forcées. En 2008–09, la Fed a annoncé le QE1 le 25 novembre 2008, ramené ses taux à zéro le 16 décembre et étendu le QE le 18 mars 2009 ; le S&P 500 a touché le fond le 9 mars 2009, au milieu de cette séquence. En 2020, la Fed a promis des achats d'obligations illimités le 23 mars, qui a été exactement le plus bas en clôture. Pendant la crise de l'euro, le « whatever it takes » de Mario Draghi du 26 juillet 2012 a mis fin à la panique sans que la BCE n'achète une seule obligation. PickSkill appelle ce moment le point de bascule, et la deuxième de ses six régularités veut que le tournant soit le soutien illimité, pas la première baisse de taux. Pour voir la séquence de 2008 des baisses de taux et du QE face au S&P 500, ouvrez la chronologie centrée sur 2008.
Comment savoir si une récession va suivre ?
On ne peut pas le savoir à l'avance, mais quelques signaux ont permis de distinguer les deux issues. Le premier est la courbe des taux. Chacune des six récessions américaines depuis 1980 a été précédée d'une inversion durable — rendement des bons du Trésor à 10 ans inférieur à celui à 2 ans — commencée 6 à 19 mois plus tôt, et la zone de risque s'est généralement ouverte quand la courbe redevenait positive. Toutes les inversions n'ont pas mené à une récession : les brefs passages sous zéro de 1998 non, et l'inversion de 2022–24, la plus longue jamais enregistrée avec 784 jours, est le cas test en cours. Le deuxième est le crédit : en 2001 et en 2008, l'écart entre les rendements des obligations d'entreprises et ceux du Trésor s'est fortement creusé après la première baisse, alors qu'en 1995 et en 1998 il s'est vite calmé. Le troisième est de savoir si la Fed baisse ses taux face à un chômage en hausse ou par « précaution ». Le tableau des signaux de PickSkill suit chaque jour la courbe des taux et l'écart de crédit, et notre guide sur les signes avant-coureurs d'une crise financière explique comment chacun s'est comporté avant les crises passées.
Qu'est-ce que cela signifie pour le cycle actuel ?
Selon les données au 13 novembre 2026, ce cycle ressemble jusqu'ici à un atterrissage en douceur. La Fed a procédé à sa première baisse le 18 septembre 2024 et avait abaissé ses taux de 145 points de base, à 3,88 %. Depuis, la pire baisse du S&P 500 a été de 11,3 % en avril 2025, et l'indice était 34,6 % au-dessus de son niveau du jour de la première baisse. La courbe des taux, inversée de juillet 2022 à août 2024, était redevenue positive à +0,27 %, et l'écart de crédit restait calme à 1,48 %. L'historique ci-dessus montre que la période qui suit la fin d'une inversion mérite toujours d'être surveillée. Pour vérifier comment vos propres positions résisteraient si ce cycle tournait plutôt comme celui de 2001, demandez à l'analyste IA de PickSkill de tester votre portefeuille face aux trajectoires de 2001 et de 2007, ou découvrez comment les approches technique et fondamentale d'une action peuvent diverger dans un marché baissier.
FAQ
Les actions montent-elles après la première baisse de taux de la Fed ? Seulement quand aucune récession ne suit. Après les premières baisses de 1995, 1998 et 2024, le S&P 500 affichait 18 à 21 % de hausse un an plus tard. Après les premières baisses de 2001 et 2007, suivies de récessions, il a encore perdu 42 % et 56 % et était plus bas un an plus tard.
De combien les actions ont-elles baissé après le début des baisses de taux de la Fed en 2007 ? La première baisse de la Fed date du 18 septembre 2007. Le S&P 500 a culminé trois semaines plus tard, le 9 octobre 2007, et touché le fond le 9 mars 2009, 55,5 % sous son niveau du jour de la première baisse.
Qu'est-ce qui a marqué le creux des marchés baissiers de 2008 et de 2020 ? Dans les deux cas, la Fed qui a jeté toutes ses forces dans la bataille. Le S&P 500 a touché le fond le 9 mars 2009, entre le QE1 (novembre 2008) et son extension (18 mars 2009), et le 23 mars 2020, le jour où la Fed a promis des achats d'obligations illimités.
La première baisse de taux est-elle haussière ou baissière ? Ni l'un ni l'autre en soi. Elle est haussière quand c'est une « assurance » dans une économie en bonne santé, et baissière quand elle répond à une récession qui commence déjà. Les écarts de crédit, la courbe des taux et le chômage ont été de meilleurs guides que la baisse elle-même.
Quand le cycle actuel d'assouplissement de la Fed a-t-il commencé ? La première baisse du cycle actuel date du 18 septembre 2024. Au 13 novembre 2026, la Fed avait baissé ses taux de 145 points de base, à 3,88 %, et le S&P 500 était 34,6 % plus haut que le jour de la première baisse.