FRBの初回利下げ後、株価はどうなる?7回の検証
FRBの初回利下げ後の株価は景気後退の有無で分かれます。後退を伴うとS&P500はさらに42〜56%下落、伴わなければ1年で18〜21%上昇。1989年以降7回の利下げ局面のデータ。
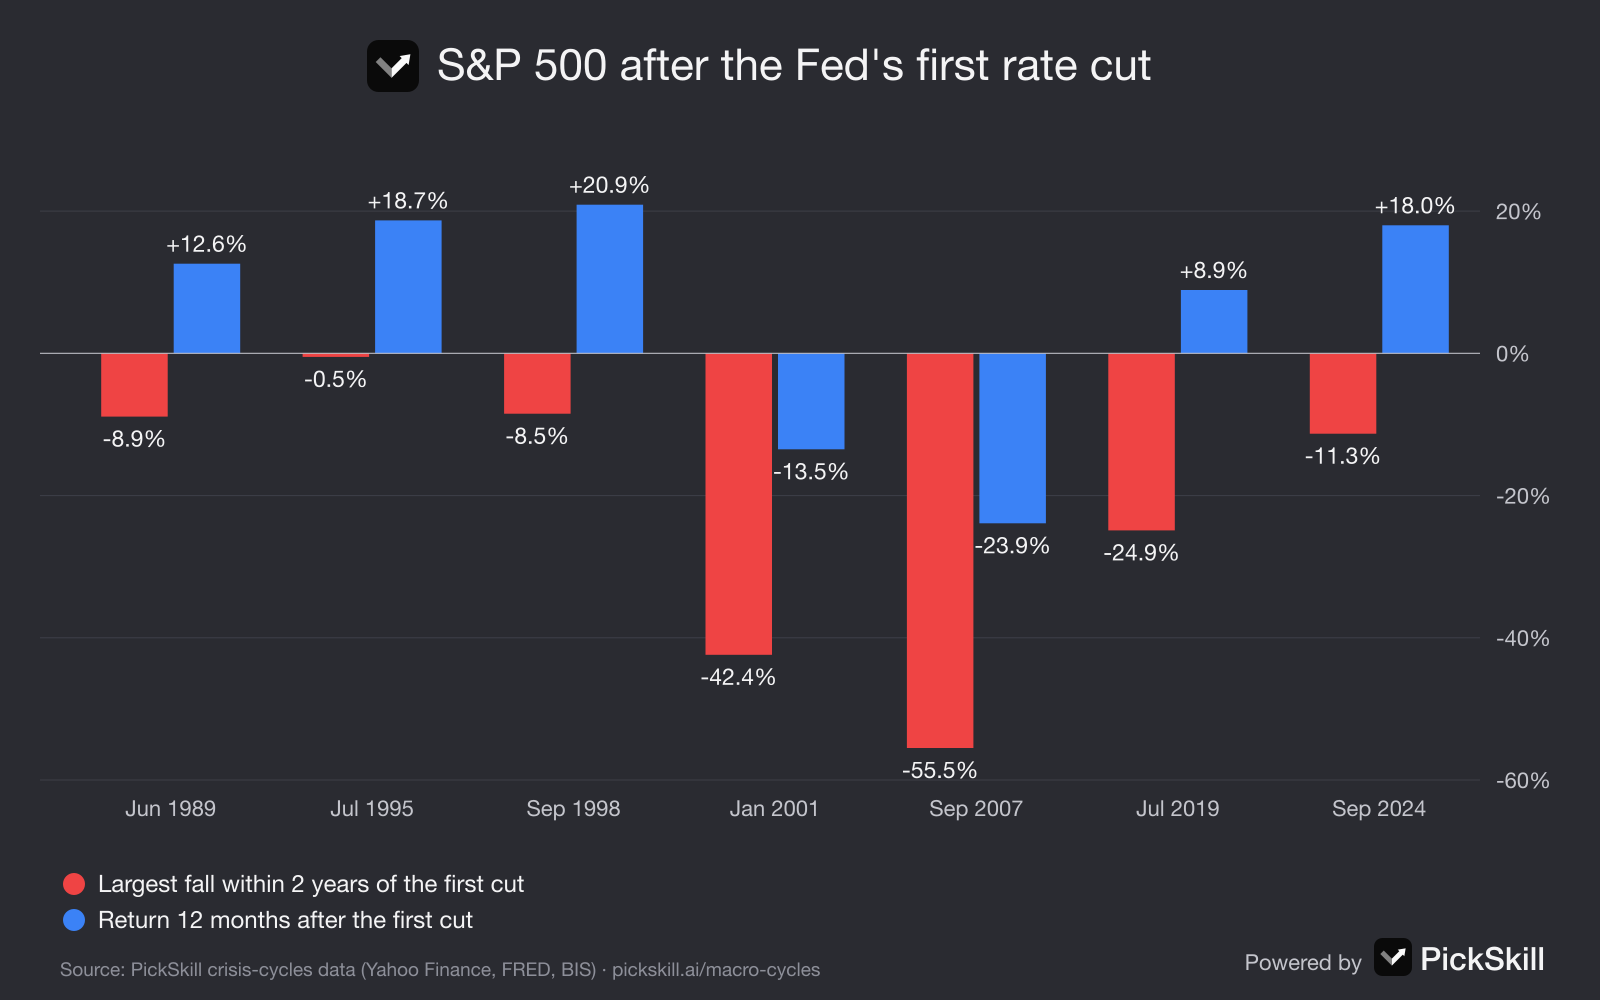
FRB の最初の利下げは、株が底を打ったことを示す信頼できるシグナルではありません。2001 年と 2007 年のように景気後退が続いた場合、S&P500 は初回利下げの後さらに 42% と 56% 下落し、1 年後も下回っていました。1995 年、1998 年、2024 年のように景気後退がなかった場合、最大の下落は 0.5〜11% にとどまり、1 年後の株価は 18〜21% 上昇していました。 結果を決めるのは利下げではなく景気です。過去の危機では、より信頼できる転換点はもっと後、中央銀行がゼロ金利とお金の増刷で全力を出したときに訪れました。
この分析は、PickSkill の危機サイクルのページにある S&P500 の日次終値と FF 金利(実効フェデラルファンド金利)を使っています。リンクは、各数字の出どころとなるページ上の危機・局面・シグナルを指しています。
要点
- 結果は 1 つではなく 2 つ。 景気後退を伴うサイクルでは初回利下げ後に −42.4%(2001 年)と −55.5%(2007 年)。ソフトランディングでは −0.5%(1995 年)、−8.5%(1998 年)、−11.3%(2024 年)。
- 初回利下げは天井付近で来ることが多い。 2007 年、FRB は 9 月 18 日に利下げし、S&P500 はその 3 週間後にピークをつけました。
- 底は「何でもやる」とともに訪れた。 2008〜09 年の QE、2020 年 3 月 23 日の無制限 QE(まさに底値の日)、1933 年の通貨切り下げ。
- どちらの結果になりやすいかはイールドカーブが教えてくれる。 1980 年以降の米国の景気後退はすべて、逆イールドの 6〜19 カ月後に起きています。
- 今回のサイクルのここまで: FRB は 2024 年 9 月 18 日に利下げを開始し、2026 年 11 月 13 日時点で S&P500 は 34.6% 上昇していました。
FRB の初回利下げの後、株価はどうなるのか?
景気後退が続くかどうかで決まります。下の表は、1989 年以降の FRB の各利下げサイクルの初回利下げと、その後の S&P500 の動きを日次終値で示したものです。
| 初回利下げ | 景気後退は続いたか | 2 年以内の S&P500 の最大下落 | 安値 | 12 カ月後の S&P500 |
|---|---|---|---|---|
| 1989 年 6 月 6 日 | はい(1990 年 7 月から) | −8.9% | 1990 年 10 月 | +12.6% |
| 1995 年 7 月 6 日 | いいえ | −0.5% | 1995 年 7 月 | +18.7% |
| 1998 年 9 月 29 日 | いいえ | −8.5% | 1998 年 10 月 | +20.9% |
| 2001 年 1 月 3 日 | はい | −42.4% | 2002 年 10 月 9 日 | −13.5% |
| 2007 年 9 月 18 日 | はい | −55.5% | 2009 年 3 月 9 日 | −23.9% |
| 2019 年 7 月 31 日 | はい(コロナ・ショック) | −24.9% | 2020 年 3 月 23 日 | +8.9% |
| 2024 年 9 月 18 日 | 現時点ではなし | −11.3% | 2025 年 4 月 8 日 | +18.0% |
出典:PickSkill 危機サイクルのデータ(S&P500 の終値は Yahoo Finance、FF 金利は FRED)。下落率は初回利下げ当日の終値から測っています。
なぜ初回利下げは底ではないのか?
本当の景気悪化局面では、FRB はまだ広がりつつあるダメージに対応して利下げするからです。企業収益、信用、雇用は初回利下げの後も何カ月も悪化し続け、株もそれに引きずられて下がります。IT バブル崩壊では、2001 年 1 月 3 日の FRB の緊急利下げはナスダックのピークから 10 カ月後でしたが、S&P500 はそこからさらに 21 カ月下がり続け、9.11 やエンロン、ワールドコムの不祥事を経験しました。世界金融危機では、2007 年 9 月 18 日の初回利下げは市場の天井の 3 週間前で、S&P500 はその後 55.5% 下落しました。PickSkill のプレイブックでは、初回利下げは危機の前半戦、つまり現金が勝ち株が下がり続ける局面に属します。シグナルボードのFRB 金利サイクルのシグナルにもそのとおり「最初の利下げは底ではない。金利ほぼゼロが転換点」と記しています。
では、何が底を示してきたのか?
底は、政策が「無制限」に転じたときに訪れてきました。ゼロかそれに近い金利に加え、投げ売りを止められるほど大規模なお金の増刷や政府保証です。2008〜09 年、FRB は 2008 年 11 月 25 日に QE1 を発表し、12 月 16 日にゼロ金利とし、2009 年 3 月 18 日に QE を拡大しました。S&P500 はその流れのさなか、2009 年 3 月 9 日に底を打ちました。2020 年は FRB が 3 月 23 日に無制限の国債購入を約束し、その日がまさに終値ベースの安値でした。欧州債務危機では、2012 年 7 月 26 日のマリオ・ドラギの「何でもやる」発言が、ECB が 1 枚の国債も買わないうちにパニックを終わらせました。PickSkill ではこの時点を転換点と呼び、6 つの法則の 2 つ目は転換点は最初の利下げではなく無制限の支援というものです。2008 年の利下げと QE の流れを S&P500 と並べて見るには、2008 年にズームした年表を開いてください。
景気後退が続くかどうかはどう見分けるのか?
事前に確実にわかる方法はありませんが、2 つの結果を分けてきたシグナルがいくつかあります。1 つ目はイールドカーブです。1980 年以降の米国の 6 回の景気後退はすべて、その 6〜19 カ月前から 10 年国債利回りが 2 年国債利回りを下回る持続的な逆イールドが先行しており、リスクの窓はカーブが再びプラスに転じたときに開く傾向がありました。ただし、すべての逆イールドが景気後退につながったわけではありません。1998 年の短い逆転では起きませんでしたし、2022〜24 年の逆イールドは過去最長の 784 日で、まだ結論の出ていないケースです。2 つ目は信用です。2001 年と 2008 年には初回利下げの後に社債と国債の利回り差が大きく広がりましたが、1995 年と 1998 年にはすぐに落ち着きました。3 つ目は、FRB が失業の増加に対応して利下げしているのか、それとも「保険」として利下げしているのかです。PickSkill のシグナルボードではイールドカーブと信用スプレッドを毎日追っており、金融危機の前兆のガイドでは、それぞれが過去の危機の前にどう動いたかを解説しています。
今回のサイクルにとって何を意味するのか?
2026 年 11 月 13 日までのデータでは、今回のサイクルはここまでソフトランディングに見えます。FRB は 2024 年 9 月 18 日に初回利下げを行い、累計 145 ベーシスポイント引き下げて金利は 3.88% になりました。それ以降の S&P500 の最大下落は 2025 年 4 月の 11.3% で、初回利下げ当日の水準を 34.6% 上回っていました。2022 年 7 月から 2024 年 8 月まで逆イールドだったイールドカーブは +0.27% とプラスに転じ、信用スプレッドは 1.48% と落ち着いた水準でした。上の歴史は、逆イールドが解消した後の期間こそ注意が必要だと示しています。もしこれが 2001 年型のサイクルに変わったら自分の保有銘柄がどう耐えるかを確かめるには、PickSkill の AI アナリストに 2001 年と 2007 年の道筋でポートフォリオのストレステストを頼んでみてください。また、下落局面では株のテクニカル分析とファンダメンタル分析の見方が食い違うこともあります。
FAQ
FRB の初回利下げの後、株は上がりますか? 景気後退が続かない場合に限ります。1995 年、1998 年、2024 年の初回利下げの後、S&P500 は 1 年後に 18〜21% 上昇していました。景気後退が続いた 2001 年と 2007 年の初回利下げの後は、さらに 42% と 56% 下落し、1 年後も下回っていました。
2007 年に FRB が利下げを始めた後、株はどこまで下がりましたか? FRB の初回利下げは 2007 年 9 月 18 日でした。S&P500 はその 3 週間後の 2007 年 10 月 9 日にピークをつけ、2009 年 3 月 9 日に底を打ちました。初回利下げ当日の水準から 55.5% 下の水準です。
2008 年と 2020 年の弱気相場の底を示したのは何ですか? どちらも FRB が全力を出したときでした。S&P500 は QE1(2008 年 11 月)とその拡大(2009 年 3 月 18 日)の間の 2009 年 3 月 9 日、そして FRB が無制限の国債購入を約束した 2020 年 3 月 23 日に底を打ちました。
初回利下げは強気材料ですか、弱気材料ですか? それだけではどちらとも言えません。健全な景気の中での「保険」なら強気材料、すでに始まっている景気後退への対応なら弱気材料です。利下げそのものより、信用スプレッド、イールドカーブ、失業率のほうがよい手がかりになってきました。
今回の FRB の利下げサイクルはいつ始まりましたか? 今回のサイクルの初回利下げは 2024 年 9 月 18 日でした。2026 年 11 月 13 日までに累計 145 ベーシスポイント引き下げて 3.88% とし、S&P500 は初回利下げ当日より 34.6% 高い水準にありました。