연준 첫 금리 인하 후 주가는? 7번의 사이클
연준 첫 금리 인하 후 경기침체가 오면 S&P 500은 42~56% 더 떨어졌고, 침체가 없으면 1년 뒤 18~21% 올랐습니다. 1989년 이후 7번의 인하 사이클.
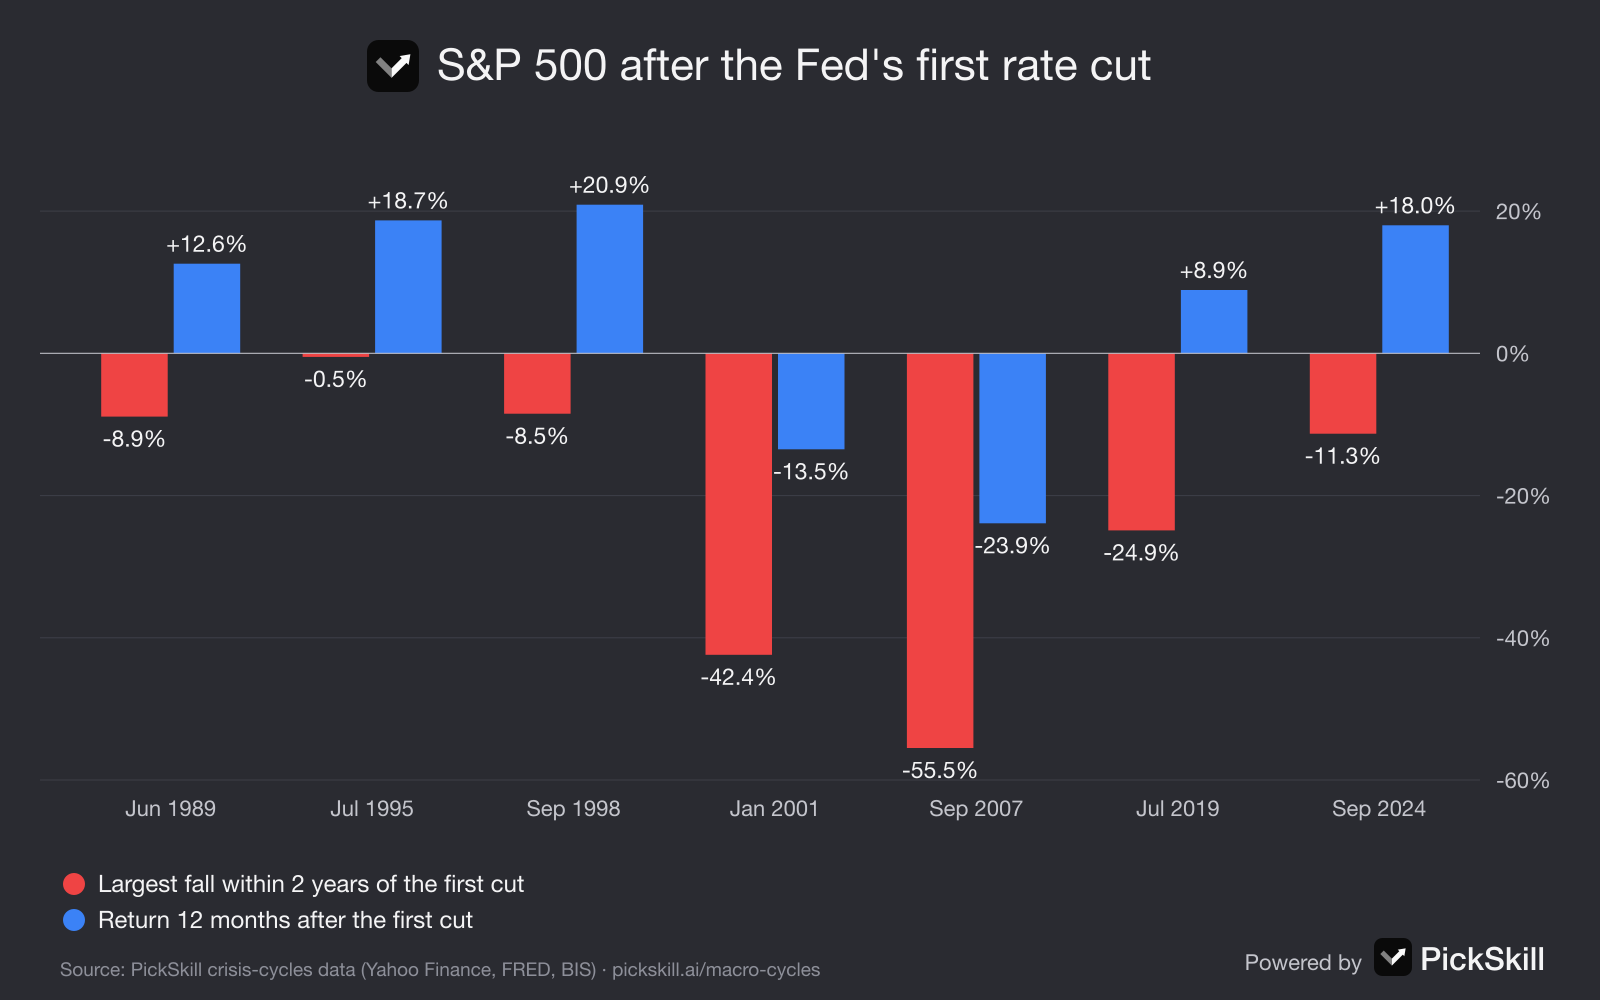
연준의 첫 금리 인하는 주식이 바닥을 쳤다는 믿을 만한 신호가 아닙니다. 2001년과 2007년처럼 경기침체가 뒤따랐을 때 S&P 500은 첫 인하 이후 각각 42%, 56% 더 떨어졌고 1년 뒤에도 더 낮았습니다. 1995년, 1998년, 2024년처럼 경기침체가 없었을 때는 최대 하락폭이 0.511%에 그쳤고 1년 뒤 주가는 1821% 올라 있었습니다. 결과를 가른 것은 금리 인하가 아니라 경기였습니다. 과거 위기에서 더 믿을 만한 전환점은 그 뒤, 중앙은행이 제로금리와 돈 풀기로 총력전에 나섰을 때 왔습니다.
이 분석은 PickSkill 위기 사이클 페이지의 S&P 500 일간 종가와 실효 연방기금금리를 사용합니다. 링크는 각 숫자의 출처가 된 페이지의 위기, 단계, 신호로 연결됩니다.
핵심 요약
- 결과는 하나가 아니라 두 가지입니다. 경기침체 사이클: 첫 인하 후 −42.4%(2001), −55.5%(2007). 연착륙: −0.5%(1995), −8.5%(1998), −11.3%(2024).
- 첫 인하는 고점 근처에서 나오는 경우가 많습니다. 2007년 연준은 9월 18일 금리를 내렸고, S&P 500은 3주 뒤 고점을 찍었습니다.
- 바닥은 "무엇이든 하겠다"와 함께 왔습니다. 2008–09년 QE, 2020년 3월 23일 무제한 QE(정확히 저점), 1933년 평가절하.
- 장단기 금리차가 어느 쪽 결과일 가능성이 큰지 알려줍니다. 1980년 이후 미국의 모든 경기침체는 장단기 금리 역전 6~19개월 뒤에 왔습니다.
- 이번 사이클의 현재까지: 연준은 2024년 9월 18일 인하를 시작했고, 2026년 11월 13일 기준 S&P 500은 34.6% 높은 수준입니다.
연준이 첫 금리 인하를 하면 주식은 어떻게 될까?
경기침체가 뒤따르느냐에 달려 있습니다. 아래 표는 1989년 이후 연준의 각 인하 사이클 첫 인하와 그 뒤 S&P 500의 움직임을 일간 종가로 측정한 것입니다.
| 첫 인하 | 경기침체 발생? | 2년 내 S&P 500 최대 하락 | 저점 | 12개월 뒤 S&P 500 |
|---|---|---|---|---|
| 1989년 6월 6일 | 예, 1990년 7월부터 | −8.9% | 1990년 10월 | +12.6% |
| 1995년 7월 6일 | 아니요 | −0.5% | 1995년 7월 | +18.7% |
| 1998년 9월 29일 | 아니요 | −8.5% | 1998년 10월 | +20.9% |
| 2001년 1월 3일 | 예 | −42.4% | 2002년 10월 9일 | −13.5% |
| 2007년 9월 18일 | 예 | −55.5% | 2009년 3월 9일 | −23.9% |
| 2019년 7월 31일 | 예, 코로나 충격 | −24.9% | 2020년 3월 23일 | +8.9% |
| 2024년 9월 18일 | 아직 없음 | −11.3% | 2025년 4월 8일 | +18.0% |
출처: PickSkill 위기 사이클 데이터(Yahoo Finance의 S&P 500 종가, FRED의 연방기금금리). 하락폭은 첫 인하 당일 종가 기준입니다.
왜 첫 금리 인하가 바닥이 아닐까?
진짜 경기 하강기에는 연준이 아직 진행 중인 피해에 대응해 금리를 내리기 때문입니다. 기업 이익, 신용, 고용은 첫 인하 이후에도 몇 달 동안 계속 나빠지고, 주식도 따라 내려갑니다. 닷컴 버블 붕괴 때 연준의 2001년 1월 3일 긴급 인하는 나스닥 고점 10개월 뒤에 나왔지만, S&P 500은 9·11과 엔론·월드컴 스캔들을 거치며 21개월을 더 떨어졌습니다. 글로벌 금융위기 때는 2007년 9월 18일 첫 인하가 시장 고점보다 3주 먼저 나왔고, S&P 500은 이후 55.5% 떨어졌습니다. PickSkill의 패턴 정리에서 첫 인하는 현금이 이기고 주식이 계속 떨어지는 위기의 전반전에 속합니다. 신호판의 연준 사이클 신호에도 그렇게 적혀 있습니다. 첫 인하는 바닥이 아니고, 0에 가까운 금리가 분수령입니다.
그렇다면 무엇이 바닥을 알려 줬을까?
바닥은 정책이 무제한으로 바뀌었을 때 왔습니다. 금리를 0 또는 그 근처로 내리고, 강제 매도를 멈출 만큼 큰 돈 풀기나 정부 보증이 더해졌을 때입니다. 2008–09년 연준은 2008년 11월 25일 QE1을 발표하고, 12월 16일 금리를 0으로 내린 뒤, 2009년 3월 18일 QE를 확대했습니다. S&P 500은 그 한가운데인 2009년 3월 9일 바닥을 쳤습니다. 2020년에는 연준이 3월 23일 무제한 채권 매입을 약속했고, 그날이 정확히 종가 기준 저점이었습니다. 유럽 재정위기 때는 2012년 7월 26일 마리오 드라기의 "무엇이든 하겠다"가 ECB의 채권 매입 없이도 공포를 끝냈습니다. PickSkill은 이 시점을 분수령이라고 부르며, 여섯 가지 규칙 중 두 번째가 전환점은 첫 금리 인하가 아니라 무제한 지원이라는 것입니다. 2008년 금리 인하와 QE의 순서를 S&P 500과 함께 보려면 2008년으로 확대한 타임라인을 열어 보세요.
경기침체가 올지 어떻게 알 수 있을까?
미리 알 수는 없지만, 두 결과를 갈라 준 신호가 몇 가지 있습니다. 첫째는 수익률 곡선입니다. 1980년 이후 미국의 경기침체 여섯 번은 모두 10년물 국채 금리가 2년물보다 낮아지는 지속적인 역전이 6~19개월 앞서 있었고, 위험 구간은 곡선이 다시 플러스로 돌아설 때 열리는 경향이 있었습니다. 모든 역전이 경기침체로 이어진 것은 아닙니다. 1998년의 짧은 역전은 그렇지 않았고, 784일로 역대 최장이었던 2022–24년 역전은 아직 결론이 나지 않은 사례입니다. 둘째는 신용입니다. 2001년과 2008년에는 첫 인하 이후 회사채와 국채의 금리 차이가 크게 벌어졌지만, 1995년과 1998년에는 빠르게 진정되었습니다. 셋째는 연준이 실업률 상승에 대응해 금리를 내리는지, 아니면 "보험성"으로 내리는지입니다. PickSkill 신호판은 장단기 금리차와 신용 스프레드를 매일 추적하며, 금융위기 경고 신호 가이드에서 각 신호가 과거 위기 전에 어떻게 움직였는지 설명합니다.
이번 사이클에는 어떤 의미가 있을까?
2026년 11월 13일까지의 데이터로 보면, 이번 사이클은 지금까지 연착륙처럼 보입니다. 연준은 2024년 9월 18일 첫 인하를 했고, 금리를 145bp 내려 3.88%로 낮췄습니다. 그 뒤 S&P 500의 최대 하락은 2025년 4월의 11.3%였고, 첫 인하 당일보다 34.6% 높은 수준이었습니다. 2022년 7월부터 2024년 8월까지 역전되어 있던 장단기 금리차는 +0.27%로 플러스가 되었고, 신용 스프레드는 1.48%로 안정적이었습니다. 위의 역사는 역전이 끝난 뒤의 시기도 여전히 지켜볼 가치가 있다고 말합니다. 이번 사이클이 2001년형으로 바뀐다면 내 보유 자산이 어떻게 버틸지 확인하려면 PickSkill의 AI 애널리스트에게 2001년과 2007년 경로로 내 포트폴리오를 스트레스 테스트해 달라고 요청하거나, 하락장에서 한 종목에 대한 기술적 분석과 기본적 분석이 어떻게 엇갈릴 수 있는지 읽어 보세요.
FAQ
연준의 첫 금리 인하 후 주식은 오르나요? 경기침체가 뒤따르지 않을 때만 그렇습니다. 1995년, 1998년, 2024년 첫 인하 후 S&P 500은 1년 뒤 18~21% 올라 있었습니다. 경기침체가 뒤따른 2001년과 2007년 첫 인하 후에는 42%, 56% 더 떨어졌고 1년 뒤에도 더 낮았습니다.
2007년 연준이 인하를 시작한 뒤 주식은 얼마나 떨어졌나요? 연준의 첫 인하는 2007년 9월 18일이었습니다. S&P 500은 3주 뒤인 2007년 10월 9일 고점을 찍었고, 2009년 3월 9일 첫 인하 당일 대비 55.5% 낮은 수준에서 바닥을 쳤습니다.
2008년과 2020년 약세장의 바닥은 무엇이 알려 줬나요? 두 번 모두 연준의 총력 대응이었습니다. S&P 500은 QE1(2008년 11월)과 그 확대(2009년 3월 18일) 사이인 2009년 3월 9일, 그리고 연준이 무제한 채권 매입을 약속한 2020년 3월 23일에 바닥을 쳤습니다.
첫 금리 인하는 호재인가요, 악재인가요? 그 자체로는 어느 쪽도 아닙니다. 건강한 경기에서의 "보험성" 인하라면 호재이고, 이미 시작된 경기침체에 대한 대응이라면 악재입니다. 인하 자체보다 신용 스프레드, 수익률 곡선, 실업률이 더 나은 길잡이였습니다.
이번 연준 인하 사이클은 언제 시작되었나요? 이번 사이클의 첫 인하는 2024년 9월 18일이었습니다. 2026년 11월 13일까지 145bp를 내려 3.88%가 되었고, S&P 500은 첫 인하 당일보다 34.6% 높았습니다.