危机中真的现金为王吗?12 次危机的答案
现金赢在恐慌期,输在复苏期。12 次危机中的美元数据:什么时候持有现金最划算,什么时候缩水 58%,以及为什么要看是谁的现金。
在通缩型危机的上半场,现金为王,尤其是美元;但到了下半场,央行印钱、通胀侵蚀购买力,现金往往是表现最差的资产。 2008 年危机中,美元指数上涨 24.9%,同期标普 500 下跌 57%。随后利率在零附近待了七年,到 2016 年,1 美元现金的购买力缩水了 10.7%。1971–82 年间更是缩水了 58%。现金能不能保护你,取决于两个问题:这次危机是通缩还是通胀?你手里的是哪种货币?
下文数据来自 PickSkill 的危机周期页面,它追踪 1929 年以来 12 次危机中的现金、黄金、房价和股票。文中链接直接指向页面上对应的危机或信号。
要点
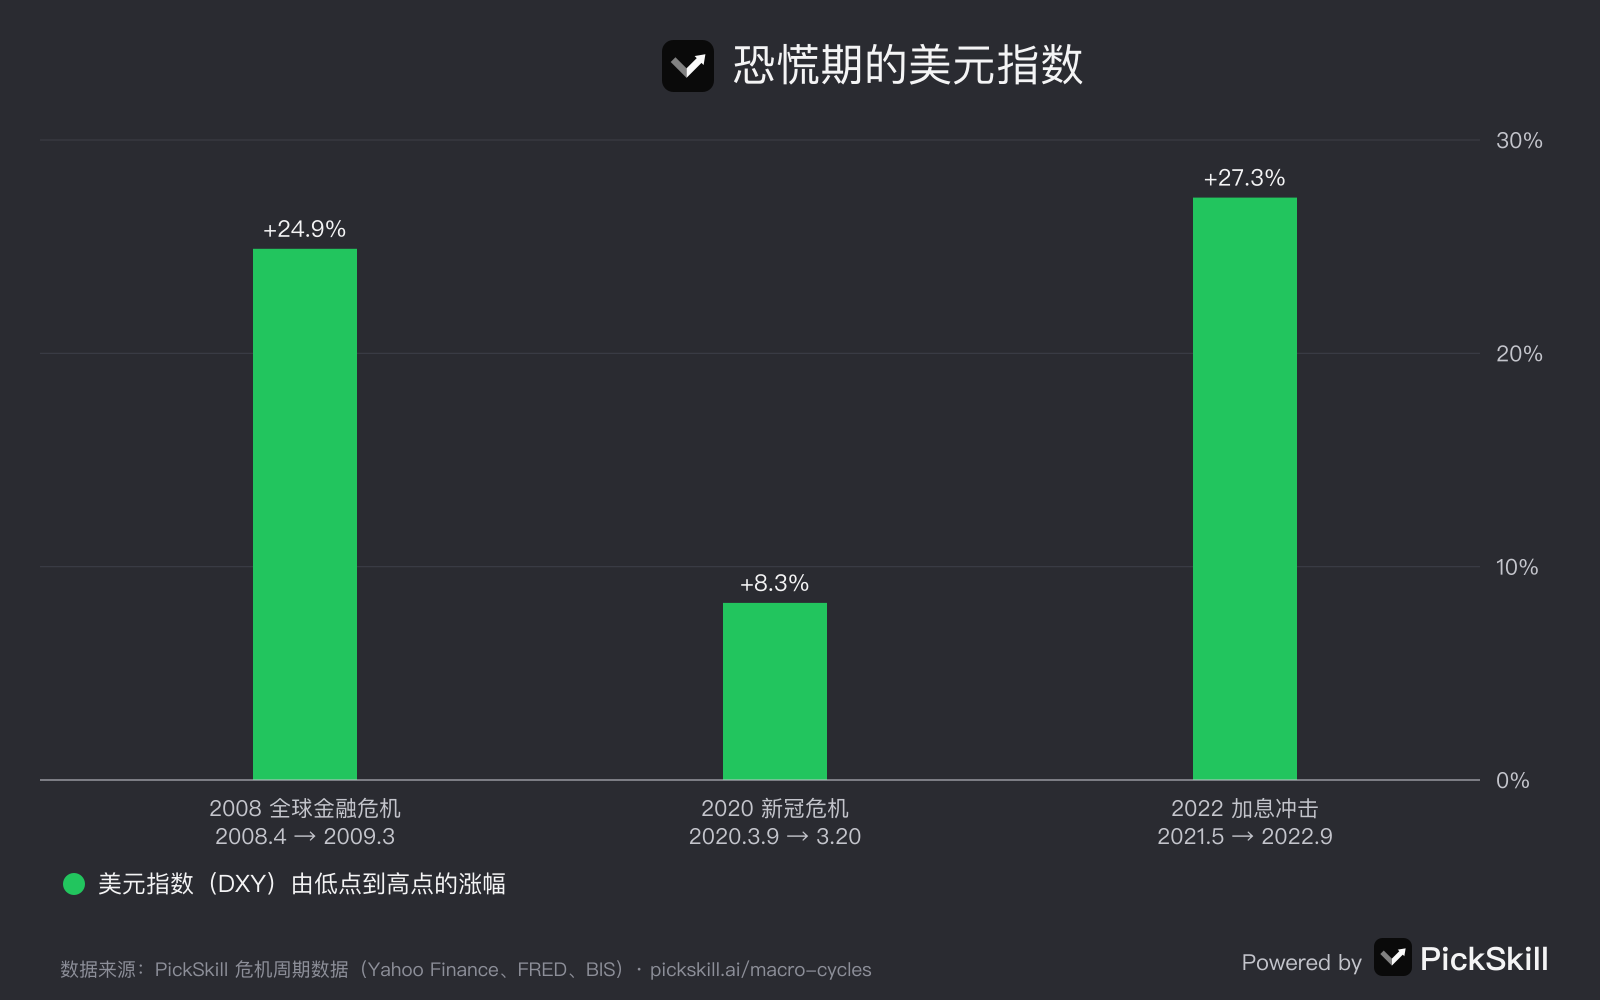
- 恐慌期人人都要美元。 美元指数 2008–09 年上涨 24.9%,2020 年 3 月 11 天上涨 8.3%,2021–22 年上涨 27.3%。
- 救市之后现金吃亏。 零利率加印钱,让 1 美元现金的实际购买力在 2009–16 年缩水 10.7%,2020–22 年缩水 12.5%。
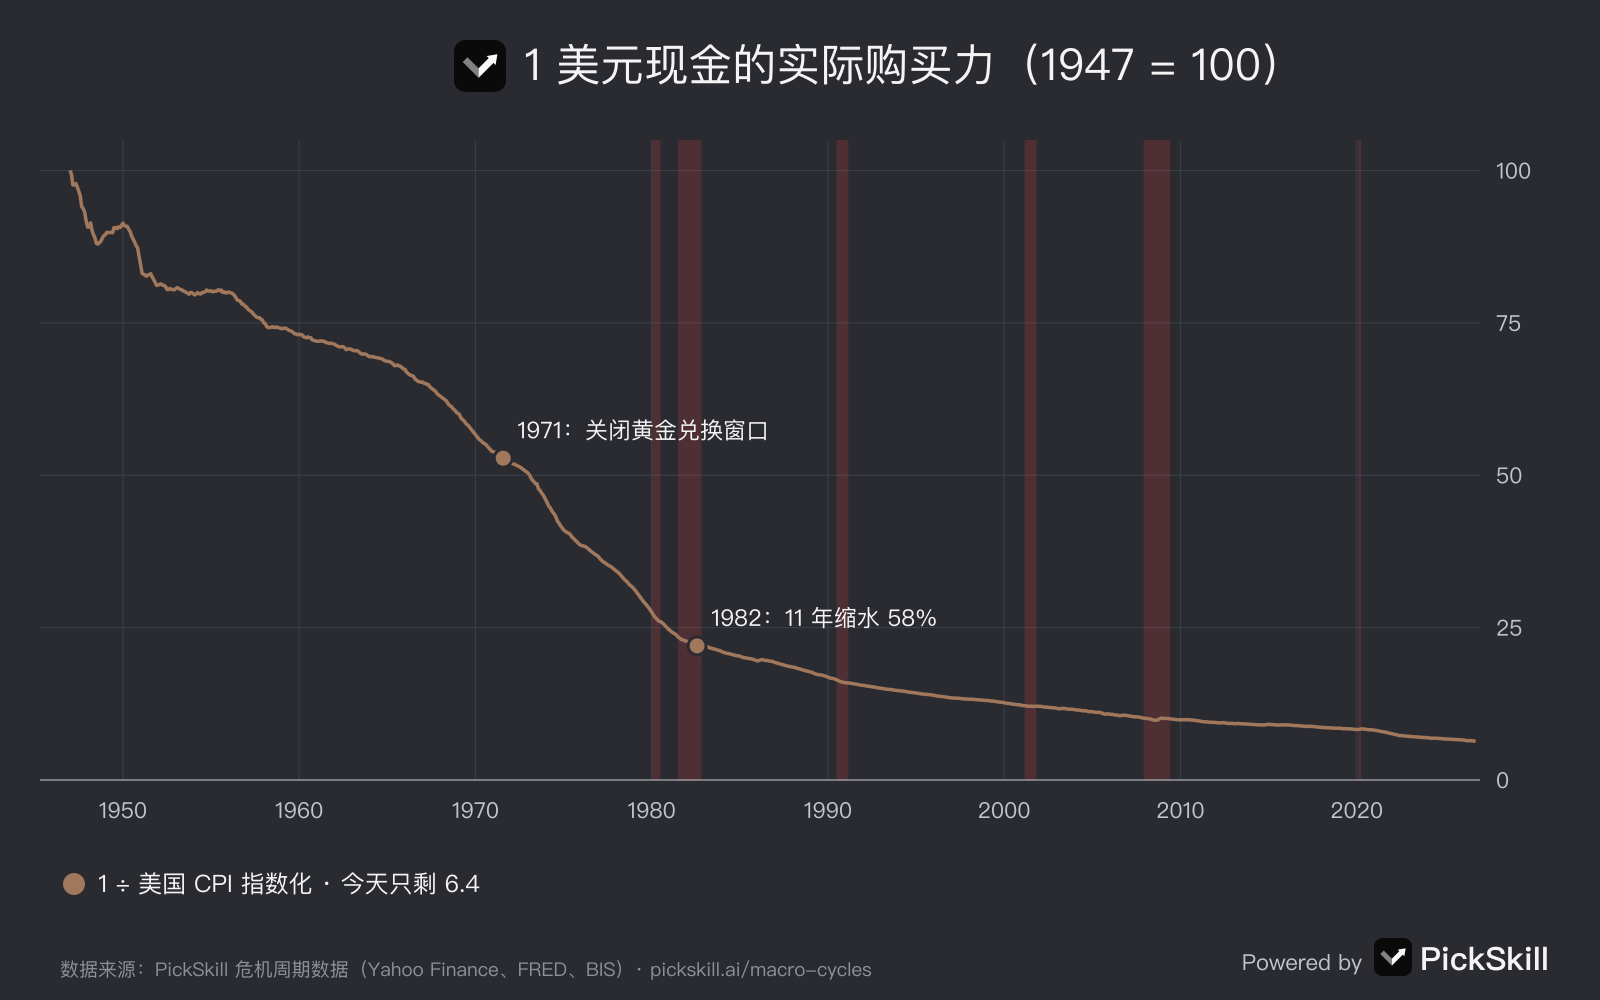
- 通胀型危机正好相反。 1971–82 年,1 美元现金的购买力缩水 58%,同期黄金涨了十倍以上。
- 通缩才是现金真正称王的时候。 1929–33 年物价下跌约四分之一;1990 年后的二十年里,日元现金跑赢了几乎所有日本资产。
- "现金"指的是储备货币。 1997 年泰国、韩国和印尼的储户,一半甚至更多的积蓄被本币贬值吞掉。
为什么危机初期现金会赢?
因为危机的第一阶段是被迫卖出其他一切。银行收贷、基金遭赎回、加杠杆的投资者被追加保证金,大家都要卖资产换回唯一欠着的东西:钱。在全球大部分地方,这指的就是美元。于是股票、房产、公司债乃至黄金都在跌,只有美元在涨。PickSkill 把这个阶段叫作危机上半场,此时现金在四类资产中排第一。仪表盘用美元急涨信号跟踪它:美元指数 3 个月上涨 6% 以上,历史上意味着全球美元荒。2008 年危机中,美元指数从 2008 年 4 月的 71.3 涨到 2009 年 3 月的 89.1,是雷曼倒闭期间唯一上涨的主要资产。
为什么救市之后现金会输?
因为救市的钱是新印出来的,同时利率被压到接近零。央行一旦"不惜一切代价",也就是 PickSkill 所说的分水岭,储户几乎拿不到利息,物价却继续上涨。2008 年后,美联储从 2008 年 12 月到 2015 年 12 月把利率维持在零附近,1 美元现金的实际购买力在 2009 年 3 月到 2016 年 3 月间缩水 10.7%。2020 年新冠危机后,美国货币总量一年增长约四分之一,通胀最高到 9.1%,1 美元在 2020 年 3 月到 2022 年 6 月间缩水 12.5%。同一时期,黄金和股票都强劲反弹。上半场持有现金是对的,下半场继续持有代价很高。
通胀引发的危机里,现金还是避风港吗?
不是。当危机的起因是钱太多而不是钱太少时,现金是四类资产里最差的。最典型的是 1970 年代滞胀:从 1971 年 8 月美国关闭黄金兑换窗口,到 1982 年 8 月,1 美元现金的购买力缩水 58.3%,那十年的大部分时间里存款利率都跑输通胀。同期黄金从 35 美元涨到 850 美元,美国房价翻了一倍多,股市名义上原地踏步。直到沃尔克把利率提高到 20% 左右、实际利率大幅转正,现金才重新有吸引力。2022 年加息冲击是这枚硬币的另一面:利率快速上升后,短期国债收益率约 5%,股票和长期债券一起下跌,持有现金反而最稳。
什么时候才是真正的"现金为王"?
债务通缩时,物价下跌、其他资产全线下跌,现金才真正称王。大萧条期间,美国消费物价在 1929 到 1933 年下跌约 27%,现金的实际价值上升了大约三分之一,同期股票跌了 86%,房价跌了约四分之一。代价是美国三分之一的银行倒闭,所以真正安全的"现金"是现钞或国债,而不是存款。1990 年后的日本是现代的例子:物价二十年持平甚至下跌,日元对美元从约 160 升到 1995 年的 80,日元现金默默跑赢了下跌 80% 的日本股市和连跌十五年的地价。这正是页面的第五条规律:现金是否为王,取决于通缩还是通胀。
持有哪种货币的现金有区别吗?
有,而且在新兴市场危机中,这比什么都重要。1997 年亚洲金融危机中,泰铢、韩元和印尼盾对美元贬值了一半到五分之四。持有本币"现金"的储户损失惨重,持有美元的人则毫发无损。欧债危机期间,希腊、西班牙和意大利的存款大量流向瑞郎和德国、美国账户,瑞郎升值约 30%,直到 2011 年 9 月瑞士央行设定汇率上限。危机期间,储备货币和其他货币之间的差距被拉到最大。
怎么判断现在处在哪个阶段?
可以看 PickSkill 的实时信号仪表盘,它用历次拐点附近出现过的阈值来检查 11 项指标。和现金最相关的是美元急涨、美联储加息降息周期和美联储资产负债表:美元急涨说明现金正在赢;资产负债表 3 个月扩张 5% 以上,说明救市已经开始、现金快要输了。想了解黄金这一侧的表现,可以读金融危机中黄金会涨吗。想检验自己的配置,可以问 PickSkill 的 AI 分析师:你的持仓在 2008 年和 2020 年的每个阶段表现如何?
FAQ
经济衰退时现金为王吗? 在通缩型衰退的恐慌期是的:现金,尤其是美元,在股票、房产甚至黄金都下跌时保住了价值。但央行把利率降到零并开始印钱后,现金的实际价值会缩水,在复苏期一直持有的代价很高。
2008 年美元涨了多少? 美元指数从 2008 年 4 月的 71.3 涨到 2009 年 3 月的 89.1,涨幅 24.9%,因为全球银行和基金都在抢美元。它是雷曼倒闭期间少数上涨的资产之一。
1970 年代现金缩水了多少? 1971 年 8 月到 1982 年 8 月,1 美元现金的购买力缩水 58.3%。通胀在 1980 年最高到 14.8%,那十年大部分时间存款利率都低于通胀。
危机中持有弱势货币的现金安全吗? 往往不安全。1997 年泰铢、韩元和印尼盾对美元贬值一半到五分之四,本币储蓄随之缩水。危机期间储备货币升值,弱势货币贬值。
危机之后什么时候该把现金换成资产? 历史上的信号是央行全力出手:利率接近零,再加上大规模印钱。黄金和股票通常在此后几周到几个月内见底,而现金在之后几年里持续损失购买力。