美联储首次降息后股市怎么走?7 轮周期数据
首次降息后若出现衰退,标普 500 还会再跌 42–56%;没有衰退,一年后上涨 18–21%。1989 年以来 7 轮降息周期的完整数据。
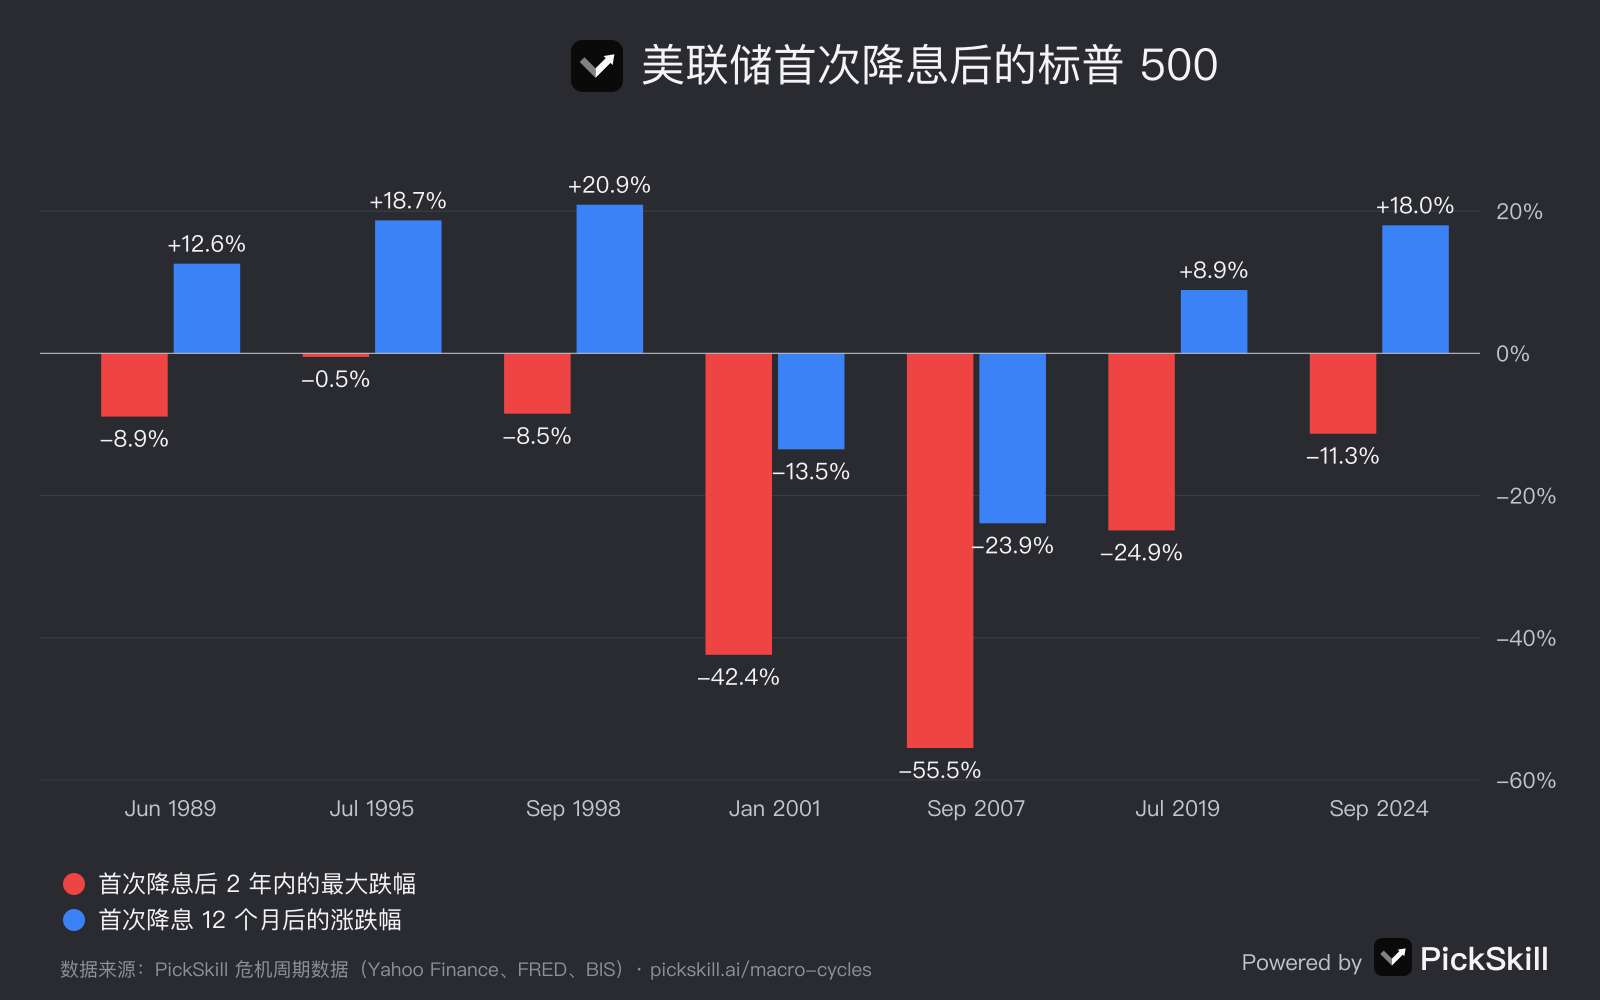
美联储首次降息并不是股市见底的可靠信号。如果随后出现衰退,比如 2001 年和 2007 年,标普 500 在首次降息后又分别跌了 42% 和 56%,一年后仍然更低;如果没有衰退,比如 1995、1998 和 2024 年,最大回撤只有 0.5–11%,一年后上涨 18–21%。 决定结果的是经济,而不是降息本身。在历次危机中,更可靠的拐点来得更晚:央行全力出手,零利率加印钱。
本文使用 PickSkill 危机周期页面上的标普 500 每日收盘价和联邦基金实际利率,每个数字都链接到页面上对应的危机、阶段或信号。
要点
- 两种结局,而不是一种。 衰退周期:首次降息后标普再跌 42.4%(2001)和 55.5%(2007)。软着陆:−0.5%(1995)、−8.5%(1998)、−11.3%(2024)。
- 首次降息常出现在顶部附近。 2007 年 9 月 18 日美联储首次降息,三周后标普 500 见顶。
- 底部伴随"不惜一切代价"。 2008–09 年的 QE、2020 年 3 月 23 日的无限 QE(恰好是最低点)、1933 年的美元贬值。
- 收益率曲线能提示哪种结局更可能。 1980 年以来每次美国衰退,都出现在曲线倒挂 6–19 个月之后。
- 本轮周期迄今: 美联储 2024 年 9 月 18 日开始降息;截至 2026 年 11 月 13 日,标普 500 上涨了 34.6%。
美联储首次降息后,股市会怎么走?
取决于之后有没有衰退。下表列出 1989 年以来美联储每轮降息周期的第一次降息,以及标普 500 之后的表现(按每日收盘价计算)。
| 首次降息 | 之后是否衰退 | 2 年内最大跌幅 | 低点 | 12 个月后 |
|---|---|---|---|---|
| 1989-06-06 | 是,1990 年 7 月开始 | −8.9% | 1990 年 10 月 | +12.6% |
| 1995-07-06 | 否 | −0.5% | 1995 年 7 月 | +18.7% |
| 1998-09-29 | 否 | −8.5% | 1998 年 10 月 | +20.9% |
| 2001-01-03 | 是 | −42.4% | 2002-10-09 | −13.5% |
| 2007-09-18 | 是 | −55.5% | 2009-03-09 | −23.9% |
| 2019-07-31 | 是,新冠冲击 | −24.9% | 2020-03-23 | +8.9% |
| 2024-09-18 | 迄今没有 | −11.3% | 2025-04-08 | +18.0% |
数据来源:PickSkill 危机周期数据(标普 500 收盘价来自 Yahoo Finance,联邦基金利率来自 FRED)。跌幅从首次降息当天的收盘价算起。
为什么首次降息不是底?
因为在真正的下行周期里,美联储降息是在应对仍在扩散的损伤。首次降息之后的几个月里,企业盈利、信贷和就业还在继续恶化,股市跟着下跌。互联网泡沫中,美联储 2001 年 1 月 3 日的紧急降息距纳指见顶已有十个月,此后标普 500 又跌了 21 个月,其间经历了 9·11 以及安然、世通丑闻。全球金融危机中,2007 年 9 月 18 日的首次降息出现在股市见顶之前三周,随后标普 500 跌了 55.5%。在 PickSkill 的模型里,首次降息属于危机上半场:这个阶段现金赢、股票继续跌。仪表盘上的美联储周期信号也写得很清楚:首次降息不等于底部,利率降到接近零才是分水岭。
那么底部是由什么标志的?
底部出现在政策变成"无限"的时候:利率降到零或接近零,再加上足以止住被迫抛售的印钱或政府担保。2008–09 年,美联储 2008 年 11 月 25 日宣布 QE1,12 月 16 日降息到零,2009 年 3 月 18 日扩大 QE;标普 500 在 2009 年 3 月 9 日见底,正好落在这一连串动作中间。2020 年,美联储 3 月 23 日承诺无限量购债,当天就是收盘最低点。欧债危机中,德拉吉 2012 年 7 月 26 日的"不惜一切代价"结束了恐慌,欧央行甚至一张债都没买。PickSkill 把这一点叫作分水岭,页面六条规律中的第二条就是:拐点是无限救市,不是第一次降息。想对照 2008 年的降息、QE 和标普 500 走势,可以打开已缩放到 2008 年的时间轴。
怎么判断之后会不会衰退?
没法提前确知,但有几个信号能区分两种结局。第一是收益率曲线:1980 年以来美国六次衰退之前,都出现了持续的倒挂(10 年期国债收益率低于 2 年期),开始于衰退前 6 到 19 个月,而风险窗口往往在曲线重新转正时打开。但并非每次倒挂都带来衰退:1998 年的短暂倒挂没有,2022–24 年持续 784 天、有记录以来最长的那次倒挂,还在接受检验。第二是信用:2001 年和 2008 年首次降息后,公司债和国债的利差大幅扩大,而 1995 年和 1998 年利差很快回落。第三是美联储降息时失业率是在上升,还是只是"预防性"降息。PickSkill 信号仪表盘每天跟踪收益率曲线和信用利差,金融危机的预警信号一文介绍了它们在历次危机前的表现。
这对本轮周期意味着什么?
按截至 2026 年 11 月 13 日的数据,本轮周期迄今更像软着陆。美联储 2024 年 9 月 18 日首次降息,累计降息 145 个基点至 3.88%。此后标普 500 最大回撤是 2025 年 4 月的 11.3%,目前比首次降息当天高 34.6%。收益率曲线在 2022 年 7 月到 2024 年 8 月间倒挂,如今已转正到 +0.27%;信用利差处在平静的 1.48%。上面的历史说明,倒挂结束后的这段时间仍值得关注。想知道如果这轮周期变成 2001 年那样,你的持仓能不能扛住,可以让 PickSkill 的 AI 分析师按 2001 年和 2007 年的路径给你的组合做压力测试,也可以阅读技术分析与基本面分析,了解下行期两种视角为何会给出不同结论。
FAQ
美联储首次降息后股市会涨吗? 只有在之后没有衰退时才会。1995、1998 和 2024 年首次降息后,一年后标普 500 上涨了 18–21%。2001 和 2007 年首次降息后出现了衰退,标普又跌了 42% 和 56%,一年后仍然更低。
2007 年美联储开始降息后,股市跌了多少? 美联储 2007 年 9 月 18 日首次降息。标普 500 三周后(10 月 9 日)见顶,2009 年 3 月 9 日见底,比首次降息当天低 55.5%。
2008 年和 2020 年熊市的底部有什么标志? 两次都是美联储全力出手。标普 500 在 2009 年 3 月 9 日见底,正好在 QE1(2008 年 11 月)和 QE1 扩大(2009 年 3 月 18 日)之间;2020 年 3 月 23 日见底,当天美联储宣布无限量购债。
首次降息是利好还是利空? 单看降息本身两者都不是。在经济健康时的"预防性"降息是利好,在衰退已经开始时的被动降息是利空。信用利差、收益率曲线和失业率比降息本身更有参考价值。
本轮美联储降息周期是什么时候开始的? 本轮首次降息在 2024 年 9 月 18 日。截至 2026 年 11 月 13 日,累计降息 145 个基点至 3.88%,标普 500 比首次降息当天高 34.6%。