經濟衰退現金為王嗎?12 次危機的答案
經濟衰退現金為王嗎?現金贏在恐慌期,輸在復甦期。12 次危機中的美元資料:什麼時候持有現金最划算,什麼時候縮水 58%,以及為什麼要看是誰的現金。
在通縮型危機的上半場,現金為王,尤其是美元;但到了下半場,央行印錢、通膨侵蝕購買力,現金往往是表現最差的資產。 2008 年危機中,美元指數上漲 24.9%,同期標普 500 下跌 57%。隨後利率在零附近待了七年,到 2016 年,1 美元現金的購買力縮水了 10.7%。1971–82 年間更是縮水了 58%。現金能不能保護你,取決於兩個問題:這次危機是通縮還是通膨?你手裡的是哪種貨幣?
下文資料來自 PickSkill 的危機週期頁面,它追蹤 1929 年以來 12 次危機中的現金、黃金、房價和股票。文中連結直接指向頁面上對應的危機或訊號。
要點
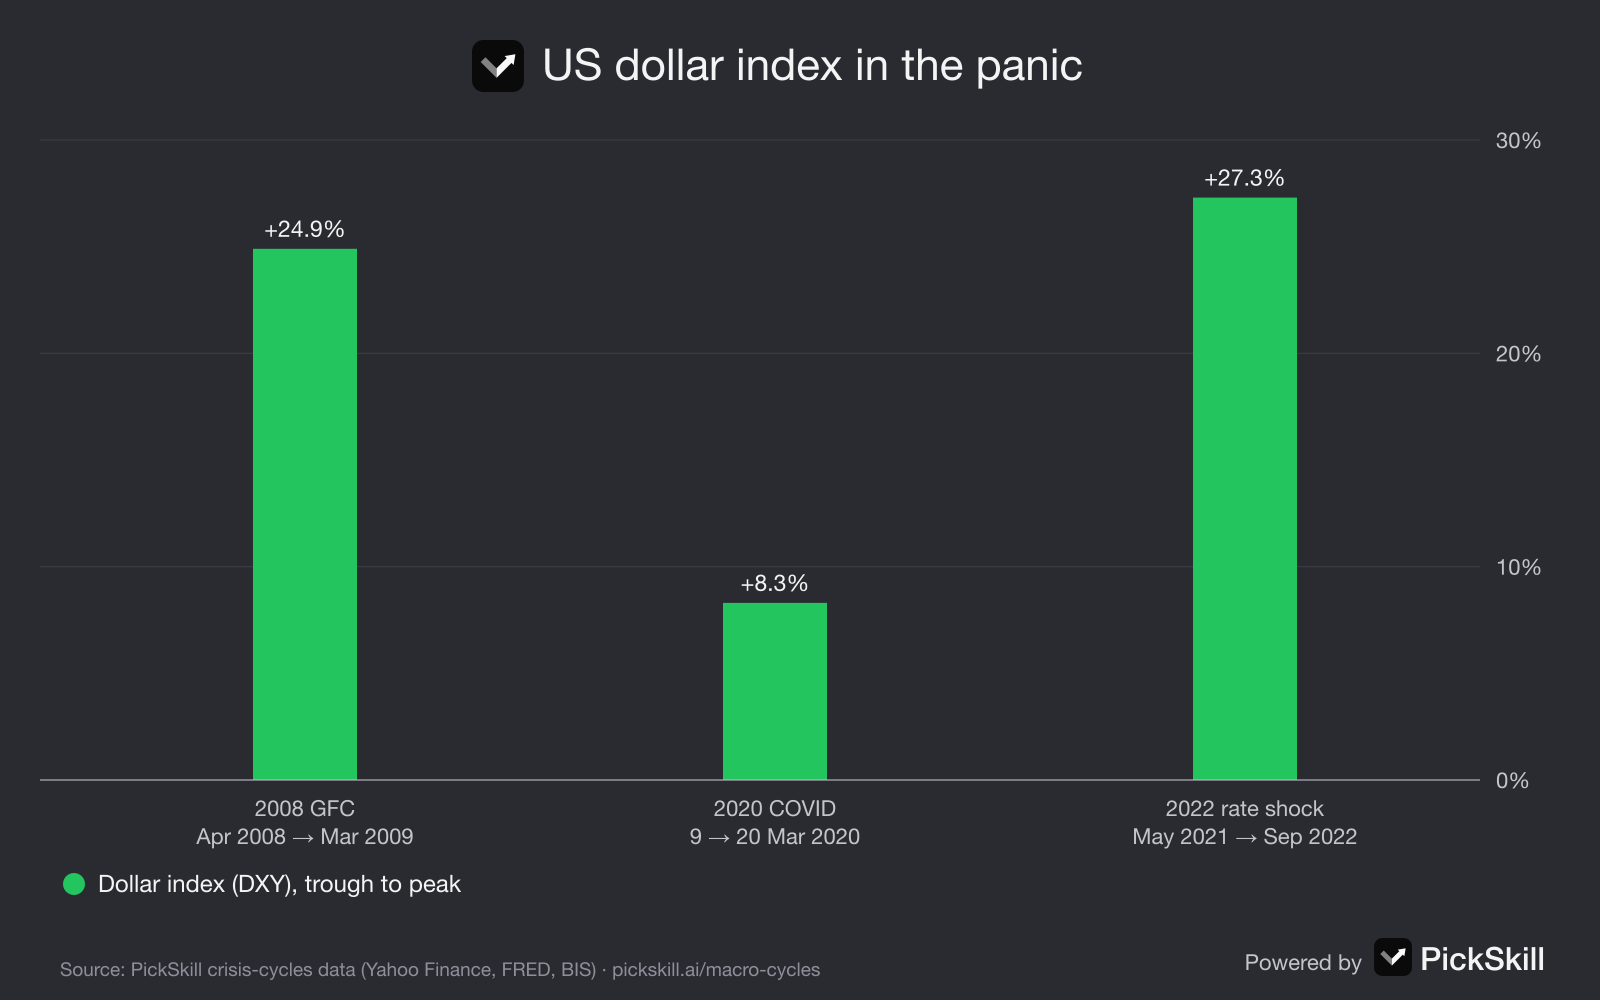
- 恐慌期人人都要美元。 美元指數 2008–09 年上漲 24.9%,2020 年 3 月 11 天上漲 8.3%,2021–22 年上漲 27.3%。
- 救市之後現金吃虧。 零利率加印錢,讓 1 美元現金的實際購買力在 2009–16 年縮水 10.7%,2020–22 年縮水 12.5%。
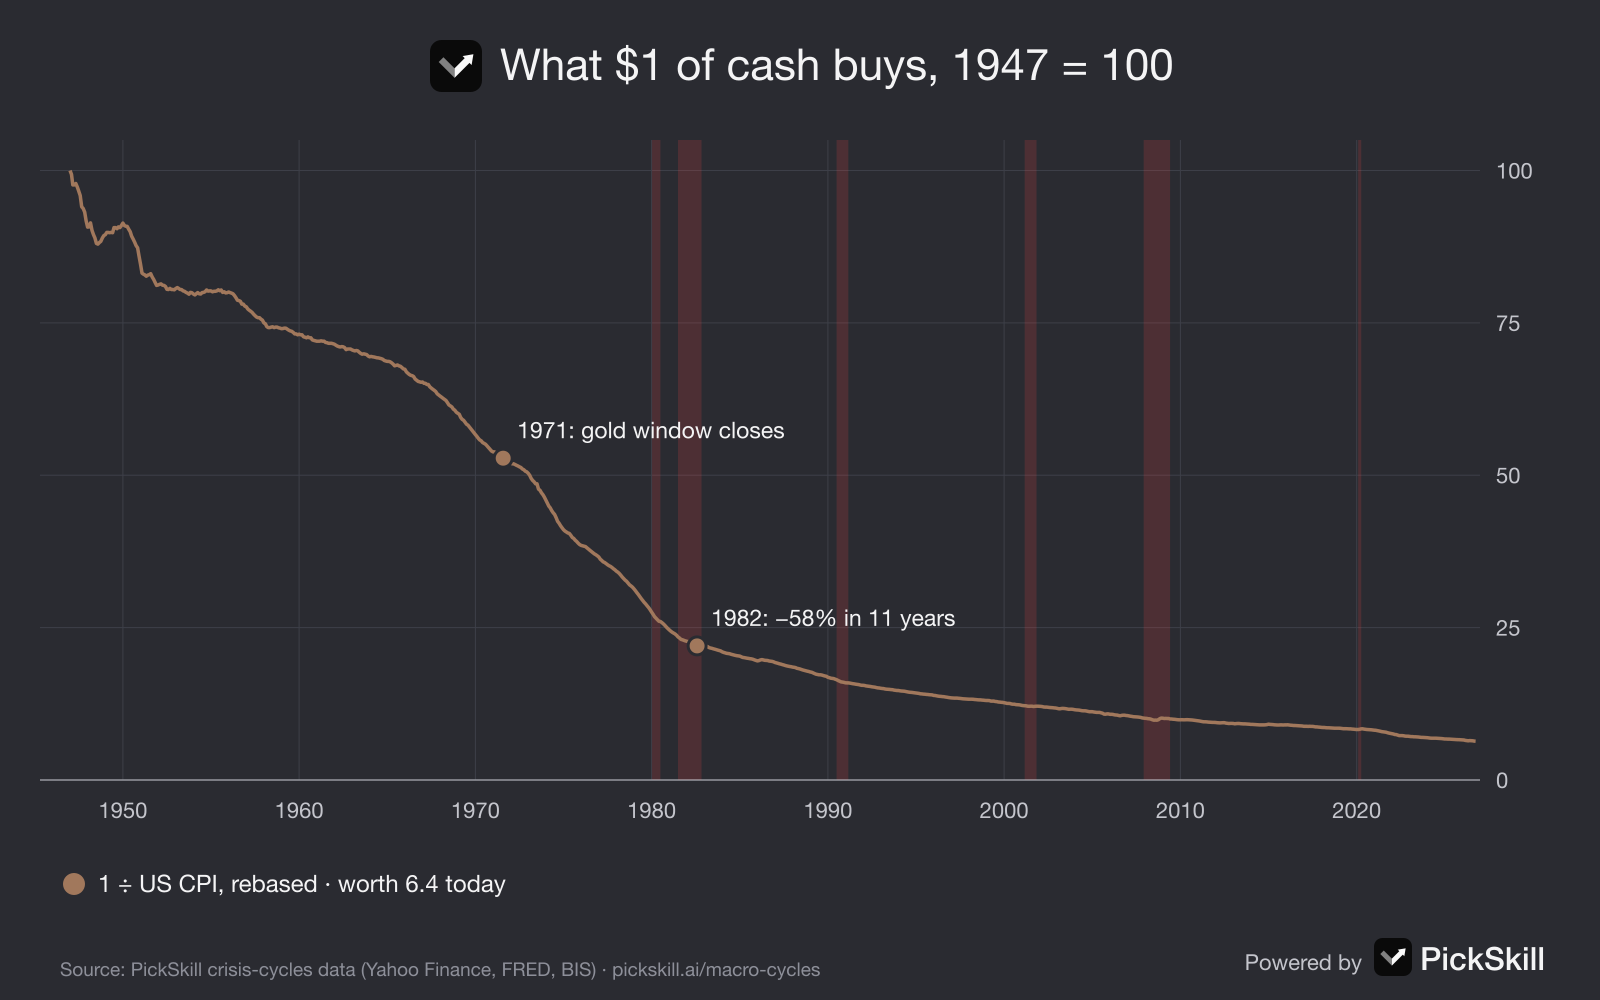
- 通膨型危機正好相反。 1971–82 年,1 美元現金的購買力縮水 58%,同期黃金漲了十倍以上。
- 通縮才是現金真正稱王的時候。 1929–33 年物價下跌約四分之一;1990 年後的二十年裡,日圓現金勝過了幾乎所有日本資產。
- 「現金」指的是儲備貨幣。 1997 年泰國、韓國和印尼的儲戶,一半甚至更多的積蓄被本幣貶值吞掉。
為什麼危機初期現金會贏?
因為危機的第一階段是被迫賣出其他一切。銀行抽銀根、基金遭贖回、加槓桿的投資人被追加保證金,大家都要賣資產換回唯一欠著的東西:錢。在全球大部分地方,這指的就是美元。於是股票、房地產、公司債乃至黃金都在跌,只有美元在漲。PickSkill 把這個階段叫作危機上半場,此時現金在四類資產中排第一。儀表板用美元急漲訊號追蹤它:美元指數 3 個月上漲 6% 以上,歷史上意味著全球美元荒。2008 年危機中,美元指數從 2008 年 4 月的 71.3 漲到 2009 年 3 月的 89.1,是雷曼倒閉期間唯一上漲的主要資產。
為什麼救市之後現金會輸?
因為救市的錢是新印出來的,同時利率被壓到接近零。央行一旦「不惜一切代價」,也就是 PickSkill 所說的分水嶺,儲戶幾乎拿不到利息,物價卻繼續上漲。2008 年後,聯準會從 2008 年 12 月到 2015 年 12 月把利率維持在零附近,1 美元現金的實際購買力在 2009 年 3 月到 2016 年 3 月間縮水 10.7%。2020 年新冠危機後,美國貨幣總量一年成長約四分之一,通膨最高到 9.1%,1 美元在 2020 年 3 月到 2022 年 6 月間縮水 12.5%。同一時期,黃金和股票都強勁反彈。上半場持有現金是對的,下半場繼續持有代價很高。
通膨引發的危機裡,現金還是避風港嗎?
不是。當危機的起因是錢太多而不是錢太少時,現金是四類資產裡最差的。最典型的是 1970 年代停滯性通膨:從 1971 年 8 月美國關閉黃金兌換窗口,到 1982 年 8 月,1 美元現金的購買力縮水 58.3%,那十年的大部分時間裡存款利率都輸給通膨。同期黃金從 35 美元漲到 850 美元,美國房價翻了一倍多,股市名義上原地踏步。直到伏克爾把利率提高到 20% 左右、實際利率大幅轉正,現金才重新有吸引力。2022 年升息衝擊是這枚硬幣的另一面:利率快速上升後,短期公債殖利率約 5%,股票和長期債券一起下跌,持有現金反而最穩。
什麼時候才是真正的「現金為王」?
債務通縮時,物價下跌、其他資產全線下跌,現金才真正稱王。大蕭條期間,美國消費物價在 1929 到 1933 年下跌約 27%,現金的實際價值上升了大約三分之一,同期股票跌了 86%,房價跌了約四分之一。代價是美國三分之一的銀行倒閉,所以真正安全的「現金」是現鈔或公債,而不是存款。1990 年後的日本是現代的例子:物價二十年持平甚至下跌,日圓對美元從約 160 升到 1995 年的 80,日圓現金默默勝過了下跌 80% 的日本股市和連跌十五年的地價。這正是頁面的第五條規律:現金是否為王,取決於通縮還是通膨。
持有哪種貨幣的現金有區別嗎?
有,而且在新興市場危機中,這比什麼都重要。1997 年亞洲金融危機中,泰銖、韓元和印尼盾對美元貶值了一半到五分之四。持有本幣「現金」的儲戶損失慘重,持有美元的人則毫髮無損。歐債危機期間,希臘、西班牙和義大利的存款大量流向瑞郎和德國、美國帳戶,瑞郎升值約 30%,直到 2011 年 9 月瑞士央行設定匯率上限。危機期間,儲備貨幣和其他貨幣之間的差距被拉到最大。
怎麼判斷現在處在哪個階段?
可以看 PickSkill 的即時訊號儀表板,它用歷次轉折點附近出現過的門檻來檢查 11 項指標。和現金最相關的是美元急漲、聯準會升息降息週期和聯準會資產負債表:美元急漲代表現金正在贏;資產負債表 3 個月擴張 5% 以上,代表救市已經開始、現金快要輸了。想了解黃金這一側的表現,可以讀金融危機中黃金會漲嗎。想檢驗自己的配置,可以問 PickSkill 的 AI 分析師:你的持股在 2008 年和 2020 年的每個階段表現如何?
FAQ
經濟衰退時現金為王嗎? 在通縮型衰退的恐慌期是的:現金,尤其是美元,在股票、房地產甚至黃金都下跌時保住了價值。但央行把利率降到零並開始印錢後,現金的實際價值會縮水,在復甦期一直持有的代價很高。
2008 年美元漲了多少? 美元指數從 2008 年 4 月的 71.3 漲到 2009 年 3 月的 89.1,漲幅 24.9%,因為全球銀行和基金都在搶美元。它是雷曼倒閉期間少數上漲的資產之一。
1970 年代現金縮水了多少? 1971 年 8 月到 1982 年 8 月,1 美元現金的購買力縮水 58.3%。通膨在 1980 年最高到 14.8%,那十年大部分時間存款利率都低於通膨。
危機中持有弱勢貨幣的現金安全嗎? 往往不安全。1997 年泰銖、韓元和印尼盾對美元貶值一半到五分之四,本幣儲蓄隨之縮水。危機期間儲備貨幣升值,弱勢貨幣貶值。
危機之後什麼時候該把現金換成資產? 歷史上的訊號是央行全力出手:利率接近零,再加上大規模印錢。黃金和股票通常在此後幾週到幾個月內見底,而現金在之後幾年裡持續損失購買力。