房價崩跌後多久落底?5 個市場的歷史資料
房價崩跌後何時落底?香港見頂後 6 年、美國 5.6 年、日本 18 年,房價最後才見底。5 次房市下行的跌幅、時長,以及比股市晚了多久見底。
在以房地產為震中的危機裡,房價通常是四類主要資產中最後見底的,比股市晚兩年到十年以上。以名義價格計算,美國房價 2006 年見頂後用了 5.6 年才見底(−27%),香港 1997 年後用了 6 年(−65%),日本 1991 年後用了 18 年(−47%)。 如果房地產不是危機的中心,情況正好相反:利率下降會推高房價,比如美國 2000–02 年(+24%)和 2020–22 年(+45%)。關鍵在於:這次危機是不是由房地產和房貸信用引起的?
下文資料來自 PickSkill 的危機週期頁面,它把 1929 年以來每次重大危機中的房價,和現金、黃金、股票畫在同一條時間軸上。文中連結直接指向頁面上對應的危機。
要點
- 房地產是震中時,房價最先見頂、最後見底: 美國 2006 年見頂、2012 年見底;日本 1991 → 2009;香港 1997 → 2003。
- 通常比股市晚 3 到 6 年: 美股 2009 年 3 月見底,美國房價 2012 年 2 月見底;港股 1998 年 8 月見底,香港房價 2003 年年中見底。
- 跌多深取決於槓桿和匯率制度。 香港的聯絡匯率讓全部調整都壓在本地價格上:−65%。
- 不是震中時,房價反而是贏家。 網路泡沫期間美國房價上漲 24%,新冠危機後上漲 45%。
- 中國仍在下行中。 BIS 資料顯示,截至 2026 年初,中國房價較 2021 年 7 月高點下跌 21.9%。
為什麼房價見底這麼晚?
因為房地產在每個環節都很慢。成交要幾個月,價格靠參考近期成交的評估,多數房主並不是非賣不可,而決定邊際價格的買家又依賴房貸,而房貸要等銀行修復資產負債表之後才會恢復。股票幾秒鐘就能重新定價,而且提前看一年;房價要幾年才能重新定價,而且是往回看。所以在 PickSkill 的模型裡,房價在危機上半場排最後,要到下半場後段才追上來。這也解釋了資產見底的先後順序,也就是頁面六條規律中的第三條:黃金先見底,然後是股票,最後是房價。
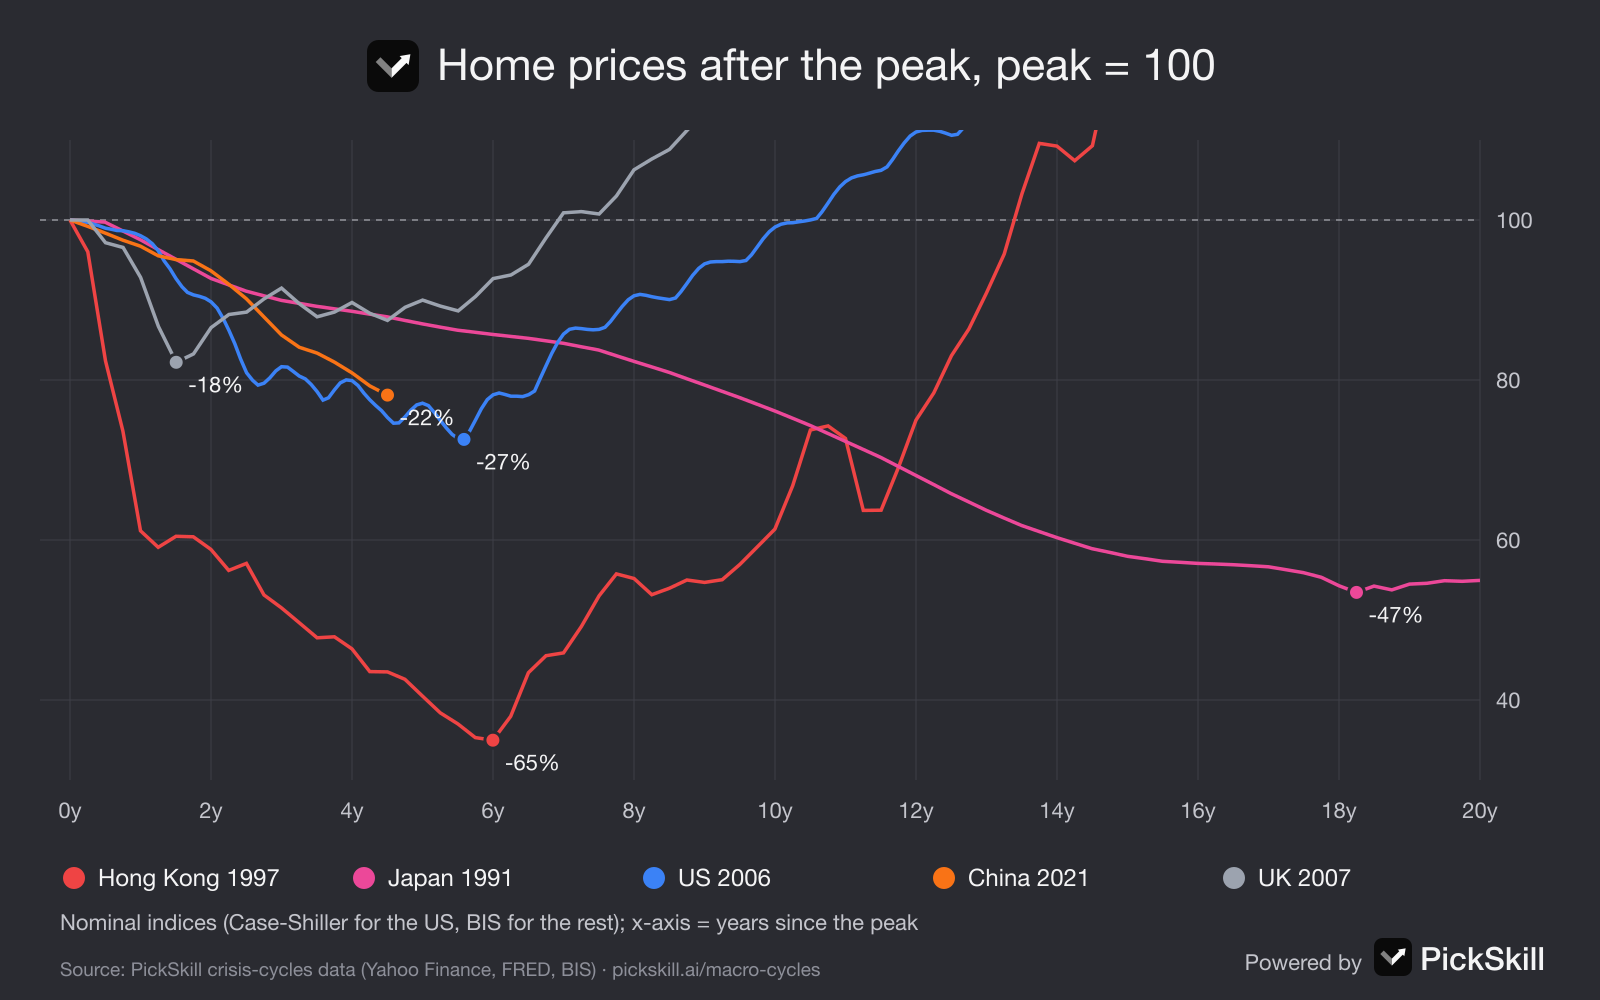
歷次房市崩盤,房價多久才見底?
見底用了 1.5 到 18 年,回到原來的高點還要更久。下表以名義房價指數計算:美國用凱斯-席勒指數,其他市場用國際清算銀行(BIS)的住宅價格指數。
| 市場 | 高點 | 低點 | 跌幅 | 見底用時 | 當地股市見底 |
|---|---|---|---|---|---|
| 香港 | 1997 年第三季 | 2003 年第三季 | −65.0% | 6.0 年 | 1998 年 8 月 |
| 日本 | 1991 年第一季 | 2009 年第二季 | −46.5% | 18.2 年 | 2003 年 4 月 |
| 美國 | 2006 年 7 月 | 2012 年 2 月 | −27.4% | 5.6 年 | 2009 年 3 月 |
| 中國 | 2021 年第三季 | 尚未見底 | 迄今 −21.9% | 4.5 年以上 | 2022 年 10 月(恆指) |
| 英國 | 2007 年第三季 | 2009 年第一季 | −17.8% | 1.5 年 | 2009 年 3 月 |
資料來源:PickSkill 危機週期資料(標普/CoreLogic 凱斯-席勒指數與 BIS 資料,均取自 FRED)。扣除通膨後的實際跌幅更大,尤其是日本:1991 到 2005 年,六大城市商業地價下跌約 87%。
為什麼有些房市下行持續這麼久?
拉長房市下行的有三個因素:槓桿、政策反應和匯率制度。日本三樣都沒做好:日本央行降息緩慢,1999 年才零利率,2001 年才量化寬鬆,銀行又把房地產壞帳展期了十年,房價因此陰跌了十八年。香港實行與美元掛鉤的聯絡匯率,1997–98 年為了保衛港幣只能升息,隔夜利率一度接近 300%,全部調整都由本地房價承擔。美國的下跌時間較短,因為聯準會在信貸緊縮發生後約一年半內就降息到零並開始印錢;英國央行 2009 年初把利率降到 0.5% 並啟動 QE,英國房價 18 個月就見了底。PickSkill 把這總結為第四條規律:震中決定房價走勢。
房地產不是震中時,房價會怎樣?
如果危機從別處開始,房價通常會受益:恐慌集中在股市或信貸市場,而利率下降讓房貸更便宜。網路泡沫期間標普 500 下跌 49%,但隨著聯準會把利率降到 1%,美國房價在 2000 年 3 月到 2002 年 10 月間上漲了 24%,這輪繁榮後來演變成 2006 年的泡沫。新冠危機中,房貸利率降到 3% 以下,美國房價在 2020 年 2 月到 2022 年 6 月間上漲 45%。2015–16 年的中國也一樣:A 股股災之後,寬鬆政策加上去庫存,一線城市房價上漲 30–50%。所以真正該問的不是「衰退時房價會不會跌」,而是「債務問題是不是在房地產上」。
中國房市處在週期的哪個位置?
中國的房地產下行,是目前「房地產為震中」最清晰的案例。2020 年 8 月「三道紅線」切斷了建商融資,恆大在 2021 年底違約。BIS 資料顯示,截至 2026 年 1 月,中國名義房價較 2021 年 7 月高點下跌 21.9%,較一年前仍下跌 6.3%,PickSkill 的中國房價訊號處於警報狀態。日本和香港的經驗提示要看兩點。第一,股市往往比房價早很多見底:港股和 A 股分別在 2022 年和 2024 年見底,2024 年 9 月的一系列政策是第一個「不惜一切代價」式的訊號。第二,房市見底需要大規模的資產負債表托底,光靠降息不夠。你可以開啟已縮放到中國房地產下行週期的時間軸檢視完整過程。
如何即時追蹤房地產風險?
PickSkill 的即時訊號儀表板上有兩盞房價燈:美國房價和中國房價,都和一年前比較,跌幅超過 3% 時亮警報。房價資料公布要延遲一到三個月,最好結合信用利差、銀行股這些更快的市場訊號一起看。想了解自己的房地產相關曝險,比如 REITs、建商或持有房貸的銀行,可以讓 PickSkill 的 AI 分析師依照 2008 年和 1997 年的路徑做檢查,也可以建立投資組合,每天追蹤技術指標。
FAQ
房市崩盤後房價多久才能恢復? 在房地產為震中的危機中,以名義價格計算,美國 2006 年後用了 5.6 年見底,香港 1997 年後用了 6 年,日本 1991 年後用了約 18 年。回到原來的高點用時更長:美國約 10 年,香港超過 13 年。
每次經濟衰退房價都會跌嗎? 不會。如果房地產不是危機的起因,利率下降通常會推高房價。2000–02 年網路泡沫期間美國房價上漲 24%,2020 年 2 月到 2022 年 6 月上漲 45%。
房價比股市先見底還是後見底? 後見底。美股 2009 年 3 月見底,美國房價 2012 年 2 月見底;港股 1998 年 8 月見底,香港房價 2003 年年中見底。通常的順序是黃金先見底,然後是股票,最後是房價。
日本房價跌了多少? BIS 資料顯示,日本名義住宅價格指數從 1991 到 2009 年下跌 46.5%。日本六大城市商業地價在 1991 到 2005 年間下跌約 87%。
中國房價見底了嗎? 根據 2026 年 1 月最新的 BIS 資料,還沒有:中國房價較 2021 年 7 月高點下跌 21.9%,較一年前仍下跌 6.3%。歷史上以房地產為震中的下行,都是在大規模資產負債表托底之後才結束。