DCF vs. Reverse DCF: Welches Wachstum ist im Kurs?
DCF vs. Reverse DCF: Schritte, Python-Löser und echtes Apple-Beispiel – bei 352,45 $ (18.11.2026) sind 13,1 % FCF-Wachstum p. a. für 10 Jahre eingepreist.
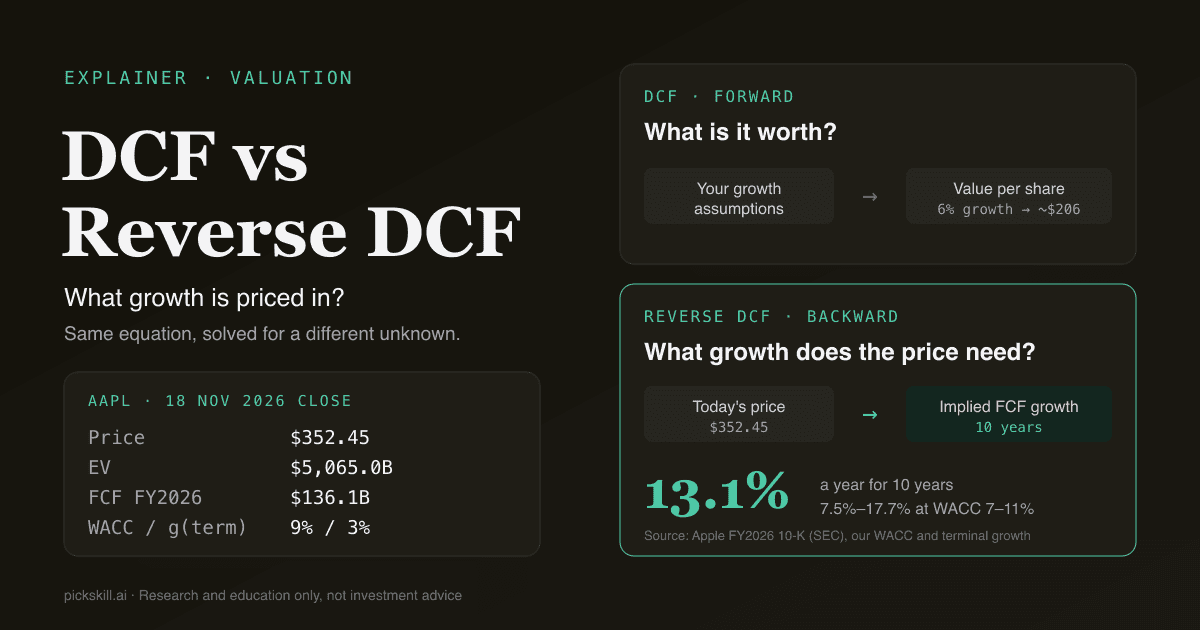
Ein DCF startet bei Ihren Wachstumsannahmen und berechnet, was ein Unternehmen wert ist; ein Reverse DCF startet beim heutigen Aktienkurs und berechnet, welches Wachstum der Markt unterstellen muss. Ein Reverse DCF ist dieselbe Discounted-Cash-Flow-Gleichung, nur rückwärts gelöst: Kurs, Cashflow, Diskontsatz und ewiges Wachstum gehen hinein, das implizierte Wachstum kommt heraus. Apple preist bei 352,45 $ (Schlusskurs 18.11.2026) rund 13,1 % Free-Cash-Flow-Wachstum pro Jahr für zehn Jahre ein – nach unserer Rechnung auf Basis des 10-K für das Geschäftsjahr 2026, mit 9 % WACC und 3 % ewigem Wachstum.
Beide Methoden nutzen exakt dieselbe Mathematik; es ändert sich nur, welche Zahl Sie schätzen müssen.
Das Wichtigste in Kürze
- DCF: Annahmen → Wert. Reverse DCF: Kurs → implizite Annahmen. Gleiche Formel, andere Unbekannte.
- Ein Reverse DCF streicht die schwierigste Schätzung (zehn Jahre Wachstum) und ersetzt sie durch ein Urteil: Ist die implizierte Rate erreichbar?
- WACC und ewiges Wachstum legen Sie weiterhin selbst fest, und das Ergebnis reagiert stark darauf. Zeigen Sie immer eine Sensitivitätstabelle.
- Apple (18.11.2026): 5.065 Mrd. $ Unternehmenswert bei 136,1 Mrd. $ FCF implizieren 13,1 % Wachstum p. a. bei 9 % WACC und 7,5 % bis 17,7 % bei einem WACC zwischen 7 % und 11 %.
- Der Löser passt in rund zehn Zeilen Python: eine Bisektion, die die Wachstumsrate findet, bei der der DCF dem heutigen Unternehmenswert entspricht.
Was ist der Unterschied zwischen DCF und Reverse DCF?
Der Unterschied zwischen DCF und Reverse DCF ist die Rechenrichtung. Ein klassischer DCF diskontiert Ihre Free-Cash-Flow-Prognosen mit den Kapitalkosten, addiert einen Terminal Value und liefert einen inneren Wert je Aktie, den Sie mit dem Kurs vergleichen. Ein Reverse DCF fixiert dagegen das Ergebnis: Er setzt den Unternehmenswert des Modells gleich dem des Marktes und löst nach der einen offenen Größe auf, meist dem FCF-Wachstum, manchmal der operativen Marge. Heraus kommt eine Aussage über Erwartungen statt über den Wert („um 352,45 $ zu rechtfertigen, muss Apples FCF zehn Jahre lang mit rund 13 % pro Jahr wachsen“), und zu beurteilen, ob das zu hoch oder zu niedrig ist, fällt weit leichter als eine präzise Zehnjahresprognose.
| DCF (vorwärts) | Reverse DCF | |
|---|---|---|
| Beantwortete Frage | Was ist die Aktie wert? | Welches Wachstum ist eingepreist? |
| Ihre Eingaben | Wachstum, Margen, WACC, ewiges Wachstum | Kurs, Aktienzahl, Nettoverschuldung, FCF, WACC, ewiges Wachstum |
| Ergebnis | Innerer Wert je Aktie | Impliziertes FCF-Wachstum (oder Marge) |
| Schwierigste Annahme | Zehn Jahre Wachstum | Keine zum Wachstum; Sie bewerten das Ergebnis |
| Typischer Fehler | Optimistisches Wachstum bläht den Wert auf | Falscher WACC verschiebt die implizierte Rate |
| Am besten geeignet für | Eine vollständige Investmentthese | Den Plausibilitätscheck der Markterwartung |
Wenn Ihnen die Vorwärtsvariante neu ist, lesen Sie zuerst Was ist DCF? – dort wird jede Zeile des Modells erklärt.
Wie funktioniert ein klassischer DCF?
Ein klassischer DCF prognostiziert den Free Cash Flow für 5 bis 10 Jahre, diskontiert jedes Jahr mit den gewichteten durchschnittlichen Kapitalkosten (WACC) und addiert einen Terminal Value für die Zeit danach; die Summe ist der Unternehmenswert. Abzüglich Nettoverschuldung und geteilt durch die Aktienzahl ergibt sich der Wert je Aktie. Mit Apples Zahlen unten, 9 % WACC und 3 % ewigem Wachstum führen 6 % FCF-Wachstum pro Jahr zu etwa 206 $ je Aktie, 8 % zu etwa 240 $. Beides liegt weit unter dem Kurs von 352,45 $, und das Vorwärtsmodell selbst sagt Ihnen nicht, welche Rate plausibel ist – genau diese Lücke schließt der Reverse DCF.
Free Cash Flow ist hier operativer Cashflow minus Investitionsausgaben; Varianten erklärt Was ist Free Cash Flow (FCF)?.
Was ist ein Reverse DCF?
Ein Reverse DCF ist ein Discounted-Cash-Flow-Modell, das rückwärts nach der Wachstumsrate gelöst wird, bei der der Modellwert dem aktuellen Marktwert entspricht. Michael Mauboussin und Alfred Rappaport haben daraus in Expectations Investing eine ganze Methode gemacht: Der Kurs enthält bereits eine Prognose, und die Aufgabe des Analysten ist es, sie herauszulesen. Sie übernehmen alles aus dem Vorwärts-DCF (Start-FCF, Prognosezeitraum, WACC, ewiges Wachstum), lassen eine Eingabe offen und lassen einen Löser den Wert finden, der zum vom Kurs implizierten Unternehmenswert passt.
Die übliche Unbekannte ist das FCF-Wachstum. Bei Unternehmen, die noch keinen Gewinn erzielen, löst man stattdessen nach der langfristigen operativen Marge auf.
Warum senkt ein Reverse DCF das Annahmerisiko?
Ein Reverse DCF senkt das Annahmerisiko, weil er die Eingabe, die Sie am schlechtesten schätzen können, zum Ergebnis macht. Niemand kann zehn Jahre Wachstum auf einen Prozentpunkt genau vorhersagen, doch ein Vorwärts-DCF verlangt genau das und liefert dann einen präzise wirkenden Wert. Im Reverse DCF lautet die Frage „sind 13 % Wachstum zehn Jahre lang realistisch?“, und das lässt sich an der Historie, an Vergleichsunternehmen und an der Guidance prüfen, ohne eine exakte Zahl vorzutäuschen.
Das Risiko verschwindet nicht: Diskontsatz und ewiges Wachstum bestimmen das Ergebnis weiterhin mit, daher gehört zu jedem Reverse DCF eine Sensitivitätstabelle.
Wie erstellt man einen Reverse DCF Schritt für Schritt?
Ein Reverse DCF besteht aus sieben Schritten: Marktdaten sammeln, Unternehmenswert berechnen, Start-Cashflow wählen, Diskontsatz und ewiges Wachstum festlegen, den DCF als Funktion des Wachstums schreiben, nach dem Wachstum auflösen, das zum Unternehmenswert passt, und das Ergebnis einem Stresstest unterziehen.
- Kurs und Aktienzahl ermitteln. Nehmen Sie den letzten Schlusskurs und die Aktienzahl vom Deckblatt des jüngsten 10-K oder 10-Q.
- Unternehmenswert berechnen. Marktkapitalisierung plus Schulden minus Cash und Wertpapiere. Bei Nettocash liegt der Unternehmenswert unter der Marktkapitalisierung.
- Start-Free-Cash-Flow wählen. Operativer Cashflow minus Investitionsausgaben des letzten Geschäftsjahres oder der letzten zwölf Monate.
- WACC und ewiges Wachstum festlegen. Schreiben Sie beide explizit auf; wie man den Diskontsatz herleitet, zeigt Was ist WACC?.
- Den DCF als Funktion des Wachstums schreiben. FCF zehn Jahre mit der Rate g wachsen lassen, einen Gordon-Terminal-Value addieren und alles diskontieren.
- Nach g auflösen. Mit der Excel-Zielwertsuche oder einem numerischen Löser die Rate finden, bei der der Modell-Unternehmenswert dem Markt-Unternehmenswert entspricht.
- Sensitivitätsraster erstellen. Das implizierte Wachstum für eine Bandbreite von WACC und ewigem Wachstum neu berechnen und mit der Historie vergleichen.
Reverse-DCF-Beispiel: Welches Wachstum ist in Apple eingepreist?
Wir haben Apple gewählt, weil der Free Cash Flow groß und positiv ist – Voraussetzung für einen Reverse DCF. Die Unternehmenszahlen stammen aus Apples 10-K für das Geschäftsjahr 2026, am 3.11.2026 bei der SEC eingereicht, für das am 26.09.2026 endende Geschäftsjahr; der Kurs ist der Schlusskurs vom 18.11.2026 laut Yahoo Finance. Als WACC nehmen wir 9 %: Die Rendite zehnjähriger US-Staatsanleihen lag am 17.11.2026 bei 5,10 % (FRED, DGS10), plus rund 4 Prozentpunkte Aktienrisikoprämie bei einem Beta um 1; da Apple kaum Nettoschulden hat, liegt der WACC nahe an den Eigenkapitalkosten. Das ewige Wachstum setzen wir auf 3 %; beides sind unsere Annahmen, nicht Apples.
| Eingabe | Wert | Quelle |
|---|---|---|
| Aktienkurs | 352,45 $ | Schlusskurs 18.11.2026 |
| Ausstehende Aktien | 14.532.182.000 | 10-K-Deckblatt, Stand 23.10.2026 |
| Marktkapitalisierung | 5.121,9 Mrd. $ | Kurs × Aktien |
| Cash + Wertpapiere | 136,9 Mrd. $ | 36,3 + 20,4 + 80,2 (Bilanz) |
| Commercial Paper + Anleihen | 80,1 Mrd. $ | 2,0 + 9,9 + 68,2 |
| Unternehmenswert | 5.065,0 Mrd. $ | Marktkap. − 56,8 Mrd. $ Nettocash |
| Operativer Cashflow GJ 2026 | 145,1 Mrd. $ | Kapitalflussrechnung |
| Investitionsausgaben GJ 2026 | 9,0 Mrd. $ | Zahlungen für Sachanlagen |
| Free Cash Flow GJ 2026 | 136,1 Mrd. $ | 145,1 − 9,0 |
| WACC / ewiges Wachstum | 9 % / 3 % | unsere Annahmen |
Der Löser lässt den FCF zehn Jahre wachsen, addiert einen Terminal Value und halbiert das Intervall für g, bis der Modell-Unternehmenswert 5.065,0 Mrd. $ erreicht. Jahr 1 ist das Geschäftsjahr 2027, diskontiert wird in ganzen Jahren – eine für diesen Zweck ausreichende Vereinfachung.
fcf0, ev = 136.056e9, 5065.0e9          # FCF GJ 2026, Unternehmenswert

def dcf(g, wacc=0.09, gt=0.03, years=10):
    pv, f = 0.0, fcf0
    for t in range(1, years + 1):
        f *= 1 + g
        pv += f / (1 + wacc) ** t
    tv = f * (1 + gt) / (wacc - gt)
    return pv + tv / (1 + wacc) ** years

lo, hi = -0.5, 1.0                       # Bisektion auf g
for _ in range(100):
    mid = (lo + hi) / 2
    lo, hi = (mid, hi) if dcf(mid) < ev else (lo, mid)
print(f"implied growth: {mid:.2%}")      # implied growth: 13.13%
Das Ergebnis: 13,1 % pro Jahr. Bei diesem Tempo erreicht der Free Cash Flow im zehnten Jahr rund 467 Mrd. $, das 3,4-Fache von heute, und der Terminal Value macht trotzdem noch 67 % des Unternehmenswerts aus. Zum Vergleich: Apples FCF stieg von 108,8 Mrd. $ im GJ 2024 auf 136,1 Mrd. $ im GJ 2026, ein jährliches Wachstum von 11,8 %, während der Umsatz allein im GJ 2026 um 15,1 % zulegte.
Zwei Einschränkungen. Der Sprung des FCF um 38 % gegenüber 98,8 Mrd. $ im GJ 2025 spiegelt teils ein schwaches Vorjahr: Damals band das Working Capital 25,0 Mrd. $, im GJ 2026 nur 14,9 Mrd. $, daher ist die Zweijahresrate der fairere Maßstab. Außerdem enthält dieser FCF 13,8 Mrd. $ zurückaddierte aktienbasierte Vergütung; behandelt man sie als Barkosten, steigt das implizierte Wachstum auf 14,5 %.
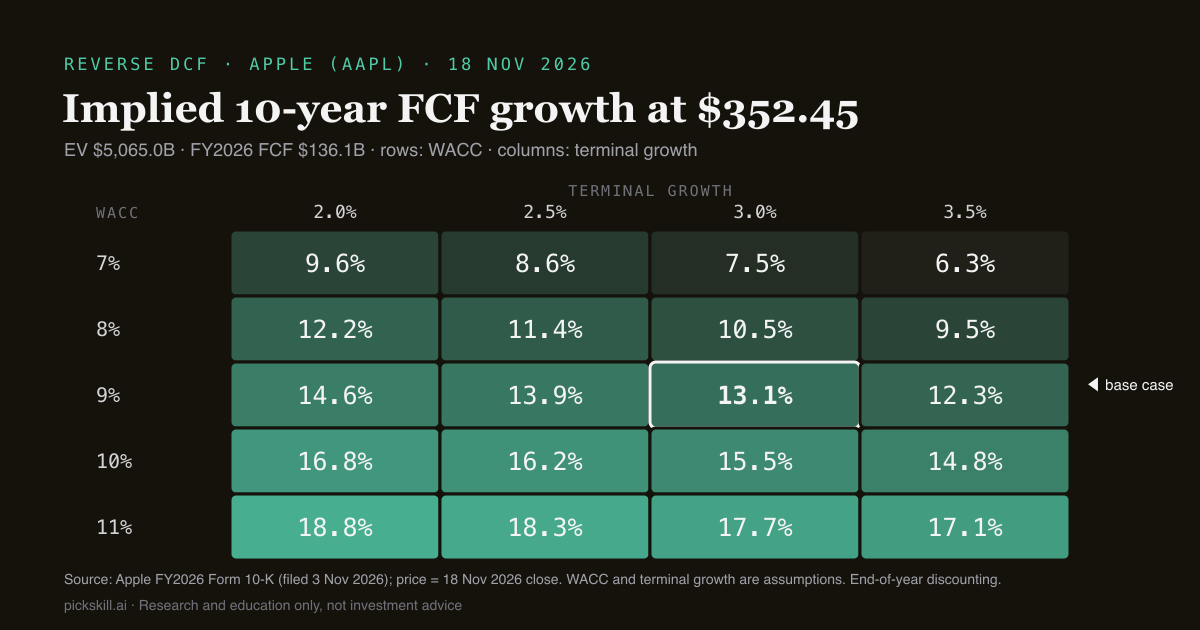
Wie empfindlich reagiert das implizierte Wachstum auf den WACC?
Sehr empfindlich: Jeder Prozentpunkt WACC verschiebt Apples implizierte zehnjährige FCF-Wachstumsrate um etwa 2 bis 3 Prozentpunkte. Bei 7 % WACC und 3 % ewigem Wachstum braucht der Kurs nur 7,5 % Wachstum pro Jahr, bei 11 % dagegen 17,7 %. Das ewige Wachstum wirkt schwächer und verschiebt das Ergebnis pro halbem Prozentpunkt um bis zu etwa 1,2 Punkte. Aussagekräftig ist also die Bandbreite, und die eigentliche Frage lautet, ob das Unternehmen deren Untergrenze plausibel übertreffen kann.
| WACC \ ewiges Wachstum | 2,0 % | 2,5 % | 3,0 % | 3,5 % |
|---|---|---|---|---|
| 7 % | 9,6 % | 8,6 % | 7,5 % | 6,3 % |
| 8 % | 12,2 % | 11,4 % | 10,5 % | 9,5 % |
| 9 % | 14,6 % | 13,9 % | 13,1 % | 12,3 % |
| 10 % | 16,8 % | 16,2 % | 15,5 % | 14,8 % |
| 11 % | 18,8 % | 18,3 % | 17,7 % | 17,1 % |
Kurs, FCF und Nettoverschuldung bleiben im Raster konstant. Lesen Sie es als Landkarte der Erwartungen, nicht als Urteil: Wo Sie darauf stehen, ist eine Einschätzung des Risikos.
Wo liegen die Grenzen eines Reverse DCF?
Ein Reverse DCF zeigt, was der Markt erwartet, nicht ob der Markt recht hat, und er teilt jede Eingabeschwäche des Vorwärts-DCF. Der Start-Cashflow kann durch ein starkes oder schwaches Jahr verzerrt sein, weshalb viele Analysten einen Zwei- oder Dreijahresdurchschnitt verwenden. Auch eine konstante Wachstumsrate ist eine Vereinfachung: Echte Unternehmen wachsen erst schnell und dann langsamer, und ein Zwei-Phasen-Modell kann ein anderes Bild liefern.
Bei negativem oder sehr kleinem Free Cash Flow versagt die Methode, weil keine Wachstumsrate auf einer Basis nahe null eine sinnvolle Antwort ergibt; dann löst man nach Marge oder Umsatzwachstum auf. Auch Aktienrückkäufe spielen eine Rolle: Apples Aktienzahl sank im GJ 2026 von 14,77 auf 14,53 Mrd., sodass das Wachstum je Aktie das FCF-Wachstum insgesamt übertreffen kann.
Wie erstellt man einen Reverse DCF mit PickSkill?
Sie können einen Reverse DCF im KI-Analysten-Chat von PickSkill in normaler Sprache anfordern, zum Beispiel: „Erstelle einen Reverse DCF für AAPL auf Basis des letzten 10-K. Nutze 9 % WACC und 3 % ewiges Wachstum, löse nach dem implizierten 10-Jahres-FCF-Wachstum auf und zeige eine Sensitivitätstabelle WACC × ewiges Wachstum.“ Der Analyst zieht die Zahlen aus dem Filing, zeigt für jede Eingabe die Quelle und kann das Modell nach Excel exportieren, sodass Sie jede Zelle ändern können. Der Ablauf entspricht Wie man ein DCF in 60 Sekunden mit PickSkill baut.
Wenn Sie lieber selbst bauen, beginnen Sie mit unserer DCF-Excel-Vorlage und finden per Zielwertsuche die Wachstumseingabe, bei der der Wert je Aktie dem Kurs entspricht. So oder so: Prüfen Sie die Eingaben am Filing, bevor Sie dem Ergebnis trauen.
FAQ
Was sagt ein Reverse DCF aus? Ein Reverse DCF zeigt die Wachstumsrate (manchmal die Marge), die der heutige Kurs bei gegebenem Diskontsatz und ewigem Wachstum impliziert. Er macht aus dem Kurs eine explizite Erwartung, die Sie an Historie, Vergleichsunternehmen und Guidance prüfen können. Ob die Aktie günstig oder teuer ist, sagt er nicht direkt; das hängt davon ab, ob Sie das implizierte Wachstum für erreichbar halten.
Ist ein Reverse DCF besser als ein DCF? Keiner ist besser; sie beantworten unterschiedliche Fragen. Für eine eigene Wertschätzung und eine vollständige These brauchen Sie den Vorwärts-DCF. Der Reverse DCF ist schneller und weniger anfällig für optimistische Wachstumsannahmen und eignet sich daher als erster Check. Viele Analysten starten mit ihm und bauen einen vollständigen DCF nur, wenn die implizierten Erwartungen klar zu hoch oder zu niedrig wirken.
Wie berechnet man das implizierte Wachstum in einem Reverse DCF? Berechnen Sie den Unternehmenswert aus Kurs, Aktienzahl und Nettoverschuldung. Schreiben Sie dann einen DCF, in dem der Free Cash Flow zehn Jahre mit der Rate g wächst, plus Terminal Value, diskontiert mit dem WACC. Lösen Sie schließlich mit der Excel-Zielwertsuche oder per Bisektion nach dem g auf, bei dem der DCF dem Unternehmenswert entspricht. Für Apple bei 352,45 $ ergeben sich 13,1 % bei 9 % WACC.
Welchen WACC sollte man im Reverse DCF verwenden? Denselben wie im Vorwärts-DCF: Eigenkapitalkosten (risikoloser Zins plus Aktienrisikoprämie, skaliert mit dem Beta), gewichtet zusammen mit den Fremdkapitalkosten nach Steuern. Weil das Ergebnis stark davon abhängt, sollten Sie eine Bandbreite zeigen. In unserem Apple-Beispiel steigt das implizierte Wachstum von 10,5 % auf 15,5 %, wenn der WACC von 8 % auf 10 % steigt.
Geht ein Reverse DCF auch bei negativem Free Cash Flow? Nicht über das FCF-Wachstum, denn eine negative oder nahezu null betragende Basis aufzuzinsen ergibt keine sinnvollen Ergebnisse. Lösen Sie stattdessen nach einer anderen Größe auf, etwa der langfristigen operativen Marge oder dem Umsatzwachstum, das für eine Zielmarge nötig ist. Diese Variante beantwortet dieselbe Frage: Was muss das Unternehmen laut Kurs künftig werden?
Daten mit Stand 18.11.2026. Unternehmenszahlen aus Apples 10-K für das Geschäftsjahr 2026; WACC und ewiges Wachstum sind unsere Annahmen. Nur zu Recherche- und Bildungszwecken, keine Anlageberatung.