Dotcom-Blase vs. KI-Boom: Bewertungen im Vergleich
Nasdaq 2000 vs. heute: erwartetes und historisches KGV, Shiller-KGV, Top-10-Konzentration, Gewinnwachstum und Capex – jede Zahl mit Datum und Quelle.
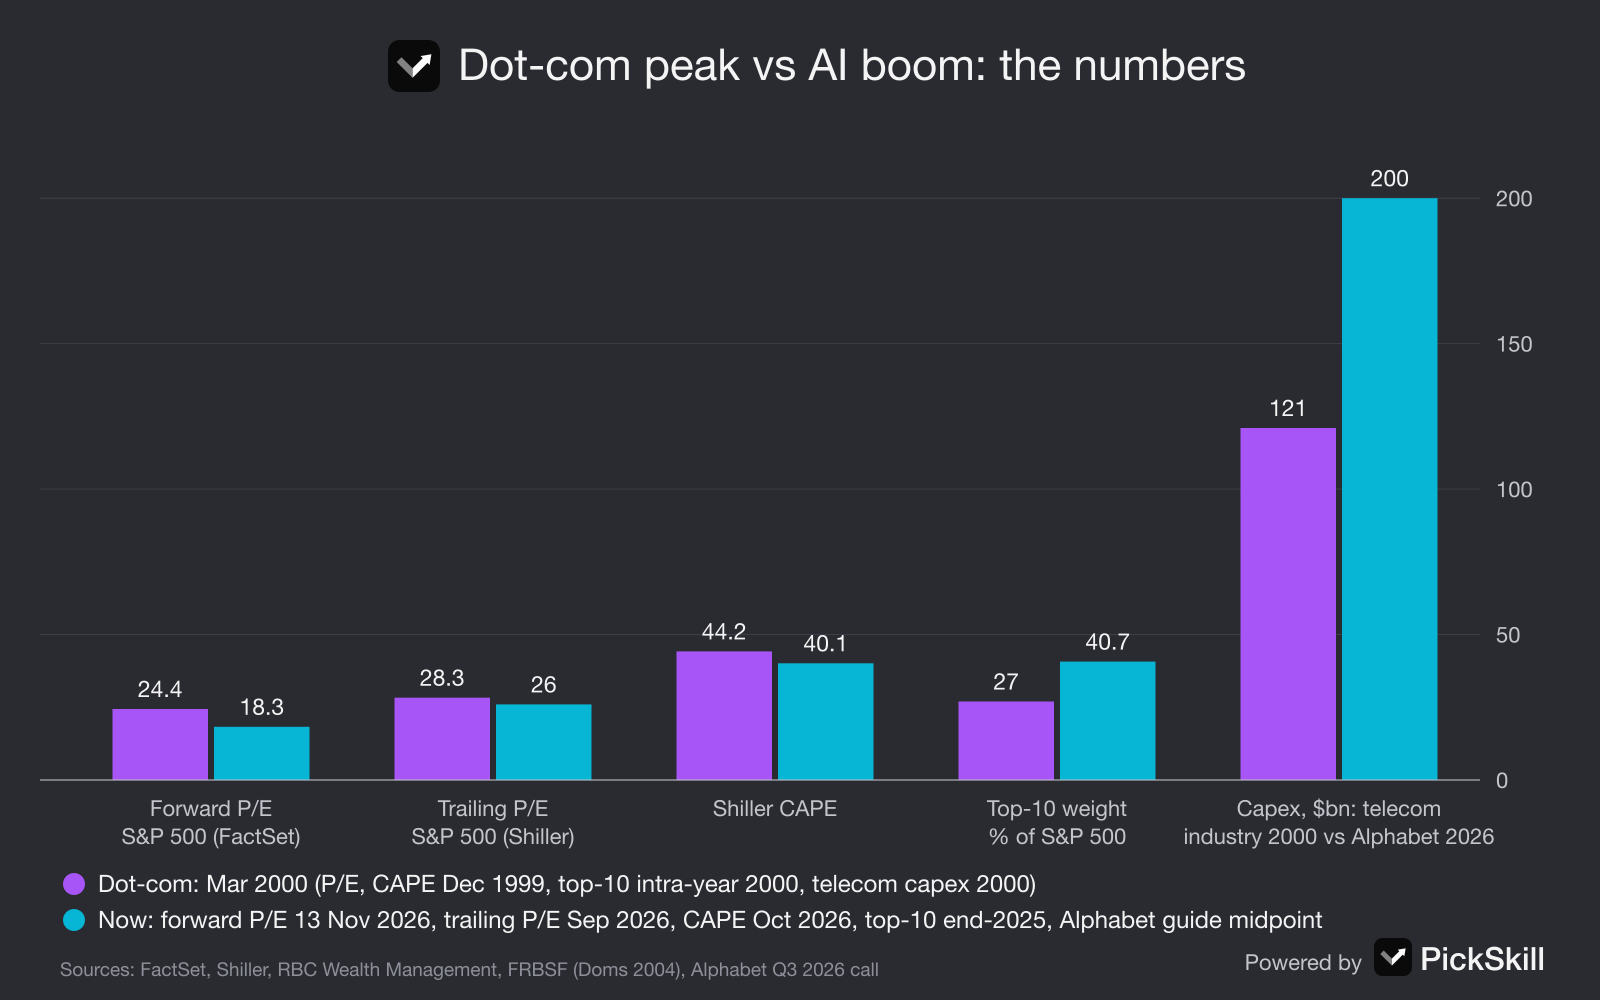
Nach den meisten Bewertungskennzahlen ist der KI-Boom teuer, liegt aber noch unter den Extremen der Dotcom-Zeit; bei Konzentration und Ausgaben ist er weiter gegangen. Die Dotcom-Blase war der Kursrausch bei Internet- und Telekomaktien Ende der 1990er-Jahre, der am 10. März 2000 seinen Gipfel erreichte und den Nasdaq Composite 78 % kostete. Auf diesem Gipfel wurde der S&P 500 mit dem 24,4-Fachen der erwarteten Gewinne gehandelt; am 13. November 2026 mit dem 18,3-Fachen (FactSet). Das Shiller-KGV (CAPE) lag im Oktober 2026 bei 40,1, gegenüber einem Rekord von 44,2 im Dezember 1999.
Zwei Dinge sind heute extremer: Die zehn größten Aktien machten Ende 2025 40,7 % des S&P 500 aus, gegenüber etwa 27 % auf dem Gipfel von 2000, und ein einziges Unternehmen, Alphabet, plant 2026 höhere Investitionsausgaben als die gesamte US-Telekomdienstebranche im Jahr 2000. Jede Zahl unten ist datiert und mit ihrer Quelle verlinkt.
Das Wichtigste in Kürze
- Erwartetes KGV: heute niedriger. S&P 500 24,4 am 24. März 2000 vs. 18,3 am 13. November 2026, da Analysten für 2026 ein Gewinnwachstum von 33,3 % erwarten (FactSet).
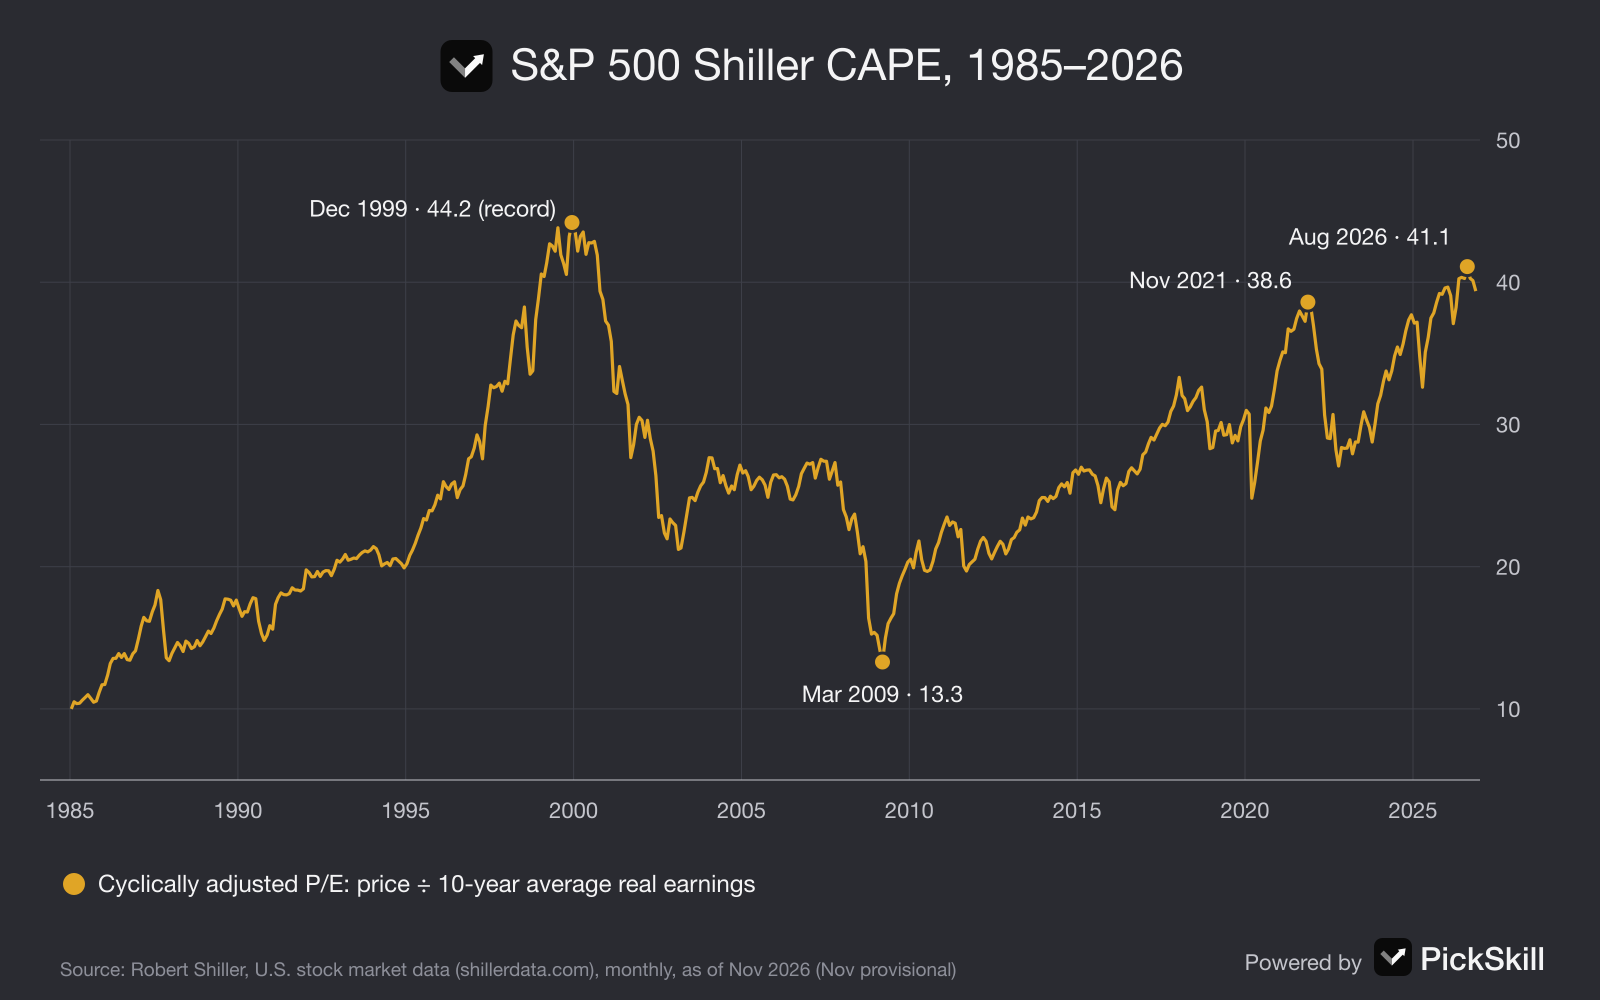
- CAPE: nahe am Rekord. 44,2 im Dezember 1999 vs. 40,1 im Oktober 2026, laut den Daten von Robert Shiller.
- Konzentration: heute höher. Gewicht der Top 10 etwa 27 % im Jahr 2000 vs. 40,7 % Ende 2025 (RBC Wealth Management).
- Gewinnwachstum: in beiden Phasen stark. Die historischen Gewinne des S&P 500 lagen im März 2000 32,8 % über dem Vorjahr; im dritten Quartal 2026 wuchsen die Gewinne um 31,9 %, im IT-Sektor um 69,4 %.
- Capex: heute größer. Telekomanbieter investierten im Jahr 2000 121 Mrd. US-Dollar; Alphabet allein plant für 2026 195–205 Mrd. US-Dollar.
Wie unterscheiden sich die Bewertungen von Dotcom-Blase und KI-Boom?
Kurz gesagt: Im Verhältnis zu den erwarteten Gewinnen sind die Kurse heute niedriger, im Verhältnis zu den vergangenen Gewinnen fast ebenso überdehnt. Das erwartete KGV, also der Kurs geteilt durch die erwarteten Gewinne der nächsten zwölf Monate, erreichte laut FactSet für den S&P 500 am 24. März 2000 seinen Gipfel bei 24,4; der Earnings Insight vom 13. November 2026 beziffert es auf 18,3, unter dem 10-Jahres-Durchschnitt von 19,1. Kennzahlen auf Basis berichteter Gewinne liegen näher beieinander: ein historisches KGV von 28,3 im März 2000 gegenüber 26,0 im September 2026 in den Daten von Robert Shiller. Wenn Ihnen diese Kennzahlen neu sind, erklärt unser Leitfaden zum KGV die erwartete und die historische Variante.
| Kennzahl | Dotcom-Gipfel | KI-Boom, aktuell | Quelle |
|---|---|---|---|
| S&P 500, erwartetes KGV (12 Monate) | 24,4 (24. März 2000) | 18,3 (13. Nov. 2026) | FactSet |
| S&P 500, historisches KGV auf berichtete Gewinne | 28,3 (März 2000) | 26,0 (Sept. 2026) | Shiller |
| S&P 500, Shiller-CAPE | 44,2 (Dez. 1999), 43,2 (März 2000) | 40,1 (Okt. 2026) | Shiller |
| Nasdaq-100, historisches / erwartetes KGV | keine vergleichbare Datenreihe gefunden | 32,8 / 21,2 (31. Okt. 2026) | Siblis Research |
| Top-10-Aktien, Anteil am S&P 500 | etwa 27 % (Hoch im Jahresverlauf 2000) | 40,7 % (31. Dez. 2025) | RBC Wealth Management, FactSet |
| Wachstum der historischen Gewinne des S&P 500 | +32,8 % (März 2000, ggü. Vorjahr) | +25,6 % (Sept. 2026, ggü. Vorjahr) | Shiller |
| Rendite 10-jähriger US-Staatsanleihen | 6,26 % (Durchschnitt März 2000) | 5,10 % (17. Nov. 2026) | Shiller; FRED über PickSkill |
| Größte Investitionswelle | Telekomdienste 121 Mrd. $ (2000) | Alphabet, Prognose 195–205 Mrd. $ (2026) | FRBSF; Alphabet |
Ist der Aktienmarkt heute konzentrierter als im Jahr 2000?
Ja, und zwar deutlich. Laut RBC Wealth Management machten die zehn größten Unternehmen im S&P 500 auf Basis von FactSet-Daten zum 31. Dezember 2025 40,7 % der Marktkapitalisierung des Index aus, ein Rekord – gegenüber etwa 27 % auf dem Hoch im Jahresverlauf 2000 und etwa 23 % Ende 2000. Dieselbe Studie schätzte, dass diese zehn Unternehmen rund 32 % der Indexgewinne für 2025 erzielen würden; ihr Gewicht ist also etwa ein Drittel größer als ihr Gewinnanteil. Diese Lücke ist kleiner als im Jahr 2000, als viele der größten Aktien auf Umsätze hin bewertet wurden, die noch keine Gewinne abwarfen, doch die absolute Konzentration ist höher. In der Praxis bedeutet das: Ein S&P-500-Indexfonds ist heute eine große Wette auf eine Handvoll KI-naher Unternehmen.
Ist das Shiller-KGV ein gutes Blasensignal?
Es ist ein gutes Signal für hohe Bewertungen und ein schlechtes Timing-Werkzeug. Das CAPE teilt den Kurs durch den inflationsbereinigten Durchschnittsgewinn von zehn Jahren und glättet so Booms und Rezessionen. In Shillers Monatsdaten stieg es im Januar 1999 erstmals über 40 und blieb dort bis September 2000: Wer auf das Signal hin verkaufte, war 14 Monate zu früh, entging dann aber einem Rückgang des S&P 500 um 49 %. 2026 lag das CAPE von Mai bis Oktober jeden Monat über 40, mit einem Hoch von 41,1 im August. Ein Vorbehalt wirkt im Vergleich zu 2021 in die andere Richtung: Die Rendite 10-jähriger US-Staatsanleihen lag am 17. November 2026 bei 5,10 %, gegenüber 1,56 % im November 2021 – Anleihen sind also eine stärkere Konkurrenz für teure Aktien.
Verdienen die KI-Spitzenreiter mehr als die Dotcom-Favoriten?
Die heutigen Spitzenreiter verdienen mehr, doch auch dem Gipfel von 2000 gingen starke Gewinne voraus. Laut FactSets Bericht vom 13. November 2026 wuchsen die Gewinne des S&P 500 im dritten Quartal 2026 um 31,9 %, die des IT-Sektors um 69,4 % und die der Halbleiterhersteller um 133 %; Analysten erwarten für 2026 ein Wachstum von 33,3 % und für 2027 von 16,2 %. Doch auch Shillers Daten zeigen für März 2000 ein Plus der historischen Gewinne des S&P 500 von 32,8 % zum Vorjahr. Das Problem war damals, was danach kam: Die berichteten Gewinne des S&P 500 fielen um 54 %, von 53,70 $ je Aktie im September 2000 auf 24,69 $ im Dezember 2001, als der Telekomausbau abbrach. Cisco ist das warnende Beispiel. Laut Ciscos eigener Unternehmensgeschichte wurde es am 27. März 2000 mit rund 569 Mrd. US-Dollar zum wertvollsten Unternehmen der Welt, fiel dann um mehr als 85 % und lag 25 Jahre später immer noch unter seinem Schlusshoch von 2000, wie Business Insider im November 2025 berichtete. Ein großartiges Unternehmen zu einem Blasenpreis kann lange Zeit eine schlechte Anlage bleiben.
Sind die KI-Ausgaben größer als der Telekomausbau der Dotcom-Zeit?
In Dollar gerechnet, ja. In einer Studie der Federal Reserve Bank of San Francisco von 2004 stellte Mark Doms fest, dass die Investitionsausgaben börsennotierter US-Telekomdienstleister von 47 Mrd. US-Dollar im Jahr 1995 auf einen Höchststand von 121 Mrd. US-Dollar im Jahr 2000 stiegen und dann bis 2002 um mehr als die Hälfte auf 49 Mrd. US-Dollar fielen. Die gesamten US-Investitionen in IT-Güter erreichten 2000 401,6 Mrd. US-Dollar. Heute gab allein Alphabet im dritten Quartal 2026 51,4 Mrd. US-Dollar für Capex aus und bestätigte seine Prognose für 2026 von 195–205 Mrd. US-Dollar; in seiner Telefonkonferenz zum dritten Quartal 2026 kündigte es Anlegern einen deutlichen Anstieg für 2027 an. Rund 65 % dieser Infrastrukturausgaben flossen in Server und Netzwerktechnik mit einer Nutzungsdauer von etwa sechs Jahren. Es handelt sich um nominale Zahlen, und die Wirtschaft ist größer geworden, sodass der Vergleich das heutige Ausmaß etwas überzeichnet – die Richtung ist aber eindeutig.
Der Unterschied zu 2000 liegt darin, wer bezahlt. Der Telekomausbau endete mit den Pleiten von WorldCom, Global Crossing und vielen kleineren Anbietern. Alphabet deckte rund vier Fünftel seiner Capex im dritten Quartal 2026 aus 42,3 Mrd. US-Dollar operativem Cashflow, doch sein freier Cashflow war mit 9,1 Mrd. US-Dollar dennoch negativ, und seine langfristigen Schulden beliefen sich auf 125,1 Mrd. US-Dollar.
Was bedeutet der Vergleich für Anleger?
Bewertungsvergleiche zeigen, wie viel Optimismus im Kurs steckt, nicht, wann er verschwindet. Vier Lehren aus dem Dotcom-Zyklus stechen hervor:
- Teuer kann teuer bleiben. Das CAPE lag vor und nach dem Gipfel von 2000 insgesamt 21 Monate über 40.
- Gewinnwachstum allein schützt nicht. Die Gewinne des S&P 500 wuchsen im März 2000 um mehr als 30 % pro Jahr.
- Konzentration wirkt in beide Richtungen. Als die Spitzenreiter 2000–02 fielen, brach der Nasdaq um 78 % ein, während der S&P 500 um 49 % fiel.
- Achten Sie auf die Finanzierung. Capex, die dem Cashflow davonläuft und in Schulden umschlägt, war das Bindeglied zwischen dem Boom von 2000 und dem Crash.
Was nach dem Dotcom-Gipfel mit Aktien, Gold, Bargeld und Immobilien geschah, zeigt der Dotcom-Crash auf der Krisenzyklen-Seite von PickSkill. Unser Begleitartikel fragt anhand der Live-Krisenampel, ob die KI-Blase bald platzt. Außerdem können Sie die täglichen Signale der Werte im Nasdaq-100 prüfen oder den KI-Analysten von PickSkill fragen, wie konzentriert Ihr eigenes Depot ist.
Dieser Artikel dient ausschließlich Recherche- und Bildungszwecken und ist keine Anlageberatung.
FAQ
Ähnelt KI der Dotcom-Blase? In mancher Hinsicht. Beides sind Technologiebooms mit hohen Ausgaben und einem konzentrierten Markt. Das Shiller-CAPE des S&P 500 lag im Oktober 2026 bei 40,1, nahe am Rekord von 44,2 aus dem Dezember 1999. Das erwartete KGV ist jedoch niedriger, 18,3 im November 2026 gegenüber 24,4 im März 2000, weil die heutigen Spitzenreiter weit mehr verdienen.
Wie hoch war das KGV des Nasdaq im Jahr 2000? Wir konnten keine überprüfbare, vergleichbare KGV-Reihe für den Nasdaq-100 im Jahr 2000 finden und verwenden daher den S&P 500. Sein erwartetes KGV erreichte am 24. März 2000 den Höchststand von 24,4 (FactSet), sein historisches KGV auf berichtete Gewinne lag in jenem Monat bei 28,3 (Shiller). Der Nasdaq-100 wurde am 31. Oktober 2026 mit dem 21,2-Fachen der erwarteten Gewinne gehandelt.
Ist der Aktienmarkt heute konzentrierter als im Jahr 2000? Ja. Die zehn größten Aktien machten Ende 2025 40,7 % des S&P 500 aus, ein Rekord, gegenüber etwa 27 % auf dem Gipfel von 2000, so RBC Wealth Management auf Basis von FactSet-Daten. Von diesen zehn Unternehmen wurde erwartet, dass sie rund 32 % der Indexgewinne für 2025 erzielen.
Was ist ein hohes Shiller-KGV? Sein langfristiger Durchschnitt liegt bei etwa 17. Werte über 30 waren selten: 1929, 1997–2002, ein Großteil von 2017–2022 und jeder Monat seit November 2023. Der Rekord liegt bei 44,2 im Dezember 1999. Auf hohe CAPE-Werte folgten im Schnitt niedrigere Zehnjahresrenditen, doch zum Timing eines Gipfels waren sie nicht verlässlich.