Finanzkrisen seit 1929: Bargeld, Gold, Häuser, Aktien
Geschichte der Finanzkrisen: 12 Krisen von 1929 bis heute, jeweils bewertet für Bargeld, Gold, Hauspreise und Aktien – mit Rückgängen und Wendepunkten.
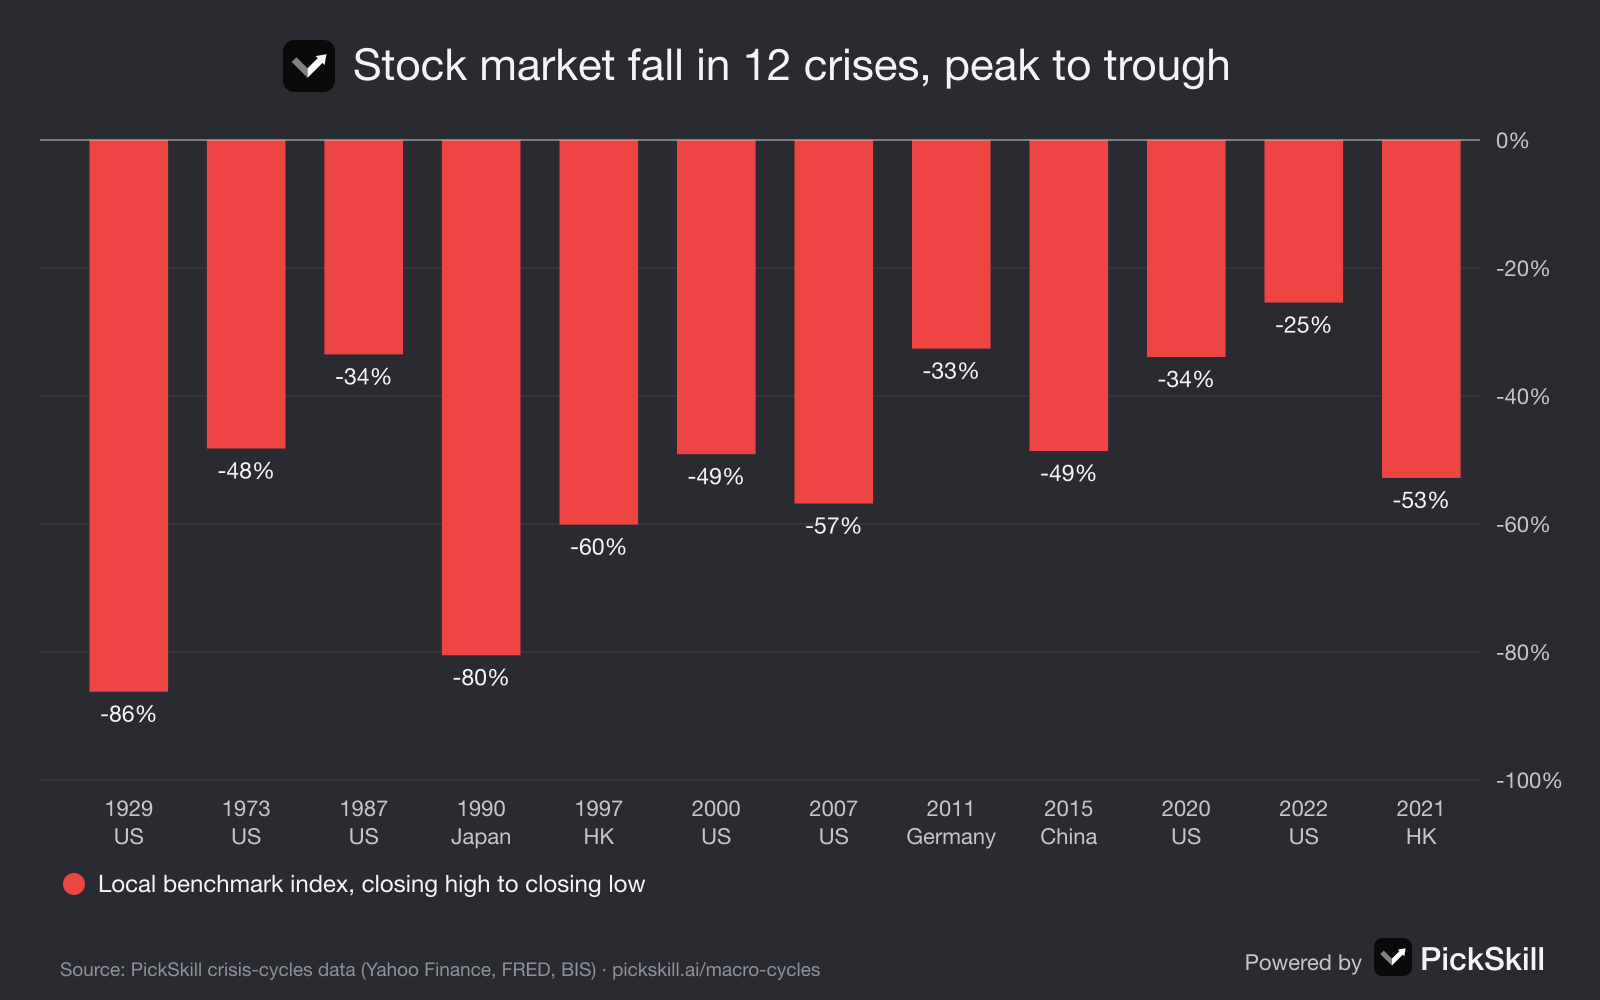
In zwölf großen Finanzkrisen seit 1929 wiederholt sich immer dieselbe Abfolge: Bargeld gewinnt die Panik, Gold erreicht seinen Boden zuerst und führt die Erholung an, sobald die Notenbanken Geld drucken, Aktien folgen als Nächstes, und Hauspreise erreichen ihren Boden zuletzt – manchmal ein Jahrzehnt später. Die lokalen Aktienmärkte fielen vom Hoch bis zum Tief zwischen 25 % und 86 %. Die Ausnahmen sind ebenso beständig. Inflationskrisen (die 1970er, 2022) belohnen Bargeld und bestrafen Anleihen, und wenn eine Notenbank kein Geld drucken will (Japan nach 1990), gibt es jahrelang keine Erholungsphase.
Dieser Artikel ist das Gegenstück zur Krisenzyklen-Seite von PickSkill, die jede dieser Krisen auf eine gemeinsame tägliche Zeitleiste von Bargeld, Gold, Immobilien und Aktien legt. Jede Krise unten verlinkt auf ihre ausführliche Darstellung auf dieser Seite.
Das Wichtigste in Kürze
- Zwölf Krisen, eine Form: eine erste Hälfte mit Zwangsverkäufen, ein Wendepunkt, an dem die Politik unbegrenzt wird, eine zweite Hälfte mit Reflation.
- Durchschnittlicher Rückgang der lokalen Aktien: rund 50 %. Am schlimmsten: 1929 (−86 %) und Japan 1990 (−80 %). Am mildesten: 2022 (−25 %).
- Gold erreichte seinen Boden vor den Aktien in den Schuldenkrisen von 2000, 2008, 2015 und 2020, in der Straffungskrise 2022 dagegen danach.
- Immobilien waren die langsamste Anlage, wann immer sie im Zentrum der Krise standen: 6 Jahre in Hongkong, 5,6 in den USA, 18 in Japan.
- Bargeld war in der Deflation am besten und in der Inflation am schlechtesten, und sicher war nur Bargeld in einer Reservewährung.
Welche Finanzkrisen umfasst der Datensatz?
Der Datensatz umfasst zwölf Krisen, ausgewählt, weil jede mindestens eine der vier Anlageklassen so bewegt hat, dass sich das Denken der Anleger darüber verändert hat. Aktienrückgänge sind vom Hoch zum Tief auf Basis der Tagesschlusskurse des lokalen Leitindex gemessen.
| Krise | Jahre | Art | Lokale Aktien | Bargeld | Gold | Immobilien | Aktien |
|---|---|---|---|---|---|---|---|
| Große Depression | 1929–33 | Schuldendeflation | S&P 500 −86 % | Am besten | Gut | Schwach | Am schlechtesten |
| Stagflation der 1970er | 1973–82 | Inflation | S&P 500 −48 % | Am schlechtesten | Am besten | Gut | Schwach |
| Schwarzer Montag | 1987 | Börsencrash | S&P 500 −34 % | Gut | Gut | Gemischt | Am schlechtesten |
| Japans Blase | 1990–2012 | Bilanzrezession | Nikkei −80 % | Am besten | Gemischt | Am schlechtesten | Am schlechtesten |
| Asienkrise und LTCM | 1997–98 | Währungskrise | Hang Seng −60 % | Gemischt | Gemischt | Am schlechtesten | Am schlechtesten |
| Dotcom-Crash | 2000–02 | Aktienblase | S&P 500 −49 % | Gut | Am besten | Am besten | Am schlechtesten |
| Globale Finanzkrise | 2007–09 | Kreditkrise | S&P 500 −57 % | Am besten | Gut | Am schlechtesten | Am schlechtesten |
| Euro-Schuldenkrise | 2010–12 | Staatsschulden | DAX −33 % | Gemischt | Gut | Schwach | Schwach |
| China-Crash | 2015–16 | Kreditblase an der Börse | Shanghai −49 % | Gut | Am besten | Am besten | Am schlechtesten |
| Corona-Crash | 2020 | Externer Schock | S&P 500 −34 % | Gut | Am besten | Am besten | Gemischt |
| Inflationsschock | 2022–23 | Straffung | S&P 500 −25 % | Am besten | Gut | Gemischt | Schwach |
| China-Immobilien | ab 2021 | Schuldenabbau bei Immobilien | Hang Seng −53 % | Gut | Am besten | Am schlechtesten | Schwach |
Quelle: Krisenzyklen-Daten von PickSkill (Indexschlusskurse über Yahoo Finance; Immobilien über Case-Shiller und BIZ; Bargeld über den US-Verbraucherpreisindex). Die Bewertungen vergleichen die vier Anlageklassen innerhalb jeder Krise.
Welches Muster haben Finanzkrisen gemeinsam?
Die meisten Krisen verlaufen in drei Stufen, die PickSkill erste Hälfte, Wendepunkt und zweite Hälfte nennt. In der ersten Hälfte müssen Schulden in Eile zurückgezahlt oder verlängert werden, also wird alles zu Geld gemacht: Aktien, Immobilien, Kredite und sogar Gold. Der Wendepunkt ist der Tag, an dem die Politik unbegrenzt wird, wie mit QE 2008–09, unbegrenztem QE am 23. März 2020 oder der Abwertung des Dollars 1933. In der zweiten Hälfte fließt neues Geld in einer ziemlich festen Reihenfolge zurück in Anlagen: zuerst Gold, dann Aktien, zuletzt Immobilien. Die Seite verdichtet das zu sechs Regelmäßigkeiten, von „Die Wende bringt unbegrenzte Rettung, nicht die erste Zinssenkung“ bis „Golds Feind sind steigende Realzinsen“.
Welche Krisen haben das Muster durchbrochen?
Drei Arten von Krisen haben es durchbrochen, und man sollte sie kennen, weil sie den Rat umkehren. Inflationskrisen – die 1970er und 2022 – begannen mit zu viel statt zu wenig Geld; Bargeld verlor in den 1970ern an Wert, Aktien und Anleihen fielen 2022 gemeinsam, und die Wende kam mit dem Inflationsgipfel, nicht mit Zinssenkungen. Eine Notenbank, die kein Geld drucken wollte: Japan nach 1990 wartete neun Jahre auf Nullzinsen und elf auf QE und verbrachte zwei Jahrzehnte in der Deflation. Ein Crash ohne Kreditkrise: 1987 radierte binnen Wochen 34 % aus, doch ohne Rezession erreichte der Markt innerhalb von zwei Jahren neue Hochs. Die Seite führt diese Fälle unter Wenn das Muster nicht greift auf.
Wie schnitt jede Anlageklasse über alle zwölf Krisen ab?
Jede Anlageklasse hatte im Zyklus eine klare Rolle. Bargeld war in vier Krisen die beste Anlage, allesamt Deflations- oder Straffungskrisen (1929, Japan 1990, 2008 und 2022), war 1997 nur in Dollar sicher und war in den inflationären 1970ern die schlechteste; siehe Ist Bargeld in der Rezession König?. Gold war in zehn von zwölf Krisen die beste oder eine gute Anlage, meist weil es früh den Boden erreichte und die Erholung anführte; siehe Steigt Gold in einer Finanzkrise?. Immobilien waren entweder die schlechteste Anlage, wenn sie im Zentrum der Krise standen, oder unter den besten, wenn niedrigere Zinsen in sie flossen; siehe Wann erreichen Hauspreise nach einem Crash den Boden?. Aktien waren in elf von zwölf Krisen während der Krise selbst die schlechteste oder eine schwache Anlage, erholten sich aber am schnellsten, sobald der Wendepunkt überschritten war.
Wie können Sie eine Krise genauer untersuchen?
Öffnen Sie die Krise auf der Zeitleiste von PickSkill, die Bargeld, Gold, Hauspreise, Aktien, Zinsen und Stressindikatoren auf einer gemeinsamen Zeitachse zeigt – mit schattierten Phasen jeder Krise und markierten Schlüsselereignissen. Mit einem Link wie der Krise von 2008 auf der Zeitleiste springen Sie direkt zu einer Krise, und im Krisenvergleich sehen Sie alle zwölf Börsenverläufe, ausgerichtet an ihrem jeweiligen Hoch. Um eine historische Krise auf Ihre eigenen Positionen anzuwenden, lassen Sie den KI-Analysten von PickSkill Ihr Depot durch eine davon laufen, oder lesen Sie, wie die Warnsignale einer Finanzkrise heute aussehen.
FAQ
Was war der schlimmste Börsencrash der Geschichte? Für einen großen Markt der Crash von 1929–32: Der S&P 500 fiel von September 1929 bis Juni 1932 um 86 %. Japans Nikkei fiel von seinem Hoch im Dezember 1989 bis April 2003 um 80 % und erreichte dieses Hoch erst im Februar 2024 wieder.
Wie viele Finanzkrisen gab es seit 1929? Es gab viele lokale Krisen; der Datensatz von PickSkill umfasst zwölf, die das Verhalten von Bargeld, Gold, Immobilien und Aktien verändert haben: 1929, die 1970er, 1987, Japan 1990, Asien 1997, 2000, 2008, die Eurokrise, China 2015, 2020, 2022 und Chinas Immobilienabschwung seit 2021.
Welche Anlage schnitt in Finanzkrisen am besten ab? Das hängt von der Art der Krise ab. Bargeld war in deflationären Paniken wie 1929 und 2008 am besten, Gold in Inflations- oder Gelddruck-Phasen wie den 1970ern und 2020, und Immobilien, wenn sie nicht die Ursache der Krise waren.
Folgen alle Finanzkrisen demselben Muster? Die meisten schuldengetriebenen Krisen folgen derselben Reihenfolge: eine Bargeld-Panik, ein politischer Wendepunkt, dann eine Erholung, angeführt von Gold und Aktien, mit Immobilien am Schluss. Inflationskrisen, Krisen ohne Gelddrucken und Crashs ohne Kreditproblem sind die wichtigsten Ausnahmen.
Wie lange dauern Finanzkrisen? Die Kursrückgänge an der Börse dauerten von 33 Tagen (2020) bis zu rund 13 Jahren (Japan). Immobilienabschwünge dauerten am längsten: 5 bis 6 Jahre in den USA und Hongkong und rund 18 Jahre in Japan.