DCF vs DCF inverso: ¿qué crecimiento se descuenta?
DCF vs DCF inverso: pasos, solver en Python y un caso real de Apple. A 352,45 US$ (18 nov 2026) descuenta un 13,1 % anual de crecimiento del FCF a 10 años.
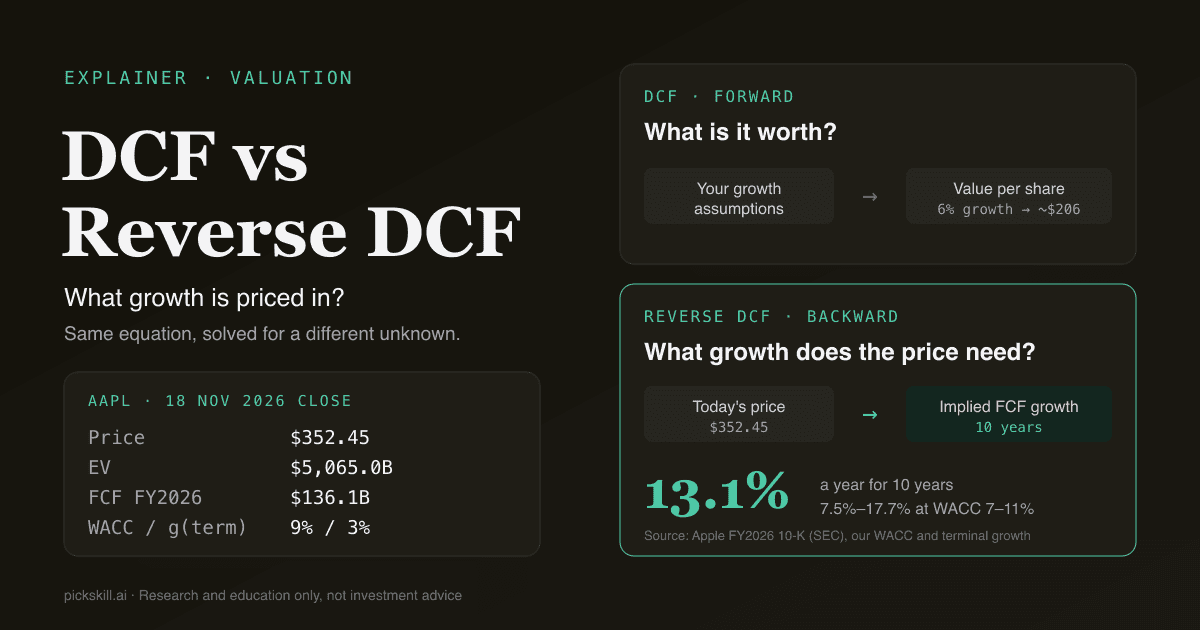
Un DCF parte de tus hipótesis de crecimiento y calcula cuánto vale una empresa; un DCF inverso parte del precio de hoy y calcula el crecimiento que el mercado tiene que estar suponiendo. El DCF inverso es la misma ecuación de flujos de caja descontados resuelta al revés: entran el precio, el flujo de caja, la tasa de descuento y el crecimiento terminal, y sale la tasa de crecimiento implícita. Apple a 352,45 US$ (cierre del 18 nov 2026) descuenta alrededor de un 13,1 % anual de crecimiento del flujo de caja libre durante diez años, según nuestro cálculo con su 10-K del ejercicio 2026, un WACC del 9 % y un crecimiento terminal del 3 %.
Los dos métodos usan exactamente las mismas matemáticas; lo único que cambia es qué número tienes que adivinar.
Puntos clave
- DCF: hipótesis → valor. DCF inverso: precio → hipótesis implícitas. La misma fórmula, otra incógnita.
- El DCF inverso elimina la estimación más difícil (diez años de crecimiento) y la sustituye por un juicio: ¿es alcanzable la tasa implícita?
- El WACC y el crecimiento terminal los sigues eligiendo tú, y el resultado depende mucho de ellos. Acompáñalo siempre de una tabla de sensibilidad.
- Apple (18 nov 2026): un valor de empresa de 5,07 billones de dólares sobre 136.100 millones de FCF implica un 13,1 % anual con un WACC del 9 %, y entre el 7,5 % y el 17,7 % con un WACC de entre el 7 % y el 11 %.
- El solver cabe en unas diez líneas de Python: una bisección que encuentra el crecimiento con el que el DCF iguala el valor de empresa actual.
¿Qué diferencia hay entre el DCF y el DCF inverso?
La diferencia entre el DCF y el DCF inverso es el sentido del cálculo. Un DCF clásico toma tus previsiones de flujo de caja libre, las descuenta al coste de capital, suma un valor terminal y devuelve un valor intrínseco por acción para compararlo con el precio. El DCF inverso fija el resultado: iguala el valor de empresa del modelo al del mercado y despeja la única variable que se deja abierta, normalmente el crecimiento del flujo de caja libre y a veces el margen operativo. Lo que obtienes es una afirmación sobre expectativas y no sobre valor («para justificar 352,45 US$, el FCF de Apple tiene que crecer cerca de un 13 % anual durante una década»), y juzgar si eso es alto o bajo resulta mucho más fácil que hacer una previsión precisa a diez años.
| DCF (directo) | DCF inverso | |
|---|---|---|
| Pregunta que responde | ¿Cuánto vale la acción? | ¿Qué crecimiento descuenta el precio? |
| Datos que aportas | Crecimiento, márgenes, WACC, crecimiento terminal | Precio, acciones, deuda neta, FCF, WACC, crecimiento terminal |
| Resultado | Valor intrínseco por acción | Crecimiento del FCF implícito (o margen) |
| Hipótesis más difícil | Diez años de crecimiento | Ninguna sobre crecimiento; juzgas el resultado |
| Error típico | Un crecimiento optimista infla el valor | Un WACC erróneo desplaza la tasa implícita |
| Mejor uso | Construir una tesis completa | Contrastar las expectativas del mercado |
Si el DCF directo es nuevo para ti, empieza por ¿Qué es el DCF?, que recorre cada línea del modelo.
¿Cómo funciona un DCF normal?
Un DCF normal proyecta el flujo de caja libre de 5 a 10 años, descuenta cada año al coste medio ponderado del capital (WACC) y suma un valor terminal para todo lo que viene después; el total es el valor de empresa. Restando la deuda neta y dividiendo entre las acciones se obtiene el valor por acción. Con los datos de Apple de más abajo, un WACC del 9 % y un crecimiento terminal del 3 %, suponer un 6 % anual de crecimiento del FCF da unos 206 US$ por acción, y un 8 %, unos 240 US$. Ninguno se acerca a los 352,45 US$ de cotización, y el propio modelo directo no te dice qué crecimiento es razonable: ese es el hueco que llena el DCF inverso.
Aquí el flujo de caja libre es el flujo de caja operativo menos el capex; las variantes están en FCF (flujo de caja libre): fórmula y FCFF vs FCFE.
¿Qué es un DCF inverso?
Un DCF inverso es un modelo de flujos de caja descontados resuelto al revés para hallar la tasa de crecimiento con la que el valor del modelo iguala el valor de mercado actual. Michael Mauboussin y Alfred Rappaport convirtieron esta idea en un método completo en Expectations Investing: el precio ya contiene una previsión y el trabajo del analista es leerla. Se mantiene todo lo del DCF directo (FCF inicial, horizonte de previsión, WACC, crecimiento terminal), se deja una variable abierta y un solver busca el valor que cuadra con el valor de empresa implícito en la cotización.
La incógnita habitual es el crecimiento del flujo de caja libre. En empresas que aún no son rentables, se despeja en su lugar el margen operativo a largo plazo.
¿Por qué el DCF inverso reduce el riesgo de las hipótesis?
El DCF inverso reduce el riesgo de las hipótesis porque convierte en resultado el dato que peor sabes estimar. Nadie puede prever diez años de crecimiento con un margen de error de un punto, pero el DCF directo exige justo eso y después presenta un valor de aspecto preciso. En el DCF inverso la pregunta pasa a ser «¿es plausible crecer un 13 % al año durante diez años?», algo que puedes contrastar con el histórico, los comparables y las previsiones de la compañía sin fingir que conoces la cifra exacta.
El riesgo no desaparece: la tasa de descuento y el crecimiento terminal siguen mandando en el resultado, así que todo DCF inverso necesita una tabla de sensibilidad.
¿Cómo se hace un DCF inverso paso a paso?
Un DCF inverso se hace en siete pasos: reunir los datos de mercado, calcular el valor de empresa, elegir el flujo de caja inicial, fijar la tasa de descuento y el crecimiento terminal, escribir el DCF como función del crecimiento, despejar el crecimiento que iguala el valor de empresa y someter el resultado a una prueba de estrés.
- Obtén el precio y el número de acciones. Usa el último cierre y las acciones que figuran en la portada del 10-K o 10-Q más reciente.
- Calcula el valor de empresa. Capitalización más deuda, menos caja y valores negociables. Una empresa con caja neta tiene un valor de empresa inferior a su capitalización.
- Elige el flujo de caja libre inicial. Flujo de caja operativo menos capex del último ejercicio o de los últimos doce meses.
- Fija el WACC y el crecimiento terminal. Déjalos por escrito; cómo construir la tasa de descuento se explica en Qué es el WACC.
- Escribe el DCF como función del crecimiento. Haz crecer el FCF a una tasa g durante diez años, suma un valor terminal de Gordon y descuéntalo todo.
- Despeja g. Busca la tasa con la que el valor de empresa del modelo iguala al del mercado, con «Buscar objetivo» de Excel o un solver numérico.
- Construye la tabla de sensibilidad. Recalcula el crecimiento implícito para un rango de WACC y crecimiento terminal, y compara ese rango con el histórico.
Ejemplo de DCF inverso: ¿qué crecimiento descuenta Apple?
Elegimos Apple porque su flujo de caja libre es grande y positivo, requisito para un DCF inverso. Las cifras proceden de su 10-K del ejercicio 2026, presentado ante la SEC el 3 nov 2026 para el ejercicio cerrado el 26 sep 2026; el precio es el cierre del 18 nov 2026 según Yahoo Finance. Como WACC usamos un 9 %: la rentabilidad del bono del Tesoro a 10 años era del 5,10 % el 17 nov 2026 (FRED, DGS10), más unos 4 puntos de prima de riesgo de la renta variable para una beta cercana a 1; como Apple apenas tiene deuda neta, su WACC se aproxima a su coste de capital propio. El crecimiento terminal es del 3 %; ambas cifras son hipótesis nuestras, no de Apple.
| Dato | Valor | Fuente |
|---|---|---|
| Precio de la acción | 352,45 US$ | Cierre 18 nov 2026 |
| Acciones en circulación | 14.532.182.000 | Portada del 10-K, a 23 oct 2026 |
| Capitalización | 5.121.900 M US$ | precio × acciones |
| Caja + valores negociables | 136.900 M US$ | 36.300 + 20.400 + 80.200 (balance) |
| Pagarés + deuda a plazo | 80.100 M US$ | 2.000 + 9.900 + 68.200 |
| Valor de empresa | 5.065.000 M US$ | capitalización − 56.800 M US$ de caja neta |
| Flujo de caja operativo 2026 | 145.100 M US$ | estado de flujos de efectivo |
| Capex 2026 | 9.000 M US$ | pagos por inmovilizado material |
| Flujo de caja libre 2026 | 136.100 M US$ | 145.100 − 9.000 |
| WACC / crecimiento terminal | 9 % / 3 % | hipótesis nuestras |
El solver hace crecer el FCF diez años, suma un valor terminal y aplica bisección sobre g hasta que el valor de empresa del modelo iguala 5.065.000 M US$. El año 1 es el ejercicio 2027 y se descuenta por años completos, una simplificación suficiente para este fin.
fcf0, ev = 136.056e9, 5065.0e9          # FCF ejercicio 2026, valor de empresa

def dcf(g, wacc=0.09, gt=0.03, years=10):
    pv, f = 0.0, fcf0
    for t in range(1, years + 1):
        f *= 1 + g
        pv += f / (1 + wacc) ** t
    tv = f * (1 + gt) / (wacc - gt)
    return pv + tv / (1 + wacc) ** years

lo, hi = -0.5, 1.0                       # bisección sobre g
for _ in range(100):
    mid = (lo + hi) / 2
    lo, hi = (mid, hi) if dcf(mid) < ev else (lo, mid)
print(f"implied growth: {mid:.2%}")      # implied growth: 13.13%
La respuesta es un 13,1 % anual. A ese ritmo, el flujo de caja libre llegaría a unos 467.000 millones de dólares en el año diez, 3,4 veces el nivel actual, y aun así el valor terminal supondría el 67 % del valor de empresa. Como referencia, el FCF de Apple pasó de 108.800 millones en el ejercicio 2024 a 136.100 millones en 2026, un crecimiento compuesto del 11,8 %, mientras que los ingresos subieron un 15,1 % solo en 2026.
Dos matices. El salto del 38 % del FCF frente a los 98.800 millones de 2025 refleja en parte un ejercicio 2025 débil, cuando el capital circulante absorbió 25.000 millones frente a 14.900 millones en 2026, así que la tasa a dos años es la referencia más justa. Además, este FCF suma de vuelta 13.800 millones de remuneración en acciones; si se trata como coste en efectivo, el crecimiento implícito sube al 14,5 %.
¿Cuánto cambia el crecimiento implícito con el WACC?
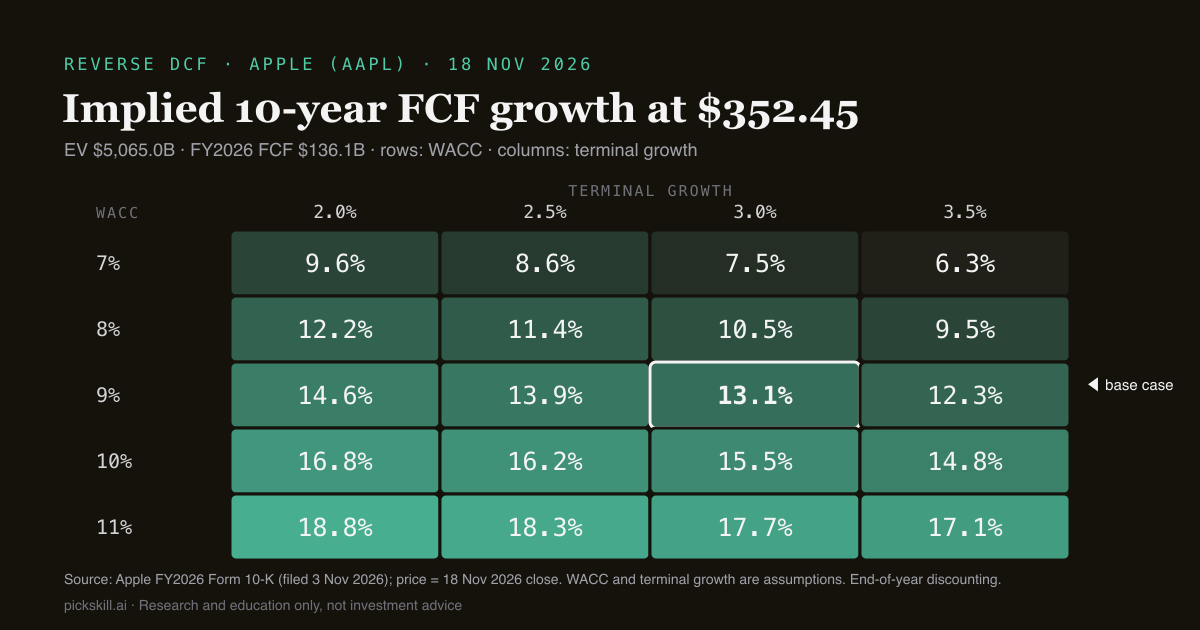
Mucho: cada punto de WACC mueve el crecimiento implícito del FCF a diez años de Apple entre 2 y 3 puntos. Con un WACC del 7 % y un crecimiento terminal del 3 %, el precio solo necesita un 7,5 % anual; con un 11 %, necesita un 17,7 %. El crecimiento terminal pesa menos y desplaza el resultado hasta unos 1,2 puntos por cada medio punto. Por eso lo útil es el rango, y la verdadera pregunta es si la empresa puede superar con holgura su extremo inferior.
| WACC \ crecimiento terminal | 2,0 % | 2,5 % | 3,0 % | 3,5 % |
|---|---|---|---|---|
| 7 % | 9,6 % | 8,6 % | 7,5 % | 6,3 % |
| 8 % | 12,2 % | 11,4 % | 10,5 % | 9,5 % |
| 9 % | 14,6 % | 13,9 % | 13,1 % | 12,3 % |
| 10 % | 16,8 % | 16,2 % | 15,5 % | 14,8 % |
| 11 % | 18,8 % | 18,3 % | 17,7 % | 17,1 % |
La tabla mantiene fijos el precio, el FCF y la deuda neta. Léela como un mapa de expectativas, no como un veredicto: dónde te sitúas en ella es un juicio sobre el riesgo.
¿Qué limitaciones tiene el DCF inverso?
El DCF inverso te dice qué espera el mercado, no si el mercado acierta, y comparte todas las debilidades de datos del DCF directo. El flujo de caja inicial puede estar distorsionado por un año especialmente bueno o malo, por lo que muchos analistas usan una media de dos o tres años. Una tasa de crecimiento constante también es una simplificación: las empresas reales crecen deprisa y luego se frenan, y un modelo en dos etapas puede dar otra imagen.
El método falla cuando el flujo de caja libre es negativo o muy pequeño, porque ninguna tasa aplicada a una base cercana a cero da una respuesta sensata; en ese caso se despeja el margen o el crecimiento de ingresos. Las recompras también cuentan: las acciones de Apple bajaron de 14.770 a 14.530 millones durante el ejercicio 2026, así que el crecimiento por acción puede superar al del FCF total.
¿Cómo hacer un DCF inverso con PickSkill?
Puedes pedirlo en el chat del analista de IA de PickSkill en lenguaje natural, por ejemplo: «Haz un DCF inverso de AAPL con el último 10-K. Usa un WACC del 9 % y un crecimiento terminal del 3 %, despeja el crecimiento implícito del FCF a 10 años y muestra una tabla de sensibilidad WACC × crecimiento terminal». El analista extrae las cifras del informe, muestra la fuente de cada dato y puede exportar el modelo a Excel para que cambies cualquier celda. El flujo es el mismo que en Construir un DCF en 60 segundos con PickSkill.
Si prefieres montarlo tú, parte de nuestra plantilla de DCF en Excel y usa «Buscar objetivo» para encontrar el crecimiento con el que el valor por acción iguala al precio. En ambos casos, contrasta los datos con el informe antes de fiarte del resultado.
FAQ
¿Qué te dice un DCF inverso? Un DCF inverso te dice qué tasa de crecimiento, o a veces qué margen, implica el precio actual una vez fijados la tasa de descuento y el crecimiento terminal. Convierte el precio en una expectativa explícita que puedes contrastar con el histórico, los comparables y las previsiones de la empresa. No dice si la acción está cara o barata; eso depende de si crees que el crecimiento implícito es alcanzable.
¿Es mejor el DCF inverso que el DCF? Ninguno es mejor; responden preguntas distintas. Para tener tu propia estimación de valor y una tesis completa necesitas el DCF directo. El DCF inverso es más rápido y menos vulnerable a hipótesis de crecimiento optimistas, así que funciona bien como primer filtro. Muchos analistas lo hacen primero y solo construyen un DCF completo cuando las expectativas implícitas parecen claramente demasiado altas o bajas.
¿Cómo se calcula el crecimiento implícito en un DCF inverso? Calcula el valor de empresa con el precio, el número de acciones y la deuda neta. Escribe un DCF en el que el flujo de caja libre crece a una tasa g durante diez años, con valor terminal, descontado al WACC. Después despeja la g que iguala el DCF al valor de empresa con «Buscar objetivo» de Excel o por bisección. Para Apple a 352,45 US$, el resultado es un 13,1 % con un WACC del 9 %.
¿Qué WACC debo usar en un DCF inverso? El mismo que usarías en un DCF directo: el coste del capital propio (tipo libre de riesgo más una prima de riesgo de renta variable ajustada por la beta) ponderado junto al coste de la deuda después de impuestos. Como el resultado es muy sensible a él, muestra un rango. En nuestro ejemplo de Apple, pasar de un WACC del 8 % al 10 % lleva el crecimiento implícito del 10,5 % al 15,5 %.
¿Se puede hacer un DCF inverso con flujo de caja libre negativo? No sobre el crecimiento del FCF, porque capitalizar una base negativa o casi nula da resultados sin sentido. En su lugar se despeja otra variable, como el margen operativo a largo plazo o el crecimiento de ingresos necesario para alcanzar un margen objetivo. Esa versión responde a la misma pregunta: ¿en qué tiene que convertirse la empresa para justificar el precio?
Datos a 18 nov 2026. Cifras de la empresa del 10-K del ejercicio 2026 de Apple; el WACC y el crecimiento terminal son hipótesis nuestras. Solo con fines de investigación y formación; no es asesoramiento de inversión.