Bulle internet vs boom de l'IA : les valorisations
Nasdaq 2000 contre aujourd'hui : PER prévisionnel et historique, CAPE de Shiller, poids du top 10, bénéfices et capex, chaque chiffre daté et sourcé.
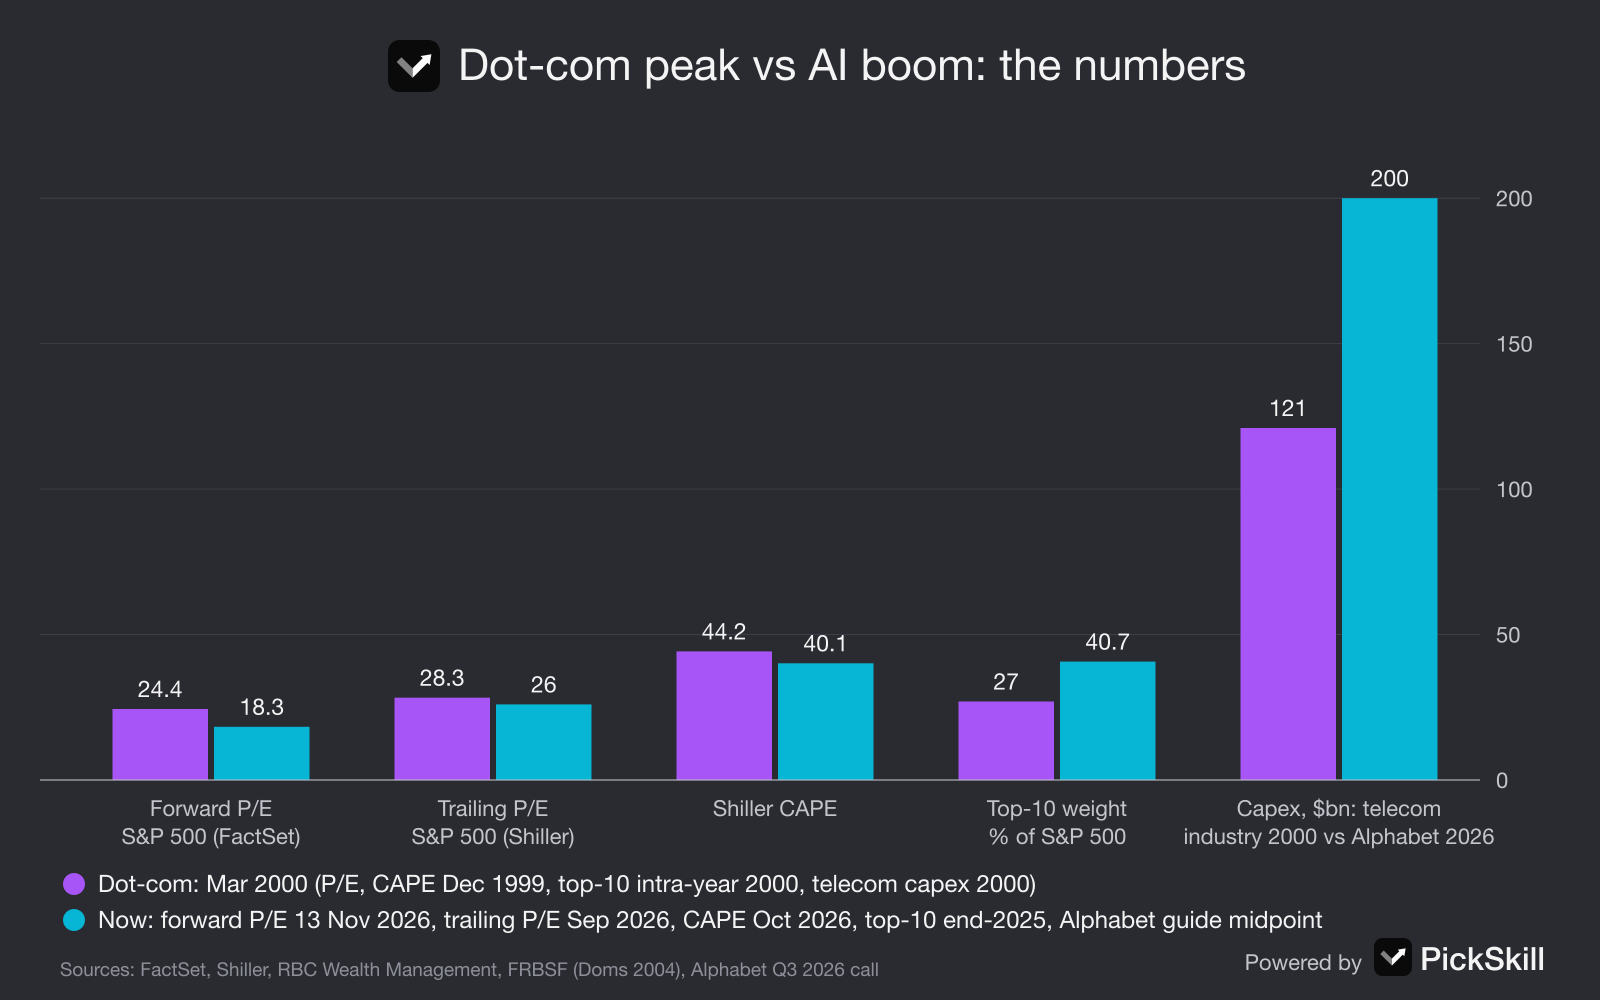
Sur la plupart des mesures de valorisation, le boom de l'IA est cher mais reste en deçà des extrêmes de la bulle internet ; en matière de concentration et de dépenses, il est allé plus loin. La bulle internet désigne l'envolée des valeurs internet et télécoms de la fin des années 1990, qui a culminé le 10 mars 2000 et a coûté 78 % au Nasdaq Composite. À ce sommet, le S&P 500 se traitait à 24,4 fois les bénéfices prévisionnels ; le 13 novembre 2026, à 18,3 (FactSet). Le PER de Shiller (CAPE) était de 40,1 en octobre 2026, contre un record de 44,2 en décembre 1999.
Deux éléments sont plus extrêmes aujourd'hui : les dix premières capitalisations représentaient 40,7 % du S&P 500 fin 2025, contre environ 27 % au sommet de 2000, et une seule entreprise, Alphabet, prévoit d'investir davantage en 2026 que l'ensemble du secteur américain des services de télécommunications en 2000. Chaque chiffre ci-dessous est daté et renvoie à sa source.
Points clés
- PER prévisionnel : plus bas aujourd'hui. S&P 500 à 24,4 le 24 mars 2000 contre 18,3 le 13 novembre 2026, les analystes anticipant une croissance des bénéfices de 33,3 % en 2026 (FactSet).
- CAPE : proche du record. 44,2 en décembre 1999 contre 40,1 en octobre 2026, selon les données de Robert Shiller.
- Concentration : plus forte aujourd'hui. Poids du top 10 d'environ 27 % en 2000 contre 40,7 % fin 2025 (RBC Wealth Management).
- Croissance des bénéfices : forte dans les deux cas. Les bénéfices historiques du S&P 500 progressaient de 32,8 % sur un an en mars 2000 ; au troisième trimestre 2026, les bénéfices ont progressé de 31,9 %, et ceux des technologies de l'information de 69,4 %.
- Capex : plus élevé aujourd'hui. Les opérateurs télécoms ont investi 121 milliards de dollars en 2000 ; Alphabet seul prévoit 195 à 205 milliards de dollars pour 2026.
Comment se comparent les valorisations de la bulle internet et du boom de l'IA ?
En bref, les prix rapportés aux bénéfices attendus sont plus bas aujourd'hui, tandis que les prix rapportés aux bénéfices passés sont presque aussi tendus. Le PER prévisionnel, soit le cours divisé par les bénéfices attendus sur les douze prochains mois, a culminé à 24,4 pour le S&P 500 le 24 mars 2000, selon FactSet ; son Earnings Insight du 13 novembre 2026 le situe à 18,3, sous la moyenne sur 10 ans de 19,1. Les mesures fondées sur les bénéfices publiés montrent un écart plus faible : un PER historique de 28,3 en mars 2000 contre 26,0 en septembre 2026 dans les données de Robert Shiller. Si ces ratios sont nouveaux pour vous, notre guide du PER explique les versions prévisionnelle et historique.
| Mesure | Sommet de la bulle internet | Boom de l'IA, dernier point | Source |
|---|---|---|---|
| PER prévisionnel à 12 mois du S&P 500 | 24,4 (24 mars 2000) | 18,3 (13 nov. 2026) | FactSet |
| PER historique du S&P 500, bénéfices publiés | 28,3 (mars 2000) | 26,0 (sept. 2026) | Shiller |
| CAPE de Shiller du S&P 500 | 44,2 (déc. 1999), 43,2 (mars 2000) | 40,1 (oct. 2026) | Shiller |
| PER historique / prévisionnel du Nasdaq-100 | aucune série comparable trouvée | 32,8 / 21,2 (31 oct. 2026) | Siblis Research |
| Top 10, en % du S&P 500 | environ 27 % (pic intra-annuel de 2000) | 40,7 % (31 déc. 2025) | RBC Wealth Management, FactSet |
| Croissance des bénéfices historiques du S&P 500 | +32,8 % (mars 2000, sur un an) | +25,6 % (sept. 2026, sur un an) | Shiller |
| Rendement des bons du Trésor à 10 ans | 6,26 % (moyenne de mars 2000) | 5,10 % (17 nov. 2026) | Shiller ; FRED via PickSkill |
| Plus grande vague de capex | Services télécoms 121 Md$ (2000) | Alphabet, prévision de 195–205 Md$ (2026) | FRBSF ; Alphabet |
Le marché est-il plus concentré qu'en 2000 ?
Oui, et de loin. Selon RBC Wealth Management, à partir de données FactSet au 31 décembre 2025, les dix premières sociétés du S&P 500 représentaient 40,7 % de la capitalisation boursière de l'indice, un record, contre environ 27 % au pic intra-annuel de 2000 et environ 23 % fin 2000. La même note estimait que ces dix sociétés réaliseraient environ 32 % des bénéfices de l'indice en 2025 : leur poids dépasse donc d'environ un tiers leur part des bénéfices. Cet écart est plus faible qu'en 2000, quand nombre des plus grandes valeurs étaient valorisées sur un chiffre d'affaires qui ne s'était pas encore transformé en bénéfices, mais la concentration absolue est plus élevée. Concrètement, un fonds indiciel S&P 500 est aujourd'hui un pari important sur une poignée de sociétés liées à l'IA.
Le CAPE de Shiller est-il un bon signal de bulle ?
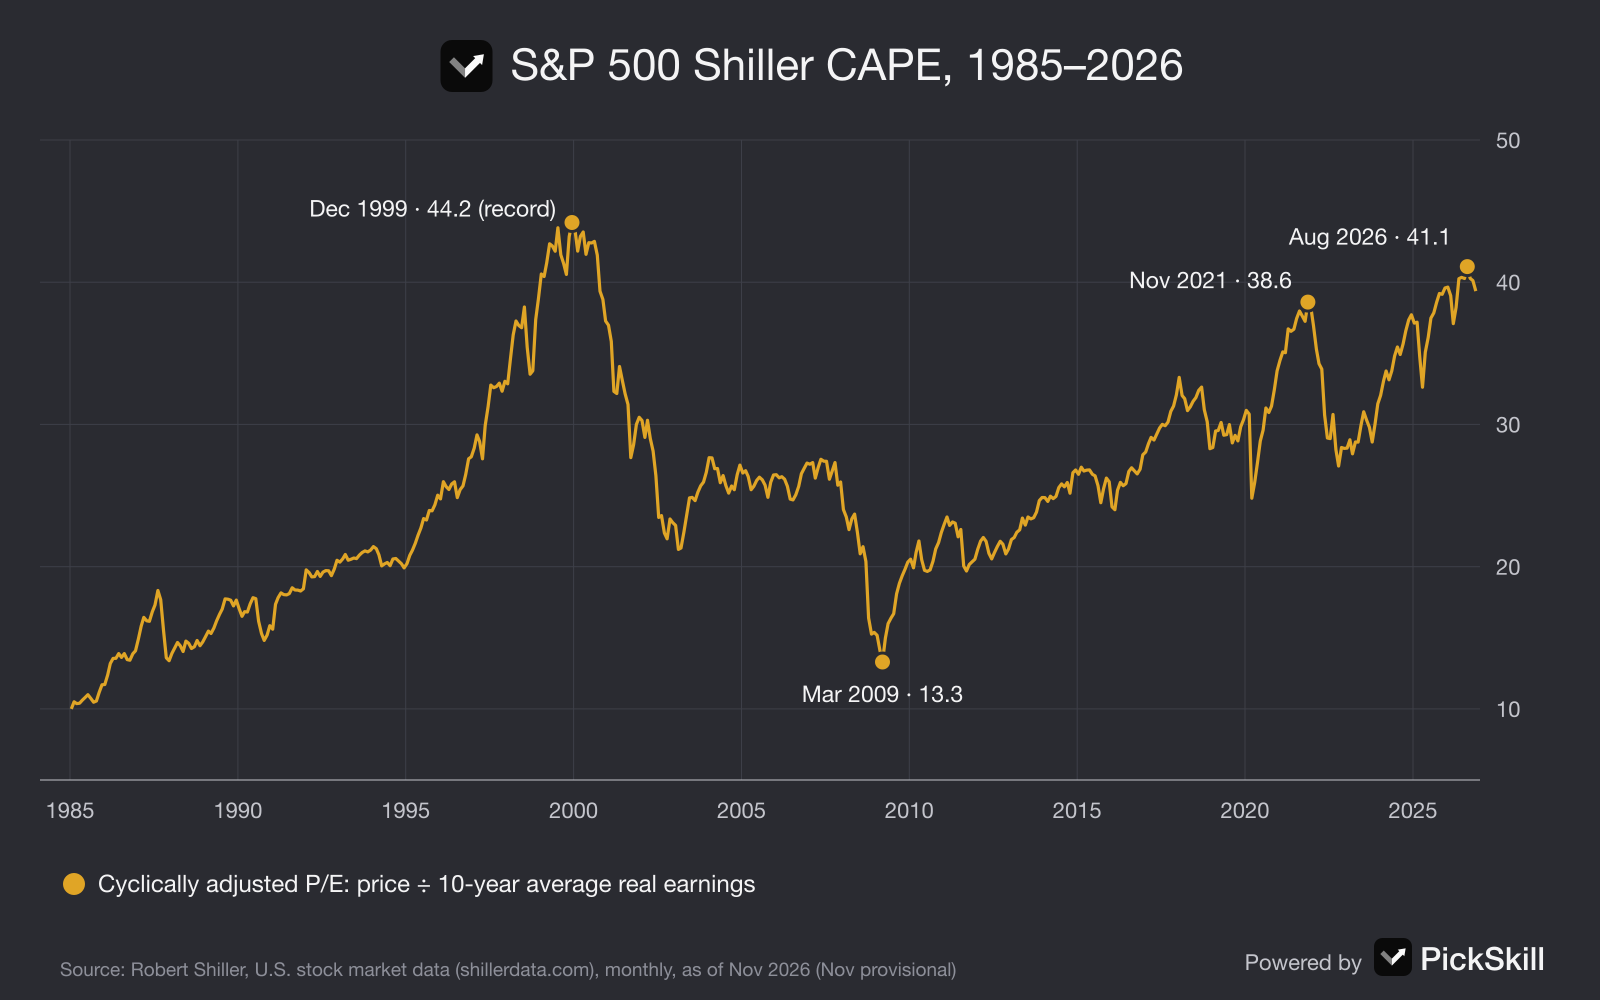
C'est un bon signal de cherté et un mauvais outil de timing. Le CAPE divise le cours par la moyenne sur dix ans des bénéfices corrigés de l'inflation, ce qui lisse les booms et les récessions. Dans les données mensuelles de Shiller, il a dépassé 40 pour la première fois en janvier 1999 et y est resté jusqu'en septembre 2000 : un investisseur qui vendait sur ce signal avait 14 mois d'avance, mais évitait ensuite une chute de 49 % du S&P 500. En 2026, le CAPE est resté au-dessus de 40 chaque mois de mai à octobre, avec un pic à 41,1 en août. Une nuance joue en sens inverse par rapport à 2021 : le rendement des bons du Trésor à 10 ans était de 5,10 % le 17 novembre 2026, contre 1,56 % en novembre 2021, si bien que les obligations concurrencent désormais davantage les actions chères.
Les leaders de l'IA gagnent-ils plus que ceux de la bulle internet ?
Les leaders actuels gagnent davantage, mais de solides bénéfices ont aussi précédé le sommet de 2000. Selon le rapport de FactSet du 13 novembre 2026, les bénéfices du S&P 500 ont progressé de 31,9 % au troisième trimestre 2026 et ceux des technologies de l'information de 69,4 %, les semi-conducteurs affichant +133 % ; les analystes anticipent une croissance de 33,3 % en 2026 et de 16,2 % en 2027. Pourtant, les données de Shiller montrent aussi des bénéfices historiques du S&P 500 en hausse de 32,8 % sur un an en mars 2000. Le problème, à l'époque, a été la suite : les bénéfices publiés du S&P 500 ont chuté de 54 %, de 53,70 $ par action en septembre 2000 à 24,69 $ en décembre 2001, quand le déploiement des télécoms s'est arrêté. Cisco en est l'exemple le plus parlant. Le groupe est devenu l'entreprise la plus valorisée au monde le 27 mars 2000, à environ 569 milliards de dollars, selon le site historique de Cisco, puis a chuté de plus de 85 % et restait encore sous son plus haut de clôture de 2000 vingt-cinq ans plus tard, selon Business Insider en novembre 2025. Une excellente entreprise achetée à un prix de bulle peut rester un mauvais placement pendant longtemps.
Les dépenses d'IA dépassent-elles le déploiement des télécoms de la bulle internet ?
En dollars, oui. Dans une étude de la Fed de San Francisco de 2004, Mark Doms a montré que les investissements des opérateurs américains cotés de services télécoms sont passés de 47 milliards de dollars en 1995 à un pic de 121 milliards en 2000, avant d'être divisés par plus de deux, à 49 milliards en 2002. L'investissement total des États-Unis en biens informatiques a atteint 401,6 milliards de dollars en 2000. Aujourd'hui, Alphabet seul a consacré 51,4 milliards de dollars au capex au troisième trimestre 2026 et a maintenu sa prévision 2026 à 195–205 milliards de dollars, en annonçant lors de sa conférence sur les résultats du troisième trimestre 2026 une hausse significative en 2027. Environ 65 % de ces dépenses d'infrastructure sont allées aux serveurs et aux équipements réseau, d'une durée de vie utile d'environ six ans. Il s'agit de chiffres nominaux et l'économie est plus grande, ce qui grossit un peu l'ampleur actuelle, mais la tendance est claire.
La différence avec 2000 tient à qui paie. Le déploiement des télécoms s'est terminé par les faillites de WorldCom, Global Crossing et de nombreux opérateurs plus petits. Alphabet a couvert environ les quatre cinquièmes de son capex du troisième trimestre 2026 avec 42,3 milliards de dollars de flux de trésorerie d'exploitation, mais son flux de trésorerie disponible restait négatif de 9,1 milliards de dollars et sa dette à long terme s'élevait à 125,1 milliards de dollars.
Que signifie cette comparaison pour les investisseurs ?
Les comparaisons de valorisation indiquent combien d'optimisme est intégré dans les cours, pas quand il disparaîtra. Quatre leçons du cycle de la bulle internet se dégagent :
- Ce qui est cher peut le rester. Le CAPE est resté au-dessus de 40 pendant 21 mois avant et après le sommet de 2000.
- La croissance des bénéfices ne protège pas à elle seule. Les bénéfices du S&P 500 progressaient de plus de 30 % par an en mars 2000.
- La concentration joue dans les deux sens. Quand les leaders ont chuté en 2000–02, le Nasdaq a perdu 78 % et le S&P 500 49 %.
- Surveillez le financement. Un capex qui dépasse les flux de trésorerie et bascule vers la dette a été le lien entre le boom de 2000 et le krach.
Pour voir ce qui a suivi le sommet de la bulle internet pour les actions, l'or, le cash et l'immobilier, ouvrez l'éclatement de la bulle internet sur la page des cycles de crise de PickSkill. Notre article complémentaire se demande si la bulle de l'IA va bientôt éclater à l'aide du tableau des signaux de crise en direct, et vous pouvez consulter les signaux quotidiens des composantes du Nasdaq-100 ou demander à l'analyste IA de PickSkill à quel point votre propre portefeuille est concentré.
Cet article est fourni à des fins de recherche et d'information uniquement et ne constitue pas un conseil en investissement.
FAQ
L'IA ressemble-t-elle à la bulle internet ? Par certains aspects. Il s'agit dans les deux cas de booms technologiques, avec de lourdes dépenses et un marché concentré. Le CAPE de Shiller du S&P 500 était de 40,1 en octobre 2026, proche du record de 44,2 de décembre 1999. Mais le PER prévisionnel est plus bas, 18,3 en novembre 2026 contre 24,4 en mars 2000, car les leaders actuels gagnent beaucoup plus.
Quel était le PER du Nasdaq en 2000 ? Nous n'avons pas trouvé de série de PER du Nasdaq-100 vérifiable et comparable pour 2000 : nous utilisons donc le S&P 500. Son PER prévisionnel a culminé à 24,4 le 24 mars 2000 (FactSet), et son PER historique sur bénéfices publiés était de 28,3 ce mois-là (Shiller). Le Nasdaq-100 se traitait à 21,2 fois les bénéfices prévisionnels le 31 octobre 2026.
Le marché est-il plus concentré aujourd'hui qu'en 2000 ? Oui. Les dix premières valeurs pesaient 40,7 % du S&P 500 fin 2025, un record, contre environ 27 % au sommet de 2000, selon RBC Wealth Management à partir de données FactSet. Ces dix sociétés devaient réaliser environ 32 % des bénéfices de l'indice en 2025.
Qu'est-ce qu'un CAPE de Shiller élevé ? Sa moyenne de long terme est d'environ 17. Les niveaux au-dessus de 30 ont été rares : 1929, 1997–2002, une grande partie de 2017–2022 et chaque mois depuis novembre 2023. Le record est de 44,2 en décembre 1999. Des CAPE élevés ont été suivis en moyenne de rendements sur dix ans plus faibles, mais ils n'ont pas permis de dater un sommet de façon fiable.