聯準會首次降息後股市怎麼走?7 輪週期資料
聯準會首次降息後股市會漲嗎?若出現衰退,標普 500 還會再跌 42–56%;沒有衰退,一年後上漲 18–21%。1989 年以來 7 輪降息週期的完整資料。
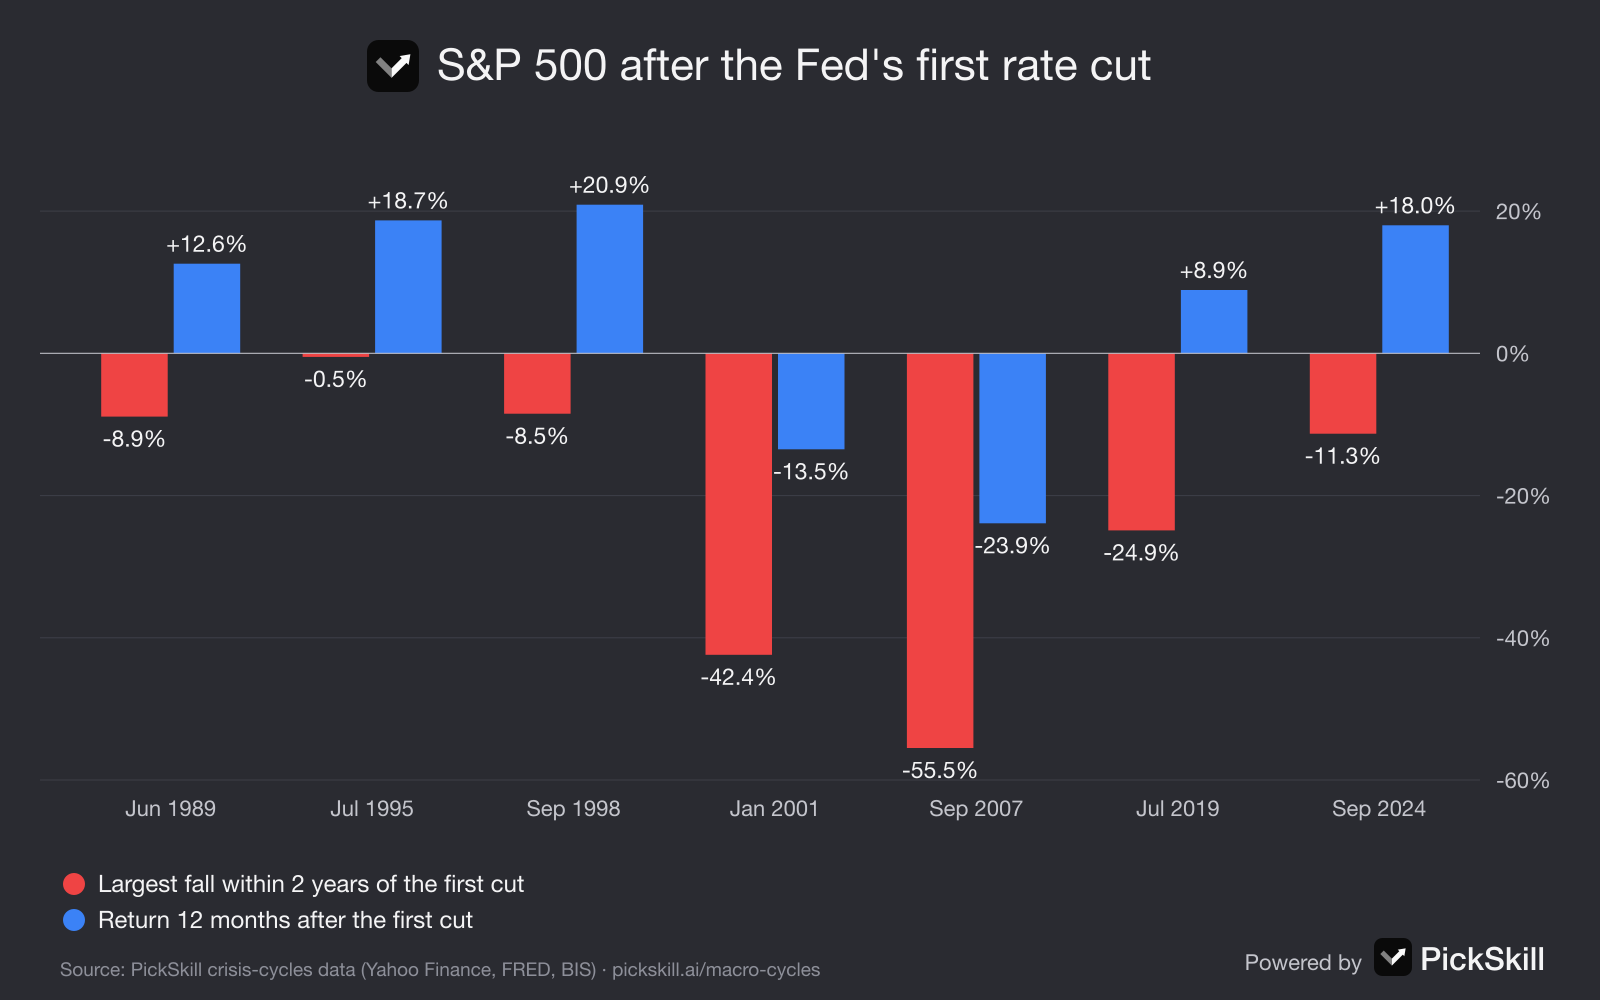
聯準會首次降息並不是股市見底的可靠訊號。如果隨後出現衰退,比如 2001 年和 2007 年,標普 500 在首次降息後又分別跌了 42% 和 56%,一年後仍然更低;如果沒有衰退,比如 1995、1998 和 2024 年,最大回撤只有 0.5–11%,一年後上漲 18–21%。 決定結果的是經濟,而不是降息本身。在歷次危機中,更可靠的轉折點來得更晚:央行全力出手,零利率加印錢。
本文使用 PickSkill 危機週期頁面上的標普 500 每日收盤價和聯邦基金實際利率,每個數字都連結到頁面上對應的危機、階段或訊號。
要點
- 兩種結局,而不是一種。 衰退週期:首次降息後標普再跌 42.4%(2001)和 55.5%(2007)。軟著陸:−0.5%(1995)、−8.5%(1998)、−11.3%(2024)。
- 首次降息常出現在頂部附近。 2007 年 9 月 18 日聯準會首次降息,三週後標普 500 見頂。
- 底部伴隨「不惜一切代價」。 2008–09 年的 QE、2020 年 3 月 23 日的無限 QE(恰好是最低點)、1933 年的美元貶值。
- 殖利率曲線能提示哪種結局更可能。 1980 年以來每次美國衰退,都出現在曲線倒掛 6–19 個月之後。
- 本輪週期迄今: 聯準會 2024 年 9 月 18 日開始降息;截至 2026 年 11 月 13 日,標普 500 上漲了 34.6%。
聯準會首次降息後,股市會怎麼走?
取決於之後有沒有衰退。下表列出 1989 年以來聯準會每輪降息週期的第一次降息,以及標普 500 之後的表現(以每日收盤價計算)。
| 首次降息 | 之後是否衰退 | 2 年內最大跌幅 | 低點 | 12 個月後 |
|---|---|---|---|---|
| 1989-06-06 | 是,1990 年 7 月開始 | −8.9% | 1990 年 10 月 | +12.6% |
| 1995-07-06 | 否 | −0.5% | 1995 年 7 月 | +18.7% |
| 1998-09-29 | 否 | −8.5% | 1998 年 10 月 | +20.9% |
| 2001-01-03 | 是 | −42.4% | 2002-10-09 | −13.5% |
| 2007-09-18 | 是 | −55.5% | 2009-03-09 | −23.9% |
| 2019-07-31 | 是,新冠衝擊 | −24.9% | 2020-03-23 | +8.9% |
| 2024-09-18 | 迄今沒有 | −11.3% | 2025-04-08 | +18.0% |
資料來源:PickSkill 危機週期資料(標普 500 收盤價來自 Yahoo Finance,聯邦基金利率來自 FRED)。跌幅從首次降息當天的收盤價算起。
為什麼首次降息不是底?
因為在真正的下行週期裡,聯準會降息是在應對仍在擴散的損傷。首次降息之後的幾個月裡,企業獲利、信貸和就業還在繼續惡化,股市跟著下跌。網路泡沫中,聯準會 2001 年 1 月 3 日的緊急降息距那指見頂已有十個月,此後標普 500 又跌了 21 個月,其間經歷了 9·11 以及安然、世通醜聞。全球金融危機中,2007 年 9 月 18 日的首次降息出現在股市見頂之前三週,隨後標普 500 跌了 55.5%。在 PickSkill 的模型裡,首次降息屬於危機上半場:這個階段現金贏、股票繼續跌。儀表板上的聯準會週期訊號也寫得很清楚:首次降息不等於底部,利率降到接近零才是分水嶺。
那麼底部是由什麼標誌的?
底部出現在政策變成「無限」的時候:利率降到零或接近零,再加上足以止住被迫拋售的印錢或政府擔保。2008–09 年,聯準會 2008 年 11 月 25 日宣布 QE1,12 月 16 日降息到零,2009 年 3 月 18 日擴大 QE;標普 500 在 2009 年 3 月 9 日見底,正好落在這一連串動作中間。2020 年,聯準會 3 月 23 日承諾無限量購債,當天就是收盤最低點。歐債危機中,德拉吉 2012 年 7 月 26 日的「不惜一切代價」結束了恐慌,歐洲央行甚至一張債都沒買。PickSkill 把這一點叫作分水嶺,頁面六條規律中的第二條就是:轉折點是無限救市,不是第一次降息。想對照 2008 年的降息、QE 和標普 500 走勢,可以開啟已縮放到 2008 年的時間軸。
怎麼判斷之後會不會衰退?
無法提前確知,但有幾個訊號能區分兩種結局。第一是殖利率曲線:1980 年以來美國六次衰退之前,都出現了持續的倒掛(10 年期公債殖利率低於 2 年期),開始於衰退前 6 到 19 個月,而風險期往往在曲線重新轉正時才開始。但並非每次倒掛都帶來衰退:1998 年的短暫倒掛沒有,2022–24 年持續 784 天、有紀錄以來最長的那次倒掛,還在接受檢驗。第二是信用:2001 年和 2008 年首次降息後,公司債和公債的利差大幅擴大,而 1995 年和 1998 年利差很快回落。第三是聯準會降息時失業率是在上升,還是只是「預防性」降息。PickSkill 訊號儀表板每天追蹤殖利率曲線和信用利差,金融危機的預警訊號一文介紹了它們在歷次危機前的表現。
這對本輪週期意味著什麼?
根據截至 2026 年 11 月 13 日的資料,本輪週期迄今更像軟著陸。聯準會 2024 年 9 月 18 日首次降息,累計降息 145 個基點至 3.88%。此後標普 500 最大回撤是 2025 年 4 月的 11.3%,目前比首次降息當天高 34.6%。殖利率曲線在 2022 年 7 月到 2024 年 8 月間倒掛,如今已轉正到 +0.27%;信用利差處在平靜的 1.48%。上面的歷史顯示,倒掛結束後的這段時間仍值得關注。想知道如果這輪週期變成 2001 年那樣,你的持股能不能扛住,可以讓 PickSkill 的 AI 分析師依照 2001 年和 2007 年的路徑給你的投資組合做壓力測試,也可以閱讀技術分析與基本面分析,了解下行期兩種視角為何會給出不同結論。
FAQ
聯準會首次降息後股市會漲嗎? 只有在之後沒有衰退時才會。1995、1998 和 2024 年首次降息後,一年後標普 500 上漲了 18–21%。2001 和 2007 年首次降息後出現了衰退,標普又跌了 42% 和 56%,一年後仍然更低。
2007 年聯準會開始降息後,股市跌了多少? 聯準會 2007 年 9 月 18 日首次降息。標普 500 三週後(10 月 9 日)見頂,2009 年 3 月 9 日見底,比首次降息當天低 55.5%。
2008 年和 2020 年熊市的底部有什麼標誌? 兩次都是聯準會全力出手。標普 500 在 2009 年 3 月 9 日見底,正好在 QE1(2008 年 11 月)和 QE1 擴大(2009 年 3 月 18 日)之間;2020 年 3 月 23 日見底,當天聯準會宣布無限量購債。
首次降息是利多還是利空? 單看降息本身兩者都不是。在經濟健康時的「預防性」降息是利多,在衰退已經開始時的被動降息是利空。信用利差、殖利率曲線和失業率比降息本身更有參考價值。
本輪聯準會降息週期是什麼時候開始的? 本輪首次降息在 2024 年 9 月 18 日。截至 2026 年 11 月 13 日,累計降息 145 個基點至 3.88%,標普 500 比首次降息當天高 34.6%。