Free Cash Flow vs. Nettogewinn: Warum sie abweichen
Warum Free Cash Flow und Nettogewinn abweichen: die Überleitung, FCF-Conversion, Warnsignale und Rechenbeispiele aus 10-Ks von Microsoft, Visa, Amazon.
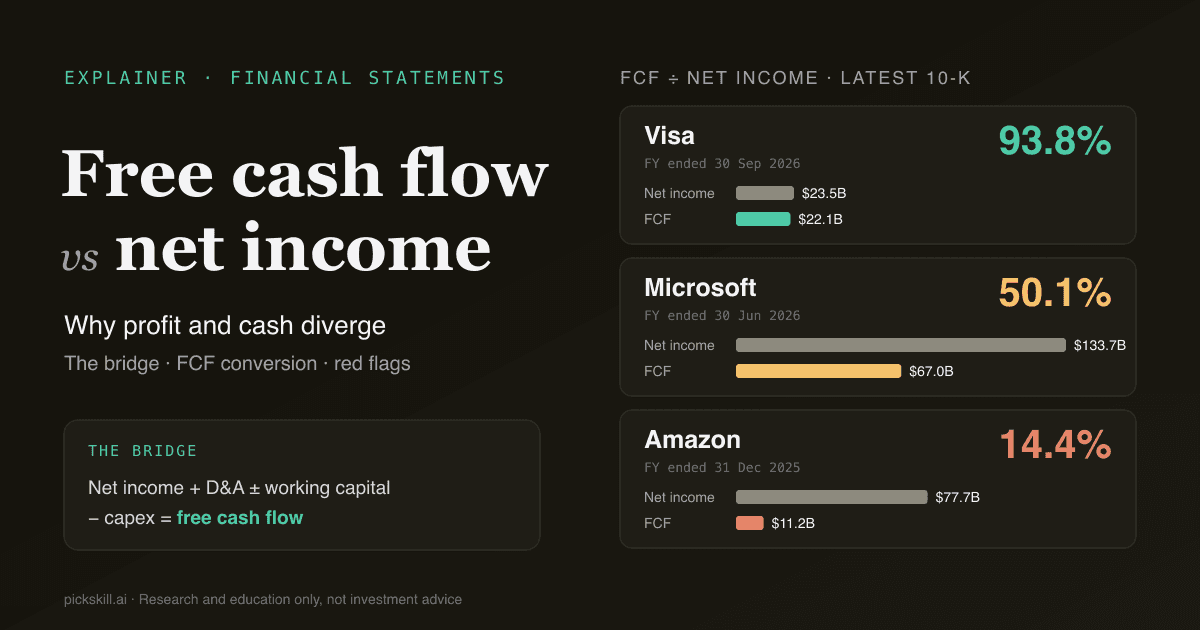
Free Cash Flow und Nettogewinn weichen ab, weil der Nettogewinn ein periodengerecht abgegrenzter Buchgewinn ist, während der Free Cash Flow das Geld zeigt, das nach dem laufenden Geschäft und den Investitionen tatsächlich übrig bleibt. Free Cash Flow vs. Nettogewinn ist der Vergleich dieser beiden Zahlen, und die Lücke erklärt eine kurze Überleitung: nicht zahlungswirksame Aufwendungen wie Abschreibungen addieren, Veränderungen im Working Capital berücksichtigen, Capex abziehen. Im Geschäftsjahr bis 30. Juni 2026 wurden bei Microsoft aus 133,7 Mrd. $ Nettogewinn nur 67,0 Mrd. $ Free Cash Flow, eine FCF-Conversion von 50,1 %, weil die Investitionen 115,9 Mrd. $ erreichten (Form 10-K, eingereicht am 29. Juli 2026).
Keine der beiden Zahlen ist „die echte“. Der Nettogewinn (im HGB-Deutsch: Jahresüberschuss) ordnet Umsätzen die Kosten zu, die sie verursacht haben; der Free Cash Flow zeigt, was Eigentümer entnehmen könnten. Beide nebeneinander zu lesen, ist einer der schnellsten Tests für die Ergebnisqualität.
Das Wichtigste in Kürze
- Die Überleitung: Nettogewinn + Abschreibungen + sonstige nicht zahlungswirksame Posten ± Veränderung des Working Capital = operativer Cashflow; operativer Cashflow − Capex = Free Cash Flow (FCF).
- FCF-Conversion = FCF ÷ Nettogewinn. Laut jüngstem 10-K: Visa 93,8 %, Microsoft 50,1 %, Amazon 14,4 %.
- Eine niedrige Conversion ist nicht automatisch schlecht. Bei Microsoft und Amazon liegt sie an Rekord-Investitionen, die offengelegt und gewollt sind.
- Das Warnsignal ist ein Nettogewinn, der dauerhaft über dem FCF liegt, ohne dass Capex das erklärt: steigende Forderungen, Lageraufbau oder nicht zahlungswirksame Gewinne.
- Aktienbasierte Vergütung (SBC) wird als nicht zahlungswirksam addiert und schönt den FCF. Amazons SBC 2025 (19,5 Mrd. $) war größer als der FCF (11,2 Mrd. $).
Was ist der Unterschied zwischen Free Cash Flow und Nettogewinn?
Der Nettogewinn ist die letzte Zeile der Gewinn- und Verlustrechnung: Umsatz minus alle Aufwendungen, Zinsen und Steuern, erfasst, wenn sie verdient oder verursacht werden, nicht wenn Geld fließt. Er enthält nicht zahlungswirksame Aufwendungen wie Abschreibungen, die die Kosten eines Servers oder einer Fabrik über die Nutzungsdauer verteilen, aber nicht die Auszahlung beim Kauf dieser Anlage. Der Free Cash Flow stammt aus der Kapitalflussrechnung. Er startet beim operativen Cashflow, der nicht zahlungswirksame Posten und Zeitverschiebungen herausrechnet, und zieht dann die Investitionsauszahlungen für Sachanlagen des Jahres ab. Der Nettogewinn beantwortet also „War das Geschäft nach Bilanzregeln profitabel?“, der FCF „Wie viel Geld hat das Geschäft erzeugt, nachdem es in Erhalt und Wachstum reinvestiert hat?“ Die vollständige Definition, inklusive FCFF und FCFE, steht in Was ist Free Cash Flow?.
| Nettogewinn | Free Cash Flow | |
|---|---|---|
| Rechenwerk | Gewinn- und Verlustrechnung | Kapitalflussrechnung (abgeleitet) |
| Grundlage | Periodenabgrenzung: Ertrag bei Leistung, Aufwand bei Verursachung | Zahlungen: Geld, das in der Periode fließt |
| Abschreibungen | Als Aufwand abgezogen | Wieder addiert (nicht zahlungswirksam) |
| Investitionen (Capex) | Nicht direkt abgezogen (über Abschreibungen verteilt) | Bei Zahlung voll abgezogen |
| Working Capital (Forderungen, Vorräte, Verbindlichkeiten) | Unberücksichtigt | Veränderungen erhöhen oder senken den Cash |
| Aktienbasierte Vergütung | Als Aufwand abgezogen | Meist wieder addiert |
| GAAP-Definition? | Ja | Nein, Non-GAAP-Kennzahl, die jedes Unternehmen selbst definiert |
| Verwendung | EPS, KGV, Eigenkapitalrendite | DCF-Bewertung, Dividenden, Rückkäufe, Schuldentilgung |
Wie kommt man vom Nettogewinn zum Free Cash Flow?
Man liest den operativen Teil der Kapitalflussrechnung von oben nach unten. Nach der indirekten Methode beginnt er mit dem Nettogewinn und leitet ihn auf Cash über. Es gibt vier Arten von Anpassungen und eine Subtraktion:
- Mit dem Nettogewinn starten (derselben Zahl, die hinter dem EPS steckt).
- Abschreibungen addieren. Sie waren Aufwand, aber in diesem Jahr floss kein Geld ab.
- Sonstige nicht zahlungswirksame Posten addieren: aktienbasierte Vergütung, latente Steuern; nicht zahlungswirksame Gewinne (etwa Buchgewinne auf Beteiligungen) abziehen.
- Working Capital anpassen. Steigende Forderungen oder Vorräte binden Geld (abziehen); steigende Verbindlichkeiten oder Kundenvorauszahlungen bringen Geld (addieren). Das Ergebnis ist der operative Cashflow.
- Capex abziehen (Auszahlungen für Sachanlagen). Der Rest ist der Free Cash Flow.
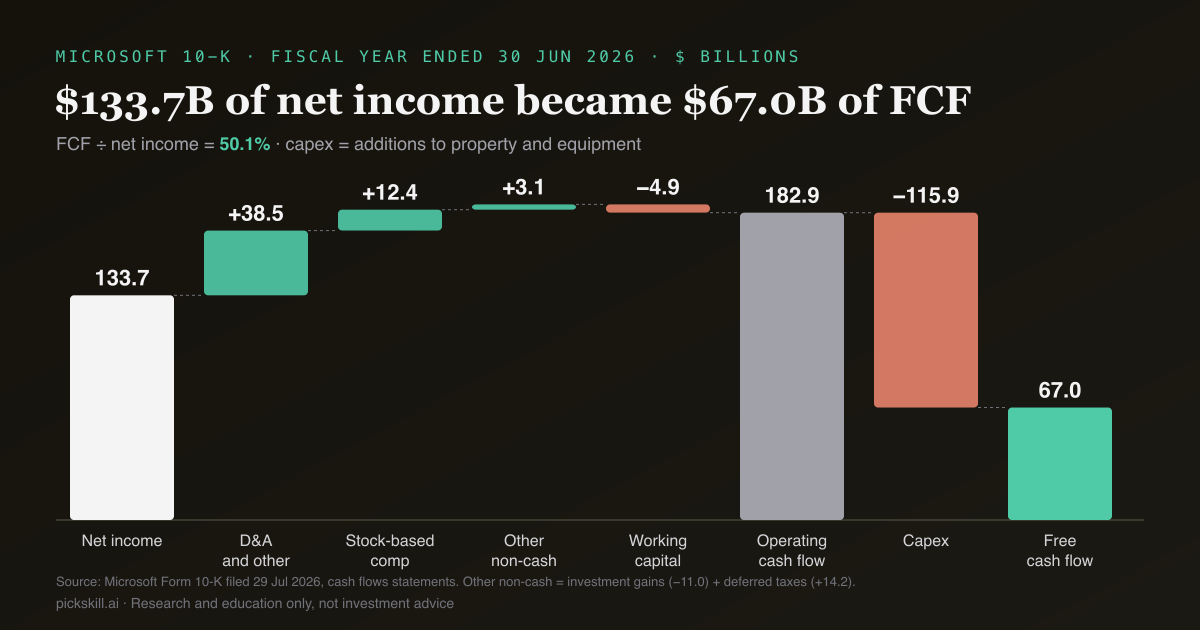
Microsofts Kapitalflussrechnung für 2026 zeigt jeden Schritt. Der Nettogewinn betrug 133,7 Mrd. $. „Depreciation, amortization, and other“ brachten 38,5 Mrd. $, die aktienbasierte Vergütung 12,4 Mrd. $. Gewinne aus Finanzanlagen von 11,0 Mrd. $ wurden abgezogen und latente Steuern von 14,2 Mrd. $ addiert, netto plus 3,1 Mrd. $. Das Working Capital band 4,9 Mrd. $, vor allem durch 12,7 Mrd. $ höhere Forderungen, teils ausgeglichen durch 9,4 Mrd. $ mehr Vorauszahlungen von Kunden. Der operative Cashflow lag bei 182,9 Mrd. $; nach 115,9 Mrd. $ für Sachanlagen blieben 67,0 Mrd. $ FCF (Microsoft 10-K, Kapitalflussrechnung).
Was ist die FCF-Conversion und welcher Wert ist gut?
Die FCF-Conversion ist der Free Cash Flow geteilt durch den Nettogewinn, in Prozent. Sie zeigt, wie viel von jedem Dollar ausgewiesenem Gewinn in derselben Periode zu frei verfügbarem Geld wurde. Um oder über 100 % heißt: Der Gewinn ist durch Cash gedeckt, die Abschreibungen decken in etwa die Investitionen, und das Working Capital saugt kein Geld ab. Deutlich unter 100 % heißt: Zwischen Gewinn und Cash steht etwas, und das gilt es zu finden. Einen allgemein „guten“ Wert gibt es nicht: Ein kapitalleichtes Zahlungsnetzwerk sollte nahe 100 % liegen, ein Unternehmen, das Rechenzentren baut, während des Ausbaus deutlich darunter. Operativer Cashflow ÷ Nettogewinn misst die Qualität der Abgrenzungen vor Capex, deshalb zeigen wir unten beide Quoten.
| Unternehmen (jüngstes 10-K) | Nettogewinn (Mio. $) | Operativer Cashflow | Capex | FCF | OCF ÷ Gewinn | FCF ÷ Gewinn |
|---|---|---|---|---|---|---|
| Visa, GJ bis 30.09.2026 | 23.504 | 23.728 | 1.671 | 22.057 | 101,0 % | 93,8 % |
| Microsoft, GJ bis 30.06.2026 | 133.749 | 182.935 | 115.948 | 66.987 | 136,8 % | 50,1 % |
| Amazon, GJ bis 31.12.2025 | 77.670 | 139.514 | 128.320* | 11.194 | 179,6 % | 14,4 % |
*Amazons Capex sind „Käufe von Sachanlagen, abzüglich Erlösen aus Verkäufen und Zuschüssen“ (131.819 − 3.499 Mio. $), die Definition, die Amazon für seinen eigenen FCF verwendet. Quellen: Visa 10-K, eingereicht am 5. Nov. 2026, Microsoft 10-K, eingereicht am 29. Juli 2026, Amazon 10-K, eingereicht am 6. Feb. 2026.
Alle drei Unternehmen haben einen operativen Cashflow auf oder über dem Nettogewinn. Die Abgrenzungsqualität stimmt; die Unterschiede kommen fast vollständig aus den Investitionen.
Was zeigen echte Geschäftsberichte? Visa, Microsoft und Amazon
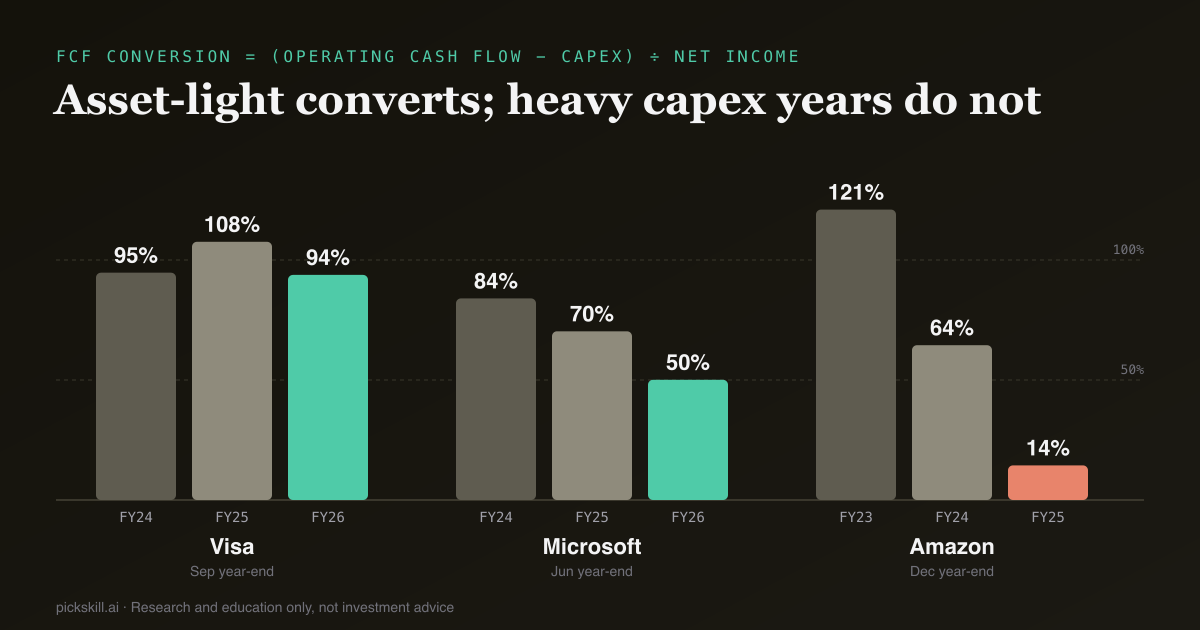
Visa (kapitalleicht). Die Investitionen lagen bei 1,67 Mrd. $ bei 45,9 Mrd. $ Nettoumsatz, rund 3,6 % des Umsatzes. Die FCF-Conversion betrug 94,7 % im Geschäftsjahr 2024, 107,6 % in 2025 und 93,8 % in 2026. Der Rückgang 2026 kam vor allem aus einem Abfluss von 2,04 Mrd. $ bei den Rückstellungen für Rechtsstreitigkeiten, einer Working-Capital-Position, nicht aus Capex. Visas Überleitung hat zudem ein ungewöhnliches Paar: Kundenanreize von 18,3 Mrd. $ werden als nicht zahlungswirksam addiert und 17,7 Mrd. $ Anreizzahlungen im Working Capital abgezogen, sodass sie sich fast aufheben.
Microsoft (Capex-Hochlauf). Die Conversion fiel von 84,0 % (GJ 2024) über 70,3 % (GJ 2025) auf 50,1 % (GJ 2026), während der Nettogewinn in diesen zwei Jahren um 52 % stieg. Die Investitionen stiegen von 44,5 Mrd. $ auf 115,9 Mrd. $, rund 35 % von 331,8 Mrd. $ Umsatz. Das ist der FCF, der dem Gewinn hinterherläuft, weil das Unternehmen langlebige Anlagen kauft, deren Kosten nur nach und nach über Abschreibungen im Gewinn ankommen.
Amazon (höchste Capex). Die Conversion sank von 121,0 % in 2023 auf 64,5 % in 2024 und 14,4 % in 2025. Amazons eigene Überleitung im 10-K zeigt einen FCF-Rückgang von 38,2 Mrd. $ auf 11,2 Mrd. $, während die Netto-Capex von 77,7 Mrd. $ auf 128,3 Mrd. $ stiegen. Außerdem enthielt der Nettogewinn 14,9 Mrd. $ nicht operative Erträge, die in der Überleitung herausgerechnet wurden, und 19,5 Mrd. $ aktienbasierte Vergütung wurden addiert. Zieht man SBC wie Cash-Kosten ab, wäre der FCF 2025 negativ (rund −8,3 Mrd. $).
Warum ist aktienbasierte Vergütung für den FCF wichtig?
Aktienbasierte Vergütung (SBC) ist ein echter Aufwand, weil sie Aktionäre verwässert, sie kostet aber kein Geld, deshalb addiert die indirekte Methode sie zum operativen Cashflow. Für Unternehmen, die stark in Aktien vergüten, sieht der FCF dadurch besser aus als der Nettogewinn. Die Größenordnung schwankt stark. Bei Visa lag SBC bei 0,93 Mrd. $, rund 4 % des FCF; FCF minus SBC sind noch 89,9 % des Nettogewinns. Bei Microsoft entsprachen 12,4 Mrd. $ SBC 18,5 % des FCF, die Conversion nach SBC fällt von 50,1 % auf 40,8 %. Bei Amazon übertraf SBC den FCF sogar. Entweder SBC vom FCF abziehen oder es drinlassen und mit einer verwässerten Aktienzahl inklusive künftiger Zuteilungen bewerten; wer beides unterlässt, zählt den Vorteil doppelt. Dieselbe Logik gilt in einer DCF-Bewertung, in der der FCF die Eingangsgröße ist und jede Anpassung auf den fairen Wert durchschlägt.
Wann ist ein Nettogewinn über dem FCF ein Warnsignal?
Ein Nettogewinn über dem FCF ist ein Warnsignal, wenn er über mehrere Jahre anhält und Capex ihn nicht erklärt. Liegt die Lücke im operativen Cashflow und nicht bei den Investitionen, wird Gewinn schneller verbucht, als Geld eingeht, und genau dort stecken meist Probleme der Ergebnisqualität. Microsoft und Amazon passen nicht in dieses Muster: Ihr operativer Cashflow übersteigt den Nettogewinn, und die Lücke entsteht erst nach Capex, die im 10-K offengelegt und erklärt sind. Bedenklich ist ein operativer Cashflow, der Jahr für Jahr unter dem Nettogewinn liegt, während Forderungen schneller wachsen als der Umsatz, Vorräte sich stapeln, Bewertungsgewinne den Gewinn aufblähen oder gestreckte Lieferantenzahlungen den Cash stützen. Prüfen Sie auch, was ein Unternehmen aus dem eigenen FCF ausklammert. Amazons 10-K hält fest, dass sein FCF „die Zahlungen für die Tilgung von Schulden oder Barzahlungen für Unternehmenserwerbe nicht enthält“. Finanzierungsleasing und Übernahmen können echtes Geld außerhalb der Capex-Zeile bewegen.
Wie prüft man FCF und Nettogewinn selbst?
Sie brauchen die Kapitalflussrechnung und drei Jahre Daten; wo sie steht, zeigt Ein 10-K in 30 Minuten lesen.
- Nettogewinn, operativen Cashflow und Capex der letzten drei Geschäftsjahre aus der Kapitalflussrechnung übernehmen.
- Operativen Cashflow ÷ Nettogewinn berechnen. Zwei oder mehr Jahre unter 100 % sind das erste Warnzeichen.
- FCF = operativer Cashflow − Capex und FCF ÷ Nettogewinn berechnen. Auf den Trend achten, nicht nur auf das letzte Jahr.
- Bei niedriger Conversion Capex im Verhältnis zum Umsatz prüfen. Ein steigender Anteil mit erklärter Investition (Rechenzentren, Logistik, Chipfabriken) ist etwas anderes als flache Capex und sinkender Cash.
- Die Working-Capital-Zeilen durchgehen und das Wachstum von Forderungen und Vorräten mit dem Umsatzwachstum vergleichen.
- Nicht zahlungswirksame Gewinne im Nettogewinn (Beteiligungs-, Bewertungsgewinne) und einmalige Zahlungen (Rechtsstreitigkeiten, Steuern) suchen.
- Die Conversion nach Abzug der aktienbasierten Vergütung neu berechnen.
- Die FCF-Definition des Unternehmens lesen, falls es eine veröffentlicht, und notieren, was sie auslässt.
Wer keine Zahlen abtippen will, kann den PickSkill-KI-Analysten bitten, die letzten Kapitalflussrechnungen zu einem Ticker abzurufen, die FCF-Conversion mit und ohne SBC zu berechnen und die Überleitung Zeile für Zeile durchzugehen. Daneben lässt sich das technische Bild auf Seiten wie Microsoft, Visa und Amazon ansehen. Prüfen Sie das Ergebnis immer am Original-Bericht.
Dieser Artikel dient ausschließlich Recherche- und Bildungszwecken und ist keine Anlageberatung. Alle Zahlen stammen aus den bei SEC EDGAR eingereichten Jahresberichten der Unternehmen, Stand der jeweils genannten Einreichungsdaten.
FAQ
Warum unterscheidet sich der Free Cash Flow vom Nettogewinn? Der Nettogewinn folgt der Periodenabgrenzung: Er erfasst Umsatz, wenn er verdient ist, verteilt Anlagekosten über Abschreibungen und enthält nicht zahlungswirksame Posten. Der Free Cash Flow zählt Geld: Er addiert Abschreibungen und andere nicht zahlungswirksame Aufwendungen, berücksichtigt Veränderungen bei Forderungen, Vorräten und Verbindlichkeiten und zieht Investitionen voll ab. Je größer Capex oder Working-Capital-Schwankungen, desto größer die Lücke.
Welche FCF-Conversion ist gut? Die FCF-Conversion ist FCF geteilt durch Nettogewinn. Um oder über 100 % bedeutet, dass der Gewinn durch Cash gedeckt ist. Kapitalleichte Geschäftsmodelle liegen oft in dieser Nähe; Visa kam im Geschäftsjahr 2026 auf 93,8 %. Investitionsintensive Unternehmen können in Ausbauphasen deutlich darunter liegen, etwa Microsoft mit 50,1 %. Entscheidend sind Trend und Ursache, nicht ein einzelnes Jahr.
Kann der Free Cash Flow höher sein als der Nettogewinn? Ja. Das passiert, wenn Abschreibungen und andere nicht zahlungswirksame Aufwendungen die Investitionen übersteigen, wenn das Working Capital Geld freisetzt oder wenn der Nettogewinn hohe nicht zahlungswirksame Verluste enthält. Visas FCF lag im Geschäftsjahr 2025 bei 107,6 % des Nettogewinns, Amazons 2023 bei 121,0 %. Dauerhaft weit über 100 % sollte man prüfen, ob zu wenig investiert wird.
Ist der Free Cash Flow eine GAAP-Kennzahl? Nein. US-GAAP definiert Nettogewinn und operativen Cashflow, der Free Cash Flow ist dagegen eine Non-GAAP-Kennzahl, die Unternehmen unterschiedlich definieren. Eine gängige Definition ist operativer Cashflow minus Capex; Amazon zieht Capex abzüglich Verkaufserlösen und Zuschüssen ab. Beim Vergleich mehrerer Unternehmen den FCF am besten selbst nach einer einheitlichen Definition aus der Kapitalflussrechnung berechnen.
Sollte man aktienbasierte Vergütung vom Free Cash Flow abziehen? Das ist eine sinnvolle, konservative Anpassung, denn SBC ist ein echter Kostenfaktor für Aktionäre, auch wenn kein Geld abfließt. Bei Microsoft senkt sie die Conversion 2026 von 50,1 % auf 40,8 %; bei Amazon macht sie den FCF 2025 negativ. Wer SBC im FCF belässt, sollte mit einer voll verwässerten Aktienzahl bewerten.