Burbuja puntocom vs. boom de la IA: valoraciones
Nasdaq en 2000 frente a hoy: PER adelantado e histórico, PER de Shiller, concentración del top 10, beneficios y capex, con cada dato fechado y con su fuente.
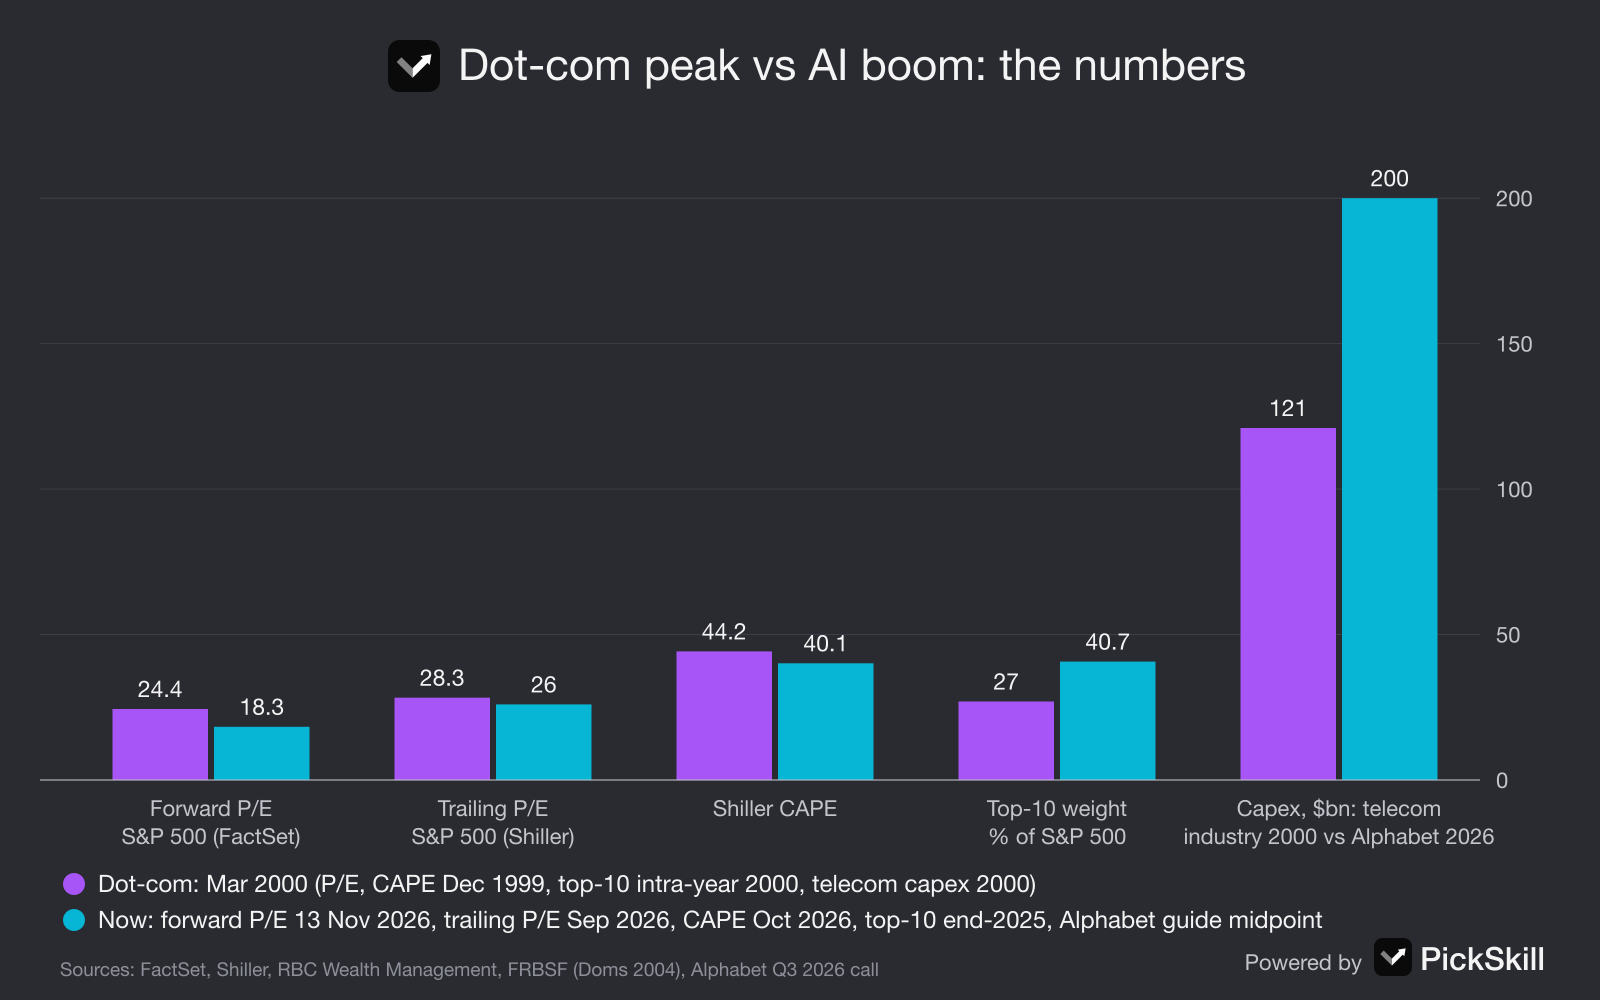
Según la mayoría de las métricas de valoración, el boom de la IA es caro pero sigue por debajo de los extremos de las puntocom; en concentración y en gasto ha ido más lejos. La burbuja puntocom fue la escalada de las acciones de internet y telecomunicaciones de finales de los noventa que tocó techo el 10 de marzo de 2000 y le costó al Nasdaq Composite un 78 %. En ese techo, el S&P 500 cotizaba a 24,4 veces los beneficios esperados; el 13 de noviembre de 2026 cotizaba a 18,3 (FactSet). El PER de Shiller (CAPE) era de 40,1 en octubre de 2026, frente a un récord de 44,2 en diciembre de 1999.
Hay dos aspectos más extremos hoy: los diez mayores valores representaban el 40,7 % del S&P 500 a finales de 2025, frente a alrededor del 27 % en el techo de 2000, y una sola empresa, Alphabet, prevé más inversión en capital en 2026 que todo el sector estadounidense de servicios de telecomunicaciones en 2000. Cada cifra de este artículo está fechada y enlazada a su fuente.
Puntos clave
- PER adelantado: hoy más bajo. S&P 500: 24,4 el 24 de marzo de 2000 frente a 18,3 el 13 de noviembre de 2026, ya que los analistas esperan un crecimiento de beneficios del 33,3 % en 2026 (FactSet).
- CAPE: cerca del récord. 44,2 en diciembre de 1999 frente a 40,1 en octubre de 2026, según los datos de Robert Shiller.
- Concentración: hoy más alta. Peso del top 10: alrededor del 27 % en 2000 frente al 40,7 % a finales de 2025 (RBC Wealth Management).
- Crecimiento de beneficios: fuerte en ambos casos. Los beneficios históricos del S&P 500 subían un 32,8 % interanual en marzo de 2000; en el tercer trimestre de 2026 crecieron un 31,9 %, y los de tecnologías de la información un 69,4 %.
- Capex: hoy mayor. Las operadoras de telecomunicaciones invirtieron 121.000 millones de dólares en 2000; solo Alphabet prevé entre 195.000 y 205.000 millones para 2026.
¿Cómo se comparan las valoraciones de las puntocom y del boom de la IA?
En pocas palabras: los precios en relación con los beneficios esperados son hoy más bajos, mientras que en relación con los beneficios pasados están casi igual de tensionados. El PER adelantado, es decir, el precio dividido entre los beneficios esperados de los próximos doce meses, tocó máximo en 24,4 para el S&P 500 el 24 de marzo de 2000, según FactSet; su Earnings Insight del 13 de noviembre de 2026 lo sitúa en 18,3, por debajo de la media de 10 años de 19,1. Las métricas basadas en beneficios publicados cuentan una historia más ajustada: un PER histórico de 28,3 en marzo de 2000 frente a 26,0 en septiembre de 2026 en los datos de Robert Shiller. Si estas ratios son nuevas para ti, nuestra guía del PER explica la versión adelantada y la histórica.
| Métrica | Techo puntocom | Boom de la IA, último dato | Fuente |
|---|---|---|---|
| PER adelantado a 12 meses del S&P 500 | 24,4 (24 mar. 2000) | 18,3 (13 nov. 2026) | FactSet |
| PER histórico del S&P 500, beneficios publicados | 28,3 (mar. 2000) | 26,0 (sept. 2026) | Shiller |
| CAPE de Shiller del S&P 500 | 44,2 (dic. 1999), 43,2 (mar. 2000) | 40,1 (oct. 2026) | Shiller |
| PER histórico / adelantado del Nasdaq-100 | no se encontró una serie comparable | 32,8 / 21,2 (31 oct. 2026) | Siblis Research |
| Top 10 valores, % del S&P 500 | alrededor del 27 % (máximo intraanual de 2000) | 40,7 % (31 dic. 2025) | RBC Wealth Management, FactSet |
| Crecimiento de beneficios históricos del S&P 500 | +32,8 % (mar. 2000, interanual) | +25,6 % (sept. 2026, interanual) | Shiller |
| Rentabilidad del bono del Tesoro a 10 años | 6,26 % (media de mar. 2000) | 5,10 % (17 nov. 2026) | Shiller; FRED vía PickSkill |
| Mayor ola de capex | Servicios de telecomunicaciones, 121.000 M$ (2000) | Alphabet, previsión de 195.000–205.000 M$ (2026) | FRBSF; Alphabet |
¿Está la bolsa más concentrada que en 2000?
Sí, y con mucha diferencia. Según RBC Wealth Management, con datos de FactSet a 31 de diciembre de 2025, las diez mayores empresas del S&P 500 suponían el 40,7 % de la capitalización bursátil del índice, un récord, frente a alrededor del 27 % en el máximo intraanual de 2000 y alrededor del 23 % a finales de 2000. La misma nota estimaba que esas diez empresas obtendrían cerca del 32 % de los beneficios del índice en 2025, de modo que su peso es aproximadamente un tercio mayor que su cuota de beneficios. Esa brecha es menor que la de 2000, cuando muchos de los mayores valores cotizaban por unos ingresos que aún no se habían convertido en beneficios, pero la concentración absoluta es mayor. En la práctica, un fondo indexado al S&P 500 es hoy una gran apuesta por un puñado de empresas ligadas a la IA.
¿Es el PER de Shiller una buena señal de burbuja?
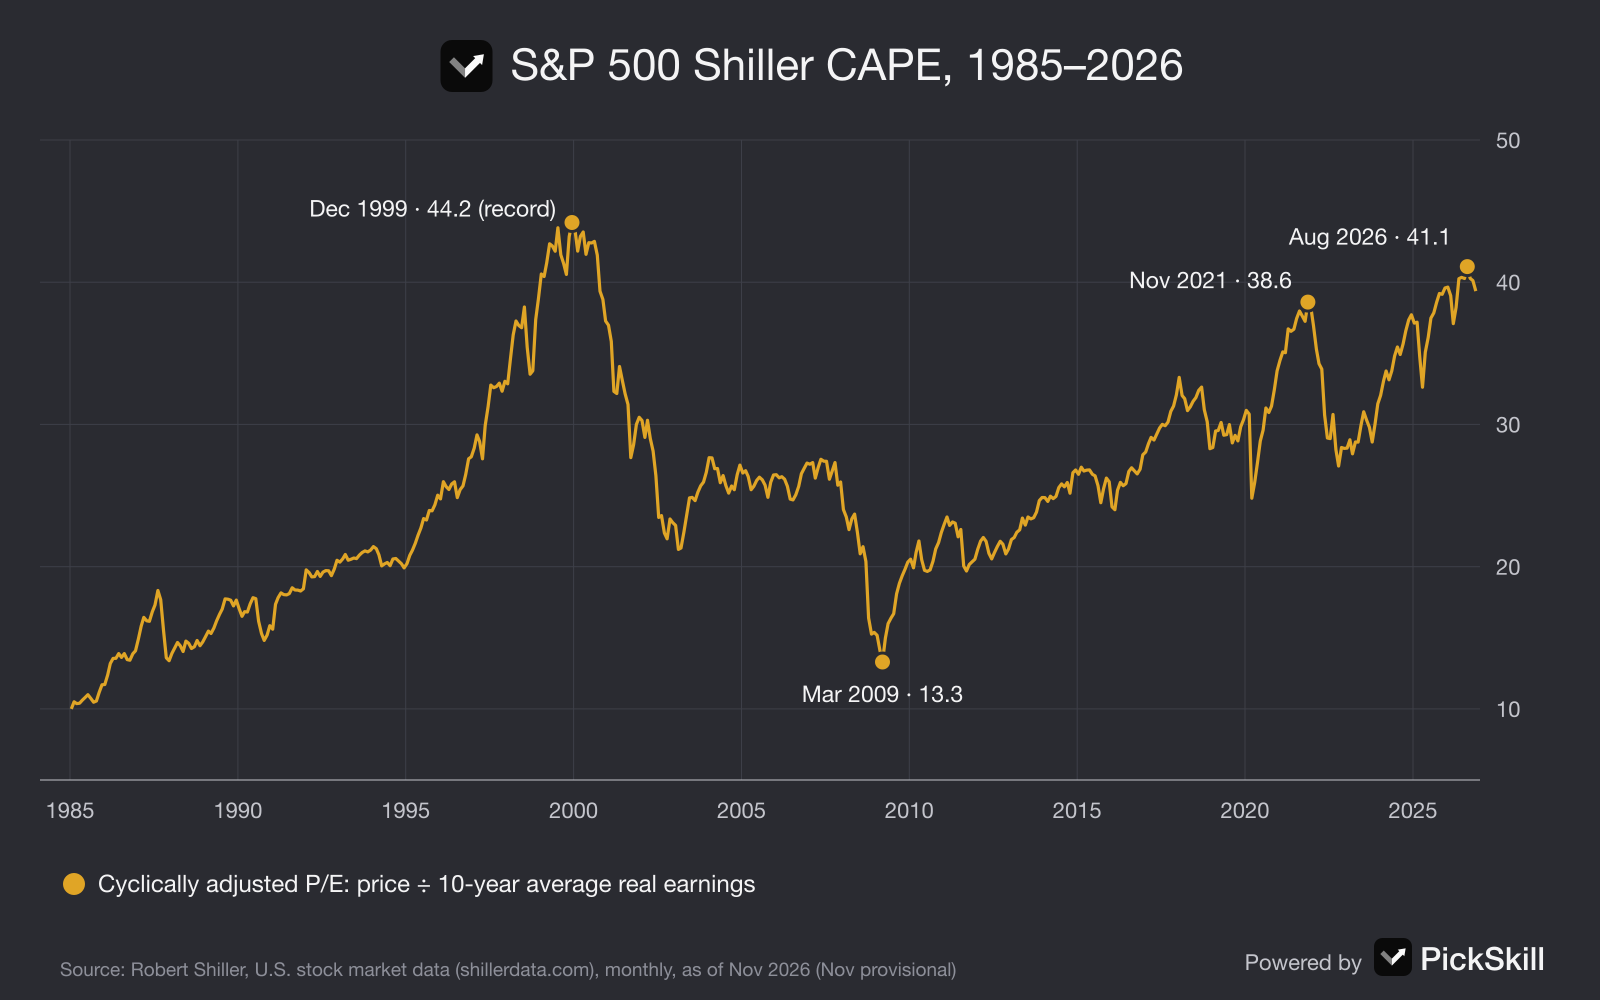
Es una buena señal de carestía y una mala herramienta para elegir el momento. El CAPE divide el precio entre la media de diez años de beneficios ajustados por inflación, lo que suaviza los auges y las recesiones. En los datos mensuales de Shiller superó por primera vez 40 en enero de 1999 y se mantuvo por encima hasta septiembre de 2000: quien vendió al ver la señal se adelantó 14 meses, pero después se ahorró una caída del 49 % del S&P 500. En 2026 el CAPE ha estado por encima de 40 todos los meses de mayo a octubre, con un máximo de 41,1 en agosto. Hay un matiz que juega en sentido contrario respecto a 2021: la rentabilidad del bono del Tesoro a 10 años era del 5,10 % el 17 de noviembre de 2026, frente al 1,56 % de noviembre de 2021, así que los bonos compiten ahora con más fuerza con las acciones caras.
¿Ganan más los líderes de la IA que los de las puntocom?
Los líderes actuales ganan más, pero también hubo beneficios sólidos antes del techo de 2000. Según el informe de FactSet del 13 de noviembre de 2026, los beneficios del S&P 500 crecieron un 31,9 % en el tercer trimestre de 2026 y los de tecnologías de la información un 69,4 %, con los semiconductores subiendo un 133 %; los analistas esperan un crecimiento del 33,3 % en 2026 y del 16,2 % en 2027. Sin embargo, los datos de Shiller muestran que los beneficios históricos del S&P 500 también subían un 32,8 % interanual en marzo de 2000. El problema entonces fue lo que vino después: los beneficios publicados del S&P 500 cayeron un 54 %, de 53,70 $ por acción en septiembre de 2000 a 24,69 $ en diciembre de 2001, cuando se frenó el despliegue de las telecos. Cisco es el ejemplo aleccionador. Se convirtió en la empresa más valiosa del mundo el 27 de marzo de 2000, con unos 569.000 millones de dólares, según la web histórica de la propia Cisco; después cayó más de un 85 % y 25 años más tarde seguía por debajo de su máximo de cierre de 2000, según informó Business Insider en noviembre de 2025. Un gran negocio comprado a precio de burbuja puede ser una mala inversión durante mucho tiempo.
¿Es el gasto en IA mayor que el despliegue de las telecos de las puntocom?
En dólares, sí. En un estudio de la Reserva Federal de San Francisco de 2004, Mark Doms constató que la inversión en capital de las empresas cotizadas de servicios de telecomunicaciones de EE. UU. pasó de 47.000 millones de dólares en 1995 a un máximo de 121.000 millones en 2000, y luego se redujo a menos de la mitad, hasta 49.000 millones, en 2002. La inversión total de EE. UU. en bienes de tecnologías de la información alcanzó 401.600 millones de dólares en 2000. Hoy, solo Alphabet invirtió 51.400 millones de dólares en capex en el tercer trimestre de 2026 y mantuvo su previsión para 2026 en 195.000–205.000 millones, y en su conferencia de resultados del tercer trimestre de 2026 avisó a los inversores de un aumento significativo en 2027. Alrededor del 65 % de ese gasto en infraestructura se destinó a servidores y equipos de red con una vida útil de unos seis años. Son cifras nominales y la economía es mayor, así que la comparación exagera algo la escala actual, pero la dirección es clara.
La diferencia con 2000 está en quién paga. El despliegue de las telecos terminó con las quiebras de WorldCom, Global Crossing y muchas operadoras más pequeñas. Alphabet cubrió unas cuatro quintas partes de su capex del tercer trimestre de 2026 con 42.300 millones de dólares de flujo de caja operativo, pero su flujo de caja libre siguió siendo negativo en 9.100 millones y su deuda a largo plazo ascendía a 125.100 millones.
¿Qué significa la comparación para los inversores?
Las comparaciones de valoración indican cuánto optimismo hay en el precio, no cuándo desaparecerá. Destacan cuatro lecciones del ciclo puntocom:
- Lo caro puede seguir caro. El CAPE estuvo por encima de 40 durante 21 meses antes y después del techo de 2000.
- El crecimiento de los beneficios no protege por sí solo. Los beneficios del S&P 500 crecían más de un 30 % anual en marzo de 2000.
- La concentración corta en ambos sentidos. Cuando los líderes cayeron en 2000–02, el Nasdaq se desplomó un 78 % y el S&P 500 un 49 %.
- Vigila la financiación. Un capex que supera al flujo de caja y acaba financiándose con deuda fue el nexo entre el boom de 2000 y el desplome.
Para ver qué ocurrió con la bolsa, el oro, el efectivo y la vivienda tras el techo puntocom, abre el estallido de las puntocom en la página de ciclos de crisis de PickSkill. Nuestro artículo complementario analiza si la burbuja de la IA está a punto de estallar con el panel de señales de crisis en directo, y puedes consultar las señales diarias de los componentes del Nasdaq-100 o preguntar al analista con IA de PickSkill lo concentrada que está tu cartera.
Este artículo tiene fines exclusivamente informativos y educativos y no constituye asesoramiento de inversión.
FAQ
¿Se parece la IA a la burbuja puntocom? En algunos aspectos. Ambos son booms tecnológicos con mucho gasto y un mercado concentrado. El CAPE de Shiller del S&P 500 era de 40,1 en octubre de 2026, cerca del récord de 44,2 de diciembre de 1999. Pero el PER adelantado es menor, 18,3 en noviembre de 2026 frente a 24,4 en marzo de 2000, porque los líderes actuales ganan mucho más.
¿Cuál era el PER del Nasdaq en 2000? No encontramos una serie verificable y comparable del PER del Nasdaq-100 para 2000, así que usamos el S&P 500. Su PER adelantado tocó máximo en 24,4 el 24 de marzo de 2000 (FactSet), y su PER histórico sobre beneficios publicados fue de 28,3 ese mes (Shiller). El Nasdaq-100 cotizaba a 21,2 veces los beneficios esperados el 31 de octubre de 2026.
¿Está la bolsa más concentrada ahora que en 2000? Sí. Los diez mayores valores eran el 40,7 % del S&P 500 a finales de 2025, un récord, frente a alrededor del 27 % en el techo de 2000, según RBC Wealth Management con datos de FactSet. Se esperaba que esas diez empresas obtuvieran cerca del 32 % de los beneficios del índice en 2025.
¿Qué se considera un PER de Shiller alto? Su media a largo plazo ronda 17. Las lecturas por encima de 30 han sido poco frecuentes: 1929, 1997–2002, buena parte de 2017–2022 y todos los meses desde noviembre de 2023. El récord es 44,2, en diciembre de 1999. A los CAPE elevados les han seguido, de media, rentabilidades a diez años más bajas, pero no han sido fiables para anticipar un techo.