Flujo de caja libre vs beneficio neto: la diferencia
Por qué el flujo de caja libre difiere del beneficio neto: el puente, la conversión de FCF, alertas y ejemplos de los 10-K de Microsoft, Visa y Amazon.
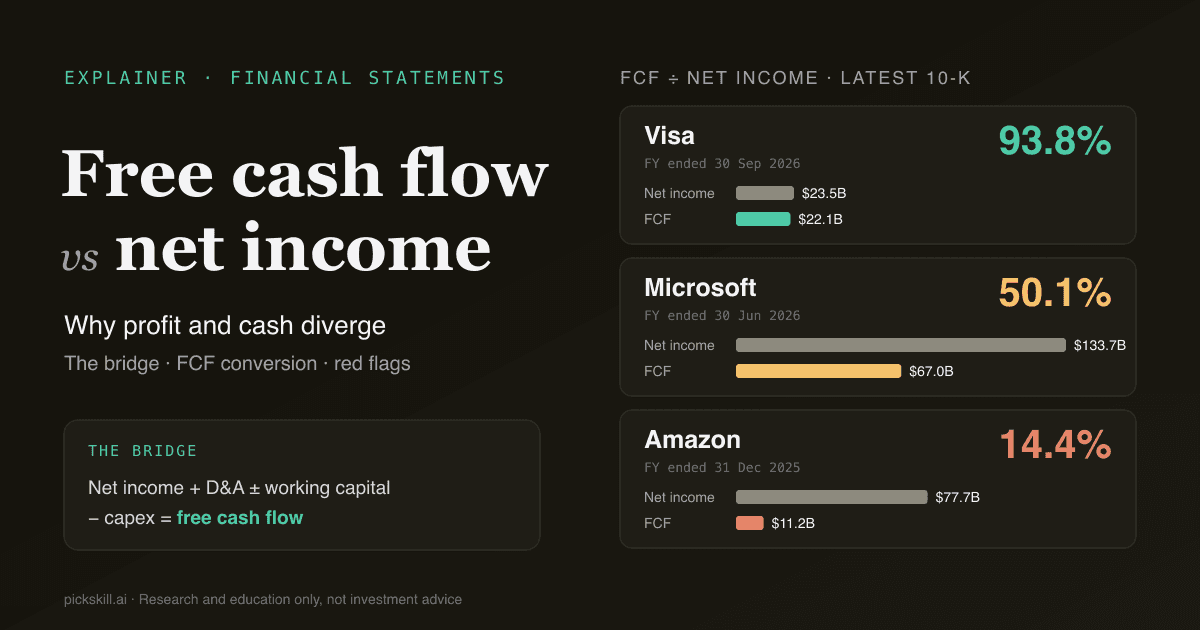
El flujo de caja libre difiere del beneficio neto porque el beneficio neto es una medida contable de devengo, mientras que el flujo de caja libre es el efectivo que realmente queda tras operar el negocio y pagar las inversiones en activos. Flujo de caja libre vs beneficio neto es la comparación entre esas dos cifras, y la diferencia se explica con un puente corto: sumar los cargos que no son caja, como la amortización, ajustar el capital circulante y restar el capex. En el ejercicio de Microsoft cerrado el 30 de junio de 2026, 133.749 millones de dólares de beneficio neto se convirtieron en 66.987 millones de flujo de caja libre, una conversión del 50,1 %, porque el capex llegó a 115.948 millones (Form 10-K presentado el 29 de julio de 2026).
Ninguna de las dos cifras es "la de verdad". El beneficio neto empareja los ingresos con los costes de generarlos; el flujo de caja libre muestra lo que los accionistas podrían retirar. Leerlas juntas es una de las pruebas más rápidas de calidad del beneficio.
Puntos clave
- El puente: beneficio neto + depreciación y amortización (D&A) + otras partidas no monetarias ± variación del capital circulante = flujo de caja operativo; flujo de caja operativo − capex = flujo de caja libre (FCF).
- Conversión de FCF = FCF ÷ beneficio neto. Según el último 10-K: Visa 93,8 %, Microsoft 50,1 %, Amazon 14,4 %.
- Una conversión baja no es mala por definición. En Microsoft y Amazon se debe a un capex récord, visible y deliberado.
- La señal de alerta es un beneficio neto persistentemente por encima del FCF sin que el capex lo explique: cuentas por cobrar al alza, acumulación de inventario o ganancias no monetarias.
- La remuneración en acciones (SBC) se suma como partida no monetaria y embellece el FCF. La SBC de Amazon en 2025 (19.500 millones) superó a su FCF (11.200 millones).
¿Qué diferencia hay entre flujo de caja libre y beneficio neto?
El beneficio neto es la última línea de la cuenta de resultados: ingresos menos todos los gastos, intereses e impuestos, registrados cuando se devengan y no cuando se mueve el dinero. Incluye cargos no monetarios como la depreciación, que reparte el coste de un servidor o una fábrica a lo largo de su vida útil, y excluye el pago inicial por comprar ese activo. El flujo de caja libre sale del estado de flujos de efectivo. Parte del flujo de caja operativo, que elimina las partidas no monetarias y los desfases temporales, y le resta el capex, es decir, el efectivo gastado en inmovilizado material durante el año. El beneficio neto responde a "¿fue rentable el negocio según las normas contables?" y el FCF a "¿cuánto efectivo generó el negocio después de reinvertir para mantenerse y crecer?". Para una definición completa, incluidos FCFF y FCFE, consulta FCF (flujo de caja libre): fórmula y FCFF vs FCFE.
| Beneficio neto | Flujo de caja libre | |
|---|---|---|
| Estado financiero | Cuenta de resultados | Estado de flujos de efectivo (derivado) |
| Base | Devengo: ingresos al ganarse, costes al incurrirse | Caja: dinero que entra y sale en el periodo |
| Depreciación y amortización | Se resta como gasto | Se suma de nuevo (no monetaria) |
| Capex | No se resta directamente (se reparte vía depreciación) | Se resta entero al pagarse |
| Capital circulante (cobros, inventario, proveedores) | No se refleja | Sus variaciones suman o restan caja |
| Remuneración en acciones | Se resta como gasto | Normalmente se suma de nuevo |
| ¿Definido por GAAP? | Sí | No, es una métrica no GAAP que cada empresa define |
| Se usa para | BPA, PER, rentabilidad sobre fondos propios | Valoración DCF, dividendos, recompras, pago de deuda |
¿Cómo se pasa del beneficio neto al flujo de caja libre?
Se recorre la sección operativa del estado de flujos de efectivo, que con el método indirecto empieza en el beneficio neto y lo concilia con la caja. Hay cuatro tipos de ajuste y una resta:
- Empezar por el beneficio neto (la misma cifra que hay detrás del BPA o EPS).
- Sumar depreciación y amortización. Fueron gasto en el beneficio, pero este año no salió efectivo.
- Sumar otras partidas no monetarias: remuneración en acciones, impuestos diferidos; y restar ganancias no monetarias (por ejemplo, plusvalías no realizadas en inversiones que inflaron el beneficio).
- Ajustar el capital circulante. Si suben las cuentas por cobrar o el inventario, consumen caja (restar); si suben las cuentas por pagar o los ingresos diferidos, aportan caja (sumar). El resultado es el flujo de caja operativo.
- Restar el capex (compras de inmovilizado material). Lo que queda es el flujo de caja libre.
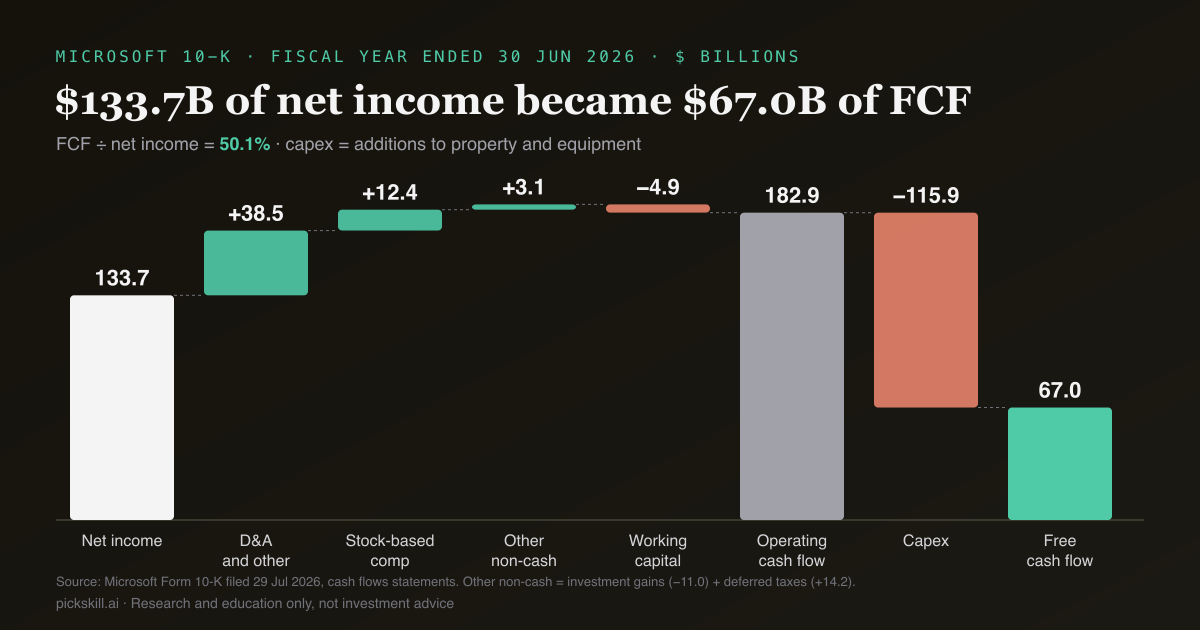
El estado de flujos de Microsoft de 2026 muestra cada paso. El beneficio neto fue de 133.749 millones de dólares. "Depreciation, amortization, and other" sumó 38.534 millones y la remuneración en acciones 12.405 millones. Se restaron 11.047 millones de ganancias en inversiones y se sumaron 14.189 millones de impuestos diferidos, un neto de 3.142 millones. El capital circulante absorbió 4.895 millones, sobre todo por un aumento de 12.737 millones en cuentas por cobrar, compensado en parte por 9.361 millones más de ingresos diferidos. El flujo de caja operativo fue de 182.935 millones; tras 115.948 millones en "additions to property and equipment" quedaron 66.987 millones de FCF (10-K de Microsoft, estado de flujos de efectivo).
¿Qué es la conversión de FCF y qué ratio es bueno?
La conversión de FCF es el flujo de caja libre dividido entre el beneficio neto, en porcentaje. Indica qué parte de cada dólar de beneficio declarado se convirtió en efectivo disponible en el mismo periodo. Cerca o por encima del 100 % significa que el beneficio está respaldado por caja: la depreciación cubre aproximadamente el capex y el capital circulante no está absorbiendo dinero. Muy por debajo del 100 % significa que hay algo entre el beneficio y la caja, y tu trabajo es averiguar qué. No existe un número "bueno" universal: una red de pagos con pocos activos debería convertir cerca del 100 %, mientras que una empresa que construye centros de datos convertirá mucho menos durante la expansión. El flujo de caja operativo ÷ beneficio neto aísla la calidad del devengo antes del capex, así que mostramos ambos ratios.
| Empresa (último 10-K) | Beneficio neto (M$) | Flujo de caja operativo | Capex | FCF | FCO ÷ BN | FCF ÷ BN |
|---|---|---|---|---|---|---|
| Visa, ejercicio cerrado 30-09-2026 | 23.504 | 23.728 | 1.671 | 22.057 | 101,0 % | 93,8 % |
| Microsoft, ejercicio cerrado 30-06-2026 | 133.749 | 182.935 | 115.948 | 66.987 | 136,8 % | 50,1 % |
| Amazon, ejercicio cerrado 31-12-2025 | 77.670 | 139.514 | 128.320* | 11.194 | 179,6 % | 14,4 % |
*El capex de Amazon son las "compras de inmovilizado, netas de ingresos por ventas e incentivos" (131.819 − 3.499 M$), la definición que Amazon usa para su propio FCF. Fuentes: 10-K de Visa presentado el 5 de noviembre de 2026, 10-K de Microsoft presentado el 29 de julio de 2026, 10-K de Amazon presentado el 6 de febrero de 2026.
Las tres empresas tienen un flujo de caja operativo igual o superior al beneficio neto. La calidad del devengo es buena; las diferencias vienen casi por completo del capex.
¿Qué muestran los informes reales? Visa, Microsoft y Amazon
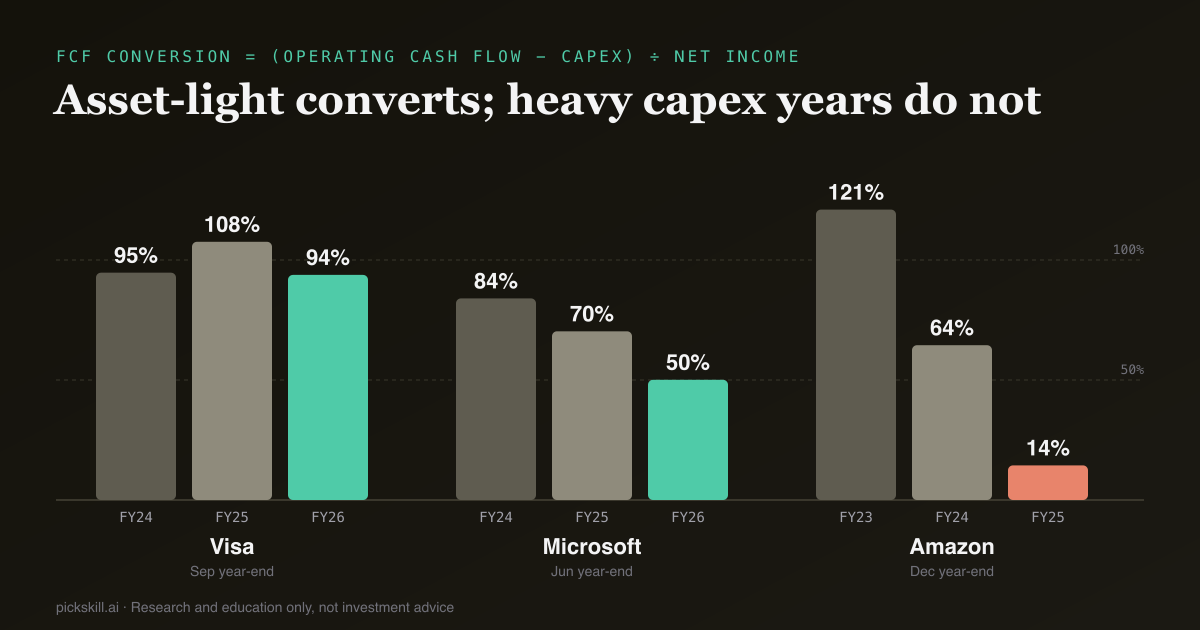
Visa (pocos activos). El capex fue de 1.671 millones sobre 45.903 millones de ingresos netos, alrededor del 3,6 %. La conversión de FCF fue del 94,7 % en el ejercicio 2024, del 107,6 % en 2025 y del 93,8 % en 2026. La caída de 2026 se debió sobre todo a una salida de 2.040 millones por litigios provisionados, una línea de capital circulante, no al capex. El puente de Visa tiene además una pareja poco habitual: 18.317 millones de incentivos a clientes se suman como partida no monetaria y 17.705 millones de pagos de incentivos se restan en el circulante, de modo que casi se compensan.
Microsoft (capex en aceleración). La conversión bajó del 84,0 % (ejercicio 2024) al 70,3 % (2025) y al 50,1 % (2026), mientras el beneficio neto subía un 52 % en esos dos años. El capex pasó de 44.477 a 115.948 millones, cerca del 35 % de 331.839 millones de ingresos. Es el FCF yendo por detrás del beneficio porque la empresa compra activos de larga duración cuyo coste llega al beneficio solo poco a poco, vía depreciación.
Amazon (el capex más alto). La conversión pasó del 121,0 % en 2023 al 64,5 % en 2024 y al 14,4 % en 2025. La conciliación de la propia Amazon en su 10-K muestra el FCF cayendo de 38.219 a 11.194 millones mientras el capex neto subía de 77.658 a 128.320 millones. Además, el beneficio neto incluía 14.880 millones de ingresos no operativos que se eliminaron en el puente, y se sumaron 19.467 millones de remuneración en acciones. Si se resta la SBC como si fuera un coste en efectivo, el FCF de 2025 sería negativo (unos −8.300 millones).
¿Por qué importa la remuneración en acciones para el FCF?
La remuneración en acciones (SBC) es un gasto real, porque diluye a los accionistas, pero no implica caja, así que el método indirecto la suma al flujo de caja operativo. Eso hace que el FCF parezca mejor que el beneficio neto en cualquier empresa que paga mucho en acciones. El efecto varía mucho. En Visa, la SBC fue de 928 millones, cerca del 4 % del FCF, y el FCF menos SBC sigue siendo el 89,9 % del beneficio. En Microsoft, 12.405 millones de SBC equivalían al 18,5 % del FCF y la conversión tras SBC cae del 50,1 % al 40,8 %. En Amazon, la SBC superó al FCF. O se resta la SBC del FCF, o se mantiene y se valora la empresa con un número de acciones diluido que incluya futuras concesiones; no hacer ninguna de las dos cosas cuenta el beneficio dos veces. La misma lógica se aplica en una valoración DCF, donde el FCF es el dato de entrada y cada ajuste llega al valor razonable.
¿Cuándo es una señal de alerta que el beneficio neto supere al FCF?
Es una señal de alerta cuando dura varios años y el capex no lo explica. Si la brecha está en el flujo de caja operativo y no en el capex, el beneficio se reconoce más rápido de lo que se cobra, y ahí suelen esconderse los problemas de calidad del beneficio. Microsoft y Amazon no encajan en ese patrón: su flujo de caja operativo supera al beneficio neto y la brecha aparece solo después del capex, que está publicado y explicado en el 10-K. El patrón preocupante es un flujo de caja operativo por debajo del beneficio año tras año, con cuentas por cobrar que crecen más que las ventas, inventario acumulándose, revalorizaciones que inflan el beneficio o pagos a proveedores estirados para sostener la caja. Revisa también qué excluye una empresa de su propio FCF. El 10-K de Amazon señala que su FCF "no incorpora la parte de los pagos que corresponde a amortización del principal de la deuda ni los pagos en efectivo por adquisiciones de negocios". Los arrendamientos financieros y las adquisiciones pueden mover caja real fuera de la línea de capex.
¿Cómo comprobar tú mismo el FCF frente al beneficio neto?
Solo necesitas el estado de flujos de efectivo y tres años de datos; nuestra guía Cómo leer un 10-K en 30 minutos muestra dónde está.
- Copia el beneficio neto, el flujo de caja operativo y el capex de los tres últimos ejercicios.
- Calcula flujo de caja operativo ÷ beneficio neto. Por debajo del 100 % dos años o más es la primera señal de aviso.
- Calcula FCF = flujo de caja operativo − capex, y FCF ÷ beneficio neto. Mira la tendencia, no solo el último año.
- Si la conversión es baja, revisa el capex como porcentaje de las ventas. Una proporción creciente con inversión explicada (centros de datos, logística, fábricas de chips) es otra historia que un capex plano con caja menguante.
- Repasa las líneas de capital circulante y compara el crecimiento de cuentas por cobrar e inventario con el de las ventas.
- Busca ganancias no monetarias en el beneficio (inversiones, revalorizaciones) y partidas de caja no recurrentes (litigios, impuestos).
- Recalcula la conversión restando la remuneración en acciones.
- Lee la definición de FCF de la empresa, si la publica, y anota lo que deja fuera.
Si prefieres no copiar cifras a mano, puedes pedir al analista de IA de PickSkill que recupere los estados de flujos de efectivo recientes de un ticker, calcule la conversión de FCF con y sin SBC y recorra el puente línea a línea. También puedes verlo junto al panorama técnico en páginas como Microsoft, Visa y Amazon. Comprueba siempre el resultado con el propio informe.
Este artículo es solo para investigación y educación, no constituye asesoramiento de inversión. Todas las cifras proceden de los informes anuales de las empresas en SEC EDGAR, según las fechas de presentación indicadas.
FAQ
¿Por qué el flujo de caja libre es distinto del beneficio neto? El beneficio neto usa contabilidad de devengo: reconoce ingresos cuando se ganan, reparte el coste de los activos mediante la depreciación e incluye partidas no monetarias. El flujo de caja libre cuenta caja: suma la depreciación y otros cargos no monetarios, ajusta las variaciones de cobros, inventario y proveedores y resta el capex completo. Cuanto mayores sean el capex o los vaivenes del circulante, mayor será la brecha.
¿Qué conversión de FCF se considera buena? La conversión de FCF es el FCF dividido entre el beneficio neto. Cerca o por encima del 100 % significa que el beneficio está respaldado por caja. Los negocios con pocos activos suelen moverse en ese nivel; Visa marcó un 93,8 % en el ejercicio 2026. Las empresas intensivas en capex pueden quedar muy por debajo en fases de inversión, como Microsoft con un 50,1 %. Juzga la tendencia y la causa, no un solo año.
¿Puede el flujo de caja libre ser mayor que el beneficio neto? Sí. Ocurre cuando la depreciación y otros cargos no monetarios superan al capex, cuando el capital circulante libera caja o cuando el beneficio incluye grandes pérdidas no monetarias. El FCF de Visa fue el 107,6 % de su beneficio neto en el ejercicio 2025, y el de Amazon el 121,0 % en 2023. Una conversión muy superior al 100 % de forma sostenida merece comprobar que la empresa no esté invirtiendo de menos.
¿Es el flujo de caja libre una métrica GAAP? No. Los US GAAP definen el beneficio neto y el flujo de caja operativo, pero el flujo de caja libre es una métrica no GAAP y cada empresa lo define a su manera. Una definición habitual es flujo de caja operativo menos capex; Amazon resta el capex neto de ingresos por ventas e incentivos. Para comparar empresas, recalcula tú el FCF desde el estado de flujos con una única definición.
¿Hay que restar la remuneración en acciones del flujo de caja libre? Es un ajuste sensato y conservador, porque la SBC es un coste real para los accionistas aunque no salga caja. En Microsoft reduce la conversión de 2026 del 50,1 % al 40,8 %; en Amazon deja el FCF de 2025 en negativo. Si mantienes la SBC dentro del FCF, valora la empresa con el número de acciones totalmente diluido.