Historia de las crisis financieras desde 1929
Historia de las crisis financieras: 12 crisis desde 1929, evaluadas en efectivo, oro, vivienda y bolsa, con caídas, puntos de giro y el patrón que comparten.
En las doce grandes crisis financieras desde 1929 se repite la misma secuencia: el efectivo gana en el pánico, el oro toca fondo primero y lidera la recuperación cuando los bancos centrales imprimen dinero, la bolsa toca fondo después y el precio de la vivienda lo hace el último, a veces una década más tarde. Las bolsas locales cayeron entre un 25 % y un 86 % de máximo a mínimo. Las excepciones son igual de coherentes. Las crisis inflacionarias (los años 70, 2022) premian el efectivo y castigan los bonos, y cuando un banco central no quiere imprimir (Japón después de 1990) no hay fase de recuperación durante años.
Este artículo acompaña a la página de ciclos de crisis de PickSkill, que sitúa cada una de estas crisis en una única cronología diaria del efectivo, el oro, la vivienda y la bolsa. Cada crisis enlaza a su ficha completa en esa página.
Puntos clave
- Doce crisis, una sola forma: una primera mitad de ventas forzadas, un punto de inflexión cuando la política se vuelve ilimitada y una segunda mitad de reflación.
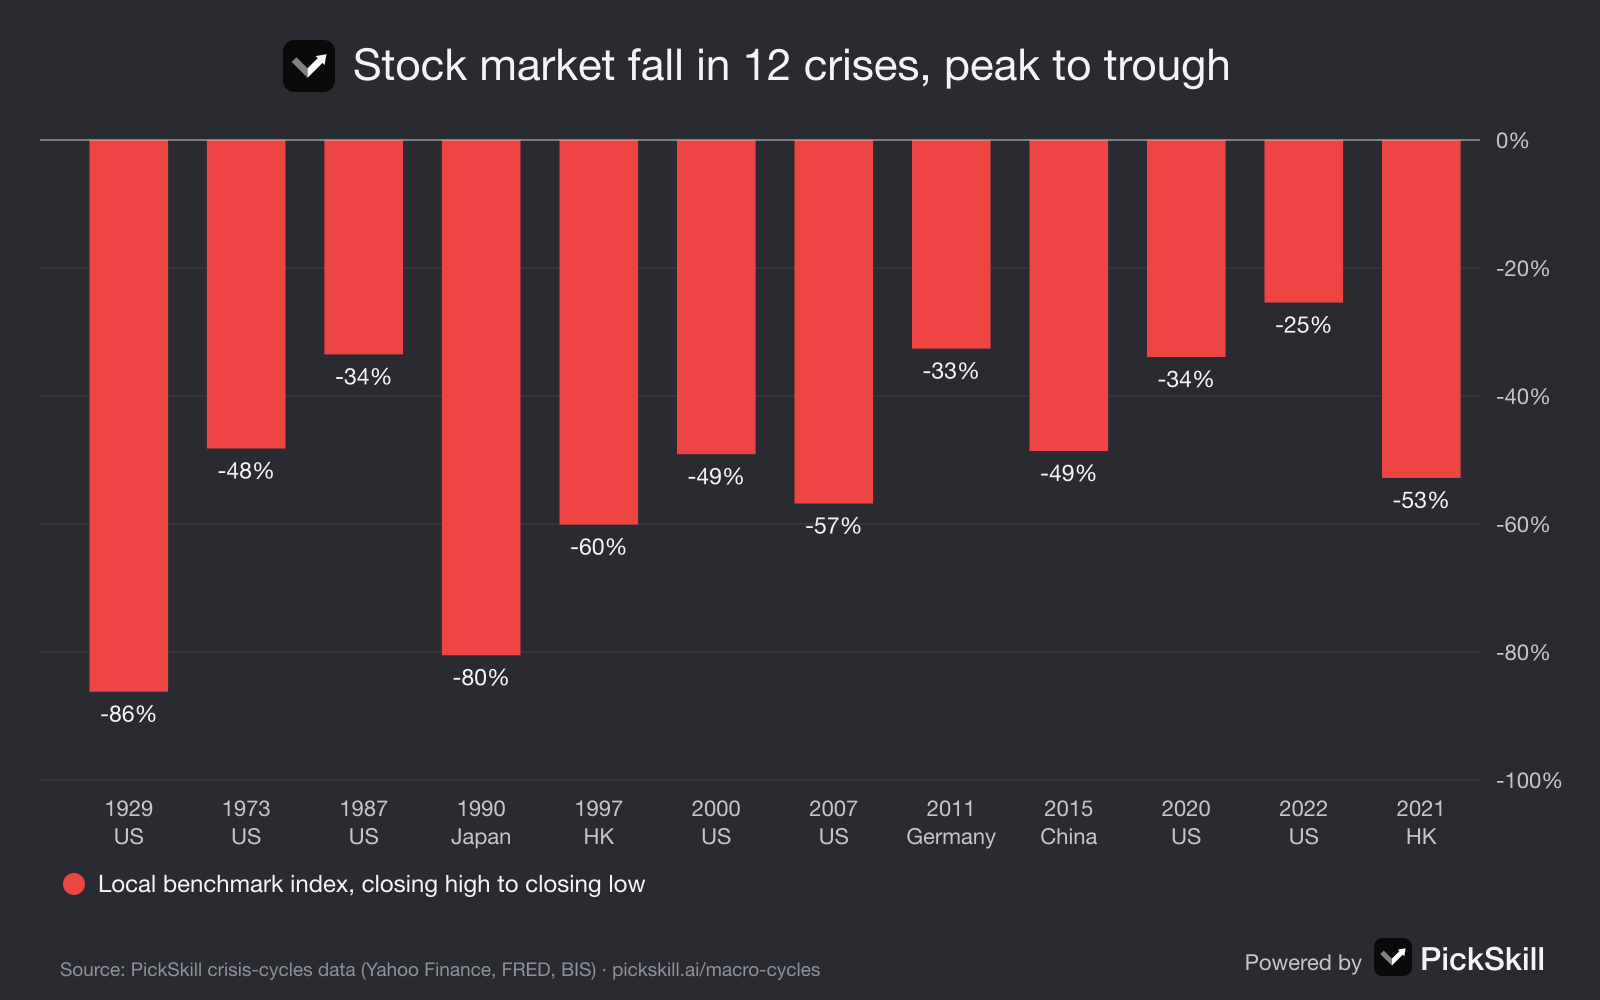
- Caída media de la bolsa local: en torno al 50 %. La peor: 1929 (−86 %) y Japón 1990 (−80 %). La más suave: 2022 (−25 %).
- El oro tocó fondo antes que la bolsa en las crisis de deuda de 2000, 2008, 2015 y 2020, y después de ella en la crisis de endurecimiento de 2022.
- La vivienda fue el activo más lento siempre que el inmobiliario fue el epicentro: 6 años en Hong Kong, 5,6 en EE. UU., 18 en Japón.
- El efectivo fue lo mejor en deflación y lo peor en inflación, y solo el efectivo en moneda de reserva fue seguro.
¿Qué crisis financieras incluye el conjunto de datos?
El conjunto de datos abarca doce crisis, elegidas porque cada una movió al menos uno de los cuatro activos de una forma que cambió cómo los ven los inversores. Las caídas de la bolsa se miden de máximo a mínimo con cierres diarios del índice local de referencia.
| Crisis | Años | Tipo | Bolsa local | Efectivo | Oro | Vivienda | Bolsa |
|---|---|---|---|---|---|---|---|
| Gran Depresión | 1929–33 | Deflación por deuda | S&P 500 −86 % | El mejor | Bien | Mal | El peor |
| Estanflación de los 70 | 1973–82 | Inflación | S&P 500 −48 % | El peor | El mejor | Bien | Mal |
| Lunes Negro | 1987 | Crac bursátil | S&P 500 −34 % | Bien | Bien | Mixto | El peor |
| Burbuja de Japón | 1990–2012 | Recesión de balance | Nikkei −80 % | El mejor | Mixto | El peor | El peor |
| Crisis asiática y LTCM | 1997–98 | Crisis cambiaria | Hang Seng −60 % | Mixto | Mixto | El peor | El peor |
| Estallido de las puntocom | 2000–02 | Burbuja bursátil | S&P 500 −49 % | Bien | El mejor | El mejor | El peor |
| Crisis financiera global | 2007–09 | Crisis de crédito | S&P 500 −57 % | El mejor | Bien | El peor | El peor |
| Crisis de deuda del euro | 2010–12 | Deuda soberana | DAX −33 % | Mixto | Bien | Mal | Mal |
| Crac de China | 2015–16 | Burbuja de compras a crédito | Shanghái −49 % | Bien | El mejor | El mejor | El peor |
| Crac del COVID | 2020 | Shock externo | S&P 500 −34 % | Bien | El mejor | El mejor | Mixto |
| Shock de inflación | 2022–23 | Endurecimiento | S&P 500 −25 % | El mejor | Bien | Mixto | Mal |
| Inmobiliario chino | 2021– | Desapalancamiento inmobiliario | Hang Seng −53 % | Bien | El mejor | El peor | Mal |
Fuente: datos de ciclos de crisis de PickSkill (cierres de índices vía Yahoo Finance; vivienda vía Case-Shiller y BPI; efectivo vía IPC de EE. UU.). Las valoraciones comparan los cuatro activos dentro de cada crisis.
¿Qué patrón comparten las crisis financieras?
La mayoría de las crisis tienen tres etapas, que PickSkill llama primera mitad, punto de inflexión y segunda mitad. En la primera mitad, las deudas hay que pagarlas o renovarlas con prisas, así que se vende todo para conseguir efectivo: acciones, inmuebles, crédito e incluso oro. El punto de inflexión es el día en que la política se vuelve ilimitada, como con el QE de 2008–09, el QE ilimitado del 23 de marzo de 2020 o la devaluación del dólar en 1933. En la segunda mitad, el dinero nuevo vuelve a los activos en un orden bastante fijo: primero el oro, luego la bolsa y por último la vivienda. La página lo condensa en seis regularidades, desde «el punto de giro es el apoyo ilimitado, no la primera bajada de tipos» hasta «el enemigo del oro es la subida de los tipos reales».
¿Qué crisis rompieron el patrón?
Tres tipos de crisis lo han roto, y conviene conocerlos porque invierten el consejo. Las crisis inflacionarias, la de los años 70 y la de 2022, empezaron con demasiado dinero y no con demasiado poco; el efectivo perdió valor en los 70, la bolsa y los bonos cayeron a la vez en 2022, y el giro llegó cuando la inflación tocó techo, no cuando se bajaron los tipos. Un banco central que no quiso imprimir: Japón después de 1990 esperó nueve años para llegar a tipos cero y once para el QE, y pasó dos décadas en deflación. Un crac sin crisis de crédito: 1987 borró un 34 % en semanas, pero, sin recesión, el mercado marcó nuevos máximos en menos de dos años. La página recoge estos casos en cuando el patrón falla.
¿Cómo le fue a cada activo en las doce crisis?
Cada activo tuvo un papel claro en el ciclo. El efectivo fue el mejor activo en cuatro crisis, todas deflacionarias o de endurecimiento (1929, Japón 1990, 2008 y 2022), fue el único activo seguro en 1997 si estaba en dólares y fue el peor en los inflacionarios años 70; lee ¿el efectivo es el rey en una recesión?. El oro fue el mejor activo o uno bueno en diez de doce, normalmente porque tocó fondo pronto y lideró la recuperación; lee ¿sube el oro en una crisis financiera?. La vivienda fue o bien el peor activo, cuando era el epicentro, o bien de los mejores, cuando los tipos más bajos fluyeron hacia ella; lee ¿cuándo toca fondo la vivienda tras una crisis?. La bolsa fue el peor activo o uno malo en once de doce durante la propia crisis, pero fue la que antes se recuperó una vez pasado el punto de inflexión.
¿Cómo estudiar una crisis con más detalle?
Abre la crisis en la cronología de PickSkill, que muestra el efectivo, el oro, la vivienda, la bolsa, los tipos de interés y los indicadores de tensión en un mismo eje temporal, con las fases de cada crisis sombreadas y sus hechos clave marcados. Puedes ir directamente a una crisis con un enlace como la crisis de 2008 en la cronología y comparar las doce trayectorias bursátiles, alineadas en sus máximos, en el gráfico comparativo de crisis. Para aplicar una crisis histórica a tus propias inversiones, pide al analista con IA de PickSkill que haga pasar tu cartera por cualquiera de ellas, o mira cómo están hoy las señales de alarma de una crisis.
FAQ
¿Cuál fue el peor crac bursátil de la historia? En un gran mercado, el de 1929–32: el S&P 500 cayó un 86 % entre septiembre de 1929 y junio de 1932. El Nikkei japonés cayó un 80 % desde su máximo de diciembre de 1989 hasta abril de 2003 y no recuperó ese máximo hasta febrero de 2024.
¿Cuántas crisis financieras ha habido desde 1929? Ha habido muchas crisis locales; el conjunto de datos de PickSkill abarca doce que cambiaron el comportamiento del efectivo, el oro, la vivienda y la bolsa: 1929, los años 70, 1987, Japón 1990, Asia 1997, 2000, 2008, la crisis del euro, China 2015, 2020, 2022 y la crisis inmobiliaria china desde 2021.
¿Qué activo se comportó mejor en las crisis financieras? Depende del tipo de crisis. El efectivo fue el mejor en los pánicos deflacionarios, como 1929 y 2008; el oro, en las fases inflacionarias o de impresión de dinero, como los años 70 y 2020; y la vivienda, cuando no era la causa de la crisis.
¿Siguen todas las crisis financieras el mismo patrón? La mayoría de las crisis provocadas por la deuda siguen el mismo orden: un pánico por el efectivo, un punto de inflexión de la política y después una recuperación liderada por el oro y la bolsa, con la vivienda en último lugar. Las crisis inflacionarias, las crisis sin impresión de dinero y los cracs sin un problema de crédito son las principales excepciones.
¿Cuánto duran las crisis financieras? Las caídas de la bolsa duraron entre 33 días (2020) y unos 13 años (Japón). Las caídas de la vivienda han sido las más largas: de 5 a 6 años en EE. UU. y Hong Kong y unos 18 años en Japón.