Free cash flow vs résultat net : d'où vient l'écart ?
Pourquoi le free cash flow diffère du résultat net : le passage de l'un à l'autre, la conversion du FCF, les alertes et les 10-K de Microsoft, Visa, Amazon.
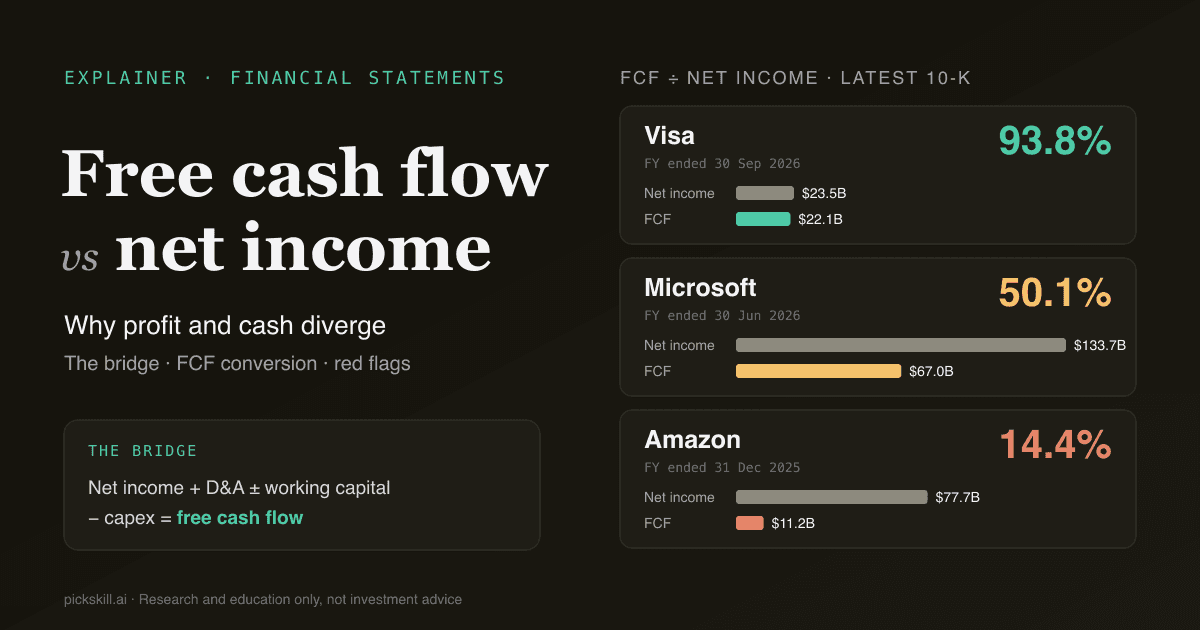
Le free cash flow diffère du résultat net parce que le résultat net est une mesure comptable d'engagement, alors que le free cash flow (flux de trésorerie disponible) est l'argent réellement restant après l'exploitation et les investissements. Free cash flow vs résultat net, c'est la comparaison de ces deux chiffres, et l'écart s'explique par un court passage de l'un à l'autre : rajouter les charges non décaissées comme les amortissements, ajuster la variation du besoin en fonds de roulement (BFR), puis retrancher le capex. Sur l'exercice de Microsoft clos le 30 juin 2026, 133,7 Md$ de résultat net sont devenus 67,0 Md$ de free cash flow, soit une conversion de 50,1 %, parce que le capex a atteint 115,9 Md$ (Form 10-K déposé le 29 juillet 2026).
Aucun des deux chiffres n'est « le vrai ». Le résultat net rapproche les revenus des coûts engagés pour les obtenir ; le free cash flow montre ce que les actionnaires pourraient retirer. Les lire côte à côte est l'un des tests les plus rapides de la qualité des bénéfices.
Points clés
- Le passage : résultat net + dotations aux amortissements (D&A) + autres éléments non monétaires ± variation du BFR = flux de trésorerie d'exploitation ; flux d'exploitation − capex = free cash flow (FCF).
- Conversion du FCF = FCF ÷ résultat net. D'après le dernier 10-K : Visa 93,8 %, Microsoft 50,1 %, Amazon 14,4 %.
- Une conversion faible n'est pas forcément mauvaise. Chez Microsoft et Amazon, elle s'explique par un capex record, publié et assumé.
- Le signal d'alerte, c'est un résultat net durablement supérieur au FCF sans que le capex l'explique : créances clients en hausse, stocks qui gonflent ou gains non monétaires.
- La rémunération en actions (SBC) est réintégrée comme charge non décaissée, ce qui flatte le FCF. Chez Amazon en 2025, la SBC (19,5 Md$) a dépassé le FCF (11,2 Md$).
Quelle est la différence entre free cash flow et résultat net ?
Le résultat net est la dernière ligne du compte de résultat : chiffre d'affaires moins toutes les charges, intérêts et impôts, enregistrés quand ils sont acquis ou engagés, et non quand l'argent circule. Il inclut des charges non décaissées comme les amortissements, qui étalent le coût d'un serveur ou d'une usine sur sa durée d'utilité, et il exclut le décaissement initial lié à l'achat de cet actif. Le free cash flow provient du tableau des flux de trésorerie. Il part du flux de trésorerie d'exploitation, qui neutralise les éléments non monétaires et les décalages de calendrier, puis retranche le capex, c'est-à-dire l'argent dépensé en immobilisations corporelles dans l'année. Le résultat net répond à « l'activité a-t-elle été rentable selon les règles comptables ? », le FCF à « combien de trésorerie l'activité a-t-elle générée après avoir réinvesti pour se maintenir et croître ? ». Pour une définition complète, FCFF et FCFE compris, voir Qu'est-ce que le Free Cash Flow ?.
| Résultat net | Free cash flow | |
|---|---|---|
| État financier | Compte de résultat | Tableau des flux de trésorerie (dérivé) |
| Base | Engagement : produits quand acquis, charges quand engagées | Trésorerie : argent entré et sorti sur la période |
| Amortissements | Déduits comme charge | Réintégrés (non décaissés) |
| Capex | Pas déduit directement (étalé via les amortissements) | Déduit en totalité au paiement |
| BFR (créances, stocks, fournisseurs) | Non pris en compte | Ses variations ajoutent ou retirent de la trésorerie |
| Rémunération en actions | Déduite comme charge | Généralement réintégrée |
| Défini par les GAAP ? | Oui | Non, indicateur non-GAAP défini par chaque société |
| Sert à | BPA, PER, rentabilité des capitaux propres | Valorisation DCF, dividendes, rachats, désendettement |
Comment passe-t-on du résultat net au free cash flow ?
On descend la section exploitation du tableau des flux de trésorerie, qui, selon la méthode indirecte, part du résultat net et le réconcilie avec la trésorerie. Il y a quatre types d'ajustements, puis une soustraction :
- Partir du résultat net (le même chiffre que derrière le BPA ou EPS).
- Réintégrer les dotations aux amortissements. Elles ont été comptées en charges, mais aucun argent n'est sorti cette année.
- Réintégrer les autres éléments non monétaires : rémunération en actions, impôts différés ; et retirer les gains non monétaires (par exemple des plus-values latentes sur placements qui ont gonflé le résultat).
- Ajuster le BFR. Des créances ou des stocks en hausse consomment de la trésorerie (à retrancher) ; des dettes fournisseurs ou des produits constatés d'avance en hausse en apportent (à ajouter). On obtient le flux de trésorerie d'exploitation.
- Retrancher le capex (acquisitions d'immobilisations corporelles). Le reste est le free cash flow.
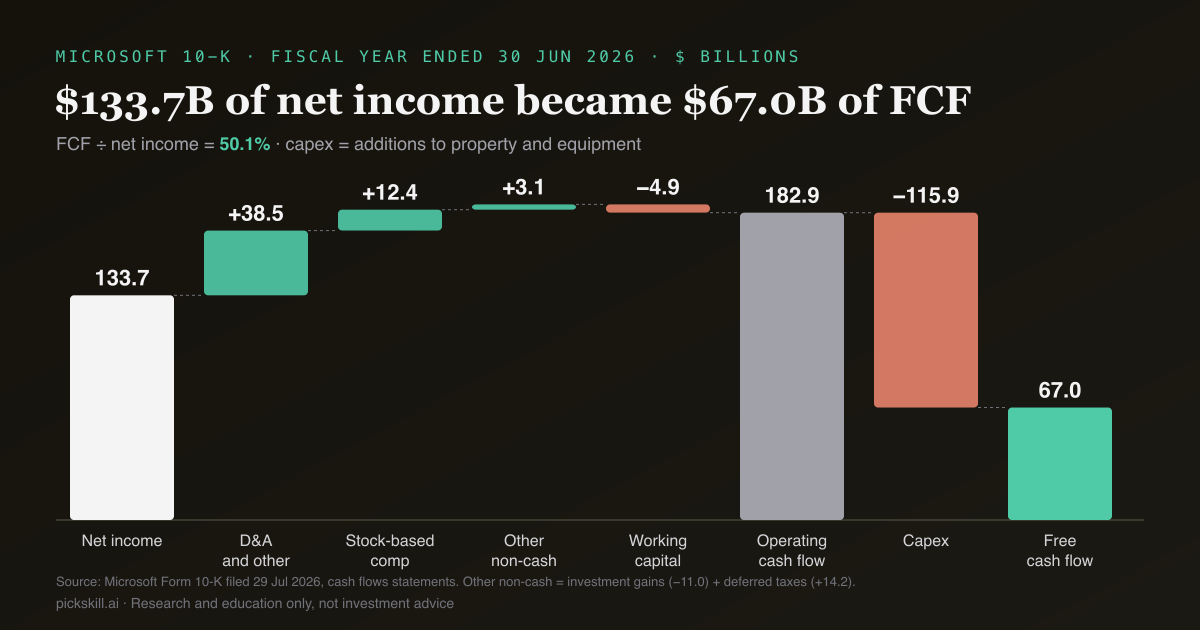
Le tableau des flux de Microsoft pour 2026 montre chaque étape. Le résultat net s'élève à 133,7 Md$. La ligne « Depreciation, amortization, and other » ajoute 38,5 Md$ et la rémunération en actions 12,4 Md$. Des gains sur placements de 11,0 Md$ sont retirés et les impôts différés ajoutent 14,2 Md$, soit +3,1 Md$ net. Le BFR absorbe 4,9 Md$, surtout à cause d'une hausse de 12,7 Md$ des créances, en partie compensée par 9,4 Md$ de produits constatés d'avance supplémentaires. Le flux d'exploitation atteint 182,9 Md$ ; après 115,9 Md$ d'acquisitions d'immobilisations, il reste 67,0 Md$ de FCF (10-K de Microsoft, tableau des flux de trésorerie).
Qu'est-ce que la conversion du FCF et quel ratio est bon ?
La conversion du FCF est le free cash flow divisé par le résultat net, en pourcentage. Elle indique quelle part de chaque dollar de bénéfice publié est devenue de la trésorerie disponible sur la même période. Autour ou au-dessus de 100 %, le bénéfice est adossé à du cash : les amortissements couvrent à peu près le capex et le BFR n'absorbe pas d'argent. Nettement sous 100 %, quelque chose s'intercale entre bénéfice et trésorerie, et il faut trouver quoi. Il n'existe pas de « bon » chiffre universel : un réseau de paiement peu capitalistique devrait convertir près de 100 %, tandis qu'une entreprise qui construit des data centers convertira beaucoup moins pendant la montée en charge. Le ratio flux d'exploitation ÷ résultat net isole la qualité des engagements avant capex ; nous montrons donc les deux.
| Société (dernier 10-K) | Résultat net (M$) | Flux d'exploitation | Capex | FCF | Flux expl. ÷ RN | FCF ÷ RN |
|---|---|---|---|---|---|---|
| Visa, exercice clos le 30/09/2026 | 23 504 | 23 728 | 1 671 | 22 057 | 101,0 % | 93,8 % |
| Microsoft, exercice clos le 30/06/2026 | 133 749 | 182 935 | 115 948 | 66 987 | 136,8 % | 50,1 % |
| Amazon, exercice clos le 31/12/2025 | 77 670 | 139 514 | 128 320* | 11 194 | 179,6 % | 14,4 % |
*Le capex d'Amazon correspond aux « acquisitions d'immobilisations, nettes des produits de cession et des incitations » (131 819 − 3 499 M$), la définition qu'Amazon utilise pour son propre FCF. Sources : 10-K de Visa déposé le 5 novembre 2026, 10-K de Microsoft déposé le 29 juillet 2026, 10-K d'Amazon déposé le 6 février 2026.
Les trois sociétés affichent un flux d'exploitation égal ou supérieur au résultat net. La qualité des engagements est bonne ; les écarts viennent presque entièrement du capex.
Que montrent les vrais rapports ? Visa, Microsoft et Amazon
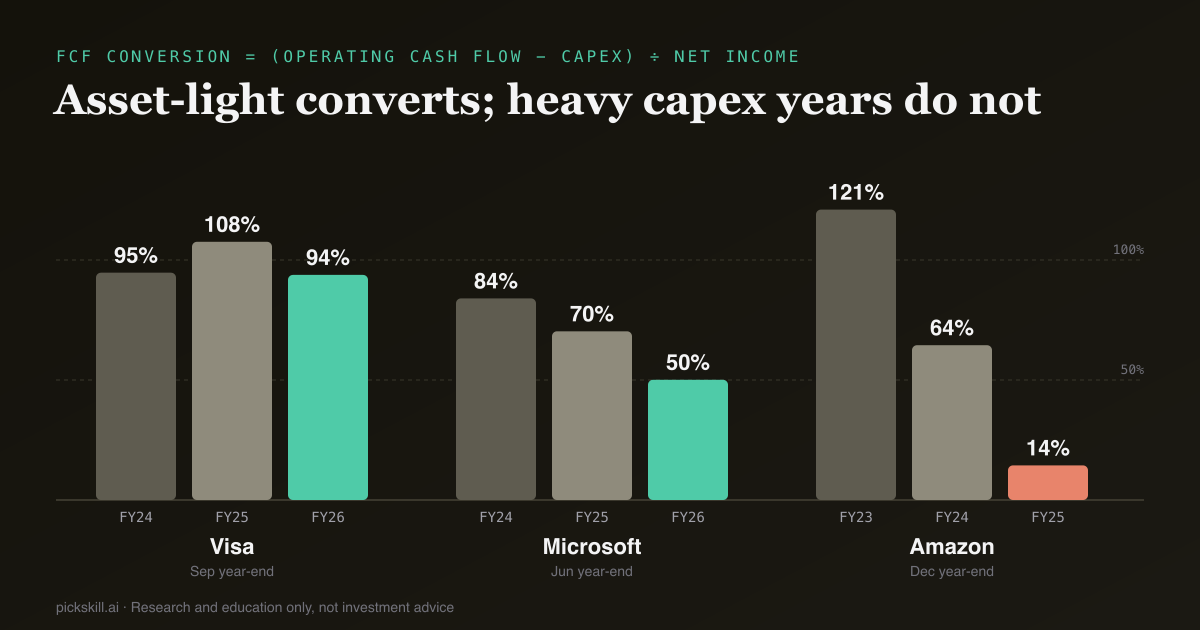
Visa (peu capitalistique). Le capex s'élève à 1,67 Md$ pour 45,9 Md$ de revenus nets, soit environ 3,6 %. La conversion du FCF atteint 94,7 % sur l'exercice 2024, 107,6 % en 2025 et 93,8 % en 2026. Le recul de 2026 vient surtout d'une sortie de 2,04 Md$ liée aux provisions pour litiges, une ligne de BFR, pas du capex. Le passage de Visa comporte aussi une paire inhabituelle : 18,3 Md$ d'incitations clients sont réintégrés comme non monétaires et 17,7 Md$ de paiements d'incitations sont retranchés dans le BFR, si bien qu'ils se compensent presque.
Microsoft (capex en forte hausse). La conversion est passée de 84,0 % (exercice 2024) à 70,3 % (2025) puis 50,1 % (2026), alors que le résultat net progressait de 52 % sur ces deux ans. Le capex est passé de 44,5 Md$ à 115,9 Md$, environ 35 % de 331,8 Md$ de chiffre d'affaires. C'est le FCF qui suit le bénéfice avec retard, parce que l'entreprise achète des actifs de longue durée dont le coût n'atteint le résultat que progressivement, par les amortissements.
Amazon (le capex le plus lourd). La conversion est passée de 121,0 % en 2023 à 64,5 % en 2024 et 14,4 % en 2025. Le rapprochement publié par Amazon dans son 10-K montre un FCF en baisse de 38,2 Md$ à 11,2 Md$, pendant que le capex net montait de 77,7 Md$ à 128,3 Md$. Le résultat net incluait en outre 14,9 Md$ de produits non opérationnels, retirés dans le passage, et 19,5 Md$ de rémunération en actions ont été réintégrés. Si l'on retranche la SBC comme un coût en trésorerie, le FCF 2025 devient négatif (environ −8,3 Md$).
Pourquoi la rémunération en actions compte-t-elle pour le FCF ?
La rémunération en actions (SBC) est une vraie charge, puisqu'elle dilue les actionnaires, mais elle ne mobilise pas de trésorerie, donc la méthode indirecte la réintègre dans le flux d'exploitation. Le FCF paraît alors meilleur que le résultat net dans toute entreprise qui rémunère beaucoup en actions. L'ampleur varie fortement. Chez Visa, la SBC est de 928 M$, environ 4 % du FCF, et le FCF moins la SBC représente encore 89,9 % du résultat net. Chez Microsoft, 12,4 Md$ de SBC pèsent 18,5 % du FCF, et la conversion après SBC tombe de 50,1 % à 40,8 %. Chez Amazon, la SBC dépasse carrément le FCF. Soit on retranche la SBC du FCF, soit on la garde et on valorise sur un nombre d'actions dilué incluant les attributions futures ; ne faire ni l'un ni l'autre revient à compter l'avantage deux fois. La même logique vaut dans une valorisation DCF, où le FCF est l'intrant et chaque ajustement se répercute sur la valeur.
Quand un résultat net supérieur au FCF est-il un signal d'alerte ?
C'est un signal d'alerte quand cela dure plusieurs années et que le capex ne l'explique pas. Si l'écart se situe dans le flux d'exploitation et non dans le capex, le bénéfice est reconnu plus vite que l'argent n'est encaissé, et c'est là que se logent en général les problèmes de qualité des bénéfices. Microsoft et Amazon ne correspondent pas à ce schéma : leur flux d'exploitation dépasse le résultat net, et l'écart n'apparaît qu'après le capex, publié et expliqué dans le 10-K. Le schéma inquiétant, c'est un flux d'exploitation inférieur au résultat net année après année, avec des créances qui croissent plus vite que les ventes, des stocks qui s'accumulent, des gains de réévaluation qui gonflent le bénéfice ou des délais fournisseurs étirés pour soutenir la trésorerie. Vérifiez aussi ce qu'une société exclut de son propre FCF. Le 10-K d'Amazon précise que son FCF « n'intègre pas la part des paiements correspondant au remboursement du principal de la dette ni les paiements en numéraire pour des acquisitions d'entreprises ». Le crédit-bail et les acquisitions peuvent faire sortir du vrai cash en dehors de la ligne capex.
Comment vérifier soi-même FCF et résultat net ?
Il suffit du tableau des flux de trésorerie et de trois ans de données ; notre guide Lire un 10-K en 30 minutes indique où le trouver.
- Relever le résultat net, le flux d'exploitation et le capex des trois derniers exercices.
- Calculer flux d'exploitation ÷ résultat net. Sous 100 % deux ans ou plus, c'est le premier signal d'alerte.
- Calculer FCF = flux d'exploitation − capex, puis FCF ÷ résultat net. Regarder la tendance, pas seulement la dernière année.
- Si la conversion est faible, regarder le capex en pourcentage du chiffre d'affaires. Une part croissante avec un investissement expliqué (data centers, logistique, usines de puces) n'a rien à voir avec un capex stable et une trésorerie qui fond.
- Parcourir les lignes de BFR et comparer la croissance des créances et des stocks à celle des ventes.
- Repérer les gains non monétaires dans le résultat (placements, réévaluations) et les flux non récurrents (litiges, impôts).
- Recalculer la conversion après déduction de la rémunération en actions.
- Lire la définition du FCF publiée par la société, le cas échéant, et noter ce qu'elle exclut.
Si vous préférez ne pas recopier les chiffres à la main, vous pouvez demander à l'analyste IA de PickSkill de récupérer les derniers tableaux des flux de trésorerie d'un titre, de calculer la conversion du FCF avec et sans SBC et de détailler le passage ligne par ligne. Vous pouvez aussi le mettre en regard de la lecture technique sur des pages comme Microsoft, Visa et Amazon. Vérifiez toujours le résultat dans le rapport lui-même.
Cet article est fourni à des fins de recherche et d'éducation uniquement et ne constitue pas un conseil en investissement. Tous les chiffres proviennent des rapports annuels déposés par les sociétés sur SEC EDGAR, aux dates de dépôt indiquées.
FAQ
Pourquoi le free cash flow est-il différent du résultat net ? Le résultat net relève de la comptabilité d'engagement : il reconnaît le chiffre d'affaires quand il est acquis, étale le coût des actifs par les amortissements et inclut des éléments non monétaires. Le free cash flow compte la trésorerie : il réintègre les amortissements et autres charges non décaissées, ajuste les variations de créances, stocks et dettes fournisseurs, puis retranche le capex en totalité. Plus le capex ou les variations de BFR sont importants, plus l'écart est grand.
Quel taux de conversion du FCF est bon ? La conversion du FCF est le FCF divisé par le résultat net. Autour ou au-dessus de 100 %, le bénéfice est adossé à de la trésorerie. Les modèles peu capitalistiques s'en approchent souvent ; Visa affichait 93,8 % sur l'exercice 2026. Les sociétés à fort capex peuvent être bien plus bas en phase d'investissement, comme Microsoft à 50,1 %. Jugez la tendance et la cause, pas une seule année.
Le free cash flow peut-il dépasser le résultat net ? Oui. Cela arrive quand les amortissements et autres charges non décaissées dépassent le capex, quand le BFR libère de la trésorerie ou quand le résultat net comprend d'importantes pertes non monétaires. Le FCF de Visa a représenté 107,6 % de son résultat net sur l'exercice 2025, celui d'Amazon 121,0 % en 2023. Une conversion durablement très supérieure à 100 % mérite de vérifier que la société n'investit pas trop peu.
Le free cash flow est-il un indicateur GAAP ? Non. Les US GAAP définissent le résultat net et le flux de trésorerie d'exploitation, mais le free cash flow est un indicateur non-GAAP que chaque société définit à sa façon. Une définition courante est flux d'exploitation moins capex ; Amazon retranche un capex net des produits de cession et des incitations. Pour comparer plusieurs sociétés, recalculez vous-même le FCF à partir du tableau des flux avec une définition unique.
Faut-il déduire la rémunération en actions du free cash flow ? C'est un ajustement sensé et prudent, car la SBC est un vrai coût pour les actionnaires même si aucune trésorerie ne sort. Chez Microsoft, elle fait passer la conversion 2026 de 50,1 % à 40,8 % ; chez Amazon, elle rend le FCF 2025 négatif. Si vous gardez la SBC dans le FCF, valorisez la société sur un nombre d'actions entièrement dilué.