잉여현금흐름과 순이익의 차이: FCF 전환율 읽는 법
잉여현금흐름(FCF)과 순이익은 왜 다를까? 순이익→FCF 브리지, FCF 전환율, 경고 신호를 마이크로소프트·Visa·아마존 10-K 실제 수치로 설명합니다.
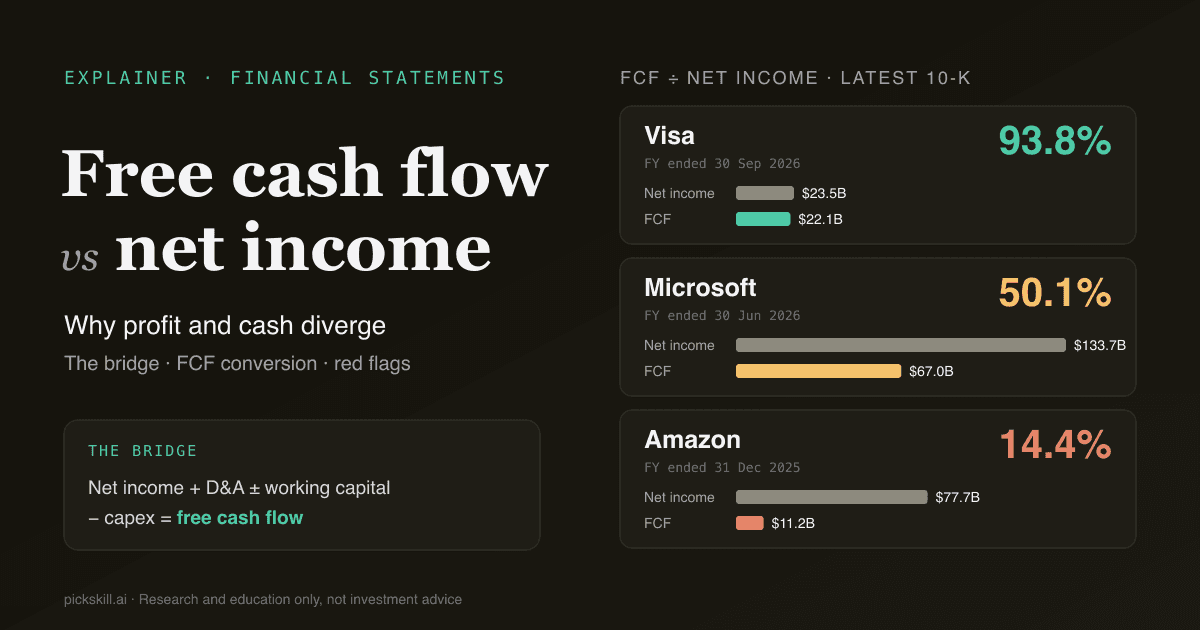
잉여현금흐름(FCF)과 순이익이 다른 이유는, 순이익은 발생주의로 계산한 장부상 이익이고 FCF는 사업을 운영하고 설비투자(capex)까지 지급한 뒤 실제로 남는 현금이기 때문입니다. 잉여현금흐름과 순이익의 차이는 짧은 '브리지'로 설명됩니다. 감가상각비 같은 비현금 비용을 더하고, 운전자본 변동을 조정한 뒤, 설비투자를 뺍니다. 마이크로소프트의 2026년 6월 30일 종료 회계연도에 순이익 1,337.5억 달러는 FCF 669.9억 달러로 바뀌었고, FCF 전환율은 50.1%였습니다. 설비투자가 1,159.5억 달러에 달했기 때문입니다(2026년 7월 29일 제출 10-K).
어느 한쪽이 '진짜' 숫자인 것은 아닙니다. 순이익은 매출과 그 매출을 얻는 데 든 비용을 대응시키고, FCF는 주주가 이론상 가져갈 수 있는 현금을 보여 줍니다. 두 숫자를 나란히 보는 것은 이익의 질을 점검하는 가장 빠른 방법 중 하나입니다.
핵심 요약
- 브리지: 순이익 + 감가상각비 + 기타 비현금 항목 ± 운전자본 변동 = 영업활동현금흐름, 영업현금흐름 − 설비투자 = 잉여현금흐름(FCF).
- FCF 전환율 = FCF ÷ 순이익. 최신 10-K 기준 Visa 93.8%, 마이크로소프트 50.1%, 아마존 14.4%.
- 전환율이 낮다고 무조건 나쁜 것은 아닙니다. 마이크로소프트와 아마존이 낮은 이유는 사상 최대 설비투자이며, 공시된 의도적인 투자입니다.
- 진짜 경고 신호는 설비투자로 설명되지 않는데도 순이익이 FCF를 계속 웃도는 경우입니다. 매출채권 증가, 재고 누적, 비현금 이익이 원인인 경우입니다.
- **주식보상비용(SBC)**은 비현금 비용으로 더해지므로 FCF를 좋아 보이게 합니다. 아마존의 2025년 SBC(194.7억 달러)는 FCF(111.9억 달러)보다 컸습니다.
잉여현금흐름과 순이익의 차이는 무엇인가요?
순이익은 손익계산서의 마지막 줄로, 매출에서 모든 비용·이자·세금을 뺀 값입니다. 현금이 오간 시점이 아니라 벌어들이거나 발생한 시점에 기록됩니다. 감가상각비 같은 비현금 비용(서버나 공장의 원가를 내용연수에 걸쳐 나눈 것)은 포함하지만, 자산을 살 때 한 번에 나간 현금은 포함하지 않습니다. FCF는 현금흐름표에서 구합니다. 비현금 항목과 시점 차이를 걷어 낸 영업현금흐름에서 출발해, 그해 유형자산 취득에 쓴 현금인 설비투자를 뺍니다. 즉 순이익은 "회계 기준으로 사업이 이익을 냈는가?"에, FCF는 "사업을 유지·성장시키기 위해 재투자한 뒤 실제로 현금을 얼마나 만들었는가?"에 답합니다. FCF의 정의(FCFF와 FCFE 포함)는 잉여현금흐름(FCF)이란?에서 볼 수 있습니다.
| 순이익 | 잉여현금흐름 | |
|---|---|---|
| 재무제표 | 손익계산서 | 현금흐름표(에서 산출) |
| 기준 | 발생주의: 벌었을 때 수익, 발생했을 때 비용 | 현금주의: 기간 중 실제 들어오고 나간 현금 |
| 감가상각비 | 비용으로 차감 | 다시 더함(비현금) |
| 설비투자 | 직접 차감하지 않음(감가상각으로 배분) | 지급한 기간에 전액 차감 |
| 운전자본(매출채권·재고·매입채무) | 반영 안 됨 | 변동분이 현금을 늘리거나 줄임 |
| 주식보상비용 | 비용으로 차감 | 보통 다시 더함(비현금) |
| GAAP 정의 | 있음 | 없음. 회사마다 정의하는 비GAAP 지표 |
| 주요 용도 | EPS, PER, ROE | DCF 가치평가, 배당, 자사주 매입, 부채 상환 여력 |
순이익에서 잉여현금흐름은 어떻게 구하나요?
현금흐름표의 영업활동 부분을 위에서부터 따라 내려가면 됩니다. 간접법에서는 이 부분이 순이익에서 시작해 현금 기준으로 조정됩니다. 조정은 네 종류, 마지막에 뺄셈 한 번입니다.
- 순이익에서 출발합니다(EPS 계산에 쓰는 바로 그 숫자).
- 감가상각비를 다시 더합니다. 순이익에서는 비용이지만 올해 현금이 나가지 않았습니다.
- 기타 비현금 항목을 더합니다: 주식보상비용, 이연법인세. 반대로 비현금 이익(순이익을 끌어올린 투자 평가이익 등)은 뺍니다.
- 운전자본을 조정합니다. 매출채권이나 재고가 늘면 현금을 소모하고(차감), 매입채무나 선수수익이 늘면 현금이 생깁니다(가산). 여기까지가 영업현금흐름입니다.
- 설비투자(유형자산 취득)를 뺍니다. 남는 것이 잉여현금흐름입니다.
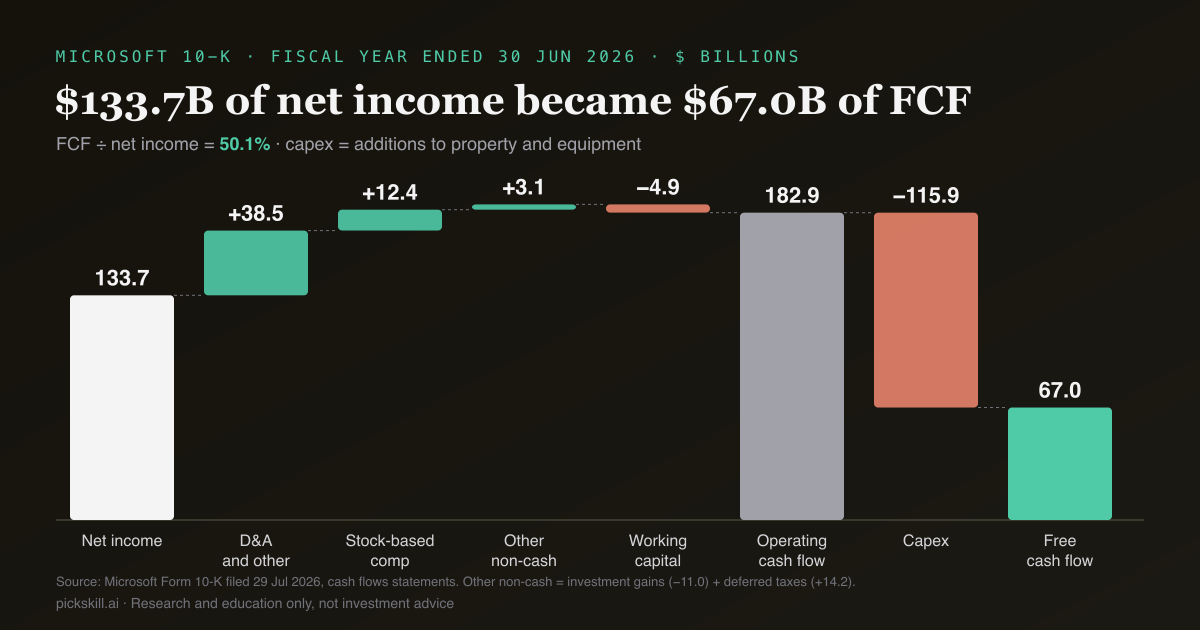
마이크로소프트의 2026 회계연도 현금흐름표에는 각 단계가 그대로 나옵니다. 순이익은 1,337.5억 달러입니다. '감가상각·무형자산상각 및 기타'로 385.3억 달러, 주식보상비용으로 124.1억 달러를 더했습니다. 투자 관련 이익 110.5억 달러를 빼고 이연법인세 141.9억 달러를 더해 순 31.4억 달러가 늘었습니다. 운전자본은 49.0억 달러를 흡수했는데, 주로 매출채권이 127.4억 달러 늘었고 선수수익 93.6억 달러 증가가 일부를 상쇄했습니다. 영업현금흐름은 1,829.4억 달러, '유형자산 취득' 1,159.5억 달러를 빼면 FCF는 669.9억 달러입니다(마이크로소프트 10-K 현금흐름표).
FCF 전환율이란 무엇이고 몇 %면 좋은가요?
FCF 전환율은 잉여현금흐름을 순이익으로 나눈 비율로, 같은 기간 보고된 이익 1달러 중 자유롭게 쓸 수 있는 현금이 된 몫을 보여 줍니다. 100% 안팎이거나 그 이상이면 이익이 현금으로 뒷받침된다는 뜻입니다. 감가상각비가 설비투자를 대체로 메우고, 운전자본도 현금을 빨아들이지 않습니다. 100%를 크게 밑돌면 이익과 현금 사이에 무언가가 끼어 있다는 뜻이고, 그것이 무엇인지 찾는 것이 투자자의 일입니다. 모두에게 맞는 '좋은' 숫자는 없습니다. 자산이 가벼운 결제 네트워크는 100%에 가까워야 하지만, 데이터센터를 짓는 회사는 건설 기간 동안 훨씬 낮습니다. 영업현금흐름 ÷ 순이익은 설비투자 이전 단계에서 발생주의 이익의 질만 따로 보여 주므로 아래 표에 두 비율을 모두 담았습니다.
| 기업(최신 10-K) | 순이익(백만 달러) | 영업현금흐름 | 설비투자 | FCF | 영업CF ÷ 순이익 | FCF ÷ 순이익 |
|---|---|---|---|---|---|---|
| Visa, 2026-09-30 종료 회계연도 | 23,504 | 23,728 | 1,671 | 22,057 | 101.0% | 93.8% |
| 마이크로소프트, 2026-06-30 종료 회계연도 | 133,749 | 182,935 | 115,948 | 66,987 | 136.8% | 50.1% |
| 아마존, 2025-12-31 종료 회계연도 | 77,670 | 139,514 | 128,320* | 11,194 | 179.6% | 14.4% |
*아마존의 설비투자는 '유형자산 취득(매각 대금 및 인센티브 차감 후)'(131,819 − 3,499 백만 달러)로, 아마존이 자체 FCF를 계산할 때 쓰는 정의입니다. 출처: Visa 10-K(2026년 11월 5일 제출), 마이크로소프트 10-K(2026년 7월 29일 제출), 아마존 10-K(2026년 2월 6일 제출).
세 회사 모두 영업현금흐름이 순이익 이상이라는 점에 주목하세요. 발생주의 이익의 질에는 문제가 없고, 차이는 거의 전부 설비투자에서 나옵니다.
실제 공시는 무엇을 보여 주나요? Visa, 마이크로소프트, 아마존
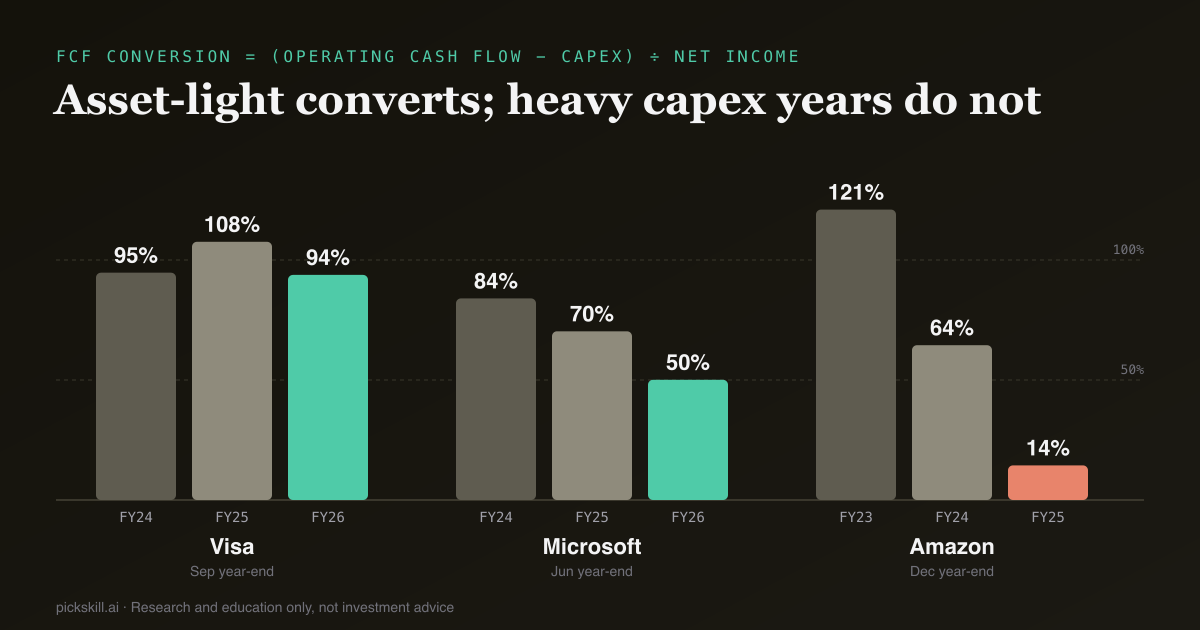
Visa(자산 경량형). 설비투자는 16.7억 달러로 순매출 459.0억 달러의 약 3.6%입니다. FCF 전환율은 2024 회계연도 94.7%, 2025년 107.6%, 2026년 93.8%였습니다. 2026년의 하락은 주로 '미지급 소송비용' 항목에서 나간 20.4억 달러 때문으로, 설비투자가 아닌 운전자본 항목입니다. Visa의 브리지에는 독특한 한 쌍도 있습니다. 고객 인센티브 183.2억 달러를 비현금 항목으로 더하고, 운전자본에서 인센티브 현금 지급 177.1억 달러를 빼므로 거의 상쇄됩니다.
마이크로소프트(설비투자 급증). 전환율은 84.0%(2024 회계연도)에서 70.3%(2025 회계연도), 50.1%(2026 회계연도)로 낮아졌고, 같은 2년 동안 순이익은 52% 늘었습니다. 설비투자는 444.8억 달러에서 1,159.5억 달러로 늘어 매출 3,318.4억 달러의 약 35%를 차지합니다. 장기 자산을 사들이고 있고 그 원가는 감가상각을 통해 천천히 순이익에 반영되므로, FCF가 이익에 뒤처지는 전형적인 사례입니다.
아마존(가장 무거운 설비투자). 전환율은 2023년 121.0%에서 2024년 64.5%, 2025년 14.4%로 떨어졌습니다. 10-K에 실린 아마존 자체 조정표를 보면 순설비투자가 776.6억 달러에서 1,283.2억 달러로 늘면서 FCF는 382.2억 달러에서 111.9억 달러로 줄었습니다. 또 순이익에는 148.8억 달러의 영업외이익이 포함돼 브리지에서 제거됐고, 주식보상비용 194.7억 달러는 다시 더해졌습니다. SBC를 현금 비용처럼 빼면 2025년 FCF는 마이너스(약 −82.7억 달러)가 됩니다.
주식보상비용은 왜 FCF에 중요한가요?
주식보상비용(SBC)은 주주 지분을 희석하므로 실제 비용이지만 현금이 나가지 않아 간접법에서 영업현금흐름에 다시 더해집니다. 그래서 직원에게 주식으로 많이 보상하는 회사일수록 FCF가 순이익보다 좋아 보입니다. 영향의 크기는 회사마다 크게 다릅니다. Visa의 SBC는 9.28억 달러로 FCF의 약 4%이며, 빼더라도 FCF는 순이익의 89.9%입니다. 마이크로소프트의 SBC 124.1억 달러는 FCF의 18.5%로, 빼면 전환율이 50.1%에서 40.8%로 내려갑니다. 아마존은 SBC가 FCF를 넘어섰습니다. FCF에서 SBC를 빼거나, 빼지 않는 대신 향후 부여분까지 포함한 희석 주식 수로 가치를 평가하는 것 중 하나를 택하세요. 둘 다 하지 않으면 혜택을 두 번 세는 셈입니다. DCF 가치평가에서도 FCF가 입력값이므로 모든 조정이 적정가치에 그대로 반영됩니다.
순이익이 FCF보다 크면 언제 경고 신호인가요?
순이익이 여러 해 동안 FCF를 웃돌고 설비투자로 설명되지 않을 때 경고 신호입니다. 차이가 설비투자가 아니라 영업현금흐름 단계에서 생긴다면 현금 회수보다 이익 인식이 빠르다는 뜻이고, 이익의 질 문제는 대개 여기에 숨어 있습니다. 마이크로소프트와 아마존은 이 패턴에 해당하지 않습니다. 영업현금흐름이 순이익보다 크고, 차이는 설비투자를 뺀 뒤에야 생기며, 그 설비투자는 10-K에 공시·설명돼 있습니다. 경계해야 할 패턴은 영업현금흐름이 해마다 순이익을 밑돌면서 매출채권이 매출보다 빨리 늘고, 재고가 쌓이고, 평가이익이 이익을 부풀리거나, 공급업체 대금 지급을 늦춰 현금을 떠받치는 경우입니다. 회사가 자체 FCF에서 무엇을 빼는지도 확인하세요. 아마존 10-K는 자사 FCF가 "부채 원금 상환에 해당하는 지급액이나 사업 인수를 위한 현금 지급을 반영하지 않는다"고 밝힙니다. 금융리스와 인수는 설비투자 항목 밖에서 실제 현금을 움직일 수 있습니다.
FCF와 순이익을 직접 점검하려면?
현금흐름표와 3년치 데이터만 있으면 됩니다. 어디에 있는지는 10-K 를 30 분 안에 읽기를 참고하세요.
- 현금흐름표에서 최근 3개 회계연도의 순이익, 영업현금흐름, 설비투자를 옮겨 적습니다.
- 영업현금흐름 ÷ 순이익을 계산합니다. 2년 이상 100% 미만이면 첫 번째 경고 신호입니다.
- FCF = 영업현금흐름 − 설비투자, 그리고 FCF ÷ 순이익을 계산합니다. 최근 1년이 아니라 추세를 봅니다.
- 전환율이 낮으면 매출 대비 설비투자 비율을 확인합니다. 이유가 분명한 투자(데이터센터, 물류센터, 반도체 공장)로 비율이 오르는 것과, 설비투자는 그대로인데 현금이 줄어드는 것은 전혀 다른 이야기입니다.
- 운전자본 항목을 훑어보고 매출채권·재고 증가율을 매출 증가율과 비교합니다.
- 순이익에 포함된 비현금 이익(투자이익, 평가이익)과 일회성 현금 항목(소송, 세금)을 찾습니다.
- 주식보상비용을 뺀 뒤 전환율을 다시 계산합니다.
- 회사가 자체 FCF를 공시한다면 정의를 읽고 무엇이 빠졌는지 적어 둡니다.
숫자를 손으로 옮기기 번거롭다면 PickSkill AI 애널리스트에게 종목의 최근 현금흐름표를 불러와 SBC 포함·제외 FCF 전환율을 계산하고 브리지를 한 줄씩 설명해 달라고 요청할 수 있습니다. 마이크로소프트, Visa, 아마존 같은 종목 페이지에서 기술적 신호와 함께 볼 수도 있습니다. 결과는 반드시 원본 공시와 대조하세요.
이 글은 연구·교육 목적이며 투자 조언이 아닙니다. 모든 수치는 각 사가 SEC EDGAR에 제출한 연차보고서(표시된 제출일 기준)에서 가져왔습니다.
FAQ
잉여현금흐름과 순이익은 왜 다른가요? 순이익은 발생주의 회계로, 매출을 벌어들인 시점에 인식하고 자산 원가를 감가상각으로 나누며 비현금 항목도 포함합니다. 잉여현금흐름은 현금만 봅니다. 감가상각비 등 비현금 비용을 더하고, 매출채권·재고·매입채무 변동을 조정하고, 설비투자를 전액 뺍니다. 설비투자나 운전자본 변동이 큰 회사일수록 차이가 커집니다.
FCF 전환율은 몇 %면 좋은가요? FCF 전환율은 FCF를 순이익으로 나눈 값입니다. 100% 안팎 이상이면 이익이 현금으로 뒷받침됩니다. 자산 경량형 기업은 대개 그 근처에 있으며, Visa의 2026 회계연도는 93.8%였습니다. 설비투자가 많은 기업은 투자기에 훨씬 낮을 수 있습니다(마이크로소프트 50.1%). 한 해가 아니라 추세와 이유로 판단하세요.
잉여현금흐름이 순이익보다 클 수 있나요? 네. 감가상각비 등 비현금 비용이 설비투자보다 크거나, 운전자본에서 현금이 풀리거나, 순이익에 큰 비현금 손실이 포함될 때 그렇습니다. Visa의 2025 회계연도 FCF는 순이익의 107.6%, 아마존의 2023년은 121.0%였습니다. 100%를 크게 넘는 상태가 오래 이어지면 투자 부족은 아닌지 점검할 만합니다.
잉여현금흐름은 GAAP 지표인가요? 아닙니다. 미국 GAAP는 순이익과 영업현금흐름을 정의하지만, 잉여현금흐름은 비GAAP 지표로 회사마다 정의가 다릅니다. 흔한 정의는 영업현금흐름에서 설비투자를 빼는 것이지만, 아마존은 매각 대금과 인센티브를 차감한 설비투자를 뺍니다. 여러 회사를 비교할 때는 같은 정의로 현금흐름표에서 FCF를 직접 다시 계산하세요.
잉여현금흐름에서 주식보상비용을 빼야 하나요? 빼는 것이 합리적이고 보수적인 조정입니다. 현금은 나가지 않아도 SBC는 주주가 실제로 부담하는 비용이기 때문입니다. 마이크로소프트는 빼면 2026 회계연도 전환율이 50.1%에서 40.8%로 내려가고, 아마존은 2025년 FCF가 마이너스가 됩니다. SBC를 FCF에 남긴다면 완전 희석 주식 수로 가치를 평가하세요.