金融危機史:現金、黃金、房價、股票的表現
1929 年至今 12 次金融危機,逐一對比現金、黃金、房價和股票的表現:股市跌幅、轉折點,以及這些危機共同遵循的規律。
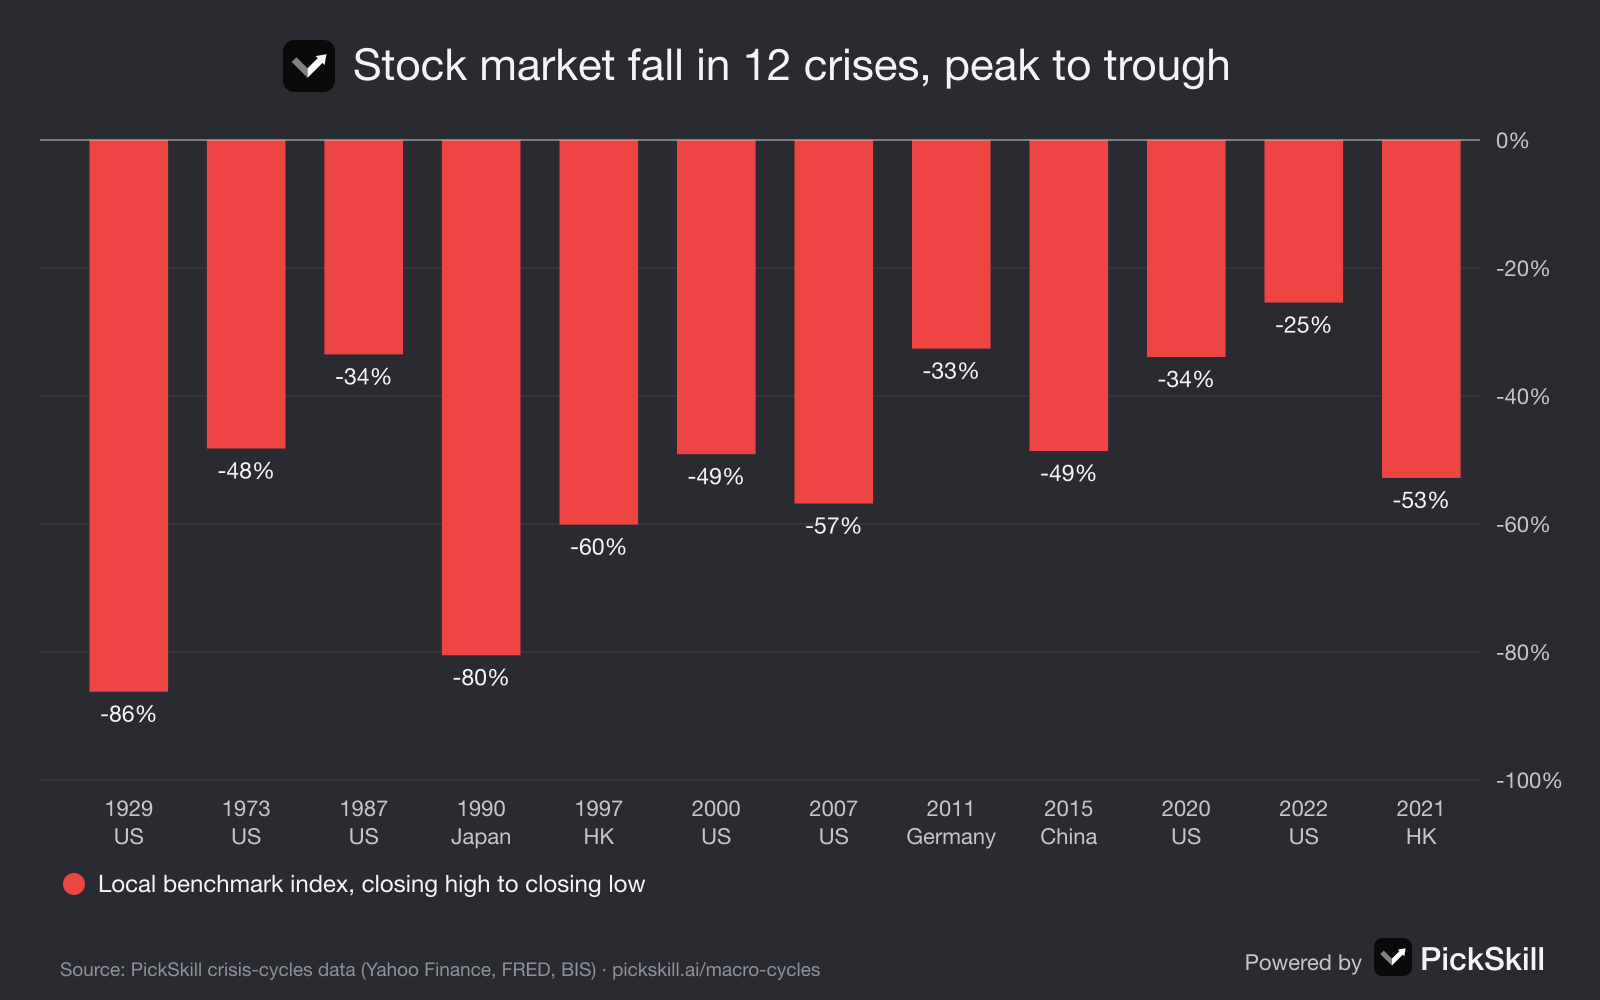
1929 年以來的 12 次重大金融危機裡,同樣的順序反覆出現:恐慌期現金勝出;央行印錢後黃金最先見底並領漲;股票隨後見底;房價最後見底,有時要晚十年。各次危機中當地股市的跌幅在 25% 到 86% 之間。 例外也同樣有規律:通膨型危機(1970 年代、2022 年)現金佔優、債券受損;央行不肯印錢(1990 年後的日本),復甦階段可能多年都不出現。
本文是 PickSkill 危機週期頁面的配套文章。該頁面把每一次危機都放在同一條逐日更新的時間軸上,對照現金、黃金、房價和股票。下文每次危機都連結到頁面上的完整解讀。
要點
- 12 次危機,一個形狀: 上半場被迫拋售,分水嶺政策變成「無限」,下半場再通膨。
- 當地股市平均下跌約 50%。 最慘的是 1929 年(−86%)和 1990 年的日本(−80%),最溫和的是 2022 年(−25%)。
- 黃金比股市先見底:2000、2008、2015、2020 年這幾次債務型危機都是如此;2022 年的緊縮型危機則相反。
- 房地產為震中時,房價最慢: 香港 6 年、美國 5.6 年、日本 18 年。
- 現金在通縮中最好、在通膨中最差,而且只有儲備貨幣的現金才安全。
資料涵蓋了哪些金融危機?
資料集收錄了 12 次危機,每一次都至少讓一類資產的表現改變了投資人的認知。股市跌幅以當地基準指數每日收盤價,從高點算到低點。
| 危機 | 年份 | 類型 | 當地股市 | 現金 | 黃金 | 房價 | 股票 |
|---|---|---|---|---|---|---|---|
| 大蕭條 | 1929–33 | 債務通縮 | 標普 500 −86% | 最佳 | 較好 | 較差 | 最差 |
| 1970 年代停滯性通膨 | 1973–82 | 通膨 | 標普 500 −48% | 最差 | 最佳 | 較好 | 較差 |
| 黑色星期一 | 1987 | 市場崩盤 | 標普 500 −34% | 較好 | 較好 | 分化 | 最差 |
| 日本泡沫破裂 | 1990–2012 | 資產負債表衰退 | 日經 −80% | 最佳 | 分化 | 最差 | 最差 |
| 亞洲金融危機與 LTCM | 1997–98 | 貨幣危機 | 恆指 −60% | 分化 | 分化 | 最差 | 最差 |
| 網路泡沫 | 2000–02 | 股票泡沫 | 標普 500 −49% | 較好 | 最佳 | 最佳 | 最差 |
| 全球金融危機 | 2007–09 | 信用危機 | 標普 500 −57% | 最佳 | 較好 | 最差 | 最差 |
| 歐債危機 | 2010–12 | 主權債務 | DAX −33% | 分化 | 較好 | 較差 | 較差 |
| A 股股災 | 2015–16 | 槓桿牛 | 上證 −49% | 較好 | 最佳 | 最佳 | 最差 |
| 新冠危機 | 2020 | 外生衝擊 | 標普 500 −34% | 較好 | 最佳 | 最佳 | 分化 |
| 通膨升息衝擊 | 2022–23 | 緊縮型 | 標普 500 −25% | 最佳 | 較好 | 分化 | 較差 |
| 中國房市下行 | 2021– | 房地產去槓桿 | 恆指 −53% | 較好 | 最佳 | 最差 | 較差 |
資料來源:PickSkill 危機週期資料(股價指數收盤價來自 Yahoo Finance,房價來自凱斯-席勒和 BIS,現金以美國 CPI 計算)。評等是在每次危機內部比較四類資產。
金融危機有什麼共同規律?
多數危機分三個階段,PickSkill 稱為上半場、分水嶺和下半場。上半場裡,債務必須倉促償還或續借,於是一切都被賣出換現金:股票、房地產、信用債,甚至黃金。分水嶺是政策變成「無限」的那一天,比如 2008–09 年的 QE、2020 年 3 月 23 日的無限 QE、1933 年的美元貶值。下半場裡,新印的錢按相當固定的順序流回資產:黃金先漲,股票跟上,房價最後。頁面把這些濃縮成六條規律,從「轉折點是無限救市,不是第一次降息」到「黃金最怕實際利率上升」。
哪些危機打破了這個規律?
有三類危機打破了它,值得了解,因為它們會把操作建議整個反過來。通膨型危機:1970 年代和 2022 年的起因是錢太多而不是太少。1970 年代現金貶值,2022 年股債雙殺,轉折點出現在通膨見頂時,而不是降息時。央行不肯印錢:1990 年後的日本等了九年才到零利率、十一年才開始 QE,在通縮中度過了二十年。沒有信用危機的崩盤:1987 年股市幾週內跌了 34%,但由於沒有衰退,兩年內就創了新高。頁面把這些列在規律失效的情形裡。
四類資產在 12 次危機中表現如何?
每類資產在週期裡都有清晰的角色。現金在 4 次危機中是最佳資產,都是通縮型或緊縮型危機(1929、1990 年日本、2008、2022);1997 年只有美元現金是安全的;在通膨的 1970 年代則最差,詳見危機中真的現金為王嗎。黃金在 12 次中有 10 次表現最佳或較好,通常靠的是先見底、再領漲復甦,詳見金融危機中黃金會漲嗎。房價要麼是最差資產(房地產為震中時),要麼是最好的之一(降息資金流入時),詳見房價崩盤後多久見底。股票在 12 次危機中有 11 次在危機期間表現最差或較差,但分水嶺一過,恢復得最快。
怎樣更深入地研究某一次危機?
在 PickSkill 的時間軸上開啟那次危機。時間軸把現金、黃金、房價、股票、利率和壓力指標畫在同一條時間線上,並用陰影標出每次危機的階段、用圓點標出關鍵事件。你可以用類似時間軸上的 2008 年危機這樣的連結直接跳過去,也可以在危機對比圖裡看 12 次危機的股市路徑在高點對齊後的對比。想把歷史危機套到自己的持股上,可以讓 PickSkill 的 AI 分析師把你的投資組合放進其中任意一次危機裡重演,或者讀一讀今天的危機預警訊號。
FAQ
歷史上最嚴重的股市崩盤是哪一次? 就主要市場而言,是 1929–32 年:標普 500 從 1929 年 9 月到 1932 年 6 月下跌 86%。日經指數從 1989 年 12 月的高點到 2003 年 4 月下跌 80%,直到 2024 年 2 月才收復高點。
1929 年以來發生過多少次金融危機? 區域性危機有很多;PickSkill 的資料集收錄了 12 次改變了現金、黃金、房價和股票表現的危機:1929、1970 年代、1987、1990 年日本、1997 年亞洲、2000、2008、歐債危機、2015 年中國、2020、2022,以及 2021 年起的中國房地產下行。
金融危機中哪類資產表現最好? 取決於危機類型。1929 和 2008 年這類通縮恐慌中現金最好;1970 年代和 2020 年這類通膨或印錢階段黃金最好;房地產不是危機起因時,房價表現最好。
所有金融危機都遵循同樣的規律嗎? 多數債務型危機遵循同樣的順序:現金恐慌、政策分水嶺,然後黃金和股票領漲復甦,房價最後。主要例外是通膨型危機、沒有印錢的危機,以及沒有信用問題的崩盤。
金融危機一般持續多久? 股市下跌從 33 天(2020)到約 13 年(日本)不等。房市下行持續最久:美國和香港 5 到 6 年,日本約 18 年。