PER vs EV/EBITDA : lequel choisir ? Exemple chiffré
PER vs EV/EBITDA : formules, ce que chacun ignore, quand ils trompent, et les deux multiples calculés pour Microsoft et Oracle à partir de leurs derniers 10-K.
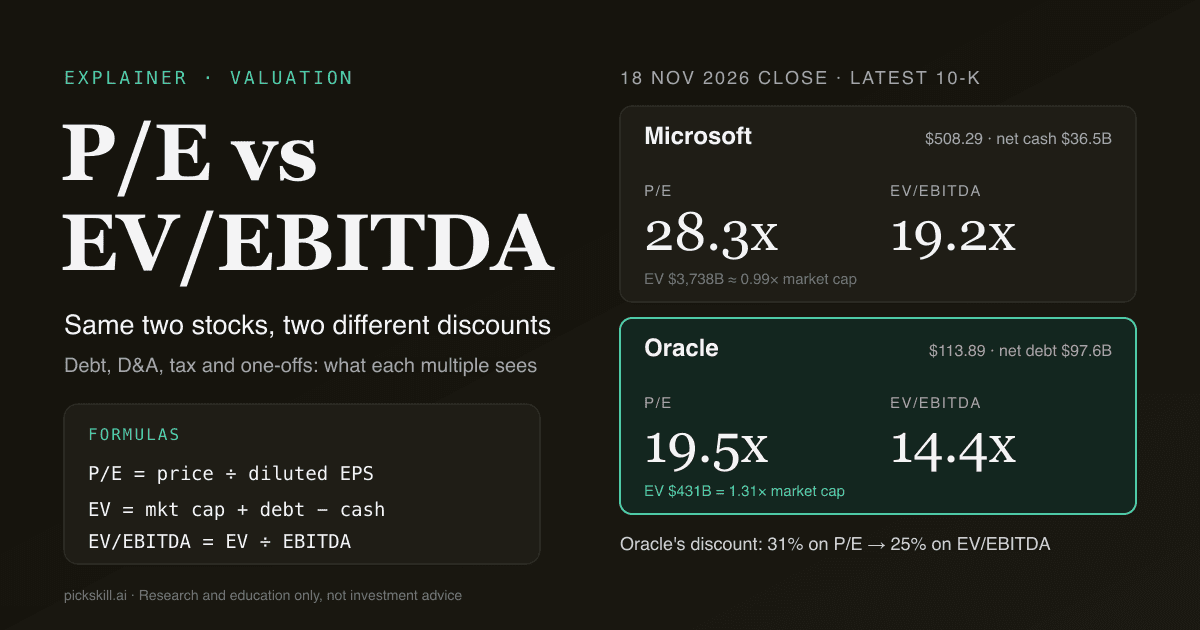
Aucun des deux n'est meilleur en soi : le PER (price earnings ratio, P/E) rapporte le prix des actions au bénéfice net, tandis que l'EV/EBITDA rapporte le prix de l'entreprise entière, dette comprise, au résultat opérationnel avant dotations aux amortissements ; l'EV/EBITDA est donc l'outil le plus juste pour comparer des sociétés plus ou moins endettées, et le PER la mesure la plus directe de ce que paie un actionnaire pour chaque dollar de bénéfice. L'EV/EBITDA est la valeur d'entreprise (capitalisation plus dette nette) divisée par le bénéfice avant intérêts, impôts, dépréciations et amortissements. À la clôture du 18 novembre 2026, Oracle cotait 19,5 fois son BPA dilué de l'exercice 2026 contre 28,3 fois pour Microsoft, soit une décote de 31 % ; mais en EV/EBITDA l'écart tombait à 25 % (14,4 contre 19,2), car la dette nette d'Oracle, 97,6 milliards de dollars selon son 10-K déposé auprès de la SEC le 22 juin 2026, porte sa valeur d'entreprise à 1,31 fois sa capitalisation.
Cet écart entre les deux réponses est précisément la raison d'utiliser les deux. Chaque multiple cache quelque chose que l'autre révèle, et l'exemple ci-dessous le détaille étape par étape.
À retenir
- Numérateurs différents : le PER utilise le cours de l'action (fonds propres seuls) ; l'EV/EBITDA la valeur d'entreprise, qui ajoute la dette et les actions de préférence et retranche la trésorerie.
- Dénominateurs différents : le PER utilise le bénéfice net après intérêts, impôts et amortissements ; l'EBITDA s'arrête avant les trois.
- La dette fait toute la différence : le 18 novembre 2026, Microsoft avait 36,5 Md$ de trésorerie de plus que de dette, Oracle 97,6 Md$ de dette de plus que de trésorerie ; la décote d'Oracle en PER exagérait donc le caractère bon marché de l'activité.
- L'EBITDA flatte les sociétés à forts investissements : Oracle a investi 55,7 Md$ sur l'exercice 2026, soit 186 % de son EBITDA de 29,9 Md$, et son flux de trésorerie disponible a été de −23,7 Md$.
- Le PER est faussé par l'exceptionnel et la fiscalité : celui de Microsoft inclut 6,5 Md$ de gains sur OpenAI ; celui d'Oracle reflète un taux effectif d'impôt de 12,6 %.
- Banques et assureurs : oubliez l'EV/EBITDA ; utilisez le PER et le price-to-book.
Quelle est la différence entre le PER et l'EV/EBITDA ?
La différence tient à ce que le multiple valorise et au bénéfice qu'il retient. Le PER divise le cours par le bénéfice par action : il mesure ce que paient les actionnaires pour chaque dollar de bénéfice net, ce qui reste après intérêts, impôts, dépréciations et amortissements. L'EV/EBITDA divise la valeur d'entreprise, le prix d'achat de toute la société dette comprise, par l'EBITDA, le résultat opérationnel avant amortissements. Comme numérateur et dénominateur couvrent à la fois prêteurs et actionnaires, l'EV/EBITDA est « neutre vis-à-vis de la structure financière » : deux activités identiques avec des dettes différentes devraient afficher un EV/EBITDA proche mais des PER très différents. C'est pourquoi banquiers d'affaires et fonds de private equity privilégient l'EV/EBITDA, alors que la plupart des screeners grand public commencent par le PER.
| PER (P/E) | EV/EBITDA | |
|---|---|---|
| Formule | Cours ÷ BPA dilué (ou capitalisation ÷ bénéfice net) | (Capitalisation + dette + actions de préférence + intérêts minoritaires − trésorerie) ÷ EBITDA |
| Ce qu'il valorise | Les actionnaires seuls | Actionnaires et prêteurs (toute l'entreprise) |
| Mesure du bénéfice | Bénéfice net, après intérêts, impôts, amortissements | Résultat opérationnel avant amortissements, intérêts et impôts |
| Sensible à la dette | Oui, fortement | Plutôt neutre |
| Sensible au taux d'impôt | Oui | Non |
| Sensible aux amortissements et au capex | Oui (via les dépréciations) | Non, ignore les deux |
| Sensible à l'exceptionnel sous le résultat opérationnel | Oui | Non |
| Adapté aux banques et assureurs | Oui | Non |
| Adapté aux sociétés déficitaires | Non (PER négatif) | Parfois, si l'EBITDA est positif |
| Usage typique | Filtres boursiers, sociétés mûres et rentables | Comparables, M&A, sociétés endettées et capitalistiques |
Comment calcule-t-on le PER et l'EV/EBITDA ?
Le PER est le cours divisé par le BPA dilué des quatre derniers trimestres ou du dernier exercice ; c'est aussi la capitalisation boursière divisée par le bénéfice net. L'EV/EBITDA se calcule en deux temps. D'abord la valeur d'entreprise : capitalisation, plus dette financière totale, plus actions de préférence et intérêts minoritaires, moins trésorerie et placements à court terme. Ensuite l'EBITDA : résultat opérationnel plus dépréciations plus amortissement des actifs incorporels, tirés du compte de résultat et du tableau des flux de trésorerie.
De petits choix font varier le résultat. Les fournisseurs de données divergent sur l'inclusion des dettes locatives, sur l'ajustement de l'EBITDA pour la rémunération en actions ou les restructurations, et sur l'usage de données sur douze mois glissants ou par exercice. C'est pourquoi deux sites peuvent afficher des EV/EBITDA différents pour la même action le même jour. Vérifiez toujours la définition avant de comparer.
Exemple chiffré : Microsoft vs Oracle
Microsoft et Oracle sont deux grands groupes de logiciels et de cloud dont les exercices se terminent à un mois d'écart, mais leurs bilans vont dans des directions opposées. Les deux multiples reposent sur le dernier rapport annuel de chacun sur SEC EDGAR : le 10-K de Microsoft pour l'exercice clos le 30 juin 2026 (déposé le 29 juillet 2026) et le 10-K d'Oracle pour l'exercice clos le 31 mai 2026 (déposé le 22 juin 2026), avec le nombre d'actions figurant en couverture de chaque 10-K et les cours de clôture du 18 novembre 2026 (508,29 $ pour MSFT, 113,89 $ pour ORCL). Montants en milliards de dollars.
| Étape | Microsoft (exercice au 30/06/2026) | Oracle (exercice au 31/05/2026) |
|---|---|---|
| Actions en circulation | 7 425,5 M | 2 880,5 M |
| Capitalisation au 18/11/2026 | 3 774,3 | 328,1 |
| + Dette totale | 40,3 | 129,5 |
| + Actions de préférence et minoritaires | 0 | 5,5 |
| − Trésorerie et placements à court terme | 76,8 | 31,9 |
| = Valeur d'entreprise | 3 737,8 | 431,2 |
| Résultat opérationnel | 155,2 | 20,6 |
| + Dépréciations + amortissements | 34,3 + 4,7 | 7,6 + 1,7 |
| = EBITDA | 194,2 | 29,9 |
| BPA dilué (GAAP, $) | 17,95 | 5,83 |
| PER | 28,3x | 19,5x |
| EV/EBITDA | 19,2x | 14,4x |
| EV/EBIT (pour référence) | 24,1x | 20,9x |
| Dette nette ÷ EBITDA | −0,19x (trésorerie nette) | 3,27x |
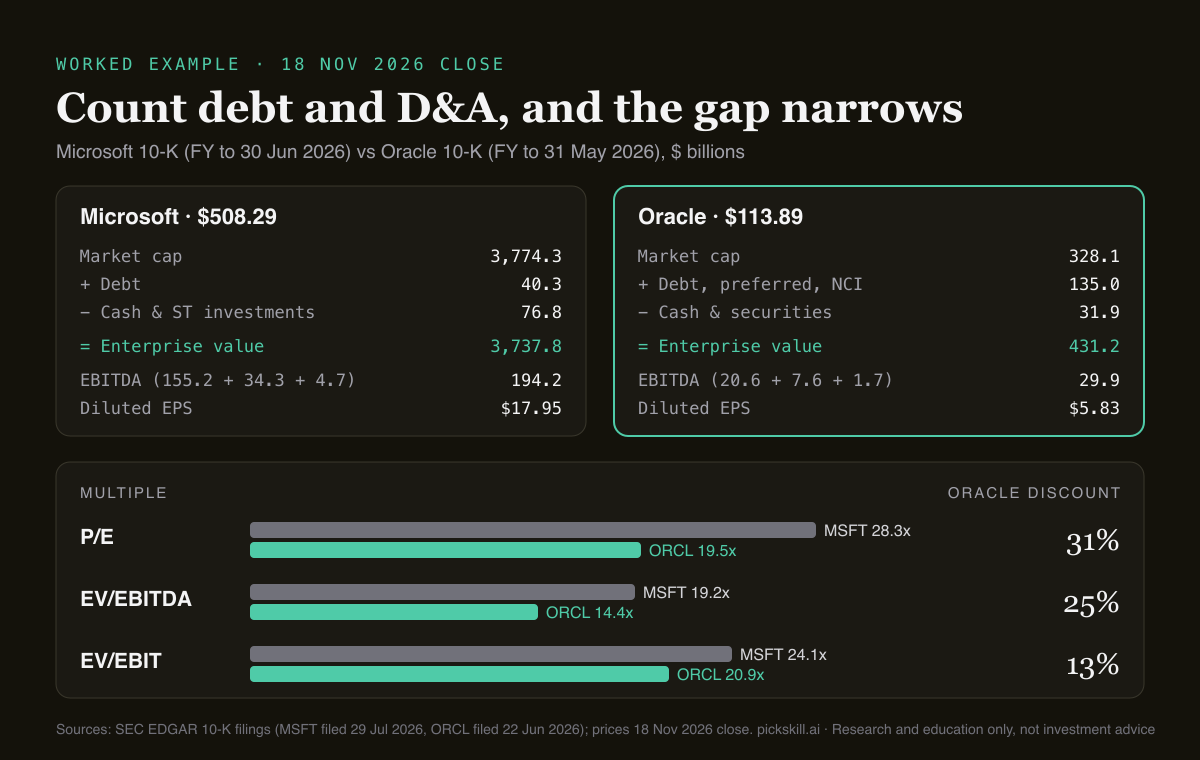
En lisant les trois multiples dans l'ordre, la décote d'Oracle se réduit à chaque étape. En PER, elle est de 31 %. En EV/EBITDA, ses 97,6 Md$ de dette nette et 4,95 Md$ d'actions de préférence à conversion obligatoire s'ajoutent au prix, et la décote tombe à 25 %. En EV/EBIT, qui réimpute les dépréciations, il ne reste que 13 %, car les dépréciations d'Oracle ont presque doublé en un an, de 3,9 à 7,6 Md$, tandis que ses investissements bondissaient de 21,2 à 55,7 Md$. Aucun de ces chiffres ne dit qu'une action est chère ou bon marché ; ils montrent quelle part de l'écart affiché vient du levier et de l'intensité capitalistique plutôt que de l'activité elle-même.
Qu'ignore chaque multiple ?
Le PER ignore le bilan. Une société très endettée peut afficher un PER bas parce que la dette n'apparaît pas dans le cours, alors même que les actionnaires passent après les prêteurs. L'EV/EBITDA ignore quatre coûts réels : intérêts, impôts, dépréciations et amortissements. Les dépréciations sont l'écho comptable des investissements ; une activité qui doit sans cesse injecter du capital dans des serveurs, de la fibre ou des usines paraît meilleure en EBITDA que ses flux de trésorerie ne le justifient.
La fiscalité pèse plus qu'on ne le croit. La charge d'impôt d'Oracle de 2,47 Md$ sur 19,55 Md$ de résultat avant impôt correspond à un taux effectif de 12,6 % ; celui de Microsoft est de 19,4 % (32,19 Md$ sur 165,93 Md$). Un taux plus bas gonfle le bénéfice net et abaisse le PER sans changer l'EBITDA : une partie de la décote d'Oracle en PER reflète donc sa situation fiscale, susceptible d'évoluer avec la législation ou des contrôles, comme le soulignent ses propres facteurs de risque.
Quand le PER est-il trompeur ?
Le PER trompe surtout dans quatre cas, et Microsoft comme Oracle en illustrent chacun un.
- Dette élevée. Le PER d'une société endettée sous-estime le prix payé pour l'entreprise, comme le montrent les 31 % contre 25 % d'Oracle.
- Gains exceptionnels sous le résultat opérationnel. Le bénéfice net de Microsoft pour l'exercice 2026 comprend 6,53 Md$ de gains nets sur ses investissements dans OpenAI (4,96 Md$ après impôt). Avec son propre BPA ajusté non GAAP de 17,28 $, le PER ressort à 29,4x et non 28,3x. L'EV/EBITDA, bâti sur le résultat opérationnel, n'est pas affecté.
- Rachats d'actions financés par la dette. Emprunter pour annuler des actions augmente le BPA et peut faire baisser le PER sans que l'activité ait changé ; la valeur d'entreprise bouge à peine, la nouvelle dette remplaçant les fonds propres annulés.
- Taux d'impôt inhabituels. Un avantage fiscal ponctuel ou un taux bas réduit le PER sans aucun changement opérationnel.
Quand l'EV/EBITDA est-il trompeur ?
L'EV/EBITDA trompe quand les dépréciations correspondent à une dépense de trésorerie réelle et récurrente, et le dernier exercice d'Oracle en est un exemple frappant. Ses investissements ont atteint 55,7 Md$ pour 29,9 Md$ d'EBITDA et 32,0 Md$ de flux de trésorerie d'exploitation, soit un flux de trésorerie disponible de −23,7 Md$. Microsoft a investi 115,9 Md$ mais généré 182,9 Md$ d'exploitation, laissant 67,0 Md$ de flux disponible. Un multiple d'EBITDA traite les deux comme si ces dépenses n'existaient pas.
Il ne convient pas non plus aux banques, assureurs et autres prêteurs, pour qui la dette est une matière première et non un financement : la « valeur d'entreprise » n'a alors pas de sens clair ; utilisez plutôt le PER et le price-to-book. Les loyers sont un troisième piège : nous avons exclu les dettes locatives (88,5 Md$ chez Microsoft, 37,9 Md$ chez Oracle selon les 10-K), et les fournisseurs qui les incluent obtiennent des multiples plus élevés. Enfin, l'EBITDA ignore la rémunération en actions, un coût bien réel (12,4 Md$ chez Microsoft, 4,8 Md$ chez Oracle sur l'exercice 2026).
PER ou EV/EBITDA : lequel utiliser ?
Utilisez les deux, et laissez l'écart entre eux vous indiquer où creuser. Un ordre pratique :
- Commencez par le PER pour une lecture rapide d'une société rentable et peu endettée ; c'est le multiple le plus cité et il intègre impôts et intérêts.
- Passez à l'EV/EBITDA quand l'endettement diffère entre les sociétés comparées, ou quand elles relèvent de fiscalités différentes.
- Ajoutez l'EV/EBIT ou le flux de trésorerie disponible quand le capex est lourd (cloud, télécoms, services publics, semi-conducteurs, compagnies aériennes), pour que dépréciations et dépenses réelles comptent.
- Pour les banques et assureurs, PER et price-to-book, jamais l'EV/EBITDA.
- Retirez l'exceptionnel avant de vous fier au PER, en commençant par la réconciliation non GAAP du 10-K de la société.
- Confrontez à la valeur intrinsèque. Les multiples sont relatifs ; un DCF demande ce que valent les flux de trésorerie en eux-mêmes. Voir DCF vs méthode des comparables pour articuler les deux approches.
Si vous ne voulez pas construire le tableur vous-même, demandez à l'analyste IA de PickSkill de « comparer le PER et l'EV/EBITDA de MSFT et ORCL et d'expliquer l'écart » ; il récupère les derniers états financiers et détaille ses calculs, que vous pouvez vérifier ligne à ligne avec les documents cités plus haut.
Cet article est fourni à des fins de recherche et de formation uniquement et ne constitue pas un conseil en investissement. Toutes les données au 18 novembre 2026 (clôture) et selon les 10-K cités.
FAQ
Un EV/EBITDA bas est-il un meilleur signal qu'un PER bas ? Aucun ne suffit seul. Un EV/EBITDA bas signifie que l'on paie moins pour toute l'entreprise, dette comprise, par dollar de résultat opérationnel : c'est la comparaison la plus juste quand l'endettement diffère. Un PER bas signifie payer moins par dollar de bénéfice net, ce qui compte pour l'actionnaire, mais il peut être flatté par la dette, un faible taux d'impôt ou des gains exceptionnels.
Pourquoi l'EV/EBITDA est-il généralement plus bas que le PER ? L'EBITDA est supérieur au bénéfice net car il est mesuré avant intérêts, impôts, dépréciations et amortissements : le dénominateur est plus grand. Pour une société peu endettée, valeur d'entreprise et capitalisation sont proches, donc l'EV/EBITDA ressort plus bas. À la clôture du 18 novembre 2026, Microsoft cotait 19,2x en EV/EBITDA contre 28,3x en PER.
Qu'est-ce qu'un bon EV/EBITDA ? Il n'existe pas de niveau universel : tout dépend de la croissance, des marges, de l'intensité capitalistique et des taux d'intérêt. Comparez une société à son propre historique et à des pairs proches, avec les mêmes définitions. Un multiple nettement inférieur à celui des pairs peut signaler une décote, mais aussi plus de dette, plus d'investissements ou moins de croissance.
Pourquoi ne pas utiliser l'EV/EBITDA pour les banques ? Pour une banque, dépôts et emprunts sont la matière première de l'activité et pas seulement son financement : valeur d'entreprise et EBITDA n'ont donc pas de sens clair. Les intérêts sont à la fois son principal revenu et son principal coût. Les analystes valorisent les banques avec le PER, le price-to-book et la rentabilité des fonds propres (ROE).
Quelle différence entre le PER et l'EV/EBIT ? L'EV/EBIT utilise la valeur d'entreprise comme l'EV/EBITDA, mais déduit dépréciations et amortissements du bénéfice : il pénalise donc les sociétés capitalistiques que l'EBITDA flatte. Il ignore toujours intérêts et impôts. Dans notre exemple, Oracle cotait 20,9x en EV/EBIT et Microsoft 24,1x, un écart de 13 % contre 31 % en PER.