ITバブルとAIブーム:当時と今のバリュエーション比較
2000年のITバブルと現在を比較。予想PER・実績PER、シラーPER、上位10銘柄の集中度、利益成長、設備投資を、日付と出典付きで並べました。
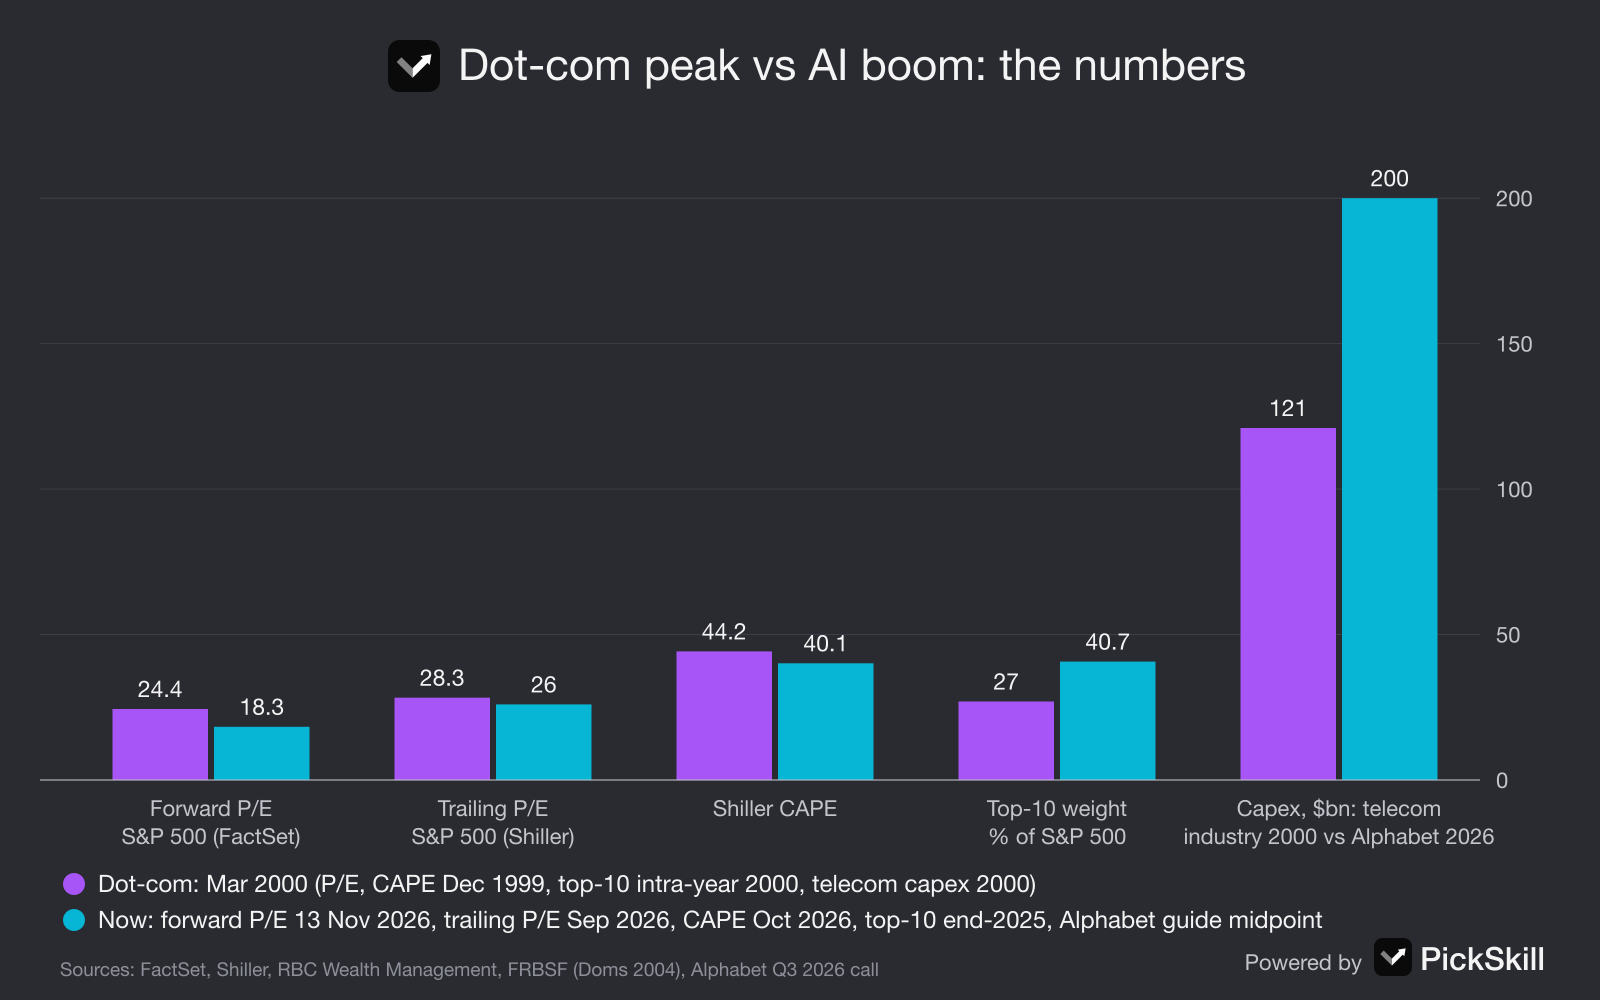
ほとんどのバリュエーション指標で、AI ブームは割高ではあるものの ITバブルの極端な水準にはまだ届いていません。一方、集中度と投資規模ではすでに当時を超えています。ITバブルとは、1990 年代後半にインターネット株と通信株が急騰し、2000 年 3 月 10 日に天井をつけ、ナスダック総合指数が 78% 下落した現象です。その天井で S&P500 は予想利益の 24.4 倍で取引されていましたが、2026 年 11 月 13 日は 18.3 倍でした(FactSet)。シラーPER(CAPE)は 2026 年 10 月に 40.1 で、過去最高は 1999 年 12 月の 44.2 です。
いまのほうが極端なものが 2 つあります。2025 年末時点で上位 10 銘柄が S&P500 に占める比率は 40.7% と、2000 年の天井時の約 27% を上回っています。そして Alphabet 1 社が 2026 年に計画している設備投資は、2000 年の米国通信サービス業界全体の投資額を超えています。以下の数字はすべて日付を明記し、出典にリンクしています。
要点
- 予想PER:現在のほうが低い。 S&P500 は 2000 年 3 月 24 日の 24.4 に対し、2026 年 11 月 13 日は 18.3。アナリストは 2026 年に 33.3% の利益成長を見込んでいます(FactSet)。
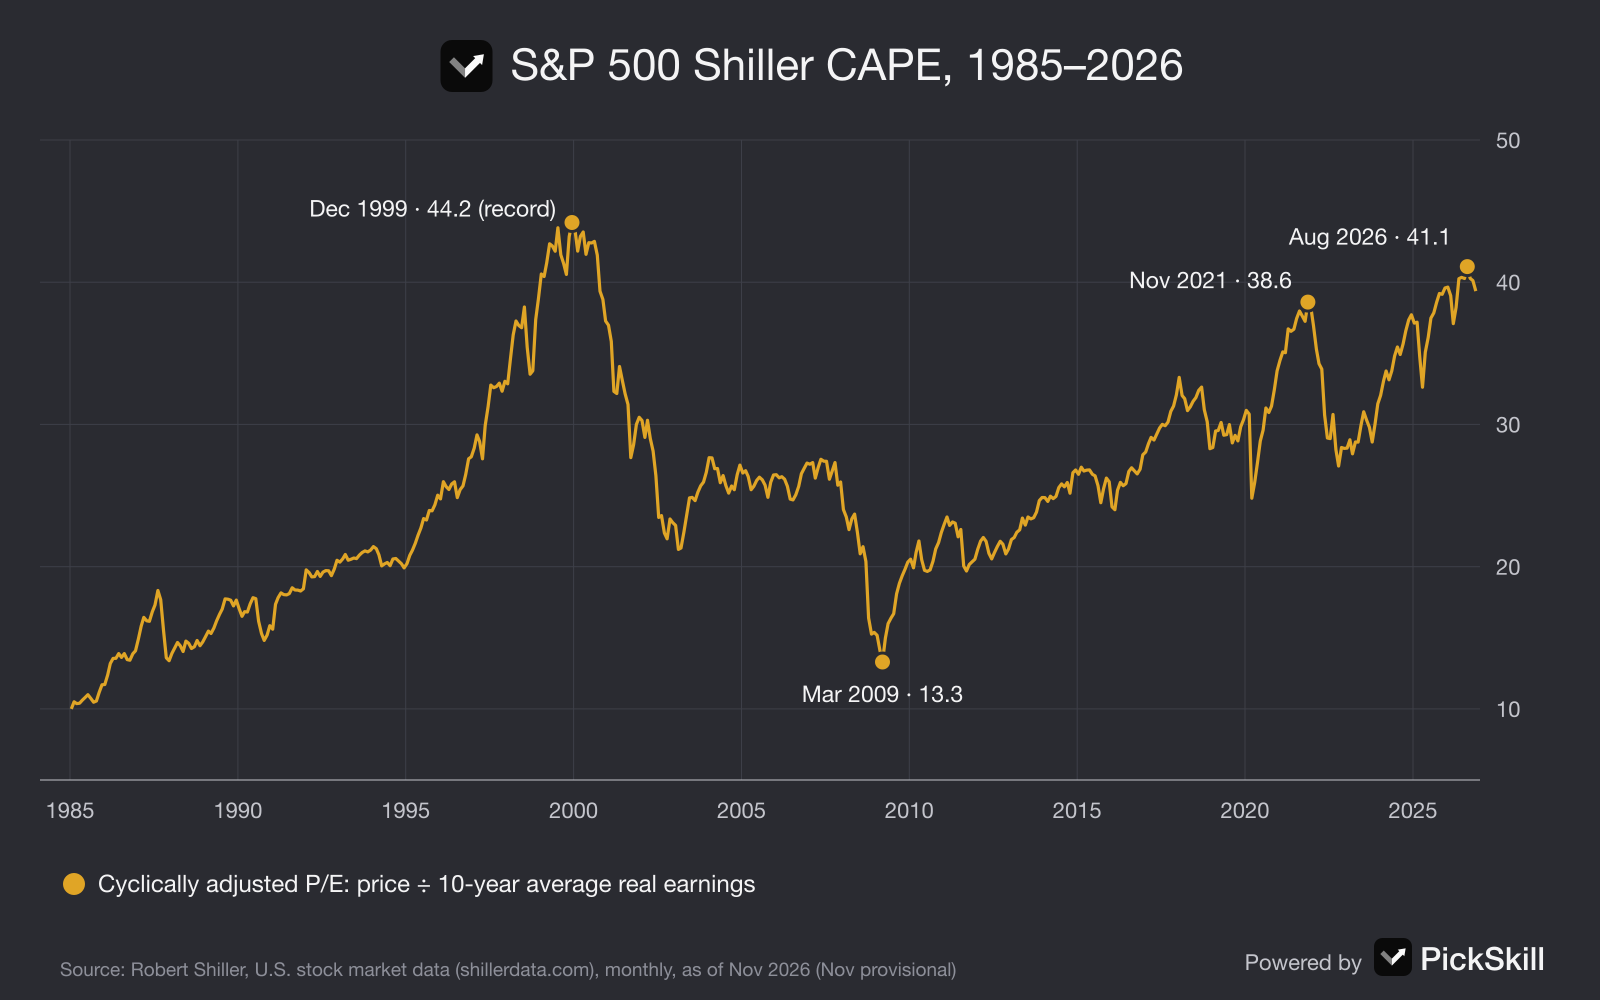
- CAPE:過去最高に接近。 1999 年 12 月の 44.2 に対し、2026 年 10 月は 40.1(ロバート・シラー教授のデータ)。
- 集中度:現在のほうが高い。 上位 10 銘柄の比率は 2000 年の約 27% に対し、2025 年末は 40.7%(RBC Wealth Management)。
- 利益成長:どちらも力強い。 S&P500 の実績利益は 2000 年 3 月に前年比 32.8% 増。2026 年 7〜9 月期の利益は 31.9% 増、情報技術セクターは 69.4% 増。
- 設備投資:現在のほうが大きい。 2000 年の通信事業者の投資額は 1,210 億ドル。Alphabet 1 社の 2026 年の見通しは 1,950〜2,050 億ドルです。
ITバブルと AI ブームのバリュエーションはどう違うのか?
結論から言えば、予想利益に対する株価は現在のほうが低く、過去の利益に対する株価はほぼ同じくらい割高です。予想PER(株価を今後 12 カ月の予想利益で割ったもの)は、FactSet によると S&P500 で 2000 年 3 月 24 日に 24.4 のピークをつけました。同社の 2026 年 11 月 13 日付 Earnings Insight では 18.3 と、10 年平均の 19.1 を下回っています。実績利益ベースの指標では差が縮まります。ロバート・シラー教授のデータでは、実績PER は 2000 年 3 月の 28.3 に対し、2026 年 9 月は 26.0 です。これらの指標に馴染みがない方は、予想と実績の違いも含めて PER のガイドをご覧ください。
| 指標 | ITバブルの天井 | AI ブーム(最新) | 出典 |
|---|---|---|---|
| S&P500 予想PER(12 カ月先) | 24.4(2000 年 3 月 24 日) | 18.3(2026 年 11 月 13 日) | FactSet |
| S&P500 実績PER(報告利益ベース) | 28.3(2000 年 3 月) | 26.0(2026 年 9 月) | Shiller |
| S&P500 シラーPER(CAPE) | 44.2(1999 年 12 月)、43.2(2000 年 3 月) | 40.1(2026 年 10 月) | Shiller |
| ナスダック 100 実績 / 予想PER | 比較可能なデータなし | 32.8 / 21.2(2026 年 10 月 31 日) | Siblis Research |
| 上位 10 銘柄の S&P500 に占める比率 | 約 27%(2000 年の年中ピーク) | 40.7%(2025 年 12 月 31 日) | RBC Wealth Management、FactSet |
| S&P500 実績利益の伸び | +32.8%(2000 年 3 月、前年比) | +25.6%(2026 年 9 月、前年比) | Shiller |
| 米 10 年国債利回り | 6.26%(2000 年 3 月平均) | 5.10%(2026 年 11 月 17 日) | Shiller、FRED(PickSkill 経由) |
| 最大の設備投資の波 | 通信サービス 1,210 億ドル(2000 年) | Alphabet の見通し 1,950〜2,050 億ドル(2026 年) | サンフランシスコ連銀、Alphabet |
株式市場の集中度は 2000 年より高いのか?
はい、大きな差で高くなっています。RBC Wealth Management が 2025 年 12 月 31 日時点の FactSet データをもとに示したところでは、S&P500 の上位 10 社が指数の時価総額に占める比率は 40.7% と過去最高で、2000 年の年中ピークの約 27%、2000 年末の約 23% を上回りました。同じレポートは、この 10 社が指数の 2025 年の利益の約 32% を稼ぐと推定しており、比率は利益シェアをおよそ 3 分の 1 上回っています。その差は、大型株の多くがまだ利益に結びついていない売上で評価されていた 2000 年より小さいものの、集中度の絶対水準は今のほうが高いのです。実際には、S&P500 のインデックスファンドは、いまや一握りの AI 関連企業への大きな賭けになっています。
シラーPER はバブルのシグナルとして有効か?
割高さを測るシグナルとしては優秀ですが、タイミングを計る道具としては不向きです。CAPE は株価を、インフレ調整後の過去 10 年の平均利益で割ったもので、好況と不況の波をならします。シラー教授の月次データでは、1999 年 1 月に初めて 40 を超え、2000 年 9 月までその水準にとどまりました。このシグナルで売った投資家は 14 カ月早すぎましたが、その後の S&P500 の 49% の下落は避けられました。2026 年の CAPE は 5 月から 10 月まで毎月 40 を超え、8 月に 41.1 のピークをつけました。2021 年とは逆方向に働く注意点が 1 つあります。10 年国債利回りは 2026 年 11 月 17 日に 5.10% と、2021 年 11 月の 1.56% を大きく上回っており、債券がいまや割高な株とより強く競合しているのです。
AI の主力企業の利益は ITバブル期の主力企業より強いのか?
現在の主力企業のほうが稼いでいますが、2000 年の天井の前にも力強い利益成長はありました。FactSet の 2026 年 11 月 13 日付レポートによると、S&P500 の利益は 2026 年 7〜9 月期に 31.9% 増、情報技術セクターは 69.4% 増、半導体は 133% 増でした。アナリストは 2026 年に 33.3%、2027 年に 16.2% の成長を見込んでいます。しかしシラー教授のデータでは、2000 年 3 月の S&P500 の実績利益も前年比 32.8% 増でした。当時の問題はその後に起きたことです。通信インフラ投資が止まると、S&P500 の報告利益は 1 株あたり 2000 年 9 月の 53.70 ドルから 2001 年 12 月の 24.69 ドルへと 54% 減少しました。教訓となるのが Cisco です。Cisco 自身の沿革サイトによると、同社は 2000 年 3 月 27 日に時価総額約 5,690 億ドルで世界一の企業になりましたが、その後 85% 超下落し、Business Insider が 2025 年 11 月に報じたところでは、25 年たっても 2000 年の終値の最高値を下回ったままでした。優れた企業でも、バブルの価格で買えば長期間にわたって投資としては報われないことがあります。
AI 投資は ITバブル期の通信インフラ投資より大きいのか?
ドル建てでは、はい。2004 年のサンフランシスコ連銀の研究で Mark Doms 氏は、米国の上場通信サービス企業の設備投資が 1995 年の 470 億ドルから 2000 年に 1,210 億ドルのピークに達し、2002 年には半分以下の 490 億ドルに落ち込んだことを示しました。2000 年の米国の IT 関連財への投資総額は 4,016 億ドルでした。現在、Alphabet 1 社だけで 2026 年 7〜9 月期に 514 億ドルの設備投資を行い、2026 年の見通しを 1,950〜2,050 億ドルに据え置いたうえで、2026 年 7〜9 月期の決算説明会で 2027 年には大幅に増えると投資家に伝えました。このインフラ投資の約 65% は、耐用年数がおよそ 6 年のサーバーとネットワーク機器に充てられています。これらは名目値で、経済規模も当時より大きいため、現在の規模はやや大きく見えますが、方向性ははっきりしています。
2000 年との違いは、誰が払っているかです。通信インフラ投資は WorldCom、Global Crossing、そして多くの中小通信事業者の破綻で幕を閉じました。Alphabet は 2026 年 7〜9 月期の設備投資の約 5 分の 4 を 423 億ドルの営業キャッシュフローでまかないましたが、それでもフリーキャッシュフローは 91 億ドルのマイナスで、長期債務は 1,251 億ドルでした。
この比較は投資家にとって何を意味するのか?
バリュエーションの比較からわかるのは、株価にどれだけ楽観が織り込まれているかであって、それがいつ剥がれるかではありません。ITバブルのサイクルから、4 つの教訓が浮かび上がります。
- 割高は割高のまま続くことがある。 CAPE は 2000 年の天井をはさんで 21 カ月間 40 を上回っていました。
- 利益成長だけでは守りにならない。 2000 年 3 月の S&P500 の利益は年率 30% 超で伸びていました。
- 集中は両刃の剣。 2000〜02 年に主力株が下落したとき、S&P500 の下落が 49% だったのに対し、ナスダックは 78% 下落しました。
- 資金調達に注目する。 キャッシュフローを上回り、借入に頼るようになった設備投資こそが、2000 年のブームと崩壊をつなぐ鎖でした。
ITバブルの天井の後に株、金、現金、住宅がどうなったかは、PickSkill の危機サイクルページの ITバブル崩壊で確認できます。姉妹記事の AIバブルは崩壊するのかでは、リアルタイムの危機シグナルボードを使って検証しています。また、ナスダック 100 の構成銘柄の日次シグナルをチェックしたり、PickSkill の AI アナリストに自分の保有銘柄の集中度を聞いたりすることもできます。
本記事は調査・教育目的のみであり、投資助言ではありません。
FAQ
AI は ITバブルに似ていますか? 似ている面もあります。どちらも巨額の投資と市場の集中を伴うテクノロジーブームです。S&P500 のシラーPER は 2026 年 10 月に 40.1 と、1999 年 12 月の過去最高 44.2 に迫っています。ただし予想PER は 2026 年 11 月が 18.3、2000 年 3 月が 24.4 と現在のほうが低く、これは今日の主力企業がはるかに多くの利益を上げているためです。
2000 年のナスダックの PER はどのくらいでしたか? 2000 年について検証可能で比較できるナスダック 100 の PER データが見つからなかったため、代わりに S&P500 を使っています。その予想PER は 2000 年 3 月 24 日に 24.4 でピークをつけ(FactSet)、報告利益ベースの実績PER は同月 28.3 でした(Shiller)。ナスダック 100 は 2026 年 10 月 31 日に予想利益の 21.2 倍で取引されていました。
株式市場の集中度は 2000 年より高いですか? はい。RBC Wealth Management が FactSet データをもとに示したところでは、2025 年末に上位 10 銘柄が S&P500 に占める比率は 40.7% と過去最高で、2000 年の天井時の約 27% を上回りました。この 10 社は指数の 2025 年の利益の約 32% を稼ぐと見込まれていました。
シラーPER はどの水準なら高いのですか? 長期平均は約 17 です。30 を超えたのはまれで、1929 年、1997〜2002 年、2017〜2022 年の大半、そして 2023 年 11 月以降の毎月です。過去最高は 1999 年 12 月の 44.2 です。CAPE が高い時期の後は平均して 10 年リターンが低くなってきましたが、天井のタイミングを計る指標としては信頼できませんでした。