RSIとストキャスティクスの違いは?使い分けと併用法
RSIとストキャスティクスを比較。計算式、70/30と80/20、トレンド相場での癖、ダイバージェンス、S&P 500の実データで見る一致率と5ステップの併用法。
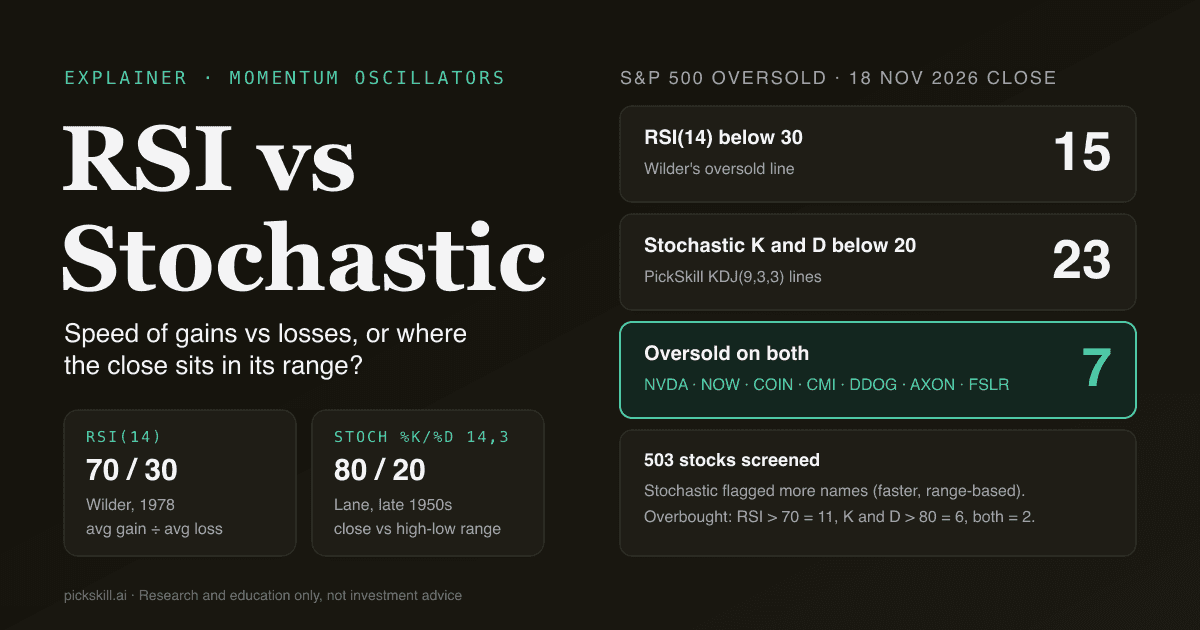
RSIとストキャスティクスに絶対的な優劣はありません。RSIは直近の上昇幅と下落幅の比率を、ストキャスティクスは当日の終値が直近の高値・安値レンジのどこにあるかを測るため、ストキャスティクスは反応が速く、RSIは安定しています。RSIとストキャスティクスの選択とは、なめらかなモメンタム指標(ワイルダーのRSI、14期間、70/30)と、敏感なレンジ指標(レーンの%K/%D、14期間と3期間、80/20)のどちらを使うかという選択です。 2026年11月18日終値時点で、PickSkillのシグナルテーブルではS&P 500の503銘柄のうちRSI(14)が30未満は15銘柄、ストキャスティクス系のKとDがともに20未満は23銘柄、両方で売られすぎだったのは7銘柄だけでした。
この重なりの小ささこそ「どちらが優れているか」への実践的な答えです。両者が一致する頻度は多くの人が思うより低く、食い違う場面はトレンドについて何かを教えてくれます。
要点
- 問いが違う: RSIは「上昇日と下落日のどちらが強いか」、ストキャスティクスは「終値がレンジの上と下のどちらに近いか」を問います。
- 基準値が違う: RSIは70/30(ワイルダー、1978年)、ストキャスティクスは80/20(ジョージ・レーンの指標の伝統的な設定)。
- ストキャスティクスの方が敏感: 2026年11月18日、売られすぎと判定されたS&P 500銘柄はストキャスティクスで23、RSIで15。ストキャスティクスだけが拾った16銘柄のRSIは30.0〜43.6でした。
- 重なりは意外に小さい: 両方で売られすぎは7銘柄、両方で買われすぎは2銘柄(エドワーズ・ライフサイエンシズとクロロックス)だけ。
- 併用がベスト: RSIで地合いを判断し、ストキャスティクスで転換のタイミングを計り、トレンド系指標で確認します。
RSIとストキャスティクスの違いは何ですか?
違いは「何と何を比べるか」です。RSI(相対力指数)は、14期間の上昇した終値の平均幅と下落した終値の平均幅を比べ、その比率を0〜100に換算します。ストキャスティクスは、最新の終値を直近14期間の最高値・最安値と比べます。100ならレンジの最高値で引け、0なら最安値で引けたことを意味します。どちらも上下限のあるモメンタム系オシレーターで、買われすぎ・売られすぎやダイバージェンスの判断に使われますが、RSIは終値だけを使い、ストキャスティクスは高値と安値も使うため、1日の強い引けに対してはるかに速く反応します。基本はRSIとはとストキャスティクスとはで詳しく解説しています。
| RSI | ストキャスティクス | |
|---|---|---|
| 考案者 | J・ウエルズ・ワイルダー・ジュニア『New Concepts in Technical Trading Systems』(1978年) | ジョージ・C・レーン、1950年代後半 |
| 測るもの | 上昇と下落のスピードと大きさ | 高値・安値レンジ内での終値の位置 |
| 使うデータ | 終値のみ | 高値・安値・終値 |
| 標準設定 | 14期間 | %K 14期間、%Dは%Kの3期間平均 |
| 買われすぎ / 売られすぎ | 70 / 30 | 80 / 20 |
| シグナル線 | 標準ではなし | %D(%Kとのクロス) |
| 感度 | なめらか、遅め | 速い、ぶれやすい |
| 得意な相場 | トレンドとトレンド中の押し目 | レンジ相場とジグザグ型のトレンド |
| 典型的な失敗 | 強いトレンドで数週間70超・30未満に張り付く | もみ合い相場で80/20を何度も行き来する |
RSIとストキャスティクスはどう計算しますか?
RSIは RSI = 100 − 100 / (1 + RS) で、RSは14期間の平均上昇幅を平均下落幅で割った値です。最初の平均は14期間の単純平均、その後はワイルダーの平滑化を使います。平均上昇幅 =(前回の平均上昇幅 × 13 + 当日の上昇幅)/ 14 で、下落幅も同様です(StockCharts ChartSchoolのRSIページ参照)。新しい1日が平均に与える影響は14分の1だけなので、RSIはゆっくり動きます。
ストキャスティクスは %K =(終値 − 最安値)/(最高値 − 最安値)× 100 を14期間で計算し、%Dは%Kの3期間単純移動平均です(ChartSchoolのストキャスティクスのページ参照)。同ページが引用するレーン自身の言葉では、ストキャスティクスは「価格のスピード、つまりモメンタムに従う」もので、「原則としてモメンタムは価格より先に向きを変える」とされています。
PickSkillはRSI(14)をこのワイルダー方式で計算しています。ストキャスティクス系の指標としては、中国の主要チャートソフトで標準のKDJ(9,3,3)を使います。9期間の生のストキャスティクス値(RSV)を3分の1の重みでKとDに平滑化し、J = 3K − 2D を加えたものです。「レンジ内の終値の位置」という考え方は同じで、参照期間が短い分、やや速いストキャスティクスと考えてください。詳しくはKDJとRSIの比較をどうぞ。
RSIとストキャスティクス、どちらが敏感ですか?
ストキャスティクスの方がRSIより敏感で、S&P 500のデータもそれを示しています。2026年11月18日終値で、PickSkillのスクリーナーはS&P 500の503銘柄を走査しました。RSI(14)が30未満は15銘柄、ストキャスティクス系のKとDがともに20未満は23銘柄です。ストキャスティクスだけが拾った16銘柄は、キャピタル・ワン(RSI 30.0)からアムコア(RSI 43.6)まで、9日レンジの底近くで引けたものの、RSIを30未満に押し下げるほどの持続的な売りはありませんでした。逆にRSIだけが売られすぎだったのは8銘柄です。うち5銘柄は惜しいケースで、遅いD線が21.5〜25.0(セールスフォース、フリーポート・マクモラン、ロビンフッド、ボーイング)、またはKが20.8(アーチャー・ダニエルズ・ミッドランド)。残る3銘柄はすでに安値から反発していました。ユナイテッドヘルス(K 34.8)、インテル(K 32.5)、キャタピラー(K 30.6)です。PickSkillのより広いKDJ「強気」シグナル(K 50未満でのKのDの上抜け=ゴールデンクロスも含む)を使うと43銘柄になりますが、RSI 30未満との重なりは同じ7銘柄でした。
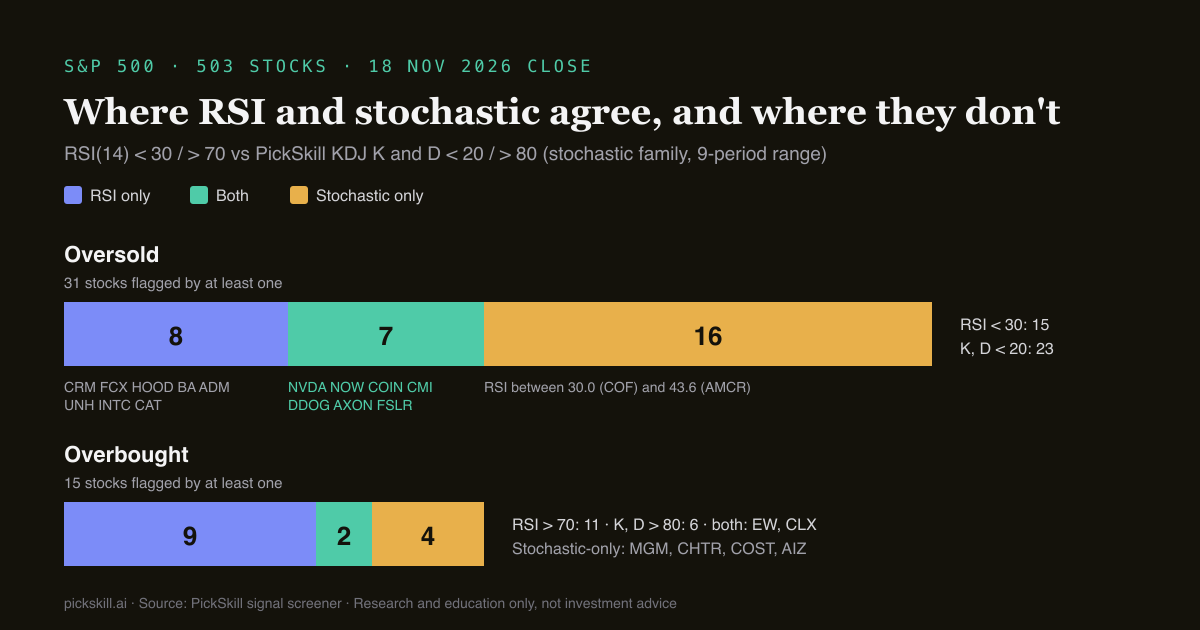
注目すべきは後者のグループです。小さな反発があれば、ストキャスティクスは1〜2日で売られすぎ圏を抜けますが、RSIの回復には何日かの上昇が必要です。ストキャスティクスは「終値が安値から離れた」ことを、RSIは「数週間続いた売り圧力が本当に和らいだか」を教えてくれます。
なぜRSIは70/30、ストキャスティクスは80/20なのですか?
RSIが70/30なのは、ワイルダーが1978年にこの指標を発表した際、70超を買われすぎ、30未満を売られすぎと定義したからです。ストキャスティクスが80/20なのは、値が両端に振れやすいためです。14日レンジの高値で1回引けるだけで100になるので、日常的な動きをふるい落とすために基準を広く取ります。これらは慣習であって法則ではありません。ChartSchoolによれば、RSIは上昇トレンドではおおむね40〜90、下降トレンドでは10〜60の範囲で動く傾向があり(コンスタンス・ブラウンの観察)、トレンドに合わせて基準をずらすトレーダーも多くいます。2026年11月18日の買われすぎ側では、RSI 70超が11銘柄、KとDがともに80超が6銘柄で、両方に入ったのはエドワーズ・ライフサイエンシズとクロロックスだけでした。
強いトレンドでRSIとストキャスティクスはどう動きますか?
強いトレンドでは、どちらも長い間極端な水準にとどまることがありますが、失敗の仕方が違います。ストキャスティクスは、価格がレンジの端で引け続ける限り100や0付近に張り付き(いわゆる「鈍化」)、小さな押しや戻りのたびに80や20を何度も横切ります。ChartSchoolも「買われすぎが必ずしも弱気を意味するわけではない」とし、強い上昇トレンドでは銘柄が「買われすぎになり、そのまま買われすぎであり続けることがある」と注意しています。RSIは動きが遅く、だましの手仕舞いシグナルは少ないものの、数週間70超や30未満にとどまることがあります。対策はどちらも同じで、トレンド方向のシグナルを優先し、上昇トレンドでは時折の売られすぎに注目し、頻繁な買われすぎは無視します。2026年11月18日に両方で売られすぎだった7銘柄は、いずれも直近5営業日で下落しており、下落率は−4.7%(アクソン)から−18.9%(コインベース)、エヌビディアは13.1%下落してRSI 21.1でした。下落相場こそ売られすぎシグナルが最も誤解を招きやすい場面です。トレンドフィルターの加え方はMACD vs RSIを参照してください。
RSIとストキャスティクス、ダイバージェンスはどちらが信頼できますか?
一般にはRSIのダイバージェンスの方が信頼性が高いと言えます。RSIはなめらかなので、波の高値・安値がはっきりするからです。強気のダイバージェンスは価格が安値を更新したのに指標の安値が切り上がる形、弱気のダイバージェンスは価格が高値を更新したのに指標の高値が切り下がる形です。ChartSchoolは、ダイバージェンスが反転の可能性を示すのは「方向性のモメンタムが価格を確認していない」からだというワイルダーの見方を紹介しています。レーンはさらに踏み込み、%Dのダイバージェンスを「売買の判断を下す唯一のシグナル」と呼びました。ストキャスティクスは小さなダイバージェンスを数多く出すので、80/20圏内で形成されたものに絞るのが無難です。具体的な見つけ方はダイバージェンスとはで解説しています。
RSIとストキャスティクスはどう併用すればよいですか?
併用のコツは役割分担です。RSIで地合いを決め、ストキャスティクスでエントリーのタイミングを計り、トレンド系の指標でまずい形を除外します。同じことを言う2つのオシレーターを重ねても得るものは少ないので、役割を分けましょう。
- まずトレンドを見る。 50日・200日移動平均線に対する株価の位置やADXを確認します。強い下降トレンド中の売られすぎシグナルには追加の確認が必要です。
- RSIで地合いを判断する。 押し目でRSIが40〜50を維持すれば上昇基調、戻りが50〜60で失速すれば下降基調です。
- ストキャスティクスでタイミングを計る。 その地合いの中で、%Kが20以下で%Dを上抜ける(買い)か、80以上で下抜ける(手仕舞い)のを待ちます。
- 極端な水準では両方の一致を求める。 RSI 30未満かつストキャスティクス20未満なら、終値の面でもレンジの面でも行き過ぎています。2026年11月18日のS&P 500では503銘柄中7銘柄でした。
- ダイバージェンスとファンダメンタルズを確認する。 RSIの強気ダイバージェンスにストキャスティクスのゴールデンクロスが重なれば単独より強いシグナルですが、ニュースや決算は両方を覆しえます。
PickSkillのシグナルスクリーナーなら、ステップ4を1回のスクリーニングで作れます。"rsi.rsi < 30"、"kdj.k < 20"、"kdj.d < 20" を設定し、クロスをとらえたい場合はKDJの「強気転換」イベントを加えます。インジケーターのページでは8つのシグナル次元それぞれの計算方法を説明しています。スクリーニング結果は毎営業日の引け後に更新され、各銘柄が条件を満たした具体的な数値も表示されます。
結局どちらを選べばよいですか?
シグナルを少なく安定させたい、トレンド相場でも使いたい、ダイバージェンス分析に向いた指標が欲しいならRSIです。レンジ相場や短期のスイングを狙い、だましが増えても早めの転換をとらえたいならストキャスティクスです。理想は両方を表示し、食い違いを読むことです。RSIは売られすぎなのにストキャスティクスはもう売られすぎでないなら、すでに反発が始まっています。ストキャスティクスが売られすぎでRSIが40前後なら、崩れていないトレンドの中の押し目にすぎないかもしれません。本記事のデータは2026年11月18日終値時点のもので、日々変わります。本記事は調査・教育目的であり、投資助言ではありません。
FAQ
デイトレードにはRSIとストキャスティクスのどちらが向いていますか? 短期売買やデイトレードでは、一般にストキャスティクスが好まれます。終値がレンジのどこにあるかを見るため、RSIより早く向きを変えるからです。ただし速い分だましも増えるので、上向きの移動平均線より株価が上にあるときだけ買いシグナルを採用するなど、トレンドフィルターを加える人が多くいます。
RSIとストキャスティクスを併用するときの設定は? 定番はRSI(14)と70/30、スローストキャスティクス(14,3)と80/20の組み合わせで、StockCharts ChartSchoolに記載された標準設定でもあります。期間を短くすれば敏感に、長くすればなめらかになります。設定は一度に1つだけ変え、自分が取引する市場で検証してから使いましょう。
RSIは売られすぎなのに、ストキャスティクスはそうでないのはなぜ? 多くの場合、銘柄が直近の安値から反発しているためです。小さな上昇でも終値がレンジの底から離れるので、ストキャスティクスはすぐに売られすぎ圏を抜けますが、RSIは数週間の大きな下落をまだ反映しています。2026年11月18日には、S&P 500の8銘柄がRSIでは売られすぎ、ストキャスティクスではそうではありませんでした。
KDJとストキャスティクスは同じものですか? KDJはストキャスティクスの派生版です。KとDは「高値・安値レンジ内の終値の位置」という同じ考え方に基づき、通常は9期間で3分の1の重みで平滑化されます。さらに極端な値を強調するJ線(3K − 2D)が加わります。KとDの80/20の基準は通常のストキャスティクスと同じです。