DCF vs 역DCF: 주가에 반영된 성장률은?
DCF와 역DCF(리버스 DCF)의 차이, 단계, Python 풀이와 애플 실제 사례. 2026년 11월 18일 주가 352.45달러가 반영한 10년 FCF 성장률은 연 13.1%.
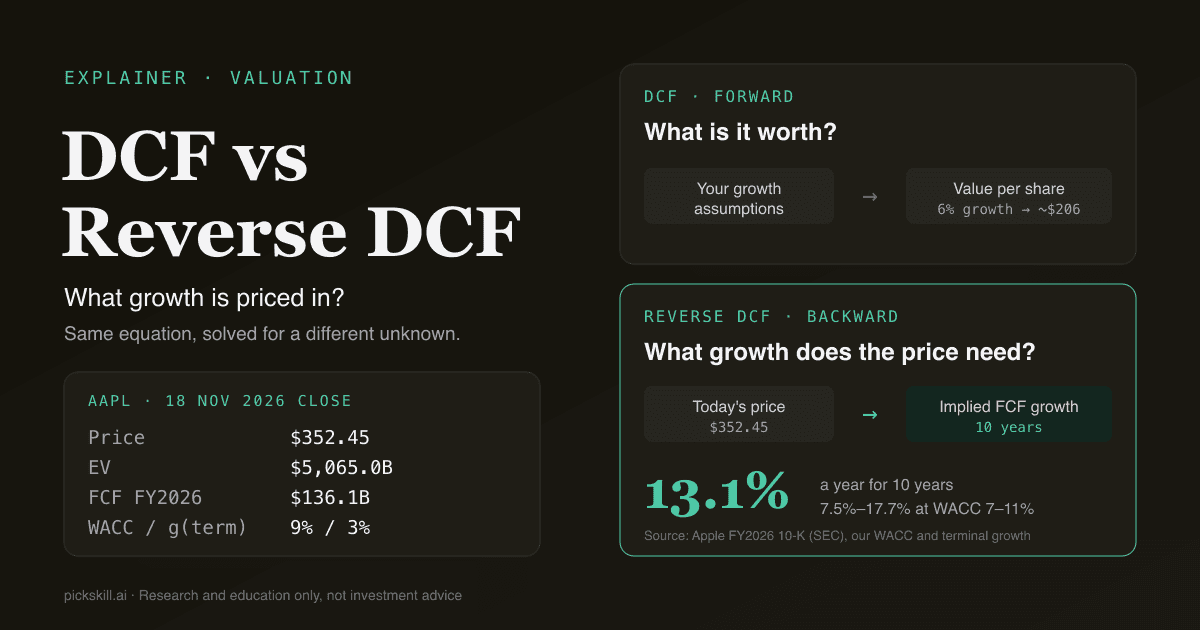
DCF는 성장률 같은 가정에서 출발해 기업 가치를 계산하고, 역DCF(리버스 DCF)는 현재 주가에서 출발해 시장이 가정하고 있는 성장률을 거꾸로 구합니다. 역DCF란 같은 현금흐름할인 공식을 반대 방향으로 푸는 방법으로, 주가·현금흐름·할인율·영구성장률을 넣으면 내재 성장률이 나옵니다. 애플의 2026 회계연도 10-K를 바탕으로 한 저희 계산으로는, WACC 9%와 영구성장률 3%를 가정할 때 주가 352.45달러(2026년 11월 18일 종가)는 향후 10년간 잉여현금흐름이 연 약 13.1% 성장한다는 기대를 반영하고 있습니다.
두 방법의 수식은 똑같습니다. 달라지는 것은 어떤 숫자를 추정해야 하느냐뿐입니다.
핵심 요약
- DCF: 가정 → 가치. 역DCF: 주가 → 내재 가정. 공식은 같고 미지수만 다릅니다.
- 역DCF는 가장 어려운 추정(10년치 성장률)을 없애고, "그 성장률은 달성 가능한가?"라는 판단으로 바꿉니다.
- WACC와 영구성장률은 여전히 직접 정해야 하며, 결과는 이 값에 크게 좌우됩니다. 민감도 표를 반드시 함께 보세요.
- 애플(2026년 11월 18일): 기업가치 5조 650억 달러, FCF 1,361억 달러로 WACC 9%에서 연 13.1%, WACC 7
11%에서는 7.517.7%의 성장을 반영합니다. - 풀이 코드는 Python 약 10줄: DCF가 현재 기업가치와 같아지는 성장률을 이분법으로 찾습니다.
DCF와 역DCF의 차이는 무엇인가요?
DCF와 역DCF의 차이는 계산 방향입니다. 일반 DCF는 잉여현금흐름 예측을 자본비용으로 할인하고 잔존가치(터미널 밸류)를 더해 주당 내재가치를 구한 뒤 주가와 비교합니다. 역DCF는 반대로 결과를 고정합니다. 모델의 기업가치를 시장의 기업가치와 같게 두고, 비워 둔 입력값 하나(보통 FCF 성장률, 때로는 영업이익률)를 풉니다. 그 결과는 가치가 아니라 기대에 관한 문장("352.45달러를 정당화하려면 애플의 FCF가 10년간 연 13% 가까이 복리로 성장해야 한다")이고, 이 숫자가 높은지 낮은지 판단하는 일은 정밀한 10년 예측을 만드는 것보다 훨씬 쉽습니다.
| DCF(정방향) | 역DCF | |
|---|---|---|
| 답하는 질문 | 이 주식의 가치는 얼마인가? | 주가에 얼마의 성장이 반영됐나? |
| 직접 넣는 입력값 | 성장률, 마진, WACC, 영구성장률 | 주가, 주식 수, 순부채, FCF, WACC, 영구성장률 |
| 결과값 | 주당 내재가치 | 내재 FCF 성장률(또는 마진) |
| 가장 어려운 가정 | 10년치 성장률 | 성장률 추정 불필요, 결과를 판단 |
| 흔한 실수 | 낙관적 성장률로 가치 과대평가 | 잘못된 WACC로 내재 성장률 왜곡 |
| 적합한 용도 | 투자 논리 전체 구축 | 시장 기대의 타당성 점검 |
정방향 DCF가 익숙하지 않다면 먼저 DCF란 무엇인가요?에서 모델의 각 항목을 확인하세요.
일반 DCF는 어떻게 계산하나요?
일반 DCF는 5~10년간의 잉여현금흐름을 예측하고, 매년 가중평균자본비용(WACC)으로 할인한 뒤, 예측 기간 이후를 대표하는 잔존가치를 더해 기업가치를 구합니다. 여기서 순부채를 빼고 주식 수로 나누면 주당 가치가 나옵니다. 아래 애플 수치에 WACC 9%, 영구성장률 3%를 적용하면, FCF 성장률 6%일 때 주당 약 206달러, 8%일 때 약 240달러입니다. 둘 다 주가 352.45달러와 거리가 멀고, 정방향 모델 자체는 어떤 성장률이 합리적인지 알려주지 않습니다. 이 빈틈을 메우는 것이 역DCF입니다.
이 글의 잉여현금흐름은 영업현금흐름에서 설비투자를 뺀 값입니다. 다른 정의는 잉여현금흐름(FCF)이란?을 참고하세요.
역DCF란 무엇인가요?
역DCF란 모델 가치가 현재 시가와 같아지는 성장률을 찾기 위해 현금흐름할인 모델을 거꾸로 푸는 방법입니다. Michael Mauboussin과 Alfred Rappaport는 『Expectations Investing』에서 "주가에는 이미 예측이 담겨 있고, 애널리스트의 일은 그것을 읽어내는 것"이라는 생각을 하나의 방법론으로 정리했습니다. 정방향 DCF의 설정(시작 FCF, 예측 기간, WACC, 영구성장률)은 그대로 두고 입력값 하나만 비운 뒤, 주가가 의미하는 기업가치와 일치하는 값을 솔버가 찾게 합니다.
가장 흔한 미지수는 FCF 성장률입니다. 아직 흑자를 내지 못하는 기업이라면 장기 영업이익률을 대신 풉니다.
왜 역DCF는 가정의 위험을 줄여주나요?
역DCF가 가정의 위험을 줄이는 이유는 가장 추정하기 어려운 입력값을 결과값으로 바꾸기 때문입니다. 10년치 성장률을 1%포인트 이내로 예측할 수 있는 사람은 없지만, 정방향 DCF는 바로 그것을 요구하고는 정밀해 보이는 가치를 내놓습니다. 역DCF에서는 질문이 "10년간 연 13% 성장이 현실적인가?"로 바뀌고, 정확한 숫자를 아는 척하지 않고도 과거 실적, 동종 기업, 회사 가이던스와 비교해 검증할 수 있습니다.
위험이 사라지는 것은 아닙니다. 할인율과 영구성장률이 여전히 결과를 좌우하므로, 역DCF에는 항상 민감도 표가 따라와야 합니다.
역DCF는 어떤 단계로 하나요?
역DCF는 7단계로 진행합니다. 시장 데이터를 모으고, 기업가치를 계산하고, 시작 현금흐름을 정하고, 할인율과 영구성장률을 정하고, DCF를 성장률의 함수로 쓰고, 기업가치와 일치하는 성장률을 풀고, 마지막으로 민감도를 점검합니다.
- 주가와 주식 수를 확인합니다. 최근 종가와 가장 최근 10-K 또는 10-Q 표지에 적힌 발행주식 수를 씁니다.
- 기업가치를 계산합니다. 시가총액에 부채를 더하고 현금과 유가증권을 뺍니다. 순현금 기업은 기업가치가 시가총액보다 작습니다.
- 시작 잉여현금흐름을 정합니다. 최근 회계연도(또는 최근 12개월)의 영업현금흐름에서 설비투자를 뺍니다.
- WACC와 영구성장률을 정합니다. 숫자를 명시적으로 적어 두세요. 할인율을 만드는 방법은 WACC란?을 참고하세요.
- DCF를 성장률의 함수로 씁니다. FCF를 10년간 g로 성장시키고, 고든 성장모형 잔존가치를 더한 뒤 모두 할인합니다.
- g를 풉니다. 엑셀의 목표값 찾기나 수치 솔버로 모델 기업가치가 시장 기업가치와 같아지는 성장률을 찾습니다.
- 민감도 표를 만듭니다. WACC와 영구성장률 조합별로 내재 성장률을 다시 계산하고, 그 범위를 과거 실적과 비교합니다.
역DCF 사례: 애플 주가에는 얼마의 성장이 반영돼 있나요?
애플을 고른 이유는 잉여현금흐름이 크고 양수여서 역DCF의 전제를 충족하기 때문입니다. 기업 수치는 애플의 2026 회계연도 Form 10-K(2026년 9월 26일 종료 회계연도, 2026년 11월 3일 SEC 제출)에서, 주가는 Yahoo Finance의 2026년 11월 18일 종가에서 가져왔습니다. WACC는 9%로 잡았습니다. 2026년 11월 17일 미국 10년물 국채금리 5.10%(FRED, DGS10)에 베타 1 안팎을 가정한 약 4%포인트의 주식 위험 프리미엄을 더한 값이며, 애플은 순부채가 거의 없어 WACC가 자기자본비용에 가깝습니다. 영구성장률은 3%이고, 두 값 모두 애플이 아닌 저희의 가정입니다.
| 입력값 | 값 | 출처 |
|---|---|---|
| 주가 | 352.45달러 | 2026년 11월 18일 종가 |
| 발행주식 수 | 14,532,182,000주 | 10-K 표지, 2026년 10월 23일 기준 |
| 시가총액 | 5조 1,219억 달러 | 주가 × 주식 수 |
| 현금 + 유가증권 | 1,369억 달러 | 363 + 204 + 802(재무상태표) |
| 기업어음 + 장기채무 | 801억 달러 | 20 + 99 + 682 |
| 기업가치 | 5조 650억 달러 | 시가총액 − 순현금 568억 달러 |
| 2026 회계연도 영업현금흐름 | 1,451억 달러 | 현금흐름표 |
| 2026 회계연도 설비투자 | 90억 달러 | 유형자산 취득 |
| 2026 회계연도 잉여현금흐름 | 1,361억 달러 | 1,451 − 90 |
| WACC / 영구성장률 | 9% / 3% | 저희의 가정 |
아래 솔버는 FCF를 10년간 성장시키고 잔존가치를 더한 뒤, 모델 기업가치가 5조 650억 달러와 같아질 때까지 g를 이분법으로 찾습니다. 1년차는 2027 회계연도이며 연 단위로 할인했는데, 이 목적에는 충분한 단순화입니다.
fcf0, ev = 136.056e9, 5065.0e9          # 2026 회계연도 FCF, 기업가치

def dcf(g, wacc=0.09, gt=0.03, years=10):
    pv, f = 0.0, fcf0
    for t in range(1, years + 1):
        f *= 1 + g
        pv += f / (1 + wacc) ** t
    tv = f * (1 + gt) / (wacc - gt)
    return pv + tv / (1 + wacc) ** years

lo, hi = -0.5, 1.0                       # g에 대한 이분법
for _ in range(100):
    mid = (lo + hi) / 2
    lo, hi = (mid, hi) if dcf(mid) < ev else (lo, mid)
print(f"implied growth: {mid:.2%}")      # implied growth: 13.13%
답은 **연 13.1%**입니다. 이 속도라면 10년차 FCF는 약 4,670억 달러로 지금의 3.4배가 되고, 그래도 잔존가치가 기업가치의 67%를 차지합니다. 참고로 애플의 FCF는 2024 회계연도 1,088억 달러에서 2026 회계연도 1,361억 달러로 연평균 11.8% 늘었고, 2026 회계연도 매출은 한 해에만 15.1% 증가했습니다.
주의할 점이 두 가지 있습니다. 2026 회계연도 FCF가 2025 회계연도 988억 달러에서 38% 급증한 데에는 2025 회계연도의 낮은 기저도 작용했습니다. 운전자본으로 빠져나간 현금이 2025 회계연도 250억 달러, 2026 회계연도 149억 달러였으므로 2년 연평균이 더 공정한 기준입니다. 또 이 FCF에는 138억 달러의 주식보상비용이 더해져 있으며, 이를 현금 비용으로 보면 내재 성장률은 14.5%로 올라갑니다.
내재 성장률은 WACC에 얼마나 민감한가요?
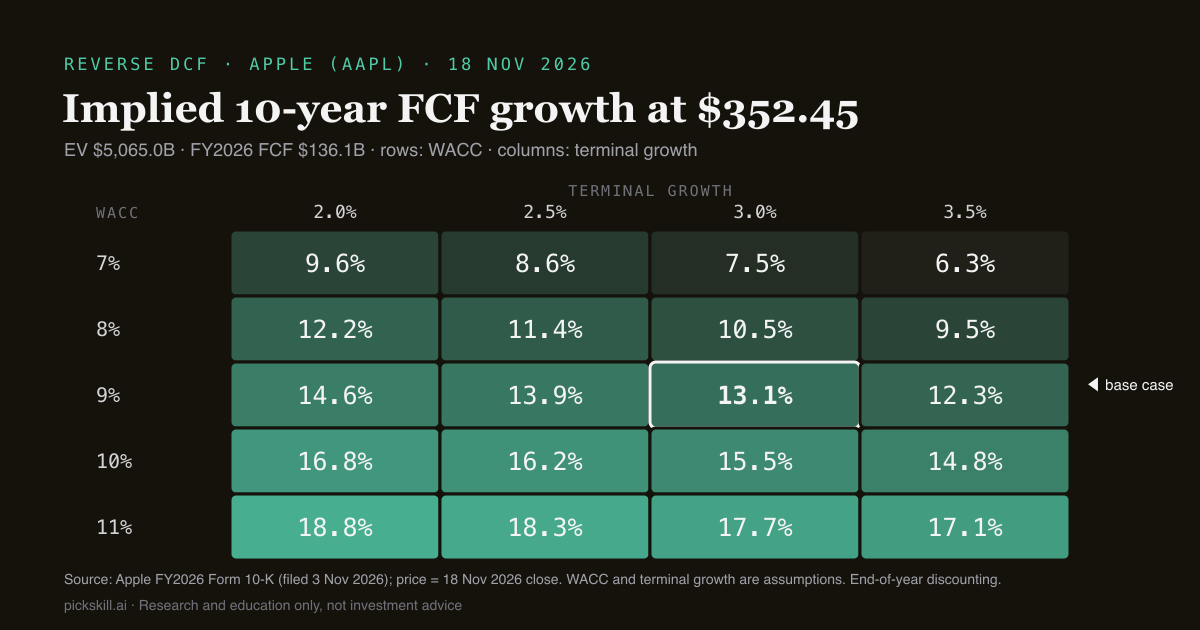
매우 민감합니다. WACC가 1%포인트 바뀔 때마다 애플의 내재 10년 FCF 성장률은 약 2~3%포인트 움직입니다. WACC 7%, 영구성장률 3%라면 주가가 요구하는 성장률은 연 7.5%에 불과하지만, WACC 11%에서는 17.7%가 필요합니다. 영구성장률의 영향은 상대적으로 작아 0.5%포인트 바뀔 때 최대 약 1.2%포인트 움직입니다. 따라서 의미 있는 결과는 숫자 하나가 아니라 범위이며, 진짜 질문은 회사가 그 범위의 하단을 무리 없이 넘을 수 있느냐입니다.
| WACC \ 영구성장률 | 2.0% | 2.5% | 3.0% | 3.5% |
|---|---|---|---|---|
| 7% | 9.6% | 8.6% | 7.5% | 6.3% |
| 8% | 12.2% | 11.4% | 10.5% | 9.5% |
| 9% | 14.6% | 13.9% | 13.1% | 12.3% |
| 10% | 16.8% | 16.2% | 15.5% | 14.8% |
| 11% | 18.8% | 18.3% | 17.7% | 17.1% |
이 표는 주가, FCF, 순부채를 고정한 결과입니다. 결론이 아니라 "기대의 지도"로 읽으세요. 표의 어느 칸에 설지는 위험에 대한 여러분의 판단입니다.
역DCF의 한계는 무엇인가요?
역DCF는 시장이 무엇을 기대하는지 알려줄 뿐 시장이 옳은지는 알려주지 않으며, 입력값의 약점은 정방향 DCF와 모두 같습니다. 시작 현금흐름은 한 해의 호황이나 부진으로 왜곡될 수 있어, 2~3년 평균을 쓰는 애널리스트가 많습니다. 일정한 성장률이라는 가정도 단순화입니다. 실제 기업은 빠르게 성장하다가 둔화하므로, 2단계 모델은 다른 그림을 보여줄 수 있습니다.
잉여현금흐름이 음수이거나 아주 작으면 0에 가까운 기저에서는 어떤 성장률도 합리적인 답을 주지 못하므로 이 방법이 통하지 않습니다. 이럴 때는 마진이나 매출 성장률을 풉니다. 자사주 매입도 영향을 줍니다. 애플의 발행주식 수는 2026 회계연도에 147.7억 주에서 145.3억 주로 줄었으므로, 주당 성장률이 FCF 총액 성장률보다 높을 수 있습니다.
PickSkill로 역DCF를 하려면?
PickSkill AI 애널리스트 채팅에서 평소 말하듯 요청하면 됩니다. 예: "AAPL 최신 10-K로 역DCF를 돌려줘. WACC 9%, 영구성장률 3%로 내재 10년 FCF 성장률을 풀고, WACC × 영구성장률 민감도 표도 보여줘." AI 애널리스트가 공시 수치를 가져와 각 입력값의 출처를 보여주고, 모델을 엑셀로 내보낼 수 있어 어떤 셀이든 바꿔볼 수 있습니다. 진행 방식은 60초 안에 DCF 만들기와 같습니다.
직접 만들고 싶다면 DCF 모델 엑셀 템플릿에서 시작해, 목표값 찾기로 주당 가치가 주가와 같아지는 성장률을 찾으세요. 어느 쪽이든 결과를 믿기 전에 입력값을 공시 자료와 대조하세요.
FAQ
역DCF로 무엇을 알 수 있나요? 역DCF는 할인율과 영구성장률을 고정했을 때 현재 주가에 담긴 성장률(때로는 마진)을 알려줍니다. 주가를 명확한 기대치로 바꿔 주므로 과거 실적, 동종 기업, 회사 가이던스와 비교해 검증할 수 있습니다. 다만 주식이 싼지 비싼지는 직접 말해주지 않습니다. 그것은 내재 성장률이 달성 가능하다고 보는지에 달려 있습니다.
역DCF가 DCF보다 더 나은가요? 어느 쪽이 더 낫다기보다 답하는 질문이 다릅니다. 자신만의 가치 추정과 완전한 투자 논리가 필요하다면 정방향 DCF가 필요합니다. 역DCF는 더 빠르고 낙관적인 성장 가정에 덜 휘둘려 첫 번째 점검으로 적합합니다. 많은 애널리스트가 역DCF를 먼저 해 보고, 내재 기대가 분명히 너무 높거나 낮을 때만 정방향 DCF를 본격적으로 만듭니다.
역DCF의 내재 성장률은 어떻게 계산하나요? 주가, 주식 수, 순부채로 기업가치를 계산합니다. 다음으로 FCF가 10년간 성장률 g로 늘고 잔존가치를 더해 WACC로 할인하는 DCF를 씁니다. 그런 다음 엑셀의 목표값 찾기나 이분법으로 DCF가 기업가치와 같아지는 g를 풉니다. 주가 352.45달러의 애플은 WACC 9%에서 13.1%가 나옵니다.
역DCF에는 어떤 WACC를 써야 하나요? 정방향 DCF와 같은 WACC를 씁니다. 자기자본비용(무위험이자율에 베타로 조정한 주식 위험 프리미엄을 더한 값)과 세후 타인자본비용을 가중평균한 값입니다. 결과가 WACC에 매우 민감하므로 범위로 제시하는 것이 좋습니다. 애플 예시에서 WACC를 8%에서 10%로 올리면 내재 성장률은 10.5%에서 15.5%로 올라갑니다.
잉여현금흐름이 음수인 기업도 역DCF를 할 수 있나요? FCF 성장률로는 풀 수 없습니다. 음수나 0에 가까운 기저를 복리로 키워도 의미 있는 결과가 나오지 않기 때문입니다. 대신 장기 영업이익률이나 목표 마진에 도달하는 데 필요한 매출 성장률 같은 다른 변수를 풉니다. 그러면 같은 질문, 즉 "이 주가는 회사가 앞으로 어떤 모습이 되기를 요구하는가"에 답할 수 있습니다.
데이터는 2026년 11월 18일 기준입니다. 기업 수치는 애플 2026 회계연도 Form 10-K, WACC와 영구성장률은 저희의 가정입니다. 연구 및 교육 목적일 뿐 투자 조언이 아닙니다.