互联网泡沫 vs AI 繁荣:估值的今昔对比
2000 年纳斯达克对比今天:远期与滚动市盈率、席勒市盈率、前十大集中度、盈利增长和资本开支,每个数字都注明日期和来源。
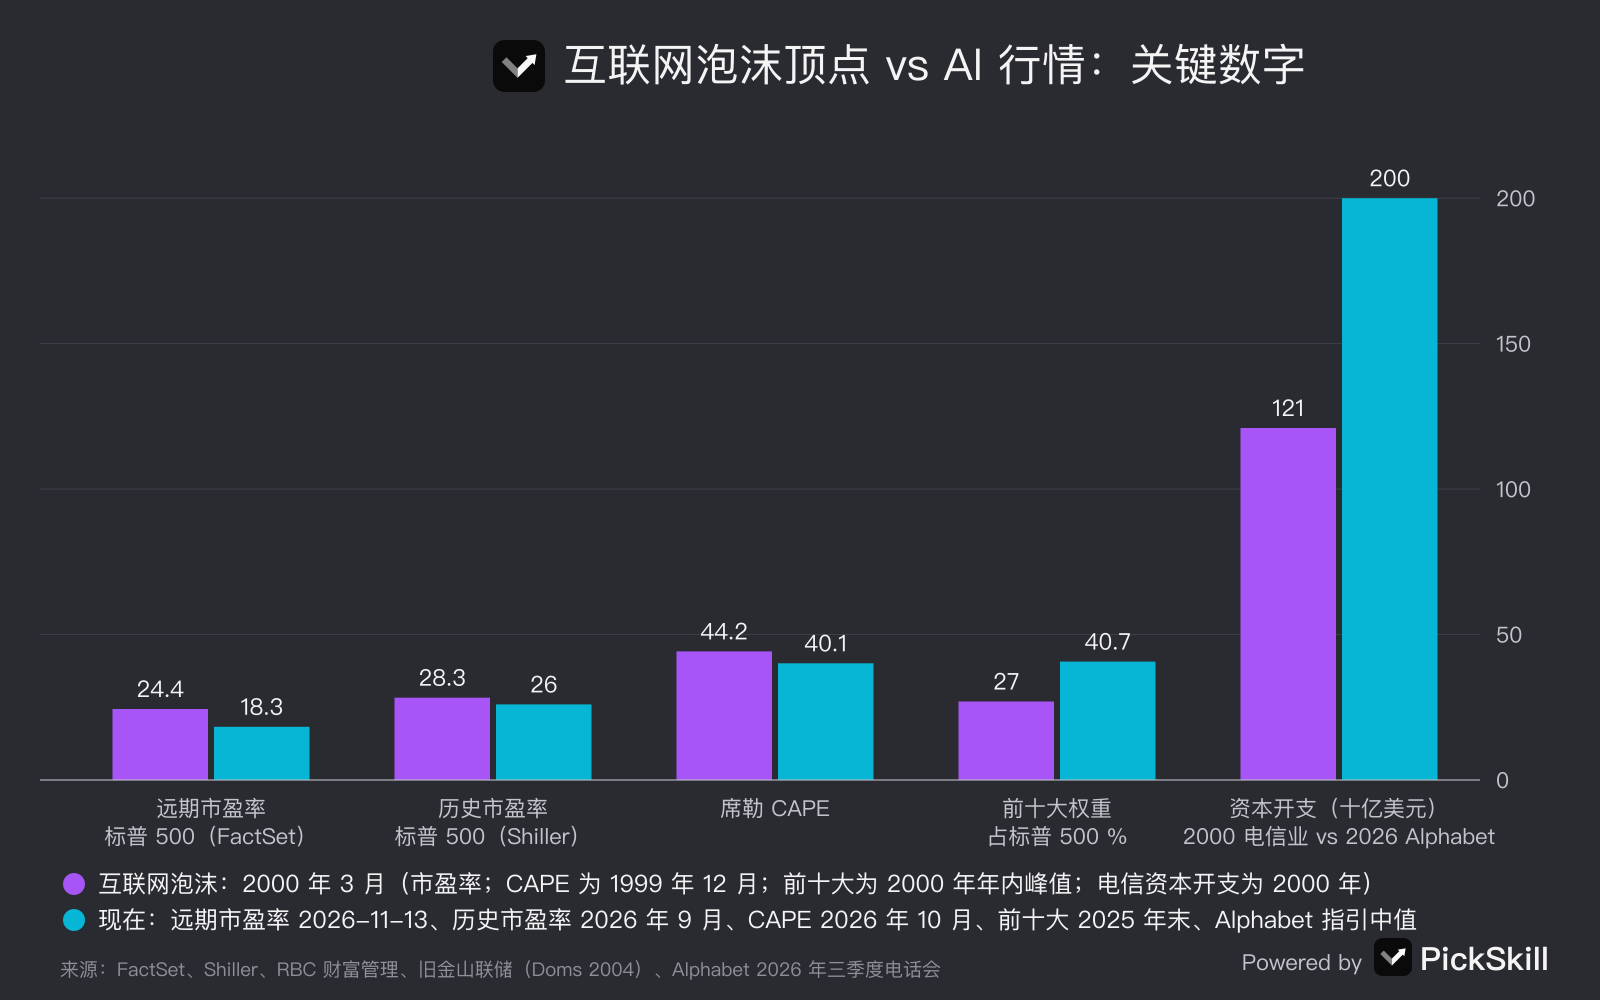
按大多数估值指标,AI 繁荣很贵,但仍低于互联网泡沫的极端水平;在集中度和支出上,它已经走得更远。互联网泡沫是指 1990 年代末互联网和电信股的暴涨,它在 2000 年 3 月 10 日见顶,随后让纳斯达克综合指数跌去 78%。在那个高点,标普 500 的远期市盈率为 24.4 倍;2026 年 11 月 13 日为 18.3 倍(FactSet)。2026 年 10 月席勒市盈率(CAPE)为 40.1,而 1999 年 12 月的纪录是 44.2。
今天有两件事更极端:2025 年底,前十大股票占标普 500 的 40.7%,而 2000 年高点时约为 27%;单单一家公司 Alphabet,2026 年计划的资本开支就超过 2000 年整个美国电信服务业的支出。下文每个数字都注明日期并链接到来源。
要点
- 远期市盈率:现在更低。 标普 500 在 2000 年 3 月 24 日为 24.4,2026 年 11 月 13 日为 18.3,因为分析师预计 2026 年盈利增长 33.3%(FactSet)。
- CAPE:逼近纪录。 1999 年 12 月为 44.2,2026 年 10 月为 40.1(据 Robert Shiller 的数据)。
- 集中度:现在更高。 前十大权重 2000 年约 27%,2025 年底为 40.7%(RBC 财富管理)。
- 盈利增长:两个时期都很强。 2000 年 3 月标普 500 滚动盈利同比增长 32.8%;2026 年第三季度盈利增长 31.9%,信息技术板块增长 69.4%。
- 资本开支:现在更大。 2000 年电信运营商支出 1,210 亿美元;仅 Alphabet 一家对 2026 年的指引就是 1,950–2,050 亿美元。
互联网泡沫和 AI 繁荣的估值怎么比?
简单说:相对预期利润,今天的价格更低;相对过去的利润,几乎一样紧绷。远期市盈率是股价除以未来十二个月的预期盈利,据 FactSet,标普 500 的这一指标在 2000 年 3 月 24 日见顶于 24.4;它 2026 年 11 月 13 日的 Earnings Insight 给出的数字是 18.3,低于 19.1 的 10 年均值。基于已公布盈利的指标则更接近:Robert Shiller 的数据显示,滚动市盈率 2000 年 3 月为 28.3,2026 年 9 月为 26.0。如果你刚接触这些比率,我们的市盈率指南解释了远期和滚动两种口径。
| 指标 | 互联网泡沫高点 | AI 繁荣最新值 | 来源 |
|---|---|---|---|
| 标普 500 远期 12 个月市盈率 | 24.4(2000 年 3 月 24 日) | 18.3(2026 年 11 月 13 日) | FactSet |
| 标普 500 滚动市盈率(已公布盈利) | 28.3(2000 年 3 月) | 26.0(2026 年 9 月) | Shiller |
| 标普 500 席勒市盈率(CAPE) | 44.2(1999 年 12 月),43.2(2000 年 3 月) | 40.1(2026 年 10 月) | Shiller |
| 纳斯达克 100 滚动 / 远期市盈率 | 未找到可比数据序列 | 32.8 / 21.2(2026 年 10 月 31 日) | Siblis Research |
| 前十大股票占标普 500 比重 | 约 27%(2000 年盘中高点) | 40.7%(2025 年 12 月 31 日) | RBC 财富管理、FactSet |
| 标普 500 滚动盈利增长 | +32.8%(2000 年 3 月,同比) | +25.6%(2026 年 9 月,同比) | Shiller |
| 10 年期美国国债收益率 | 6.26%(2000 年 3 月均值) | 5.10%(2026 年 11 月 17 日) | Shiller;FRED(经 PickSkill) |
| 最大的资本开支浪潮 | 电信服务业 1,210 亿美元(2000 年) | Alphabet 指引 1,950–2,050 亿美元(2026 年) | 旧金山联储;Alphabet |
股市比 2000 年更集中吗?
是的,而且差距很大。据 RBC 财富管理基于截至 2025 年 12 月 31 日的 FactSet 数据,标普 500 前十大公司占指数市值的 40.7%,创下纪录;2000 年盘中高点时约为 27%,2000 年底约为 23%。同一份报告估计,这十家公司将贡献指数 2025 年约 32% 的利润,也就是说它们的权重比盈利占比大约高出三分之一。这个差距比 2000 年小,当时许多最大的股票是按尚未转化为利润的收入定价的,但绝对集中度更高。实际意味着:一只标普 500 指数基金如今是押注少数几家 AI 相关公司的大赌注。
席勒市盈率是好的泡沫信号吗?
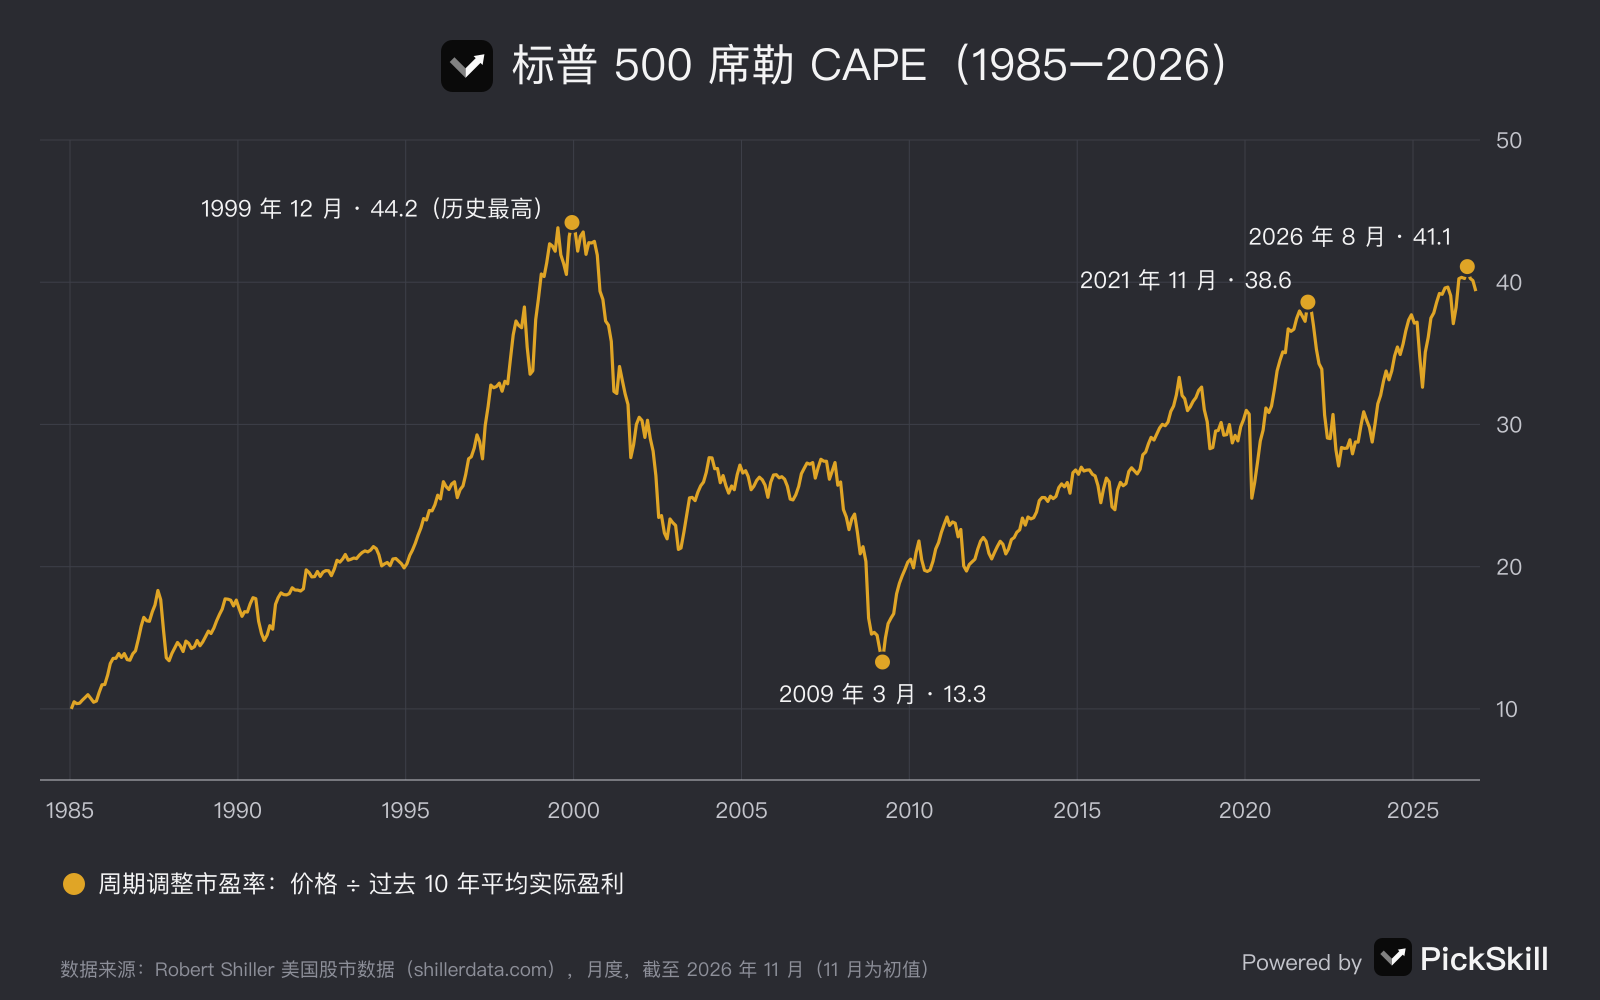
它是衡量"贵不贵"的好信号,却是糟糕的择时工具。CAPE 用价格除以过去十年经通胀调整的平均盈利,从而抹平繁荣和衰退。在 Shiller 的月度数据中,它在 1999 年 1 月首次升破 40,一直维持到 2000 年 9 月:按信号卖出的投资者早了 14 个月,但随后躲过了标普 500 49% 的跌幅。2026 年 5 月到 10 月,CAPE 每个月都在 40 以上,8 月达到 41.1 的峰值。有一点和 2021 年方向相反:2026 年 11 月 17 日 10 年期美国国债收益率为 5.10%,而 2021 年 11 月是 1.56%,所以债券对昂贵股票的竞争力强得多。
AI 龙头的盈利比互联网龙头更强吗?
今天的龙头赚得更多,但 2000 年见顶之前盈利同样强劲。FactSet 2026 年 11 月 13 日的报告显示,2026 年第三季度标普 500 盈利增长 31.9%,信息技术板块增长 69.4%,其中半导体增长 133%;分析师预计 2026 年增长 33.3%,2027 年增长 16.2%。然而 Shiller 的数据显示,2000 年 3 月标普 500 滚动盈利同样同比增长 32.8%。当时的问题在于后来:随着电信建设停摆,标普 500 已公布盈利从 2000 年 9 月的每股 53.70 美元降到 2001 年 12 月的 24.69 美元,跌了 54%。思科就是前车之鉴。据思科自己的历史网站,它在 2000 年 3 月 27 日以约 5,690 亿美元成为全球市值最高的公司,随后下跌超过 85%;Business Insider 在 2025 年 11 月报道,25 年后它仍低于 2000 年的收盘高点。好公司买在泡沫价,也可能在很长时间里都是一笔糟糕的投资。
AI 支出比互联网时代的电信建设更大吗?
按美元计,是的。在 2004 年一项旧金山联储研究中,Mark Doms 发现美国上市电信服务公司的资本开支从 1995 年的 470 亿美元升到 2000 年 1,210 亿美元的峰值,随后到 2002 年跌去一半以上至 490 亿美元。2000 年美国 IT 设备投资总额达到 4,016 亿美元。如今,仅 Alphabet 一家在 2026 年第三季度的资本开支就有 514 亿美元,并维持 2026 年 1,950–2,050 亿美元的指引,还在 2026 年第三季度财报电话会上告诉投资者 2027 年将显著增加。这些基础设施支出中约 65% 用于服务器和网络设备,使用寿命约六年。这些都是名义数字,经济规模也更大了,所以这种比较在一定程度上放大了今天的规模,但方向很清楚。
与 2000 年的区别在于谁来买单。电信建设潮以世通(WorldCom)、环球电讯(Global Crossing)和许多小运营商破产告终。Alphabet 用 423 亿美元的经营现金流覆盖了 2026 年第三季度约五分之四的资本开支,但自由现金流仍为 −91 亿美元,长期债务为 1,251 亿美元。
这种对比对投资者意味着什么?
估值对比告诉你价格里有多少乐观情绪,而不是这些情绪何时退去。互联网周期有四条教训尤其突出:
- 贵可以一直贵下去。 2000 年高点前后,CAPE 在 40 以上停留了 21 个月。
- 盈利增长本身不是保护。 2000 年 3 月标普 500 盈利年增速超过 30%。
- 集中度是双刃剑。 2000–02 年龙头股下跌时,纳斯达克跌了 78%,标普 500 跌了 49%。
- 盯住融资。 资本开支跑赢现金流并转向举债,正是 2000 年从繁荣到崩盘的那根链条。
想看互联网泡沫见顶后股票、黄金、现金和房产的表现,可以打开 PickSkill 危机周期页面上的互联网泡沫破裂。我们的姊妹篇用实时危机信号仪表盘探讨 AI 泡沫是否快破了;你还可以查看纳斯达克 100 成分股的每日信号,或者问 PickSkill 的 AI 分析师你自己的持仓有多集中。
本文仅供研究和学习,不构成投资建议。
FAQ
AI 像互联网泡沫吗? 某些方面像。两者都是伴随大规模支出和高度集中市场的科技繁荣。2026 年 10 月标普 500 席勒市盈率为 40.1,接近 1999 年 12 月 44.2 的纪录。但远期市盈率更低,2026 年 11 月为 18.3,2000 年 3 月为 24.4,因为今天的龙头赚得多得多。
2000 年纳斯达克的市盈率是多少? 我们没有找到可核实、可比较的 2000 年纳斯达克 100 市盈率数据序列,所以改用标普 500。它的远期市盈率在 2000 年 3 月 24 日见顶于 24.4(FactSet),当月基于已公布盈利的滚动市盈率为 28.3(Shiller)。2026 年 10 月 31 日,纳斯达克 100 的远期市盈率为 21.2 倍。
现在股市比 2000 年更集中吗? 是的。据 RBC 财富管理基于 FactSet 的数据,2025 年底前十大股票占标普 500 的 40.7%,创下纪录,而 2000 年高点时约为 27%。这十家公司预计贡献指数 2025 年约 32% 的利润。
席勒市盈率多高算高? 它的长期均值约为 17。高于 30 的读数很少见:1929 年、1997–2002 年、2017–2022 年的大部分时间,以及 2023 年 11 月以来的每个月。纪录是 1999 年 12 月的 44.2。席勒市盈率偏高之后,平均而言未来十年回报较低,但用它来判断顶部并不可靠。