AI 泡沫快破了嗎?歷史給出的答案
網路泡沫、日本和中國股市泡沫破裂前是什麼樣子,2026 年 11 月 19 日哪些危機訊號在閃爍,以及接下來該盯什麼。
沒有人能精準預測泡沫何時結束,但歷史給了一份檢查清單,而在 2026 年 11 月 19 日,這份清單的結論並不是「破裂」。所謂 AI 泡沫問題,是指 AI 相關股票的價格是否已經遠遠跑在這項技術未來能賺到的現金前面。過去的泡沫都是在近乎垂直的上漲之後見頂(截至 2000 年 3 月的五年裡那斯達克上漲 529%),並在利率、信用和被迫拋售轉向時破裂。今天那斯達克五年漲了 90%,PickSkill 的危機儀表板讀數是「無危機訊號」,有四盞黃燈、一盞紅燈。
這不等於「安全」。按某些指標,估值已接近網路泡沫時期的水準;AI 支出已經超過 2000 年的電信建設潮;儀表板上的幾個恐慌指標在 11 月由綠轉黃。本文把今天與 PickSkill 危機週期裡的歷次泡沫做比較,並列出值得關注的訊號。
要點
- 漲得很陡,但沒有網路泡沫那麼陡: 那斯達克綜合指數到 2026 年 10 月 6 日高點的五年漲幅為 90%、一年漲幅為 20%;2000 年 3 月見頂前分別是 529% 和 109%。
- 估值偏高但分歧: 2026 年 10 月席勒本益比(CAPE)為 40.1,接近 1999 年 12 月 44.2 的紀錄;而 2026 年 11 月 13 日標普 500 的預估本益比為 18.3,遠低於 2000 年 3 月的 24.4(FactSet)。
- 獲利在撐大局: 標普 500 2026 年第三季獲利成長 31.9%,資訊科技類股成長 69.4%(FactSet,2026 年 11 月 13 日)。
- 儀表板(2026 年 11 月 18–19 日): 標普 500 距高點 −6.3%,VIX 22.2,信用利差 1.53%。黃燈:VIX、美元 +4.9%、股票黃金同跌、聯準會降息。紅燈:中國房價。
- 什麼會改變局面: 信用利差超過 2.5%、VIX 超過 30、回檔達到 20%,或者 AI 支出持續超過自由現金流。
過去的泡沫在破裂前是什麼樣子?
歷次股市泡沫在見頂前有三個共同點:最後一年的漲勢近乎垂直;一個「新時代」的故事讓任何價格都顯得合理;政策轉向推高了資金成本。網路泡沫破裂是最典型的例子。那斯達克綜合指數在 2000 年 3 月 10 日收在 5,048.62 之前的五年裡上漲 529%,最後十二個月上漲 109%;同時聯準會六度升息,把目標利率從 1999 年 6 月的 4.75% 拉到 2000 年 5 月的 6.5%。隨後指數下跌 78%,直到 2002 年 10 月 9 日才落底,並且一直到 2015 年 4 月 23 日才重新收在 2000 年高點之上。1989 年的日本和 2015 年的中國走的是同一條弧線,只是導火線不同:東京是央行升息循環,上海是整頓融資槓桿。
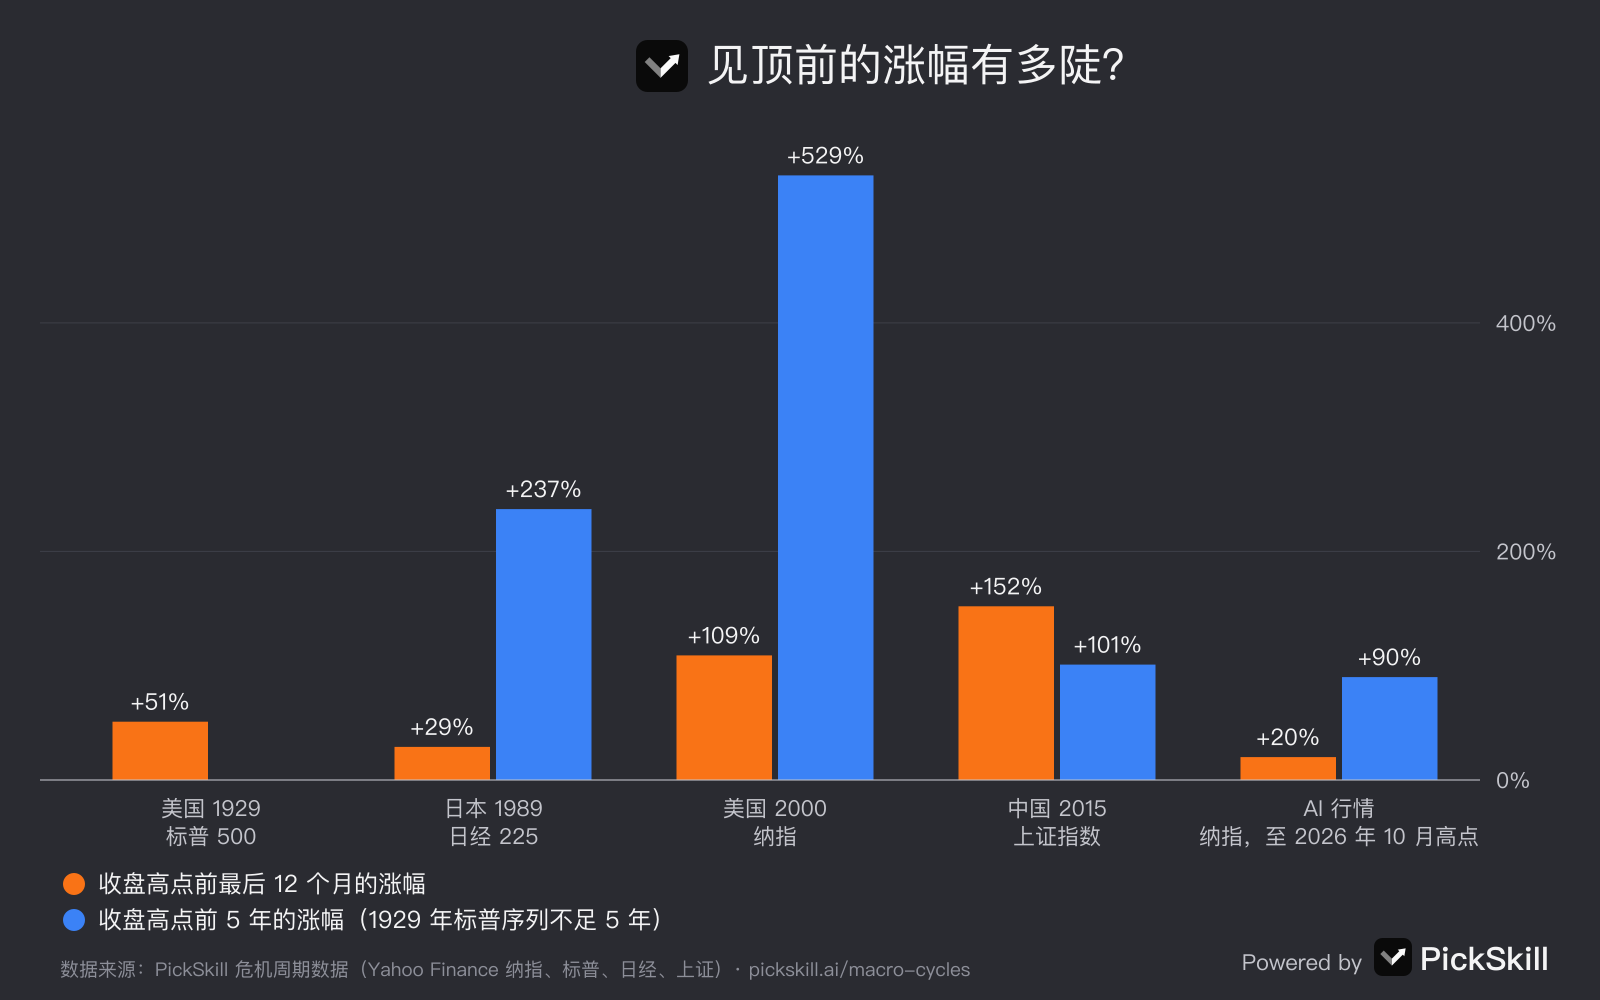
| 泡沫 | 見頂前漲幅 | 轉折原因 | 高點到低點跌幅 | 收復前高 |
|---|---|---|---|---|
| 1929 年美國 | 標普 500 最後一年 +51% | 保證金交易狂熱、聯準會緊縮、銀行倒閉 | −86%(至 1932 年 6 月) | 1954 年 9 月 |
| 1989 年日本 | 日經 225 五年 +237% | 日本央行從 2.5% 升息到 6%、限制不動產放款 | 約 −80% | 2024 年 2 月 |
| 2000 年美國 | 那斯達克五年 +529% | 聯準會升息到 6.5%、獲利預警 | 那斯達克 −78%,標普 500 −49% | 那斯達克 2015 年 4 月 |
| 2015 年中國 | 上證指數一年 +152% | 融資去槓桿、人民幣貶值 | −49%(至 2016 年 1 月) | 尚未收復 |
| AI 熱潮(迄今) | 那斯達克五年 +90%,2022 年 11 月 30 日以來 +119% | — | 距 2026 年 10 月 6 日高點 −8.9%(11 月 13 日) | — |
資料來源:PickSkill 危機週期資料(收盤價來自 Yahoo Finance);政策事件見 /macro-cycles 上的各次危機介紹。
AI 熱潮像網路泡沫嗎?
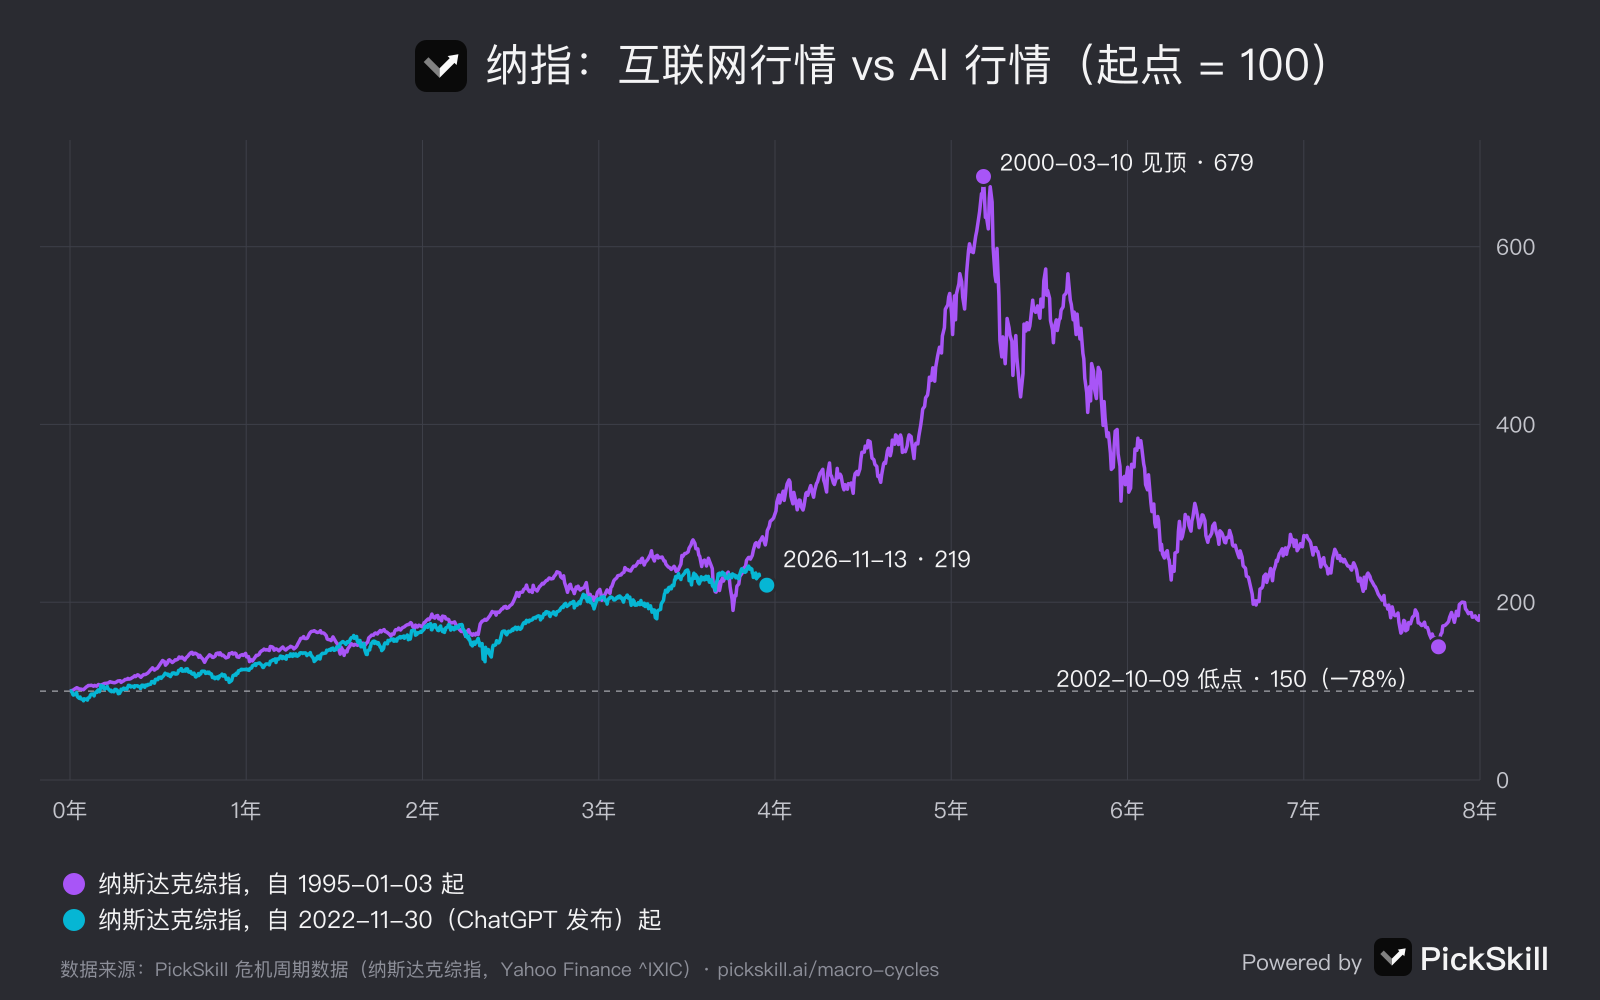
形態相似,速度和獲利不同。從 2022 年 11 月 30 日 ChatGPT 推出算起,到 2026 年 11 月 13 日那斯達克綜合指數已經翻了一倍多(+119%)。同樣走了大約四年時,從 1995 年 1 月算起的網路行情漲了 171%,而最陡的一段,也就是最後 15 個月,還在後面。估值上更像:標普 500 的席勒週期調整本益比(CAPE)在 2026 年 8 月達到 41.1,10 月為 40.1;在今年之前,只有 1999 年和 2000 年比這更高。最大的差別在獲利。2000 年 3 月投資人為下一年預估獲利付出 24.4 倍;2026 年 11 月 13 日只付 18.3 倍,因為分析師的獲利預估比股價漲得更快。我們的網路泡沫與 AI 熱潮比較逐項整理了每一個指標。
嚴謹的分析人士怎麼看 2026 年的 AI 泡沫?
近期最嚴謹的研究落在同一個結論上:技術是真的,局部有泡沫。在 2026 年 11 月 4 日 CFA 協會 Enterprising Investor 的一篇文章中,Myles Zhang 本想證明 AI 是泡沫,結果反而「更看多」了,但他把融資風險評為「黃色」。他引用 IMF 的統計:2023 年以來 14 筆 AI 交易涉及約 3,000 億美元股權和 6,500 億美元債務,對應 1.4 兆美元的未來營收承諾;亞馬遜的近四季自由現金流已轉為 −76 億美元。Qianan Wang 和 Zen Chen 在 arXiv 上的論文(2026 年 6 月)稱 AI 是「一場真實的技術革命,伴隨局部的泡沫動態」,點名私人基礎模型公司、低毛利的 AI 應用和投機性的資料中心專案。
公司數據說明了兩種觀點為何同時存在。在 2026 年第三季法說會上,Alphabet 公布 Google Cloud 營收成長 103% 至 307 億美元,同時單季資本支出(capex)達 514 億美元,自由現金流為 −91 億美元,未來採購承諾高達 9,240 億美元。FactSet 發現,Alphabet、亞馬遜和 Meta 這三家第三季 EPS 不如預期的「七巨頭」公司,在財報前後平均下跌 7.8%:市場不再為沒有成果證明的支出買單。
今天哪些危機預警訊號在閃爍?
根據截至 2026 年 11 月 18–19 日的資料,PickSkill 訊號儀表板的讀數是「無危機訊號」:沒有一個恐慌指標亮紅燈,聯準會也沒有進入救市模式。但 11 月有好幾盞燈由綠轉黃,這比任何單一讀數都更重要。下表列出全部 11 個訊號,門檻的含義見我們的金融危機預警訊號指南。
| 訊號 | 讀數 | 燈號 | 轉紅門檻 |
|---|---|---|---|
| 標普 500 距高點 | −6.3%(高點 2026 年 10 月 6 日) | 綠 | −20% |
| 股票黃金同跌 | 截至 11 月 18 日 20 天 −5.6% / −9.8% | 黃 | −8% / −5% |
| VIX | 22.2 | 黃 | 30 |
| 信用利差(Baa − 10 年期) | 1.53% | 綠 | 3.5% |
| 美元,3 個月 | +4.9% | 黃 | +6% |
| 殖利率曲線(10 年期 − 2 年期) | +0.27% | 綠 | 倒掛後重新陡峭化 |
| 聯準會利率週期 | 3.88%,比 5.33% 的高點低 145 個基點 | 黃 | 利率接近零 |
| 聯準會資產負債表,3 個月 | 0.0% | 綠 | +5% |
| 美國房價,1 年 | +2.1%(2026 年 8 月) | 綠 | −3% |
| 中國房價,1 年 | −5.9% | 紅 | −3% |
| 黃金,12 個月 | −9.0% | 綠 | 不適用(+25% 時留意) |
資料來源:pickskill.ai/macro-cycles,截至 2026 年 11 月 17–19 日的即時資料(美國房價截至 8 月,中國房價為 BIS 最新一季)。
儀表板之外還有兩個讀數值得注意。2026 年 11 月 17 日 10 年期美國公債殖利率為 5.10%,一年前是 4.13%;10 月美國 CPI 通膨為 4.1%。2000 年是升息刺破了泡沫;2026 年則是聯準會在降息,長期殖利率卻在走升。
接下來該盯什麼?
盯住那些曾把熱潮變成崩盤的訊號,大致按它們歷史上觸發的順序:
- 信用。 Baa 利差 1.53% 代表放款方很放心。一旦升到 2.5% 以上,就代表 AI 資料中心背後的融資越來越難展延。
- 自由現金流與資本支出。 Alphabet、亞馬遜和 Meta 花錢的速度快於賺現金的速度。Alphabet 會在第四季法說會上給出 2027 年資本支出展望;縮減,或者在營收跟不上的情況下大幅增加,都很說明問題。
- 被迫拋售。 股票黃金同跌已經亮黃燈。如果 20 天內分別跌到 −8% 和 −5%,儀表板就會把它標紅,就像 2008 年 10 月和 2020 年 3 月那樣。
- 恐慌與回檔。 VIX 超過 30、標普 500 距高點跌逾 20%,再加上另一盞恐慌燈,儀表板就會切換到「危機上半場」。
- 利率。 10 年期殖利率高於 5%,會拉高遠期 AI 獲利的折現率,這正是 2022 年重挫成長股的同一機制。
聯準會首次降息已經過去(2024 年 9 月),而歷史顯示它並不代表警報解除:2001 年首次降息後,標普 500 又跌了約 40%。
怎麼檢查自己的 AI 曝險?
先看集中度,再看訊號。2025 年底,一檔標普 500 指數基金約 41% 的部位在前十大成分股上(RBC 財富管理),所以「AI 泡沫」不只是持有輝達的人才需要關心的問題。PickSkill 的個股頁面呈現每檔持股的八個每日技術訊號,AI 分析師可以對照目前的危機階段解讀你的投資組合,危機週期頁面則呈現各類資產在網路泡沫破裂和另外十一次危機中的表現。
本文僅供研究與教育用途,不構成投資建議。
FAQ
AI 泡沫快要破了嗎? 沒有任何指標能說出確切時間,證據也有好有壞。2026 年 11 月 19 日,PickSkill 以規則為基礎的危機儀表板讀數為「無危機訊號」,VIX 為 22.2,信用利差為 1.53%。按席勒本益比(10 月為 40.1)估值偏高,按預估獲利(18.3)則較為溫和。
AI 熱潮和網路泡沫相比如何? 截至 2000 年 3 月的五年裡那斯達克上漲 529%,截至 2026 年 10 月高點的五年裡上漲 90%。標普 500 預估本益比在 2000 年 3 月為 24.4,2026 年 11 月為 18.3,因為獲利成長很快。如今前十大股票在指數中的占比更高。
網路泡沫破裂後股市發生了什麼? 那斯達克綜合指數從 2000 年 3 月 10 日到 2002 年 10 月 9 日下跌 78%,直到 2015 年 4 月才重新收在 2000 年高點之上。標普 500 下跌 49%。股市下跌期間,黃金、現金和美國房產表現較好,PickSkill 危機週期的網路泡沫頁面呈現了這一點。
AI 泡沫破裂有哪些預警訊號? 關注信用利差超過 2.5%、VIX 超過 30、股票和黃金一起跌、較高點下跌 20%,以及 AI 支出持續超過自由現金流。歷史上兩個以上恐慌訊號同時亮起,通常意味著進入危機上半場。
2026 年 AI 股票估值過高嗎? 取決於用哪個指標。標普 500 的 CAPE 為 40.1(2026 年 10 月),此前只有 1999–2000 年和 2026 年稍早更高;而預估本益比 18.3 低於 19.1 的 10 年平均(FactSet,2026 年 11 月 13 日)。個別 AI 股票之間差異很大。