網路泡沫 vs AI 熱潮:估值的今昔對比
2000 年那斯達克對比今天:預估與歷史本益比、席勒本益比、前十大集中度、獲利成長和資本支出,每個數字都註明日期和來源。
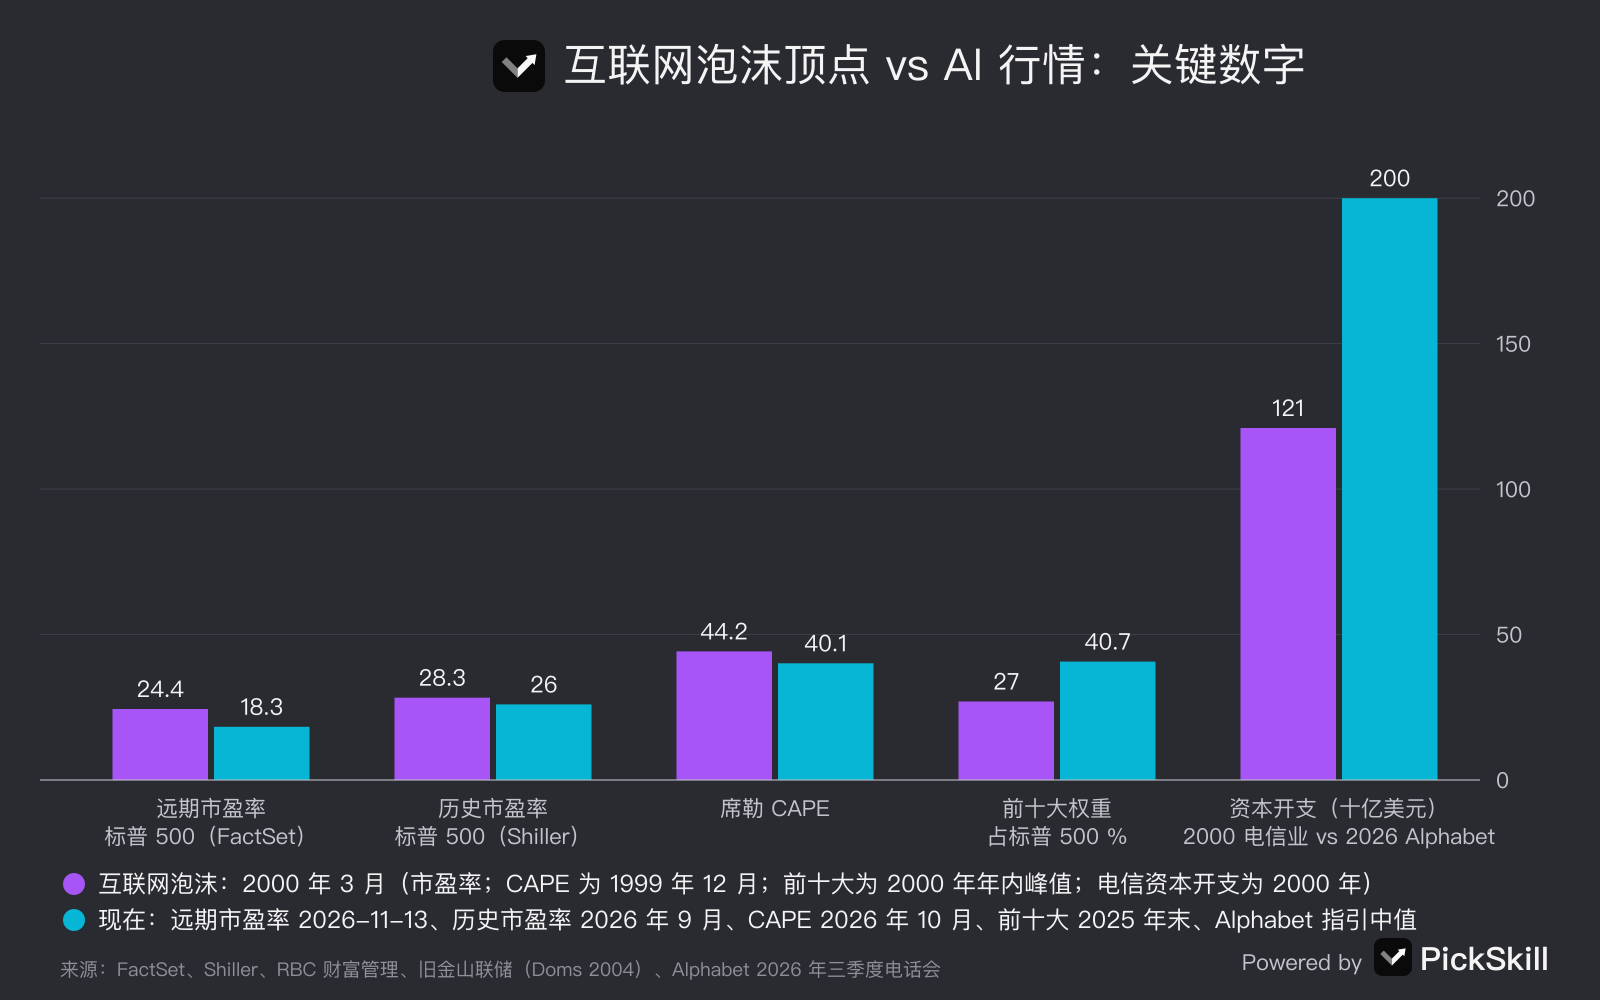
按大多數估值指標,AI 熱潮很貴,但仍低於網路泡沫的極端水準;在集中度和支出上,它已經走得更遠。網路泡沫是指 1990 年代末網路和電信股的暴漲,它在 2000 年 3 月 10 日見頂,隨後讓那斯達克綜合指數跌掉 78%。在那個高點,標普 500 的預估本益比為 24.4 倍;2026 年 11 月 13 日為 18.3 倍(FactSet)。2026 年 10 月席勒本益比(CAPE)為 40.1,而 1999 年 12 月的紀錄是 44.2。
今天有兩件事更極端:2025 年底,前十大股票占標普 500 的 40.7%,而 2000 年高點時約為 27%;光是一家公司 Alphabet,2026 年計畫的資本支出就超過 2000 年整個美國電信服務業的支出。下文每個數字都註明日期並連結到來源。
要點
- 預估本益比:現在較低。 標普 500 在 2000 年 3 月 24 日為 24.4,2026 年 11 月 13 日為 18.3,因為分析師預估 2026 年獲利成長 33.3%(FactSet)。
- CAPE:逼近紀錄。 1999 年 12 月為 44.2,2026 年 10 月為 40.1(根據 Robert Shiller 的資料)。
- 集中度:現在更高。 前十大權重 2000 年約 27%,2025 年底為 40.7%(RBC 財富管理)。
- 獲利成長:兩個時期都很強。 2000 年 3 月標普 500 近四季獲利年增 32.8%;2026 年第三季獲利成長 31.9%,資訊科技類股成長 69.4%。
- 資本支出:現在更大。 2000 年電信業者支出 1,210 億美元;光是 Alphabet 一家對 2026 年的財測就是 1,950–2,050 億美元。
網路泡沫和 AI 熱潮的估值怎麼比?
簡單說:相對預估獲利,今天的價格較低;相對過去的獲利,幾乎一樣緊繃。預估本益比是股價除以未來十二個月的預估獲利,根據 FactSet,標普 500 的這項指標在 2000 年 3 月 24 日見頂於 24.4;它 2026 年 11 月 13 日的 Earnings Insight 給出的數字是 18.3,低於 19.1 的 10 年平均。以已公布獲利為基礎的指標則更接近:Robert Shiller 的資料顯示,歷史本益比 2000 年 3 月為 28.3,2026 年 9 月為 26.0。如果你剛接觸這些比率,我們的本益比指南說明了預估和歷史兩種口徑。
| 指標 | 網路泡沫高點 | AI 熱潮最新值 | 來源 |
|---|---|---|---|
| 標普 500 預估 12 個月本益比 | 24.4(2000 年 3 月 24 日) | 18.3(2026 年 11 月 13 日) | FactSet |
| 標普 500 歷史本益比(已公布獲利) | 28.3(2000 年 3 月) | 26.0(2026 年 9 月) | Shiller |
| 標普 500 席勒本益比(CAPE) | 44.2(1999 年 12 月),43.2(2000 年 3 月) | 40.1(2026 年 10 月) | Shiller |
| 那斯達克 100 歷史 / 預估本益比 | 未找到可比資料序列 | 32.8 / 21.2(2026 年 10 月 31 日) | Siblis Research |
| 前十大股票占標普 500 比重 | 約 27%(2000 年盤中高點) | 40.7%(2025 年 12 月 31 日) | RBC 財富管理、FactSet |
| 標普 500 近四季獲利成長 | +32.8%(2000 年 3 月,年增) | +25.6%(2026 年 9 月,年增) | Shiller |
| 10 年期美國公債殖利率 | 6.26%(2000 年 3 月平均) | 5.10%(2026 年 11 月 17 日) | Shiller;FRED(經 PickSkill) |
| 最大的資本支出浪潮 | 電信服務業 1,210 億美元(2000 年) | Alphabet 財測 1,950–2,050 億美元(2026 年) | 舊金山聯邦準備銀行;Alphabet |
股市比 2000 年更集中嗎?
是的,而且差距很大。根據 RBC 財富管理以截至 2025 年 12 月 31 日的 FactSet 資料計算,標普 500 前十大公司占指數市值的 40.7%,創下紀錄;2000 年盤中高點時約為 27%,2000 年底約為 23%。同一份報告估計,這十家公司將貢獻指數 2025 年約 32% 的獲利,也就是說它們的權重比獲利占比大約高出三分之一。這個差距比 2000 年小,當時許多最大的股票是按尚未轉化為獲利的營收定價的,但絕對集中度更高。實際意義是:一檔標普 500 指數基金如今等於重押少數幾家 AI 相關公司。
席勒本益比是好的泡沫訊號嗎?
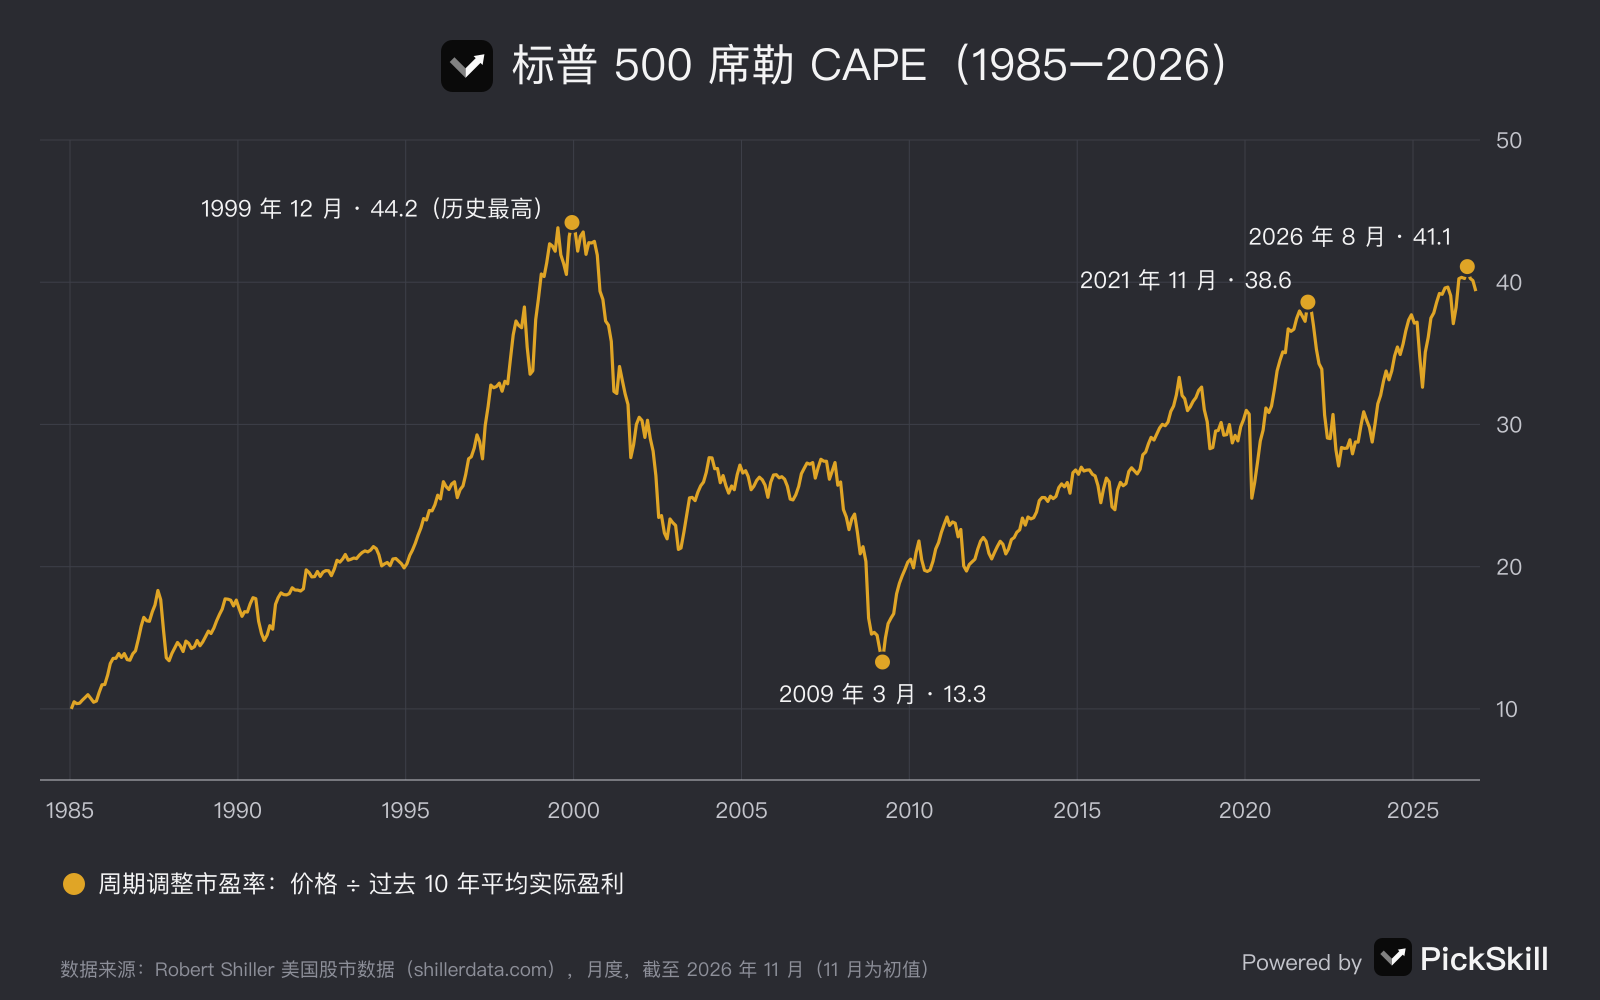
它是衡量「貴不貴」的好訊號,卻是糟糕的進出場時機工具。CAPE 用股價除以過去十年經通膨調整的平均獲利,藉此抹平景氣繁榮和衰退。在 Shiller 的月資料中,它在 1999 年 1 月首次突破 40,一直維持到 2000 年 9 月:依訊號賣出的投資人早了 14 個月,但隨後躲過了標普 500 49% 的跌幅。2026 年 5 月到 10 月,CAPE 每個月都在 40 以上,8 月達到 41.1 的高峰。有一點和 2021 年方向相反:2026 年 11 月 17 日 10 年期美國公債殖利率為 5.10%,而 2021 年 11 月是 1.56%,所以債券對昂貴股票的競爭力強得多。
AI 龍頭的獲利比網路龍頭更強嗎?
今天的龍頭賺得更多,但 2000 年見頂之前獲利同樣強勁。FactSet 2026 年 11 月 13 日的報告顯示,2026 年第三季標普 500 獲利成長 31.9%,資訊科技類股成長 69.4%,其中半導體成長 133%;分析師預估 2026 年成長 33.3%,2027 年成長 16.2%。然而 Shiller 的資料顯示,2000 年 3 月標普 500 近四季獲利同樣年增 32.8%。當時的問題在於後來:隨著電信建設停擺,標普 500 已公布獲利從 2000 年 9 月的每股 53.70 美元降到 2001 年 12 月的 24.69 美元,跌了 54%。思科就是前車之鑑。根據思科自己的歷史網站,它在 2000 年 3 月 27 日以約 5,690 億美元成為全球市值最高的公司,隨後下跌超過 85%;Business Insider 在 2025 年 11 月報導,25 年後它仍低於 2000 年的收盤高點。好公司買在泡沫價,也可能在很長時間裡都是一筆糟糕的投資。
AI 支出比網路時代的電信建設更大嗎?
以美元計,是的。在 2004 年一項舊金山聯邦準備銀行研究中,Mark Doms 發現美國上市電信服務公司的資本支出從 1995 年的 470 億美元升到 2000 年 1,210 億美元的高峰,隨後到 2002 年跌掉一半以上至 490 億美元。2000 年美國 IT 設備投資總額達到 4,016 億美元。如今,光是 Alphabet 一家在 2026 年第三季的資本支出就有 514 億美元,並維持 2026 年 1,950–2,050 億美元的財測,還在 2026 年第三季法說會上告訴投資人 2027 年將大幅增加。這些基礎建設支出中約 65% 用於伺服器和網路設備,使用年限約六年。這些都是名目數字,經濟規模也更大了,所以這種比較在一定程度上放大了今天的規模,但方向很清楚。
與 2000 年的差別在於誰來買單。電信建設潮以世界通訊(WorldCom)、環球電訊(Global Crossing)和許多小型業者破產收場。Alphabet 用 423 億美元的營運現金流支應了 2026 年第三季約五分之四的資本支出,但自由現金流仍為 −91 億美元,長期負債為 1,251 億美元。
這種比較對投資人意味著什麼?
估值比較告訴你價格裡有多少樂觀情緒,而不是這些情緒何時退去。網路泡沫週期有四條教訓特別突出:
- 貴可以一直貴下去。 2000 年高點前後,CAPE 在 40 以上停留了 21 個月。
- 獲利成長本身不是保護。 2000 年 3 月標普 500 獲利年增率超過 30%。
- 集中度是雙面刃。 2000–02 年龍頭股下跌時,那斯達克跌了 78%,標普 500 跌了 49%。
- 盯住融資。 資本支出超過現金流並轉向舉債,正是 2000 年從繁榮到崩盤的那條鏈結。
想看網路泡沫見頂後股票、黃金、現金和房產的表現,可以打開 PickSkill 危機週期頁面上的網路泡沫破裂。我們的姊妹篇用即時危機訊號儀表板探討 AI 泡沫是否快破了;你還可以查看那斯達克 100 成分股的每日訊號,或者問 PickSkill 的 AI 分析師你自己的持股有多集中。
本文僅供研究與教育用途,不構成投資建議。
FAQ
AI 像網路泡沫嗎? 某些方面像。兩者都是伴隨大規模支出和高度集中市場的科技熱潮。2026 年 10 月標普 500 席勒本益比為 40.1,接近 1999 年 12 月 44.2 的紀錄。但預估本益比較低,2026 年 11 月為 18.3,2000 年 3 月為 24.4,因為今天的龍頭賺得多得多。
2000 年那斯達克的本益比是多少? 我們沒有找到可查證、可比較的 2000 年那斯達克 100 本益比資料序列,所以改用標普 500。它的預估本益比在 2000 年 3 月 24 日見頂於 24.4(FactSet),當月以已公布獲利計算的歷史本益比為 28.3(Shiller)。2026 年 10 月 31 日,那斯達克 100 的預估本益比為 21.2 倍。
現在股市比 2000 年更集中嗎? 是的。根據 RBC 財富管理以 FactSet 資料計算,2025 年底前十大股票占標普 500 的 40.7%,創下紀錄,而 2000 年高點時約為 27%。這十家公司預估貢獻指數 2025 年約 32% 的獲利。
席勒本益比多高算高? 它的長期平均約為 17。高於 30 的讀數很少見:1929 年、1997–2002 年、2017–2022 年的大部分時間,以及 2023 年 11 月以來的每個月。紀錄是 1999 年 12 月的 44.2。席勒本益比偏高之後,平均而言未來十年報酬較低,但用它來判斷頭部並不可靠。