KGV vs. EV/EBITDA: Was ist besser? Mit Rechenbeispiel
KGV vs. EV/EBITDA: Formeln, was jede Kennzahl ausblendet, wann sie täuscht – und beide Multiples für Microsoft und Oracle aus den aktuellen 10-Ks berechnet.
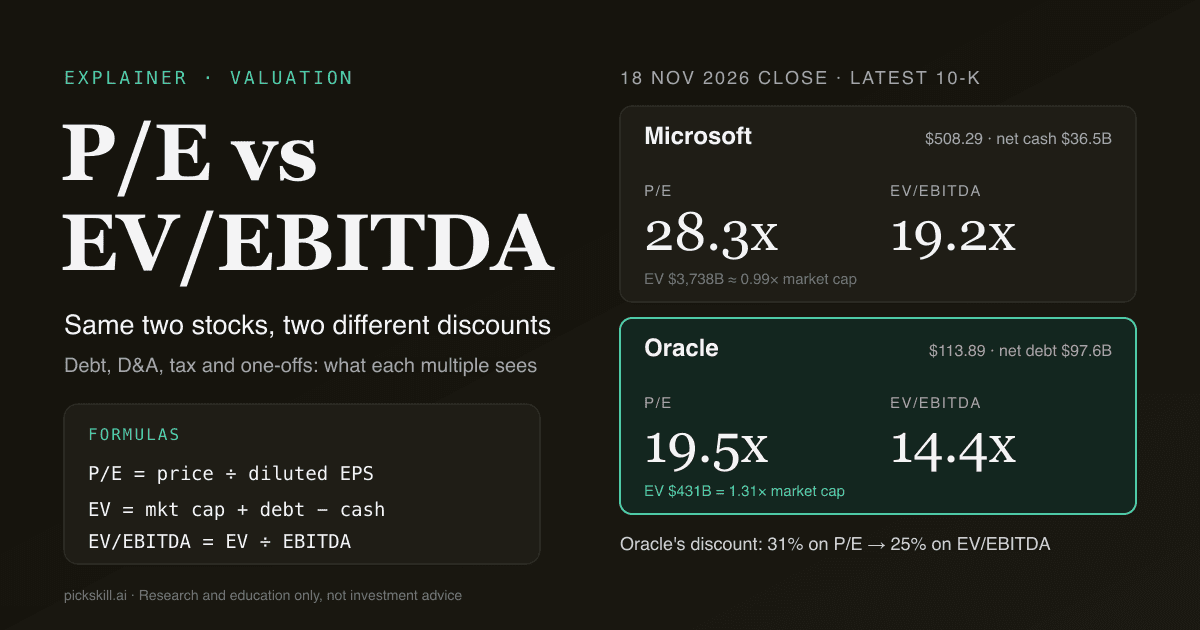
Keine der beiden Kennzahlen ist grundsätzlich besser: Das KGV (Kurs-Gewinn-Verhältnis, P/E) setzt den Preis des Eigenkapitals ins Verhältnis zum Nettogewinn, EV/EBITDA dagegen den Preis des gesamten Unternehmens einschließlich Schulden ins Verhältnis zum operativen Ergebnis vor Abschreibungen. Deshalb ist EV/EBITDA fairer, wenn Unternehmen unterschiedlich verschuldet sind, während das KGV direkter zeigt, was ein Aktionär pro Dollar Gewinn zahlt. EV/EBITDA ist der Unternehmenswert (Marktkapitalisierung plus Nettofinanzverschuldung) geteilt durch das Ergebnis vor Zinsen, Steuern und Abschreibungen. Zum Schlusskurs vom 18. November 2026 notierte Oracle beim 19,5-Fachen seines verwässerten Gewinns je Aktie für das Geschäftsjahr 2026, Microsoft beim 28,3-Fachen – ein Abschlag von 31 %. Beim EV/EBITDA schrumpfte der Abstand auf 25 % (14,4 gegenüber 19,2), denn Oracles Nettoverschuldung von 97,6 Mrd. $ laut dem am 22. Juni 2026 bei der SEC eingereichten 10-K hebt den Unternehmenswert auf das 1,31-Fache der Marktkapitalisierung.
Genau diese Lücke zwischen den beiden Antworten ist der Grund, beide Kennzahlen zu nutzen. Jede verbirgt etwas, das die andere zeigt – das Rechenbeispiel unten macht es sichtbar.
Das Wichtigste in Kürze
- Unterschiedlicher Zähler: Das KGV nutzt den Aktienkurs (nur Eigenkapital); EV/EBITDA den Unternehmenswert, der Schulden und Vorzugsaktien addiert und Barmittel abzieht.
- Unterschiedlicher Nenner: Das KGV nutzt den Nettogewinn nach Zinsen, Steuern und Abschreibungen; EBITDA hört vor allen dreien auf.
- Schulden sind der große Unterschied: Am 18.11.2026 hatte Microsoft 36,5 Mrd. $ mehr Liquidität als Schulden, Oracle 97,6 Mrd. $ mehr Schulden als Liquidität. Oracles KGV-Abschlag übertrieb daher, wie günstig das Geschäft war.
- EBITDA schönt investitionsintensive Firmen: Oracle investierte im Geschäftsjahr 2026 55,7 Mrd. $ (Capex), 186 % seines EBITDA von 29,9 Mrd. $; der freie Cashflow lag bei −23,7 Mrd. $.
- Das KGV wird durch Einmaleffekte und Steuern verzerrt: Microsofts KGV enthält 6,5 Mrd. $ Gewinne aus OpenAI-Beteiligungen; Oracles spiegelt eine effektive Steuerquote von 12,6 %.
- Banken und Versicherer: EV/EBITDA weglassen, stattdessen KGV und KBV nutzen.
Was ist der Unterschied zwischen KGV und EV/EBITDA?
Der Unterschied liegt darin, wen das Multiple bepreist und welchen Gewinn es verwendet. Das KGV teilt den Aktienkurs durch den Gewinn je Aktie und misst so, was Aktionäre für jeden Dollar Nettogewinn zahlen – den Gewinn, der nach Zinsen, Steuern und Abschreibungen übrig bleibt. EV/EBITDA teilt den Unternehmenswert, also den Preis für das ganze Unternehmen inklusive Schulden, durch das EBITDA, das operative Ergebnis vor Abschreibungen. Weil Zähler und Nenner sowohl Fremd- als auch Eigenkapitalgeber abdecken, ist EV/EBITDA „kapitalstrukturneutral“: Zwei identische Geschäfte mit unterschiedlich viel Schulden sollten ein ähnliches EV/EBITDA, aber ein sehr unterschiedliches KGV zeigen. Deshalb setzen Investmentbanker und Private-Equity-Käufer auf EV/EBITDA, während die meisten Screener für Privatanleger mit dem KGV beginnen.
| KGV (P/E) | EV/EBITDA | |
|---|---|---|
| Formel | Kurs ÷ verwässertes EPS (oder Marktkap. ÷ Nettogewinn) | (Marktkap. + Schulden + Vorzugsaktien + Minderheiten − Barmittel) ÷ EBITDA |
| Wen es bepreist | Nur Aktionäre | Aktionäre und Gläubiger (das ganze Unternehmen) |
| Gewinngröße | Nettogewinn nach Zinsen, Steuern, Abschreibungen | Operatives Ergebnis vor Abschreibungen, Zinsen und Steuern |
| Einfluss der Verschuldung | Ja, stark | Weitgehend neutral |
| Einfluss des Steuersatzes | Ja | Nein |
| Einfluss von Abschreibungen und Capex | Ja (über Abschreibungen) | Nein, ignoriert beides |
| Einmaleffekte unterhalb des operativen Ergebnisses | Ja | Nein |
| Für Banken und Versicherer | Ja | Nein |
| Für Verlustunternehmen | Nein (negatives KGV) | Manchmal, wenn EBITDA positiv ist |
| Typische Nutzung | Aktienscreens, reife profitable Firmen | Peer-Vergleiche, M&A, verschuldete und kapitalintensive Firmen |
Wie berechnet man KGV und EV/EBITDA?
Das KGV ist der Aktienkurs geteilt durch den verwässerten Gewinn je Aktie der letzten vier Quartale oder des letzten Geschäftsjahres – gleichbedeutend mit Marktkapitalisierung geteilt durch Nettogewinn. EV/EBITDA braucht zwei Schritte. Erstens der Unternehmenswert: Marktkapitalisierung plus Finanzschulden, plus Vorzugsaktien und Minderheitsanteile, minus Barmittel und kurzfristige Anlagen. Zweitens das EBITDA: operatives Ergebnis plus Abschreibungen auf Sachanlagen plus Amortisation immaterieller Vermögenswerte, jeweils aus Gewinn- und Verlustrechnung und Kapitalflussrechnung.
Kleine Entscheidungen verändern das Ergebnis. Datenanbieter behandeln Leasingverbindlichkeiten unterschiedlich, bereinigen EBITDA mal um aktienbasierte Vergütung oder Restrukturierung und mal nicht, und nutzen TTM- oder Geschäftsjahreswerte. Deshalb zeigen zwei Websites am selben Tag für dieselbe Aktie oft unterschiedliche EV/EBITDA-Werte. Vor jedem Vergleich die Definition prüfen.
Rechenbeispiel: Microsoft vs. Oracle
Microsoft und Oracle sind beide große Software- und Cloud-Konzerne, deren Geschäftsjahre nur einen Monat auseinander enden – ihre Bilanzen zeigen aber in entgegengesetzte Richtungen. Beide Multiples basieren auf dem jeweils jüngsten Jahresbericht bei SEC EDGAR, dem Microsoft-10-K für das am 30. Juni 2026 endende Geschäftsjahr (eingereicht am 29.07.2026) und dem Oracle-10-K für das am 31. Mai 2026 endende Geschäftsjahr (eingereicht am 22.06.2026). Die Aktienzahl stammt vom Deckblatt des jeweiligen 10-K, die Kurse vom Schluss am 18.11.2026 (508,29 $ für MSFT, 113,89 $ für ORCL). Beträge in Mrd. $.
| Schritt | Microsoft (GJ bis 30.06.2026) | Oracle (GJ bis 31.05.2026) |
|---|---|---|
| Ausstehende Aktien | 7.425,5 Mio. | 2.880,5 Mio. |
| Marktkapitalisierung am 18.11.2026 | 3.774,3 | 328,1 |
| + Finanzschulden | 40,3 | 129,5 |
| + Vorzugsaktien und Minderheiten | 0 | 5,5 |
| − Barmittel und kurzfristige Anlagen | 76,8 | 31,9 |
| = Unternehmenswert (EV) | 3.737,8 | 431,2 |
| Operatives Ergebnis | 155,2 | 20,6 |
| + Abschreibungen + Amortisation | 34,3 + 4,7 | 7,6 + 1,7 |
| = EBITDA | 194,2 | 29,9 |
| Verwässertes EPS (GAAP, $) | 17,95 | 5,83 |
| KGV | 28,3 | 19,5 |
| EV/EBITDA | 19,2 | 14,4 |
| EV/EBIT (zum Vergleich) | 24,1 | 20,9 |
| Nettoverschuldung ÷ EBITDA | −0,19 (Nettoliquidität) | 3,27 |
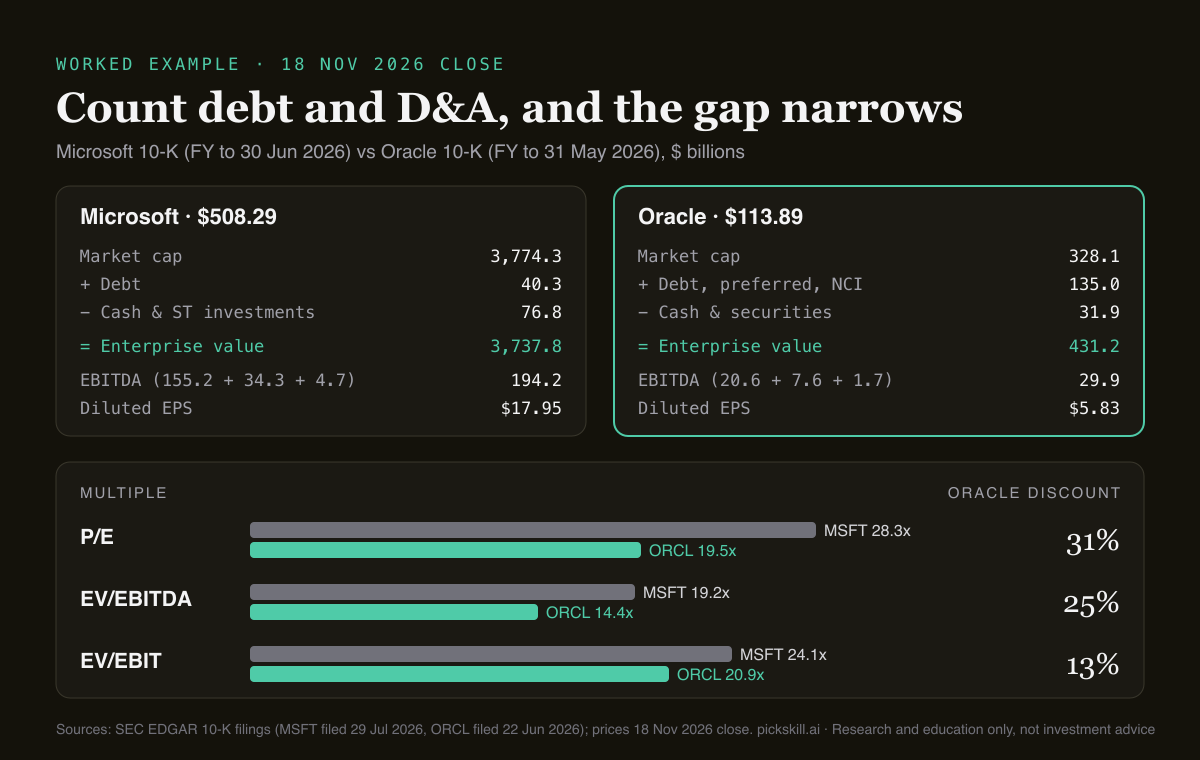
Liest man die drei Multiples der Reihe nach, wird Oracles Abschlag jedes Mal kleiner. Beim KGV ist Oracle 31 % günstiger. Beim EV/EBITDA kommen 97,6 Mrd. $ Nettoverschuldung und 4,95 Mrd. $ Pflichtwandel-Vorzugsaktien zum Preis hinzu, der Abschlag fällt auf 25 %. Beim EV/EBIT, das die Abschreibungen wieder abzieht, bleiben nur 13 %, denn Oracles Abschreibungen haben sich binnen eines Jahres von 3,9 auf 7,6 Mrd. $ fast verdoppelt, während die Investitionen von 21,2 auf 55,7 Mrd. $ sprangen. Keine dieser Zahlen sagt, dass eine der Aktien billig oder teuer ist; sie zeigen nur, wie viel des Abstands auf Verschuldung und Anlageintensität statt auf das operative Geschäft zurückgeht.
Was blendet jede Kennzahl aus?
Das KGV blendet die Bilanz aus. Ein stark verschuldetes Unternehmen kann ein niedriges KGV zeigen, weil die Schulden nicht im Kurs stehen – obwohl Aktionäre hinter den Gläubigern stehen. EV/EBITDA blendet vier reale Kosten aus: Zinsen, Steuern, Abschreibungen und Amortisation. Abschreibungen sind das buchhalterische Echo der Investitionen; ein Geschäft, das ständig Geld in Server, Glasfaser oder Fabriken stecken muss, sieht beim EBITDA besser aus, als sein Cashflow es rechtfertigt.
Steuern wiegen schwerer als gedacht. Oracles Steueraufwand von 2,47 Mrd. $ auf 19,55 Mrd. $ Vorsteuergewinn entspricht einer effektiven Quote von 12,6 %; bei Microsoft sind es 19,4 % (32,19 Mrd. $ auf 165,93 Mrd. $). Eine niedrigere Steuerquote erhöht den Nettogewinn und senkt das KGV, ohne das EBITDA zu ändern. Ein Teil von Oracles KGV-Abschlag spiegelt also die Steuerposition, die sich laut Oracles eigenen Risikofaktoren durch Gesetzesänderungen oder Betriebsprüfungen ändern kann.
Wann führt das KGV in die Irre?
Das KGV täuscht vor allem in vier Situationen; Microsoft und Oracle illustrieren jeweils eine davon.
- Hohe Verschuldung. Das KGV eines verschuldeten Unternehmens unterschätzt den Preis für das ganze Geschäft, wie Oracles 31 % gegenüber 25 % zeigen.
- Einmalgewinne unterhalb des operativen Ergebnisses. Microsofts Nettogewinn im Geschäftsjahr 2026 enthält 6,53 Mrd. $ Nettogewinne aus OpenAI-Beteiligungen (4,96 Mrd. $ nach Steuern). Mit dem bereinigten Non-GAAP-EPS des Unternehmens von 17,28 $ liegt das KGV bei 29,4 statt 28,3. EV/EBITDA, das auf dem operativen Ergebnis aufbaut, bleibt unberührt.
- Schuldenfinanzierte Aktienrückkäufe. Wer Kredite aufnimmt, um Aktien einzuziehen, erhöht das EPS und senkt womöglich das KGV, obwohl sich am Geschäft nichts geändert hat; der EV bewegt sich kaum, weil neue Schulden das eingezogene Eigenkapital ersetzen.
- Ungewöhnliche Steuerquoten. Ein einmaliger Steuervorteil oder eine niedrige Quote senkt das KGV ohne operative Veränderung.
Wann führt EV/EBITDA in die Irre?
EV/EBITDA täuscht, wenn Abschreibungen echte, wiederkehrende Cash-Kosten sind – Oracles letztes Geschäftsjahr ist ein deutliches Beispiel. Die Investitionen lagen bei 55,7 Mrd. $ gegenüber 29,9 Mrd. $ EBITDA und 32,0 Mrd. $ operativem Cashflow; der freie Cashflow betrug −23,7 Mrd. $. Microsoft investierte 115,9 Mrd. $, erwirtschaftete aber 182,9 Mrd. $ operativ und behielt 67,0 Mrd. $ freien Cashflow. Ein EBITDA-Multiple behandelt beide, als hätte es diese Ausgaben nie gegeben.
Für Banken, Versicherer und andere Kreditgeber taugt es ebenfalls nicht, weil Schulden dort Rohstoff und nicht Finanzierung sind; der „Unternehmenswert“ hat keine saubere Bedeutung. Dort KGV und KBV nutzen. Leasing ist die dritte Falle: Wir haben Leasingverbindlichkeiten ausgelassen (laut 10-K 88,5 Mrd. $ bei Microsoft, 37,9 Mrd. $ bei Oracle); Anbieter, die sie einrechnen, kommen auf höhere Multiples. Schließlich ignoriert EBITDA aktienbasierte Vergütung, einen realen Aufwand (12,4 Mrd. $ bei Microsoft, 4,8 Mrd. $ bei Oracle im Geschäftsjahr 2026).
KGV oder EV/EBITDA – welche Kennzahl sollte man nutzen?
Beide – und die Lücke zwischen ihnen zeigt, wo man genauer hinsehen muss. Eine praktische Reihenfolge:
- Mit dem KGV beginnen, um ein profitables, gering verschuldetes Unternehmen schnell einzuordnen; es ist die meistzitierte Kennzahl und enthält Steuern und Zinsen.
- Zu EV/EBITDA wechseln, wenn die Verschuldung abweicht, oder wenn Unternehmen aus unterschiedlichen Steuersystemen verglichen werden.
- EV/EBIT oder freien Cashflow ergänzen, wenn Capex hoch ist (Cloud, Telekom, Versorger, Halbleiter, Airlines), damit Abschreibungen und echte Ausgaben zählen.
- Für Banken und Versicherer KGV und KBV verwenden, nie EV/EBITDA.
- Einmaleffekte herausrechnen, bevor man dem KGV traut – am besten mit der Non-GAAP-Überleitung im 10-K des Unternehmens.
- Mit dem inneren Wert abgleichen. Multiples sind relativ; ein DCF fragt, was die Cashflows für sich wert sind. Wie beide Ansätze zusammenpassen, zeigt DCF vs. Vergleichsunternehmen-Analyse.
Wer die Tabelle nicht selbst bauen will, kann PickSkills KI-Analysten fragen: „Vergleiche KGV und EV/EBITDA von MSFT und ORCL und erkläre den Unterschied.“ Er zieht die aktuellen Finanzdaten heran und legt den Rechenweg offen, sodass sich jede Zahl mit den oben verlinkten Berichten abgleichen lässt.
Dieser Artikel dient ausschließlich Recherche- und Bildungszwecken und ist keine Anlageberatung. Alle Daten mit Stand Schlusskurs 18.11.2026 und den zitierten 10-K-Berichten.
FAQ
Ist ein niedriges EV/EBITDA aussagekräftiger als ein niedriges KGV? Keine der beiden Kennzahlen reicht allein. Ein niedriges EV/EBITDA bedeutet, dass man für das ganze Unternehmen samt Schulden weniger pro Dollar operativem Gewinn zahlt – der fairere Vergleich bei unterschiedlicher Verschuldung. Ein niedriges KGV bedeutet einen geringeren Preis je Dollar Nettogewinn; das zählt für Aktionäre, kann aber durch Schulden, niedrige Steuern oder Einmalgewinne geschönt sein.
Warum ist EV/EBITDA meist niedriger als das KGV? EBITDA ist größer als der Nettogewinn, weil es vor Zinsen, Steuern und Abschreibungen gemessen wird; der Nenner ist also größer. Bei wenig verschuldeten Unternehmen liegen Unternehmenswert und Marktkapitalisierung nah beieinander, daher fällt EV/EBITDA niedriger aus. Zum Schluss am 18.11.2026 lag Microsoft bei 19,2 (EV/EBITDA) gegenüber 28,3 (KGV).
Was ist ein gutes EV/EBITDA? Einen allgemeingültigen Wert gibt es nicht; er hängt von Wachstum, Margen, Kapitalintensität und Zinsniveau ab. Vergleichen Sie ein Unternehmen mit seiner eigenen Historie und mit engen Wettbewerbern bei gleicher Definition. Ein Multiple deutlich unter dem der Peers kann auf Unterbewertung hindeuten – oder auf höhere Schulden, schwere Investitionen oder schwächeres Wachstum.
Warum nutzt man EV/EBITDA nicht für Banken? Bei Banken sind Einlagen und Kredite der Rohstoff des Geschäfts und nicht bloß Finanzierung; Unternehmenswert und EBITDA haben daher keine saubere Bedeutung. Zinsen sind zugleich Haupterlös und Hauptkosten. Analysten bewerten Banken stattdessen mit KGV, KBV und Eigenkapitalrendite.
Was ist der Unterschied zwischen KGV und EV/EBIT? EV/EBIT nutzt wie EV/EBITDA den Unternehmenswert, zieht aber Abschreibungen und Amortisation vom Gewinn ab und bestraft so kapitalintensive Unternehmen, die EBITDA schönt. Zinsen und Steuern ignoriert es weiterhin. Im Beispiel lag Oracle beim 20,9-fachen EV/EBIT und Microsoft beim 24,1-fachen – 13 % Abstand gegenüber 31 % beim KGV.