PER vs EV/EBITDA: ¿cuál es mejor? Ejemplo práctico
PER vs EV/EBITDA: fórmulas, qué ignora cada uno, cuándo engañan y ambos múltiplos calculados para Microsoft y Oracle con sus últimos informes 10-K.
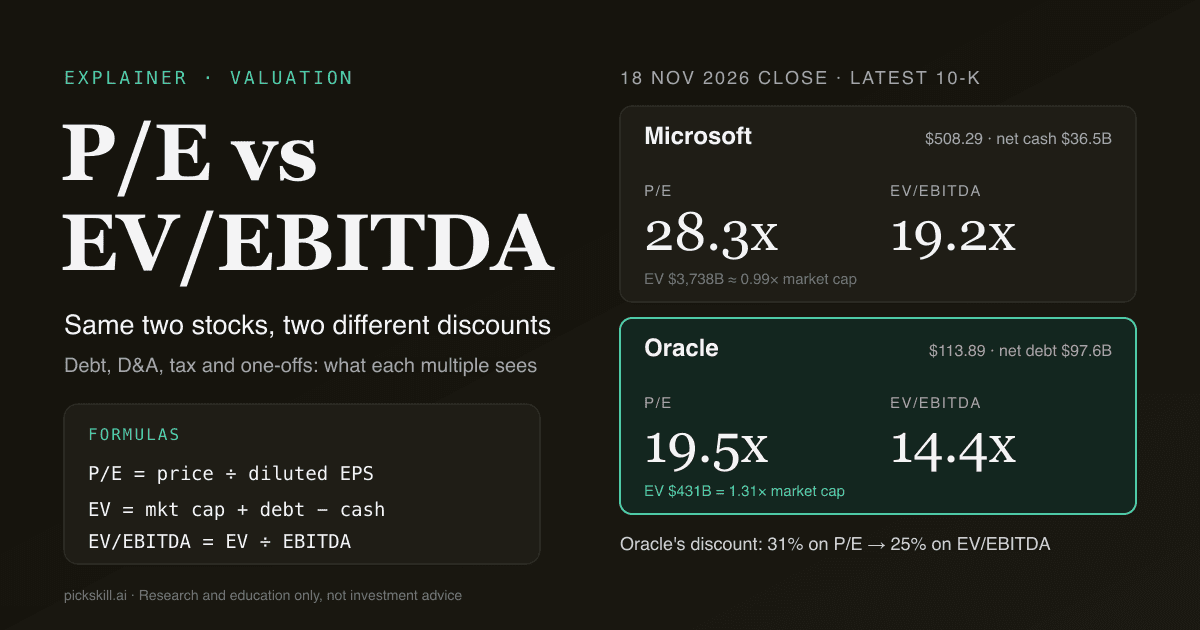
Ninguno es mejor en general: el PER (relación precio-beneficio, P/E) valora el capital de los accionistas frente al beneficio neto, mientras que EV/EBITDA valora la empresa entera, deuda incluida, frente al beneficio operativo antes de amortizaciones; por eso EV/EBITDA es la herramienta más justa para comparar empresas con distinto endeudamiento y el PER mide de forma más directa lo que paga un accionista por cada dólar de beneficio. EV/EBITDA es el valor de empresa (capitalización más deuda neta) dividido entre el beneficio antes de intereses, impuestos, depreciaciones y amortizaciones. Al cierre del 18 de noviembre de 2026, Oracle cotizaba a 19,5 veces su BPA diluido del ejercicio 2026 frente a 28,3 veces de Microsoft, un descuento del 31 %; pero en EV/EBITDA la distancia se reducía al 25 % (14,4 frente a 19,2), porque la deuda neta de Oracle, de 97.600 millones de dólares según su 10-K presentado ante la SEC el 22 de junio de 2026, eleva su valor de empresa a 1,31 veces su capitalización.
Esa diferencia entre ambas respuestas es justo la razón para usar los dos. Cada múltiplo oculta algo que el otro muestra, y el ejemplo de abajo lo desglosa paso a paso.
Claves
- Numeradores distintos: el PER usa el precio de la acción (solo capital); EV/EBITDA usa el valor de empresa, que suma deuda y acciones preferentes y resta la caja.
- Denominadores distintos: el PER usa el beneficio neto tras intereses, impuestos y amortizaciones; el EBITDA se detiene antes de los tres.
- La deuda es la gran divisoria: el 18 de noviembre de 2026 Microsoft tenía 36.500 millones más de caja que de deuda y Oracle 97.600 millones más de deuda que de caja, así que el descuento de Oracle en PER exageraba lo barato que era el negocio.
- El EBITDA favorece a las empresas intensivas en capex: Oracle invirtió 55.700 millones en el ejercicio 2026, el 186 % de su EBITDA de 29.900 millones, y su flujo de caja libre fue de −23.700 millones.
- El PER se distorsiona con extraordinarios e impuestos: el PER de Microsoft incluye 6.500 millones de ganancias por su inversión en OpenAI; el de Oracle refleja un tipo efectivo del 12,6 %.
- Bancos y aseguradoras: olvida EV/EBITDA; usa PER y precio/valor contable.
¿Qué diferencia hay entre el PER y EV/EBITDA?
La diferencia está en a quién valora el múltiplo y qué beneficio usa. El PER divide el precio de la acción entre el beneficio por acción, de modo que mide lo que pagan los accionistas por cada dólar de beneficio neto, lo que queda tras intereses, impuestos, depreciaciones y amortizaciones. EV/EBITDA divide el valor de empresa, el precio de comprar la compañía entera con su deuda, entre el EBITDA, el beneficio operativo antes de amortizaciones. Como numerador y denominador cubren tanto a prestamistas como a accionistas, EV/EBITDA es «neutral a la estructura de capital»: dos negocios idénticos con distinta deuda deberían mostrar un EV/EBITDA parecido pero un PER muy distinto. Por eso la banca de inversión y el capital riesgo se apoyan en EV/EBITDA, mientras que la mayoría de los filtros para inversores particulares empiezan por el PER.
| PER (P/E) | EV/EBITDA | |
|---|---|---|
| Fórmula | Precio ÷ BPA diluido (o capitalización ÷ beneficio neto) | (Capitalización + deuda + preferentes + minoritarios − caja) ÷ EBITDA |
| A quién valora | Solo a los accionistas | A accionistas y prestamistas (todo el negocio) |
| Medida de beneficio | Beneficio neto, tras intereses, impuestos y amortizaciones | Beneficio operativo antes de amortizaciones, intereses e impuestos |
| Le afecta la deuda | Sí, mucho | Prácticamente neutral |
| Le afecta el tipo impositivo | Sí | No |
| Le afectan amortizaciones y capex | Sí (vía depreciación) | No, ignora ambos |
| Le afectan extraordinarios bajo el resultado operativo | Sí | No |
| Sirve para bancos y aseguradoras | Sí | No |
| Sirve para empresas con pérdidas | No (PER negativo) | A veces, si el EBITDA es positivo |
| Uso típico | Filtros de acciones, empresas maduras y rentables | Comparables, fusiones, empresas endeudadas e intensivas en capital |
¿Cómo se calculan el PER y EV/EBITDA?
El PER es el precio por acción dividido entre el BPA diluido de los últimos cuatro trimestres o del último ejercicio; equivale a la capitalización bursátil dividida entre el beneficio neto. EV/EBITDA requiere dos pasos. Primero, el valor de empresa: capitalización, más la deuda financiera total, más acciones preferentes y participaciones minoritarias, menos caja e inversiones a corto plazo. Segundo, el EBITDA: resultado operativo más depreciación más amortización de intangibles, todo ello de la cuenta de resultados y del estado de flujos de efectivo.
Pequeñas decisiones cambian el resultado. Los proveedores de datos difieren en si los arrendamientos cuentan como deuda, si ajustan el EBITDA por remuneración en acciones o reestructuraciones y si usan datos de los últimos doce meses o del ejercicio fiscal. Por eso dos webs pueden dar EV/EBITDA distintos para la misma acción el mismo día. Comprueba siempre la definición antes de comparar.
Ejemplo práctico: Microsoft vs Oracle
Microsoft y Oracle son dos grandes compañías de software y nube cuyos ejercicios terminan con un mes de diferencia, pero sus balances apuntan en direcciones opuestas. Ambos múltiplos usan cifras del último informe anual de cada una en SEC EDGAR: el 10-K de Microsoft del ejercicio cerrado el 30 de junio de 2026 (presentado el 29 de julio de 2026) y el 10-K de Oracle del ejercicio cerrado el 31 de mayo de 2026 (presentado el 22 de junio de 2026), con el número de acciones de la portada de cada 10-K y precios al cierre del 18 de noviembre de 2026 (508,29 $ para MSFT y 113,89 $ para ORCL). Cifras en miles de millones de dólares.
| Paso | Microsoft (ejercicio a 30/06/2026) | Oracle (ejercicio a 31/05/2026) |
|---|---|---|
| Acciones en circulación | 7.425,5 millones | 2.880,5 millones |
| Capitalización a 18/11/2026 | 3.774,3 | 328,1 |
| + Deuda total | 40,3 | 129,5 |
| + Preferentes y minoritarios | 0 | 5,5 |
| − Caja e inversiones a corto plazo | 76,8 | 31,9 |
| = Valor de empresa | 3.737,8 | 431,2 |
| Resultado operativo | 155,2 | 20,6 |
| + Depreciación + amortización | 34,3 + 4,7 | 7,6 + 1,7 |
| = EBITDA | 194,2 | 29,9 |
| BPA diluido (GAAP, $) | 17,95 | 5,83 |
| PER | 28,3x | 19,5x |
| EV/EBITDA | 19,2x | 14,4x |
| EV/EBIT (referencia) | 24,1x | 20,9x |
| Deuda neta ÷ EBITDA | −0,19x (caja neta) | 3,27x |
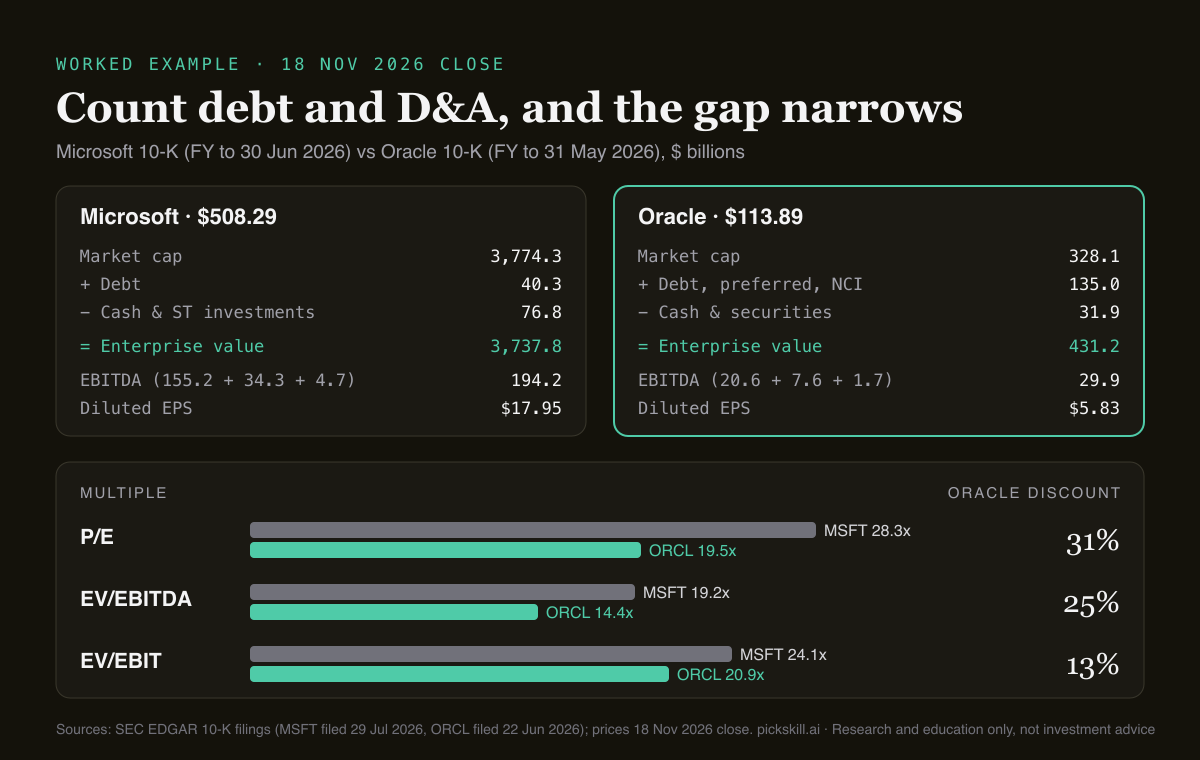
Si se leen los tres múltiplos en orden, el descuento de Oracle se estrecha cada vez. En PER es un 31 % más barata. Al pasar a EV/EBITDA, sus 97.600 millones de deuda neta y 4.950 millones en acciones preferentes de conversión obligatoria se suman al precio y el descuento cae al 25 %. Con EV/EBIT, que vuelve a restar la depreciación, el descuento es solo del 13 %, porque la depreciación de Oracle casi se duplicó en un año, de 3.900 a 7.600 millones, mientras su inversión saltaba de 21.200 a 55.700 millones. Ninguna de estas cifras dice que una acción sea cara o barata; muestran cuánto de la diferencia aparente viene del apalancamiento y de la intensidad de activos y no del negocio operativo.
¿Qué ignora cada múltiplo?
El PER ignora el balance. Una empresa muy endeudada puede mostrar un PER bajo porque la deuda no aparece en el precio, aunque los accionistas cobran después de los prestamistas. EV/EBITDA ignora cuatro costes reales: intereses, impuestos, depreciación y amortización. La depreciación es el eco contable de la inversión en activos, así que un negocio que debe seguir metiendo dinero en servidores, fibra o fábricas parece mejor en EBITDA de lo que justifica su flujo de caja.
Los impuestos pesan más de lo que parece. La provisión de Oracle de 2.470 millones sobre 19.550 millones de beneficio antes de impuestos supone un tipo efectivo del 12,6 %; el de Microsoft es del 19,4 % (32.190 millones sobre 165.930 millones). Un tipo más bajo eleva el beneficio neto y reduce el PER sin cambiar el EBITDA, así que parte del descuento de Oracle en PER refleja su situación fiscal, que puede cambiar con la legislación o las inspecciones, como advierten sus propios factores de riesgo.
¿Cuándo engaña el PER?
El PER engaña sobre todo en cuatro situaciones, y Microsoft y Oracle ilustran cada una.
- Mucha deuda. El PER de una empresa apalancada subestima lo que pagas por el negocio, como muestra el 31 % frente al 25 % de Oracle.
- Ganancias extraordinarias bajo el resultado operativo. El beneficio neto de Microsoft del ejercicio 2026 incluye 6.530 millones de ganancias netas por sus inversiones en OpenAI (4.960 millones tras impuestos). Con su propio BPA ajustado no GAAP de 17,28 $, el PER es de 29,4x, no de 28,3x. EV/EBITDA, basado en el resultado operativo, no se ve afectado.
- Recompras financiadas con deuda. Endeudarse para amortizar acciones eleva el BPA y puede bajar el PER aunque el negocio no haya cambiado; el valor de empresa apenas se mueve porque la nueva deuda sustituye al capital retirado.
- Tipos impositivos inusuales. Un beneficio fiscal puntual o un tipo bajo recorta el PER sin ningún cambio operativo.
¿Cuándo engaña EV/EBITDA?
EV/EBITDA engaña cuando la depreciación es un coste de caja real y recurrente, y el último ejercicio de Oracle es un ejemplo claro. Su inversión en capital fue de 55.700 millones frente a 29.900 millones de EBITDA y 32.000 millones de flujo de caja operativo, así que el flujo de caja libre fue de −23.700 millones. Microsoft invirtió 115.900 millones pero generó 182.900 millones con sus operaciones, con 67.000 millones de flujo de caja libre. Un múltiplo de EBITDA trata a ambas como si ese gasto no existiera.
Tampoco sirve para bancos, aseguradoras y otros prestamistas, porque para ellos la deuda es materia prima y no financiación, de modo que el «valor de empresa» no tiene un significado claro; ahí conviene usar el PER y el precio/valor contable. Los arrendamientos son una tercera trampa: no incluimos los pasivos por arrendamiento (88.500 millones en Microsoft y 37.900 millones en Oracle según los 10-K), y los proveedores que sí los incluyen obtienen múltiplos más altos. Por último, el EBITDA ignora la remuneración en acciones, un coste real (12.400 millones en Microsoft y 4.800 millones en Oracle en el ejercicio 2026).
¿Cuál conviene usar: PER o EV/EBITDA?
Usa los dos y deja que la diferencia entre ellos te diga dónde mirar. Un orden práctico:
- Empieza por el PER para una lectura rápida de una empresa rentable y poco endeudada; es el múltiplo más citado y recoge impuestos e intereses.
- Cambia a EV/EBITDA cuando la deuda difiera entre las empresas que comparas, o cuando comparas negocios con regímenes fiscales distintos.
- Añade EV/EBIT o flujo de caja libre si el capex es alto (nube, telecomunicaciones, eléctricas, semiconductores, aerolíneas), para que cuenten la depreciación y el gasto real.
- Para bancos y aseguradoras usa PER y precio/valor contable, nunca EV/EBITDA.
- Elimina los extraordinarios antes de fiarte del PER, empezando por la conciliación no GAAP del propio 10-K.
- Contrasta con el valor intrínseco. Los múltiplos son relativos; un DCF pregunta cuánto valen los flujos de caja por sí mismos. Consulta DCF vs análisis de comparables para ver cómo encajan ambos enfoques.
Si prefieres no montar la hoja de cálculo, pide al analista de IA de PickSkill que «compare el PER y el EV/EBITDA de MSFT y ORCL y explique la diferencia»; consulta los datos financieros más recientes y muestra sus cálculos, para que puedas verificar cada cifra con los informes enlazados arriba.
Este artículo es solo para investigación y formación, no constituye asesoramiento de inversión. Todos los datos corresponden al cierre del 18 de noviembre de 2026 y a los 10-K citados.
FAQ
¿Es mejor señal un EV/EBITDA bajo o un PER bajo? Ninguno basta por sí solo. Un EV/EBITDA bajo significa que pagas menos por todo el negocio, deuda incluida, por cada dólar de beneficio operativo, y es la comparación más justa cuando el endeudamiento difiere. Un PER bajo significa pagar menos por cada dólar de beneficio neto, algo relevante para el accionista, pero que pueden maquillar la deuda, un tipo fiscal bajo o ganancias puntuales.
¿Por qué EV/EBITDA suele ser más bajo que el PER? El EBITDA es mayor que el beneficio neto porque se mide antes de intereses, impuestos, depreciaciones y amortizaciones, así que el denominador es más grande. En una empresa con poca deuda, el valor de empresa y la capitalización son parecidos, de modo que EV/EBITDA sale más bajo. Al cierre del 18 de noviembre de 2026, Microsoft estaba a 19,2x EV/EBITDA frente a 28,3x de PER.
¿Qué es un buen EV/EBITDA? No hay una cifra universal: depende del crecimiento, los márgenes, la intensidad de capital y los tipos de interés. Compara una empresa con su propio historial y con competidores cercanos usando las mismas definiciones. Un múltiplo muy inferior al de sus pares puede indicar valor, pero también más deuda, más capex o menos crecimiento, así que averigua el motivo antes de considerarla barata.
¿Por qué no se usa EV/EBITDA en bancos? En un banco, los depósitos y préstamos son la materia prima del negocio y no solo su financiación, así que el valor de empresa y el EBITDA no tienen un significado claro. Los intereses son a la vez su principal ingreso y su principal coste. Los analistas valoran los bancos con el PER, el precio/valor contable y la rentabilidad sobre recursos propios (ROE).
¿Qué diferencia hay entre el PER y EV/EBIT? EV/EBIT usa el valor de empresa como EV/EBITDA, pero descuenta depreciaciones y amortizaciones del beneficio, por lo que penaliza a las empresas intensivas en capital que el EBITDA favorece. Sigue ignorando intereses e impuestos. En nuestro ejemplo, Oracle cotizaba a 20,9x EV/EBIT y Microsoft a 24,1x, una diferencia del 13 % frente al 31 % en PER.