PER vs EV/EBITDA 차이: 무엇이 나을까? 실제 계산 예시
PER과 EV/EBITDA 비교: 공식, 각각 무시하는 것, 오판하기 쉬운 경우를 정리하고 마이크로소프트·오라클 최신 10-K로 두 배수를 직접 계산합니다.
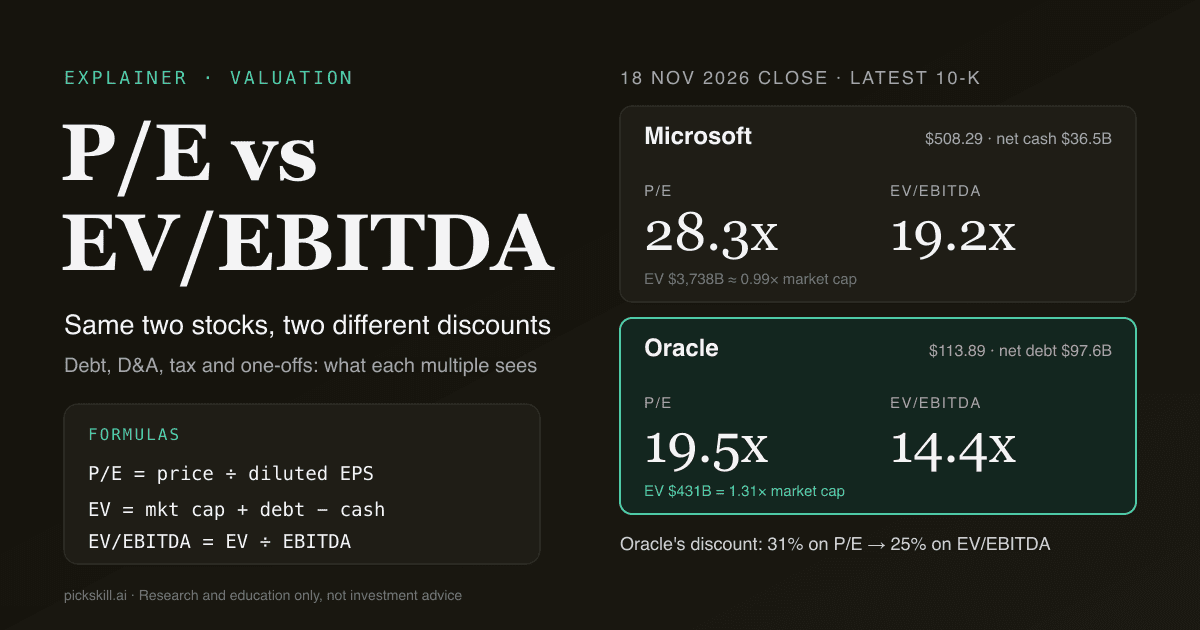
어느 한쪽이 항상 더 나은 것은 아닙니다. PER(주가수익비율, P/E)은 주주가 순이익 1달러당 얼마를 내는지를 보고, EV/EBITDA는 부채까지 포함한 사업 전체의 가격을 감가상각 전 영업이익으로 나눕니다. 그래서 부채 수준이 다른 기업을 비교할 때는 EV/EBITDA가 더 공정하고, 주주 입장의 가격을 직접 볼 때는 PER이 더 직관적입니다. EV/EBITDA는 기업가치(시가총액 + 순차입금)를 EBITDA(이자·세금·감가상각 전 이익)로 나눈 배수입니다. 2026년 11월 18일 종가 기준, 오라클의 PER은 2026 회계연도 희석 EPS 기준 19.5배로 마이크로소프트(28.3배)보다 31% 낮았지만, EV/EBITDA로는 격차가 25%(14.4배 대 19.2배)로 줄었습니다. 오라클이 2026년 6월 22일 SEC에 제출한 10-K에 따르면 순차입금이 976억 달러로, 기업가치를 시가총액의 1.31배로 끌어올리기 때문입니다.
이 두 답의 차이가 바로 두 배수를 함께 봐야 하는 이유입니다. 각 배수는 다른 배수가 보여주는 무언가를 가리고 있으며, 아래 예시에서 그것을 하나씩 확인합니다.
핵심 요약
- 분자가 다르다: PER은 주가(주주 지분만), EV/EBITDA는 부채와 우선주를 더하고 현금을 뺀 기업가치를 쓴다.
- 분모가 다르다: PER은 이자·세금·감가상각을 뺀 순이익, EBITDA는 그 세 가지를 빼기 전에서 멈춘다.
- 부채가 가장 큰 분기점: 2026년 11월 18일 마이크로소프트는 현금이 부채보다 365억 달러 많았고, 오라클은 부채가 현금보다 976억 달러 많았다. 그래서 오라클의 PER 할인은 사업 자체의 저평가 정도를 과장했다.
- EBITDA는 설비투자가 큰 기업을 좋게 보이게 한다: 오라클의 2026 회계연도 설비투자는 557억 달러로 EBITDA 299억 달러의 186%, 잉여현금흐름은 -237억 달러.
- PER은 일회성 이익과 세율에 왜곡된다: 마이크로소프트 PER에는 OpenAI 투자이익 65억 달러가 포함되고, 오라클의 유효세율은 12.6%.
- 은행·보험: EV/EBITDA 대신 PER과 PBR을 쓴다.
PER과 EV/EBITDA의 차이는 무엇인가요?
차이는 누구의 몫을 가격 매기는지, 어떤 이익을 쓰는지에 있습니다. PER은 주가를 주당순이익으로 나눈 값으로, 이자·세금·감가상각·무형자산상각을 모두 뺀 순이익 1달러에 주주가 얼마를 내는지 보여줍니다. EV/EBITDA는 부채까지 떠안고 회사를 통째로 사는 가격인 기업가치를 감가상각 전 영업이익인 EBITDA로 나눕니다. 분자와 분모가 모두 채권자와 주주를 함께 포괄하므로 EV/EBITDA는 자본구조에 '중립적'입니다. 사업은 같고 부채만 다른 두 회사라면 EV/EBITDA는 비슷하게 나오지만 PER은 크게 다를 수 있습니다. 투자은행과 사모펀드가 EV/EBITDA를 선호하고, 개인 투자자용 스크리너가 PER을 먼저 보여주는 이유입니다.
| PER(P/E) | EV/EBITDA | |
|---|---|---|
| 공식 | 주가 ÷ 희석 EPS(또는 시가총액 ÷ 순이익) | (시가총액 + 차입금 + 우선주 + 비지배지분 − 현금) ÷ EBITDA |
| 가격 매기는 대상 | 주주만 | 주주와 채권자(사업 전체) |
| 이익 기준 | 순이익(이자·세금·상각 차감 후) | 상각 전 영업이익(이자·세금 차감 전) |
| 부채의 영향 | 크다 | 대체로 중립 |
| 세율의 영향 | 있다 | 없다 |
| 감가상각·설비투자의 영향 | 있다(감가상각 경유) | 없다(둘 다 무시) |
| 영업외 일회성 손익의 영향 | 있다 | 없다 |
| 은행·보험 적용 | 가능 | 불가 |
| 적자 기업 적용 | 불가(PER 음수) | EBITDA가 흑자면 가능할 때도 |
| 주 용도 | 종목 스크리닝, 성숙한 흑자 기업 | 동종 비교, M&A, 고레버리지·자본집약 기업 |
PER과 EV/EBITDA는 어떻게 계산하나요?
PER은 주가를 최근 4개 분기 또는 최근 회계연도의 희석 주당순이익으로 나눕니다. 시가총액을 순이익으로 나눠도 같습니다. EV/EBITDA는 두 단계입니다. 먼저 기업가치: 시가총액에 총차입금, 우선주와 비지배지분을 더하고 현금과 단기투자를 뺍니다. 다음으로 EBITDA: 영업이익에 감가상각비와 무형자산상각비를 더합니다. 모두 손익계산서와 현금흐름표에서 가져옵니다.
작은 정의 차이가 결과를 바꿉니다. 데이터 제공업체마다 리스부채를 차입금에 넣는지, 주식보상비용이나 구조조정비용으로 EBITDA를 조정하는지, TTM 기준인지 회계연도 기준인지가 다릅니다. 같은 날 같은 종목인데도 사이트마다 EV/EBITDA가 다른 이유입니다. 비교하기 전에 정의부터 확인하세요.
실제 예시: 마이크로소프트 vs 오라클
마이크로소프트와 오라클은 모두 대형 소프트웨어·클라우드 기업이고 회계연도 종료일도 한 달 차이지만, 재무상태표는 정반대입니다. 아래 수치는 SEC EDGAR의 최신 연차보고서인 마이크로소프트 2026년 6월 30일 종료 회계연도 10-K(2026년 7월 29일 제출)와 오라클 2026년 5월 31일 종료 회계연도 10-K(2026년 6월 22일 제출)를 사용했고, 주식 수는 각 10-K 표지, 주가는 2026년 11월 18일 종가(MSFT 508.29달러, ORCL 113.89달러)입니다. 금액 단위는 10억 달러입니다.
| 단계 | 마이크로소프트(2026년 6월 결산) | 오라클(2026년 5월 결산) |
|---|---|---|
| 발행주식수 | 74억 2,550만 주 | 28억 8,050만 주 |
| 시가총액(2026-11-18) | 3,774.3 | 328.1 |
| + 총차입금 | 40.3 | 129.5 |
| + 우선주·비지배지분 | 0 | 5.5 |
| − 현금·단기투자 | 76.8 | 31.9 |
| = 기업가치(EV) | 3,737.8 | 431.2 |
| 영업이익 | 155.2 | 20.6 |
| + 감가상각 + 상각 | 34.3 + 4.7 | 7.6 + 1.7 |
| = EBITDA | 194.2 | 29.9 |
| 희석 EPS(GAAP, 달러) | 17.95 | 5.83 |
| PER | 28.3배 | 19.5배 |
| EV/EBITDA | 19.2배 | 14.4배 |
| EV/EBIT(참고) | 24.1배 | 20.9배 |
| 순차입금 ÷ EBITDA | -0.19배(순현금) | 3.27배 |
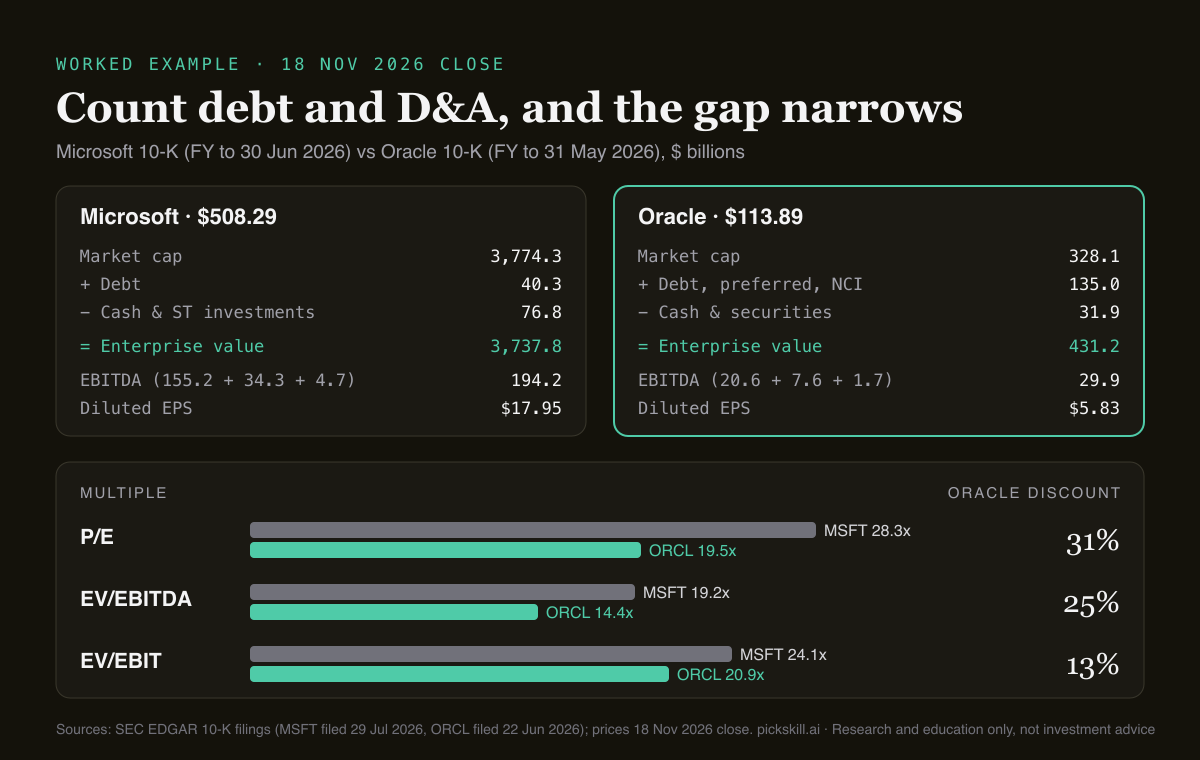
세 배수를 차례로 보면 오라클의 할인 폭은 단계마다 줄어듭니다. PER로는 31% 저렴합니다. EV/EBITDA로 바꾸면 순차입금 976억 달러와 강제전환우선주 49.5억 달러가 가격에 더해져 할인 폭이 25%로 줄어듭니다. 감가상각을 다시 차감하는 EV/EBIT로 보면 13%만 남습니다. 오라클의 감가상각비가 1년 만에 39억 달러에서 76억 달러로 거의 두 배가 되었고, 같은 기간 설비투자도 212억 달러에서 557억 달러로 뛰었기 때문입니다. 이 숫자들은 어느 주식이 싸다 비싸다를 말하지 않습니다. 겉으로 보이는 격차 중 얼마가 영업 자체가 아니라 레버리지와 자산 집약도에서 나오는지를 보여줄 뿐입니다.
각 배수는 무엇을 무시하나요?
PER은 재무상태표를 무시합니다. 빚을 많이 진 회사는 부채가 주가에 드러나지 않기 때문에 PER이 낮아 보일 수 있지만, 주주의 몫은 채권자 뒤에 있습니다. EV/EBITDA는 이자, 세금, 감가상각, 무형자산상각이라는 네 가지 실제 비용을 무시합니다. 감가상각은 설비투자의 회계적 메아리이므로, 서버·광케이블·공장에 계속 돈을 쏟아부어야 하는 기업일수록 EBITDA상으로는 현금흐름보다 좋아 보입니다.
세금의 영향은 생각보다 큽니다. 오라클은 세전이익 195.5억 달러에 법인세 24.7억 달러로 유효세율 12.6%, 마이크로소프트는 19.4%(세전 1,659.3억 달러에 321.9억 달러)입니다. 낮은 세율은 순이익을 올리고 PER을 낮추지만 EBITDA는 그대로입니다. 오라클의 PER 할인 일부는 세무 상황에서 오는 것이며, 오라클 스스로도 위험요인에서 이것이 법 개정이나 세무조사로 바뀔 수 있다고 밝히고 있습니다.
PER은 언제 오해를 부르나요?
PER은 주로 네 가지 상황에서 오해를 부르며, 마이크로소프트와 오라클이 각각 그 사례를 보여줍니다.
- 높은 부채. 레버리지가 큰 기업의 PER은 사업 전체에 지불하는 가격을 과소평가합니다. 오라클의 31% 대 25% 할인이 그 예입니다.
- 영업이익 아래의 일회성 이익. 마이크로소프트의 2026 회계연도 순이익에는 OpenAI 투자 순이익 65.3억 달러(세후 49.6억 달러)가 포함됩니다. 회사가 공개한 비GAAP 조정 EPS 17.28달러로 계산하면 PER은 28.3배가 아니라 29.4배입니다. 영업이익 기반의 EV/EBITDA는 영향을 받지 않습니다.
- 차입으로 한 자사주 매입. 빚을 내 주식을 소각하면 EPS가 오르고 PER이 낮아지지만 사업은 그대로입니다. 새 부채가 소각된 지분을 대체할 뿐이라 EV는 거의 변하지 않습니다.
- 이례적인 세율. 일회성 세금 혜택이나 낮은 세율은 영업에 변화가 없어도 PER을 낮춥니다.
EV/EBITDA는 언제 오해를 부르나요?
감가상각이 실제로 반복되는 현금 비용일 때 EV/EBITDA는 오해를 부르며, 오라클의 최근 회계연도가 대표적입니다. 설비투자 557억 달러가 EBITDA 299억 달러와 영업현금흐름 320억 달러를 넘어 잉여현금흐름은 -237억 달러였습니다. 마이크로소프트는 설비투자 1,159억 달러에도 영업현금흐름이 1,829억 달러여서 잉여현금흐름 670억 달러를 남겼습니다. EBITDA 배수는 두 회사 모두 이 지출이 없었던 것처럼 취급합니다.
은행·보험 같은 금융회사에도 맞지 않습니다. 부채가 자금 조달 수단이 아니라 영업의 원재료라서 '기업가치'에 명확한 의미가 없기 때문입니다. 이런 회사에는 PER과 PBR을 쓰세요. 세 번째 함정은 리스입니다. 이번 계산에서는 리스부채(10-K 기준 마이크로소프트 885억 달러, 오라클 379억 달러)를 제외했으며, 이를 포함하는 데이터 업체는 더 높은 배수를 얻습니다. 끝으로 EBITDA는 주식보상비용이라는 실제 비용(2026 회계연도 마이크로소프트 124억 달러, 오라클 48억 달러)도 무시합니다.
PER과 EV/EBITDA 중 무엇을 써야 하나요?
둘 다 쓰고, 둘 사이의 격차가 어디를 봐야 할지 알려준다고 생각하세요. 실용적인 순서는 다음과 같습니다.
- 먼저 PER을 본다. 이익이 안정적이고 부채가 적은 기업을 빠르게 파악하는 데 좋고, 가장 널리 인용되며 세금과 이자까지 반영합니다.
- 부채 수준이 다르면 EV/EBITDA로 바꾼다. 세제가 다른 나라의 기업을 비교할 때도 유용합니다.
- 설비투자가 크면 EV/EBIT나 잉여현금흐름을 더한다. 클라우드, 통신, 유틸리티, 반도체, 항공 등에서는 감가상각과 실제 지출을 반영해야 합니다.
- 은행·보험은 PER과 PBR. EV/EBITDA는 쓰지 않습니다.
- 일회성 항목을 걷어낸 뒤 PER을 믿는다. 10-K의 비GAAP 조정표부터 확인하세요.
- 내재가치와 대조한다. 배수는 상대가치이고, DCF는 현금흐름 자체의 가치를 묻습니다. 두 방법의 활용법은 DCF vs 유사기업 비교법을 참고하세요.
스프레드시트를 직접 만들기 번거롭다면 PickSkill의 AI 애널리스트에게 "MSFT와 ORCL의 PER과 EV/EBITDA를 비교하고 차이를 설명해줘"라고 물어보세요. 최신 재무 데이터를 불러와 계산 과정을 보여주므로, 위에 링크한 원문 공시와 하나씩 대조할 수 있습니다.
이 글은 연구·교육 목적이며 투자 조언이 아닙니다. 모든 데이터는 2026년 11월 18일 종가 및 인용한 회계연도 10-K 기준입니다.
FAQ
EV/EBITDA가 낮은 것과 PER이 낮은 것 중 어느 쪽이 저평가 신호인가요? 어느 하나만으로는 판단할 수 없습니다. EV/EBITDA가 낮다는 것은 부채를 포함한 사업 전체에 대해 영업이익 1달러당 덜 낸다는 뜻이고, 부채 수준이 다른 기업끼리 비교할 때 더 공정합니다. PER이 낮다는 것은 순이익 1달러당 가격이 낮다는 뜻이지만, 부채나 낮은 세율, 일회성 이익 때문에 낮아 보일 수 있습니다.
왜 EV/EBITDA는 보통 PER보다 낮나요? EBITDA는 이자·세금·감가상각·상각을 빼기 전의 이익이라 순이익보다 크고, 분모가 커지기 때문입니다. 부채가 적은 기업은 기업가치와 시가총액이 비슷하므로 EV/EBITDA가 더 낮게 나옵니다. 2026년 11월 18일 종가 기준 마이크로소프트는 EV/EBITDA 19.2배, PER 28.3배였습니다.
적정한 EV/EBITDA는 몇 배인가요? 보편적인 기준은 없으며 성장률, 이익률, 자본집약도, 금리에 따라 달라집니다. 같은 정의로 계산한 기업 자신의 과거 수준이나 가까운 동종 기업과 비교하세요. 동종보다 크게 낮은 배수는 저평가일 수도 있지만 부채 과다, 무거운 설비투자, 약한 성장을 뜻할 수도 있으니 이유를 먼저 확인해야 합니다.
은행에는 왜 EV/EBITDA를 쓰지 않나요? 은행에게 예금과 차입은 단순한 자금 조달이 아니라 영업의 원재료여서 기업가치와 EBITDA에 명확한 의미가 없습니다. 이자는 은행의 주된 수익이자 주된 비용입니다. 애널리스트는 은행을 PER, PBR, ROE(자기자본이익률)로 평가합니다.
PER과 EV/EBIT의 차이는 무엇인가요? EV/EBIT는 EV/EBITDA처럼 기업가치를 쓰지만 감가상각과 상각을 이익에서 차감하므로, EBITDA가 좋게 포장하는 자본집약 기업에 더 엄격합니다. 이자와 세금은 여전히 무시합니다. 이번 예시에서 오라클의 EV/EBIT는 20.9배, 마이크로소프트는 24.1배로 격차는 13%, PER 격차는 31%였습니다.