DCFと逆DCFの違い:株価が織り込む成長率は?
DCFと逆DCF(リバースDCF)の違い、手順、Pythonの解法、Appleの実例を解説。2026年11月18日の株価352.45ドルが織り込む10年FCF成長率は年13.1%。
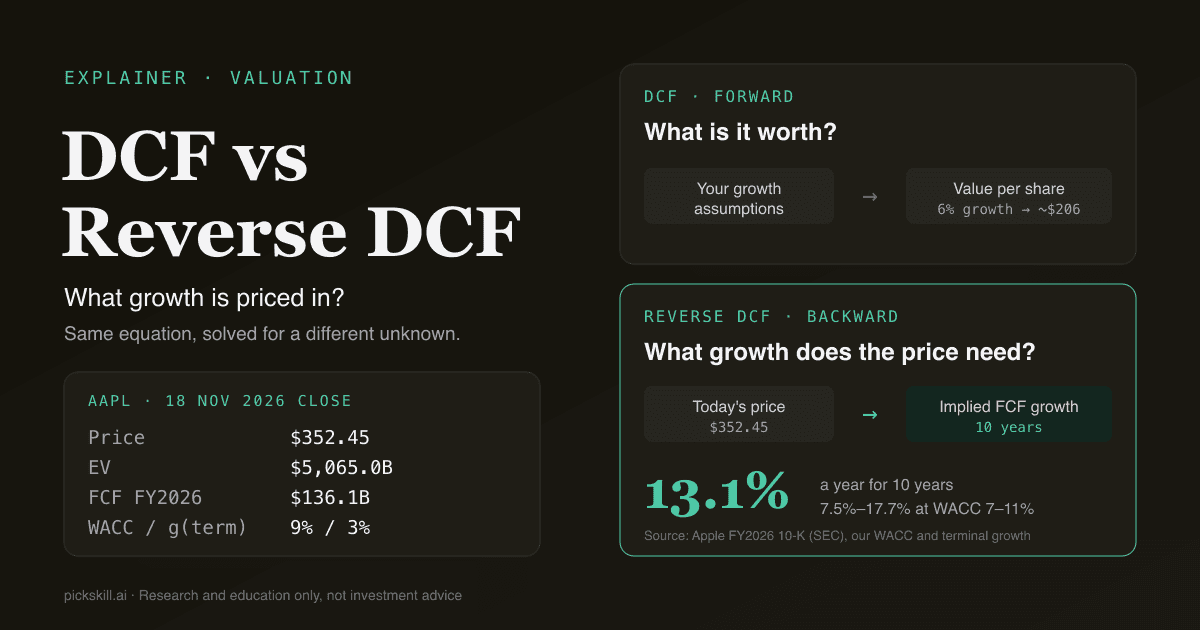
DCFは成長率などの前提から企業の価値を求め、逆DCF(リバースDCF)は現在の株価から市場が前提としている成長率を逆算します。逆DCFとは、同じディスカウント・キャッシュフローの式を逆向きに解く手法で、株価・キャッシュフロー・割引率・永久成長率を入れると、織り込まれた成長率が出てきます。Appleの2026年度10-Kをもとにした当社の計算では、WACC 9%・永久成長率3%のとき、株価352.45ドル(2026年11月18日終値)は今後10年間、年約13.1%のフリーキャッシュフロー成長を織り込んでいます。
2つの手法の数式はまったく同じで、違うのは「どの数字を推測するか」だけです。
要点
- DCF:前提 → 価値。逆DCF:株価 → 織り込まれた前提。 式は同じで、未知数が違います。
- 逆DCFは最も難しい推測(10年分の成長率)を取り除き、「その成長率は達成可能か」という判断に置き換えます。
- WACCと永久成長率は自分で決める必要があり、結果はそれに大きく左右されます。感応度表は必ず添えましょう。
- Apple(2026年11月18日): 企業価値5兆650億ドル、FCF 1,361億ドルで、WACC 9%なら年13.1%、WACCが7〜11%なら7.5〜17.7%の成長を織り込んでいます。
- ソルバーはPython約10行:DCFが現在の企業価値と一致する成長率を二分法で探すだけです。
DCFと逆DCFの違いは何ですか?
DCFと逆DCFの違いは計算の方向です。通常のDCFは、フリーキャッシュフローの予測を資本コストで割り引き、ターミナルバリュー(継続価値)を加えて1株あたりの本源的価値を出し、それを株価と比べます。逆DCFは結果のほうを固定し、モデルの企業価値を市場の企業価値に一致させて、空欄にした1つの入力(通常はFCF成長率、ときに営業利益率)を解きます。得られるのは価値ではなく期待についての結論(「352.45ドルを正当化するには、AppleのFCFが10年間ほぼ年13%で複利成長する必要がある」)で、それが高すぎるか低すぎるかを判断するほうが、精密な10年予測を作るよりずっと簡単です。
| DCF(順方向) | 逆DCF | |
|---|---|---|
| 答える問い | この株の価値はいくらか? | どれだけの成長が織り込まれているか? |
| 自分で用意する入力 | 成長率、利益率、WACC、永久成長率 | 株価、株式数、純有利子負債、FCF、WACC、永久成長率 |
| 出力 | 1株あたり本源的価値 | 織り込まれたFCF成長率(または利益率) |
| 最も難しい前提 | 10年分の成長率 | 成長率は推測不要、結果を判断する |
| よくある失敗 | 楽観的な成長率で価値が膨らむ | WACCの誤りで織り込み成長率がずれる |
| 向いている用途 | 投資仮説をフルに組み立てる | 市場の期待が妥当かを点検する |
順方向のDCFに慣れていない方は、まず DCFとは何か? でモデルの各行を確認してください。
通常のDCFはどう計算しますか?
通常のDCFは、5〜10年分のフリーキャッシュフローを予測し、各年を加重平均資本コスト(WACC)で割り引き、予測期間以降のターミナルバリューを加えて企業価値を出します。そこから純有利子負債を引き、株式数で割れば1株あたり価値です。後述のAppleの数値でWACC 9%・永久成長率3%とすると、FCF成長率6%なら1株約206ドル、8%なら約240ドルになります。どちらも株価352.45ドルには遠く、しかも順方向のモデル自体はどの成長率が妥当かを教えてくれません。そこを埋めるのが逆DCFです。
本記事のフリーキャッシュフローは営業キャッシュフローから設備投資を引いたものです。他の定義は フリーキャッシュフロー(FCF)とは何か? を参照してください。
逆DCFとは何ですか?
逆DCFとは、モデルの価値が現在の時価と一致する成長率を求めるために、ディスカウント・キャッシュフロー・モデルを逆向きに解く手法です。Michael MauboussinとAlfred Rappaportは著書『Expectations Investing』で、「株価にはすでに予測が含まれており、アナリストの仕事はそれを読み取ること」という考え方を体系化しました。順方向のDCFの設定(起点のFCF、予測期間、WACC、永久成長率)はそのままにして1つの入力だけを空欄にし、株価に対応する企業価値と一致する値をソルバーに探させます。
未知数として最もよく使われるのはFCF成長率です。まだ黒字化していない企業では、長期の営業利益率を解くのが一般的です。
なぜ逆DCFは前提のリスクを減らせるのですか?
逆DCFが前提のリスクを減らせるのは、最も見積もりの苦手な入力を出力に変えてしまうからです。10年先までの成長率を1ポイント以内の精度で予測できる人はいませんが、順方向のDCFはまさにそれを求め、精密に見える価値を出してしまいます。逆DCFでは問いが「10年間、年13%の成長は現実的か?」に変わり、正確な数字を知っているふりをせずに、過去の実績、同業他社、会社のガイダンスと照らし合わせて検証できます。
リスクがなくなるわけではありません。割引率と永久成長率は依然として結果を左右するので、逆DCFには必ず感応度表を付けるべきです。
逆DCFはどんな手順で行いますか?
逆DCFは7つのステップで行います。市場データを集め、企業価値を計算し、起点のキャッシュフローを選び、割引率と永久成長率を決め、DCFを成長率の関数として書き、企業価値と一致する成長率を解き、最後に感応度を確認します。
- 株価と株式数を取る。 最新の終値と、直近の10-Kまたは10-Qの表紙に記載された発行済株式数を使います。
- 企業価値を計算する。 時価総額に有利子負債を足し、現金と有価証券を引きます。ネットキャッシュの企業では、企業価値は時価総額より小さくなります。
- 起点のフリーキャッシュフローを選ぶ。 直近の会計年度(または過去12か月)の営業キャッシュフローから設備投資を引きます。
- WACCと永久成長率を決める。 数字は明示しておきます。割引率の組み立て方は WACCとは何か? を参照してください。
- DCFを成長率の関数として書く。 FCFを10年間、率 g で成長させ、ゴードン成長モデルのターミナルバリューを加え、すべて割り引きます。
- gを解く。 Excelのゴールシークや数値ソルバーで、モデルの企業価値が市場の企業価値と一致する成長率を探します。
- 感応度表を作る。 WACCと永久成長率の組み合わせごとに織り込み成長率を再計算し、その範囲を過去の実績と比べます。
逆DCFの実例:Appleの株価はどれだけの成長を織り込んでいるか?
Appleを選んだのは、フリーキャッシュフローが大きくプラスで、逆DCFの前提を満たすからです。企業データはAppleの 2026年度Form 10-K(2026年9月26日終了の会計年度、2026年11月3日にSECへ提出)から、株価はYahoo Financeの2026年11月18日終値から取りました。WACCは9%としました。2026年11月17日の米10年国債利回りが5.10%(FRED、DGS10)で、ベータを1前後として約4ポイントの株式リスクプレミアムを加えたものです。Appleは純有利子負債がほとんどないため、WACCは株主資本コストに近くなります。永久成長率は3%とし、どちらもAppleではなく当社の前提です。
| 入力 | 値 | 出所 |
|---|---|---|
| 株価 | 352.45ドル | 2026年11月18日終値 |
| 発行済株式数 | 14,532,182,000株 | 10-K表紙、2026年10月23日時点 |
| 時価総額 | 5兆1,219億ドル | 株価 × 株式数 |
| 現金 + 有価証券 | 1,369億ドル | 363 + 204 + 802(貸借対照表) |
| コマーシャルペーパー + 長期債務 | 801億ドル | 20 + 99 + 682 |
| 企業価値 | 5兆650億ドル | 時価総額 − ネットキャッシュ568億ドル |
| 2026年度 営業キャッシュフロー | 1,451億ドル | キャッシュフロー計算書 |
| 2026年度 設備投資 | 90億ドル | 有形固定資産の取得 |
| 2026年度 フリーキャッシュフロー | 1,361億ドル | 1,451 − 90 |
| WACC / 永久成長率 | 9% / 3% | 当社の前提 |
以下のソルバーはFCFを10年間成長させてターミナルバリューを加え、モデルの企業価値が5兆650億ドルと一致するまで g を二分法で探します。1年目は2027年度とし、年単位で割り引いています。今回の目的にはこの簡略化で十分です。
fcf0, ev = 136.056e9, 5065.0e9          # 2026年度FCF、企業価値

def dcf(g, wacc=0.09, gt=0.03, years=10):
    pv, f = 0.0, fcf0
    for t in range(1, years + 1):
        f *= 1 + g
        pv += f / (1 + wacc) ** t
    tv = f * (1 + gt) / (wacc - gt)
    return pv + tv / (1 + wacc) ** years

lo, hi = -0.5, 1.0                       # gを二分法で探索
for _ in range(100):
    mid = (lo + hi) / 2
    lo, hi = (mid, hi) if dcf(mid) < ev else (lo, mid)
print(f"implied growth: {mid:.2%}")      # implied growth: 13.13%
答えは**年13.1%**です。このペースだと10年目のFCFは約4,670億ドルと現在の3.4倍になり、それでもターミナルバリューが企業価値の67%を占めます。参考までに、AppleのFCFは2024年度の1,088億ドルから2026年度の1,361億ドルへ年率11.8%で伸び、2026年度の売上高は単年で15.1%増えました。
注意点が2つあります。2026年度のFCFは2025年度の988億ドルから38%跳ね上がりましたが、これは2025年度の水準が低かったことも一因です。運転資本による資金流出が2025年度は250億ドル、2026年度は149億ドルだったため、2年間の年率のほうが公平な物差しになります。また、このFCFは138億ドルの株式報酬費用を足し戻しています。これを現金コストとみなすと、織り込み成長率は14.5%に上がります。
織り込み成長率はWACCにどれほど敏感ですか?
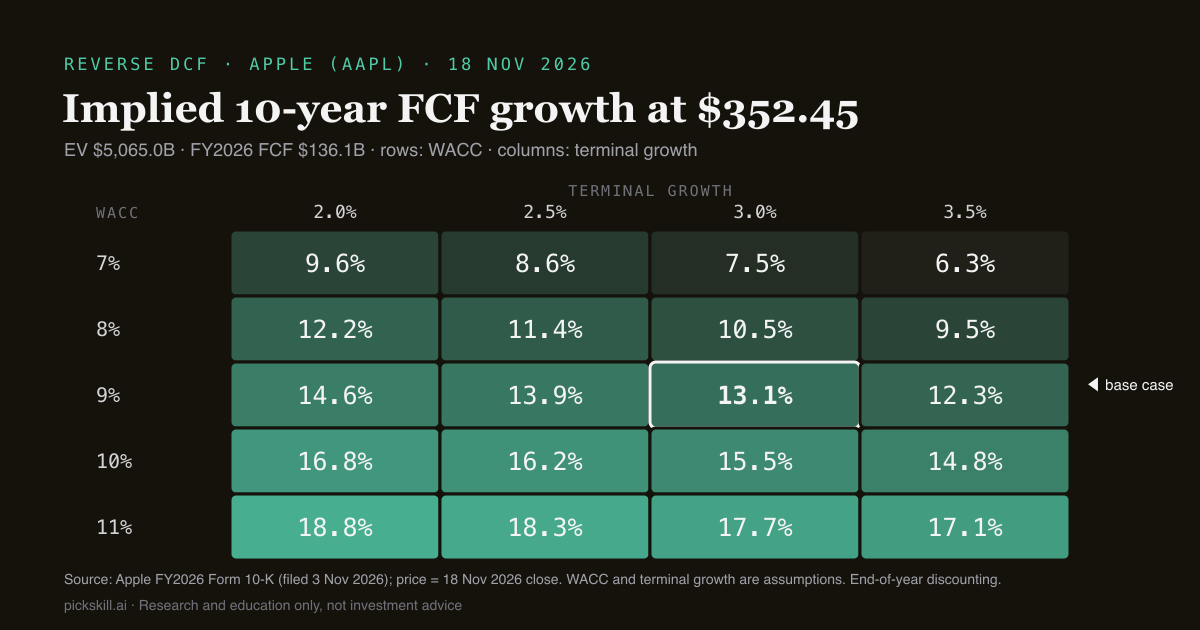
非常に敏感です。WACCが1ポイント変わるごとに、Appleの織り込み10年FCF成長率はおよそ2〜3ポイント動きます。WACC 7%・永久成長率3%なら株価に必要な成長率は年7.5%だけですが、WACC 11%では17.7%が必要です。永久成長率の影響は比較的小さく、0.5ポイント変えるごとに最大で約1.2ポイント動きます。したがって意味のある出力は1つの数字ではなく範囲であり、本当の問いは「企業がその下限を無理なく超えられるか」です。
| WACC \ 永久成長率 | 2.0% | 2.5% | 3.0% | 3.5% |
|---|---|---|---|---|
| 7% | 9.6% | 8.6% | 7.5% | 6.3% |
| 8% | 12.2% | 11.4% | 10.5% | 9.5% |
| 9% | 14.6% | 13.9% | 13.1% | 12.3% |
| 10% | 16.8% | 16.2% | 15.5% | 14.8% |
| 11% | 18.8% | 18.3% | 17.7% | 17.1% |
この表では株価、FCF、純有利子負債を固定しています。結論ではなく「期待の地図」として読んでください。表のどこに立つかは、リスクに対するあなた自身の判断です。
逆DCFの限界は何ですか?
逆DCFは市場が何を期待しているかを教えてくれますが、市場が正しいかどうかは教えてくれません。また、入力面の弱点は順方向のDCFとすべて共通です。起点のキャッシュフローは1年だけの好不調でゆがむことがあるため、2〜3年の平均を使うアナリストも多くいます。一定の成長率という仮定も単純化で、実際の企業は速く伸びてから減速するため、2段階モデルでは別の姿が見えることがあります。
フリーキャッシュフローがマイナスやごく小さい場合、ゼロ付近の基数ではどんな成長率でも妥当な答えにならないため、この手法は機能しません。その場合は利益率や売上成長率を解きます。自社株買いも影響します。Appleの発行済株式数は2026年度に147.7億株から145.3億株へ減ったため、1株あたりの成長はFCF総額の成長を上回り得ます。
PickSkillで逆DCFを行うには?
PickSkillのAIアナリスト・チャットで、自然な言葉で依頼するだけです。例:「AAPLの最新10-Kで逆DCFを実行して。WACC 9%、永久成長率3%で、織り込まれた10年FCF成長率を解き、WACC × 永久成長率の感応度表も出して」。AIアナリストは決算資料の数値を取得し、各入力の出所を示し、モデルをExcelに書き出せるので、どのセルでも変更できます。流れは 60秒でDCFを組む と同じです。
自分で組みたい場合は、DCFモデルExcelテンプレート を出発点に、ゴールシークで1株あたり価値が株価と一致する成長率を探してください。いずれの場合も、出力を信じる前に入力を決算資料と照合しましょう。
FAQ
逆DCFで何がわかりますか? 逆DCFでわかるのは、割引率と永久成長率を固定したときに、現在の株価が織り込んでいる成長率(場合によっては利益率)です。株価を明確な期待値に変換するので、過去の実績や同業他社、会社のガイダンスと照らして検証できます。ただし株が割安か割高かは直接示しません。それは、織り込まれた成長率を達成可能だと考えるかどうかで決まります。
逆DCFは通常のDCFより優れていますか? どちらが優れているわけでもなく、答える問いが違います。自分なりの価値の見積もりと投資仮説を作るには順方向のDCFが必要です。逆DCFはより速く、楽観的な成長前提に引きずられにくいため、最初のチェックに向いています。多くのアナリストはまず逆DCFを行い、織り込まれた期待が明らかに高すぎる、または低すぎるときにだけ本格的なDCFを組みます。
逆DCFの織り込み成長率はどう計算しますか? 株価、株式数、純有利子負債から企業価値を計算します。次に、FCFが10年間率gで成長し、ターミナルバリューを加えてWACCで割り引くDCFを書きます。そしてExcelのゴールシークや二分法で、DCFが企業価値と一致するgを解きます。株価352.45ドルのAppleでは、WACC 9%のとき13.1%になります。
逆DCFではどのWACCを使えばよいですか? 順方向のDCFと同じWACCを使います。株主資本コスト(リスクフリーレートに、ベータで調整した株式リスクプレミアムを加えたもの)と税引後の負債コストを加重平均します。結果がWACCに非常に敏感なので、範囲で示すのがよいでしょう。Appleの例では、WACCを8%から10%に上げると織り込み成長率は10.5%から15.5%に上がります。
フリーキャッシュフローがマイナスの企業でも逆DCFはできますか? FCF成長率では解けません。マイナスやゼロ付近の基数を複利で伸ばしても意味のある結果にならないからです。代わりに、長期の営業利益率や、目標利益率に達するのに必要な売上成長率など、別の変数を解きます。そうすれば同じ問い、つまり「この株価は企業に将来どんな姿を求めているのか」に答えられます。
データは2026年11月18日時点。企業データはAppleの2026年度Form 10-K、WACCと永久成長率は当社の前提です。調査・教育目的のみであり、投資助言ではありません。