フリーキャッシュフローと純利益の違いとFCF転換率
FCFと純利益はなぜ一致しないのか。純利益からFCFへのブリッジ、FCF転換率、危険信号を、マイクロソフト・Visa・アマゾンの10-K実数値で解説。
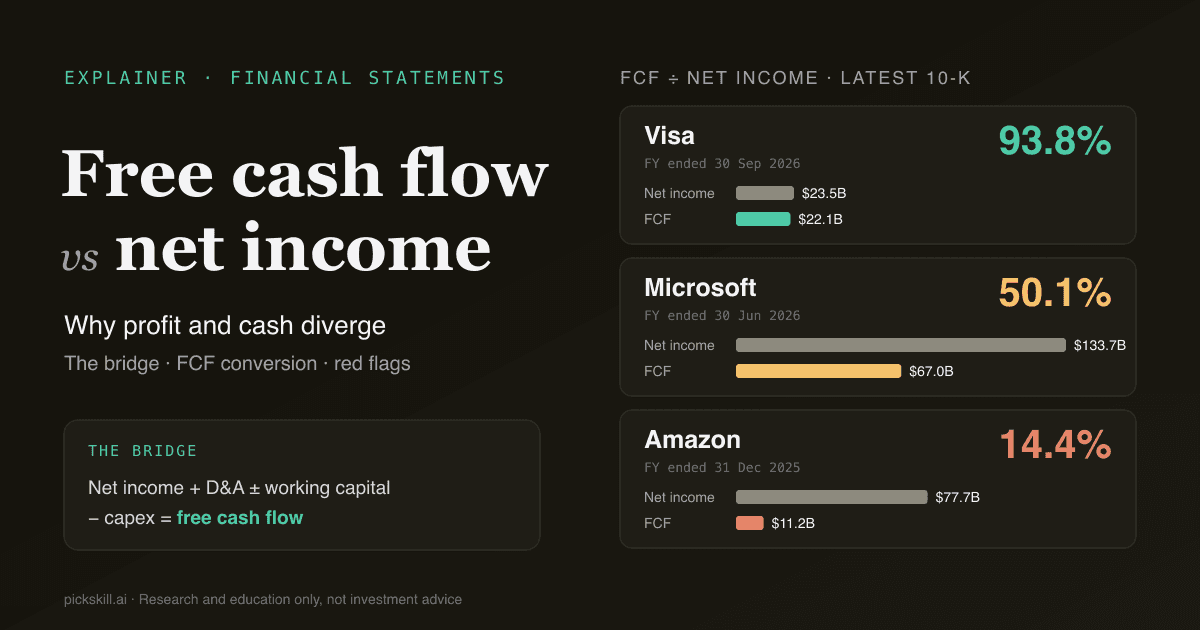
フリーキャッシュフロー(FCF)と純利益が一致しないのは、純利益が発生主義で計算された会計上の利益であるのに対し、FCF は事業を回して設備投資を払った後に実際に残る現金だからです。FCF と純利益の違いは、短い「ブリッジ」で説明できます。減価償却費などの非現金費用を足し戻し、運転資本の増減を調整し、最後に設備投資(capex)を差し引きます。マイクロソフトの 2026年6月30日終了年度では、1,337.5億ドルの純利益が 669.9億ドルの FCF にしかならず、FCF 転換率は 50.1% でした。設備投資が 1,159.5億ドルに達したためです(2026年7月29日提出の 10-K)。
どちらかが「本当の数字」というわけではありません。純利益は売上とそれを稼ぐためのコストを対応させ、FCF は株主が理論上持ち出せる現金を示します。両者を並べて見るのは、利益の質をチェックする最も手早い方法のひとつです。
要点
- **ブリッジ:**純利益 + 減価償却費 + その他の非現金項目 ± 運転資本の増減 = 営業キャッシュフロー。営業キャッシュフロー − 設備投資 = フリーキャッシュフロー(FCF)。
- FCF 転換率 = FCF ÷ 純利益。最新の 10-K では Visa 93.8%、マイクロソフト 50.1%、アマゾン 14.4%。
- 転換率が低いこと自体は悪ではありません。マイクロソフトとアマゾンが低いのは過去最大の設備投資のためで、開示された意図的な投資です。
- 本当の危険信号は、設備投資では説明できないのに純利益が FCF を上回り続ける状態です。売掛金の増加、在庫の積み上がり、非現金の利益が効いているケースです。
- **株式報酬(SBC)**は非現金費用として足し戻されるため FCF をよく見せます。アマゾンの 2025年の SBC(194.7億ドル)は FCF(111.9億ドル)を上回りました。
フリーキャッシュフローと純利益の違いは何ですか?
純利益は損益計算書の最終行で、売上から全費用・利息・税金を引いたものです。現金が動いた時点ではなく、稼いだ時点・発生した時点で計上されます。減価償却費のような非現金費用(サーバーや工場のコストを耐用年数に配分したもの)を含む一方、資産を買ったときに一括で出ていく現金は含みません。FCF はキャッシュフロー計算書から求めます。非現金項目とタイミングのずれを取り除いた営業キャッシュフローから出発し、その年に有形固定資産の取得に使った現金、つまり設備投資を引きます。純利益は「会計ルール上、事業は儲かったか」、FCF は「事業を維持・成長させる再投資の後に、実際いくら現金を生んだか」に答える数字です。FCF の定義(FCFF と FCFE の違いを含む)はフリーキャッシュフロー(FCF)とはをご覧ください。
| 純利益 | フリーキャッシュフロー | |
|---|---|---|
| どの財務諸表か | 損益計算書 | キャッシュフロー計算書(から算出) |
| 基準 | 発生主義:稼いだ時に収益、発生した時に費用 | 現金主義:期間中に実際に出入りした現金 |
| 減価償却費 | 費用として控除 | 足し戻す(非現金) |
| 設備投資 | 直接は控除しない(減価償却で配分) | 支払った期に全額控除 |
| 運転資本(売掛金・在庫・買掛金) | 反映されない | 増減が現金を増減させる |
| 株式報酬 | 費用として控除 | 通常は足し戻す(非現金) |
| GAAP の定義 | あり | なし。各社が定義する非 GAAP 指標 |
| 主な用途 | EPS、PER、ROE | DCF 評価、配当、自社株買い、債務返済余力 |
純利益から FCF へはどう計算しますか?
キャッシュフロー計算書の営業活動の部を上から順に読むだけです。間接法では、この部は純利益から始まり、現金ベースへと調整していきます。調整は 4 種類、最後に引き算が 1 回です。
- 純利益から出発する(EPS の計算に使う数字と同じ)。
- **減価償却費を足し戻す。**純利益では費用ですが、今年現金は出ていません。
- **その他の非現金項目を足し戻す:**株式報酬、繰延税金。逆に、非現金の利益(純利益を押し上げた投資の評価益など)は取り除きます。
- **運転資本を調整する。**売掛金や在庫の増加は現金を消費し(マイナス)、買掛金や前受収益の増加は現金を生みます(プラス)。ここまでで営業キャッシュフローになります。
- **設備投資(有形固定資産の取得)を引く。**残りが FCF です。
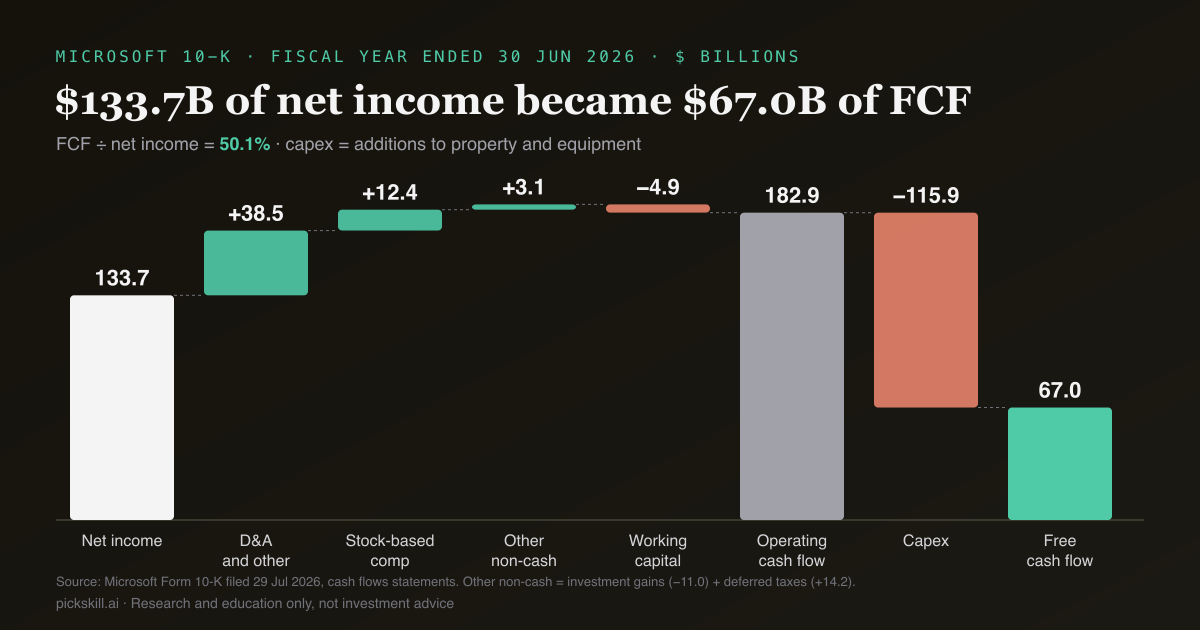
マイクロソフトの 2026年度キャッシュフロー計算書には各ステップがそのまま載っています。純利益は 1,337.5億ドル。「減価償却費・償却費その他」で 385.3億ドル、株式報酬で 124.1億ドルを足し戻しました。投資関連の利益 110.5億ドルを除き、繰延税金で 141.9億ドルを加え、差し引き 31.4億ドルのプラスです。運転資本は 49.0億ドルを吸収しました。主因は売掛金の 127.4億ドル増加で、前受収益の 93.6億ドル増加が一部を相殺しています。営業キャッシュフローは 1,829.4億ドル、「有形固定資産の取得」1,159.5億ドルを引いて FCF は 669.9億ドルです(マイクロソフト 10-K のキャッシュフロー計算書)。
FCF 転換率とは?何%なら良いのですか?
FCF 転換率は FCF を純利益で割った比率で、同じ期間に計上した利益 1 ドルのうち、自由に使える現金になったのがいくらかを示します。100% 前後かそれ以上なら、利益は現金に裏付けられています。減価償却費が設備投資をおおむねカバーし、運転資本も現金を吸い込んでいません。100% を大きく下回るなら、利益と現金の間に何かが挟まっており、それを突き止めるのが投資家の仕事です。誰にでも当てはまる「良い」水準はありません。アセットライトな決済ネットワークなら 100% 近くになるはずですが、データセンターを建設中の企業は建設期間中ずっと低くなります。営業キャッシュフロー ÷ 純利益は設備投資の前の段階で発生主義の質だけを見られるので、下の表では両方を示します。
| 企業(最新 10-K) | 純利益(百万ドル) | 営業CF | 設備投資 | FCF | 営業CF ÷ 純利益 | FCF ÷ 純利益 |
|---|---|---|---|---|---|---|
| Visa(2026年9月30日終了年度) | 23,504 | 23,728 | 1,671 | 22,057 | 101.0% | 93.8% |
| マイクロソフト(2026年6月30日終了年度) | 133,749 | 182,935 | 115,948 | 66,987 | 136.8% | 50.1% |
| アマゾン(2025年12月31日終了年度) | 77,670 | 139,514 | 128,320* | 11,194 | 179.6% | 14.4% |
*アマゾンの設備投資は「有形固定資産の取得(売却収入およびインセンティブ控除後)」(131,819 − 3,499 百万ドル)で、アマゾン自身が FCF の算出に使う定義です。出所:Visa 10-K(2026年11月5日提出)、マイクロソフト 10-K(2026年7月29日提出)、アマゾン 10-K(2026年2月6日提出)。
3 社とも営業キャッシュフローは純利益以上です。発生主義の質に問題はなく、差はほぼすべて設備投資から来ています。
実際の年次報告書では?Visa、マイクロソフト、アマゾン
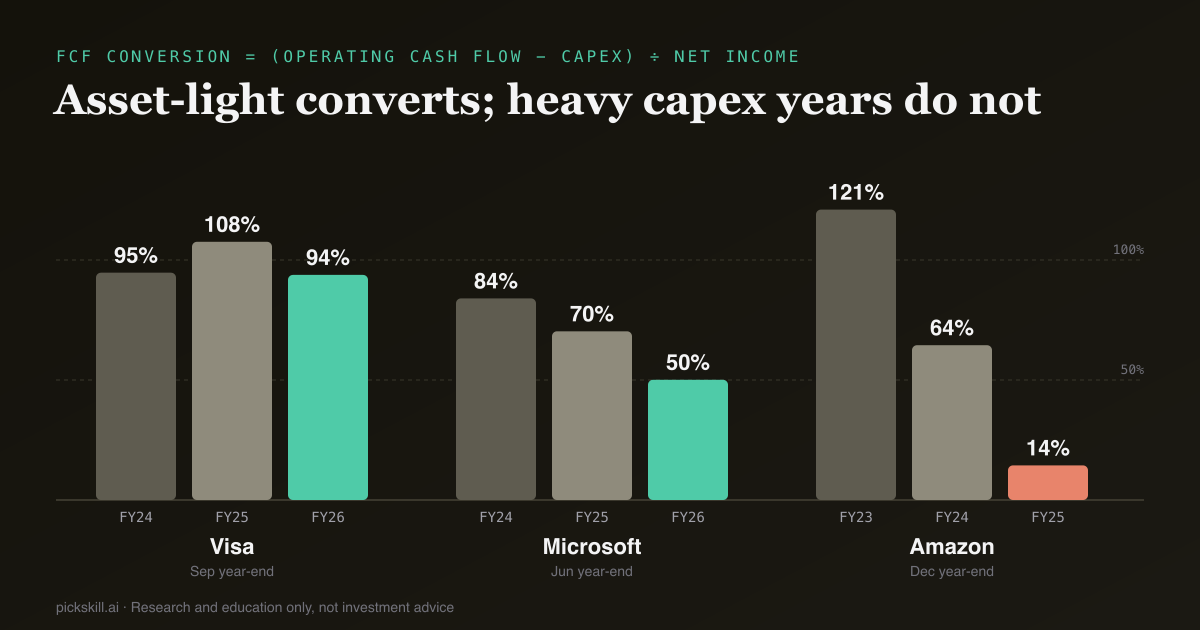
**Visa(アセットライト)。**設備投資は 16.7億ドルで、純収益 459.0億ドルの約 3.6%。FCF 転換率は 2024年度 94.7%、2025年度 107.6%、2026年度 93.8% です。2026年度の低下は主に「未払訴訟費用」による 20.4億ドルの流出で、設備投資ではなく運転資本の項目です。Visa のブリッジには珍しい組み合わせもあります。顧客インセンティブ 183.2億ドルを非現金項目として足し戻し、運転資本でインセンティブの現金支払い 177.1億ドルを引くため、ほぼ相殺されます。
**マイクロソフト(設備投資の急拡大)。**転換率は 84.0%(2024年度)から 70.3%(2025年度)、50.1%(2026年度)へ低下し、その 2 年間で純利益は 52% 増えました。設備投資は 444.8億ドルから 1,159.5億ドルへ増え、売上高 3,318.4億ドルの約 35% です。長期資産を購入しており、そのコストは減価償却を通じて少しずつしか純利益に反映されないため、FCF が利益に遅れる典型例です。
**アマゾン(最も重い設備投資)。**転換率は 2023年の 121.0% から 2024年 64.5%、2025年 14.4% へ低下しました。10-K にあるアマゾン自身の調整表では、純設備投資が 776.6億ドルから 1,283.2億ドルに増える中、FCF は 382.2億ドルから 111.9億ドルに減っています。さらに純利益には 148.8億ドルの営業外利益が含まれており、ブリッジで除かれました。一方、株式報酬 194.7億ドルは足し戻されています。SBC を現金コストとみなして差し引くと、2025年の FCF はマイナス(約 −82.7億ドル)になります。
株式報酬はなぜ FCF に影響するのですか?
株式報酬(SBC)は株主を希薄化させる本物のコストですが、現金を伴わないため、間接法では営業キャッシュフローに足し戻されます。そのため、株式で多くの報酬を払う企業ほど FCF が純利益より良く見えます。影響の大きさは企業によって大きく異なります。Visa の SBC は 9.28億ドルで FCF の約 4%、差し引いても FCF は純利益の 89.9% です。マイクロソフトの SBC 124.1億ドルは FCF の 18.5% にあたり、差し引くと転換率は 50.1% から 40.8% に下がります。アマゾンでは SBC が FCF を上回りました。SBC を FCF から引くか、引かずに将来の付与を含む希薄化後株式数で評価するか、どちらかに統一しましょう。どちらもしなければ恩恵を二重に数えることになります。DCF 法でも同じで、FCF が入力値なので、あらゆる調整が理論株価に波及します。
純利益が FCF を上回るのはいつ危険信号ですか?
純利益が何年も FCF を上回り、しかも設備投資で説明できない場合は危険信号です。差が設備投資ではなく営業キャッシュフローの段階で生じているなら、現金の回収より速いペースで利益が計上されていることになり、利益の質の問題はたいていここに潜んでいます。マイクロソフトとアマゾンはこのパターンに当てはまりません。営業キャッシュフローは純利益を上回り、差は設備投資を引いた後に初めて生じており、その設備投資は 10-K で開示・説明されています。警戒すべきなのは、営業キャッシュフローが毎年純利益を下回り、売掛金が売上より速く増え、在庫が積み上がり、評価益が利益を押し上げ、あるいは仕入先への支払いを遅らせて現金を支えているパターンです。企業が独自に開示する FCF が何を除外しているかも確認しましょう。アマゾンの 10-K は、同社の FCF には「債務元本の返済にあたる支払いや、事業買収のための現金支払いが含まれない」と明記しています。ファイナンス・リースや買収は、設備投資の行の外で実際の現金を動かすことがあります。
FCF と純利益を自分で確認するには?
必要なのはキャッシュフロー計算書と 3 年分のデータだけです。どこにあるかは10-K を 30 分で読み切るを参照してください。
- キャッシュフロー計算書から直近 3 年度の純利益・営業キャッシュフロー・設備投資を書き写す。
- 営業キャッシュフロー ÷ 純利益を計算する。2 年以上 100% を下回れば最初の警告サイン。
- FCF = 営業キャッシュフロー − 設備投資、そして FCF ÷ 純利益を計算する。最新年だけでなく推移を見る。
- 転換率が低ければ、設備投資の対売上高比率を確認する。理由の明確な投資(データセンター、物流拠点、半導体工場)で比率が上がっているのと、設備投資が横ばいなのに現金が減っているのは別の話。
- 運転資本の各行を確認し、売掛金・在庫の伸びを売上の伸びと比べる。
- 純利益に含まれる非現金の利益(投資利益、評価益)と一過性の現金項目(訴訟、税金)を探す。
- 株式報酬を差し引いて転換率を再計算する。
- 企業が独自に FCF を開示している場合は定義を読み、何が除外されているかをメモする。
手作業で数字を写すのが面倒なら、PickSkill AI アナリストに銘柄の直近のキャッシュフロー計算書を取得させ、SBC を含む場合と除く場合の FCF 転換率を計算し、ブリッジを 1 行ずつ説明させることができます。マイクロソフト、Visa、アマゾンなどの銘柄ページでテクニカル面のシグナルと並べて見ることもできます。結果は必ず原本の年次報告書で確認してください。
本記事はリサーチと教育のみを目的としており、投資助言ではありません。数値はすべて各社が SEC EDGAR に提出した年次報告書(記載の提出日時点)に基づきます。
FAQ
フリーキャッシュフローと純利益はなぜ違うのですか? 純利益は発生主義で、稼いだ時点で売上を計上し、資産のコストを減価償却で配分し、非現金項目も含みます。FCF は現金だけを見ます。減価償却費などの非現金費用を足し戻し、売掛金・在庫・買掛金の増減を調整し、設備投資を全額差し引きます。設備投資や運転資本の変動が大きい企業ほど、両者の差は大きくなります。
FCF 転換率は何%なら良いですか? FCF 転換率は FCF を純利益で割ったものです。100% 前後以上なら、利益は現金に裏付けられています。アセットライト企業はその近辺に収まることが多く、Visa の 2026年度は 93.8% でした。設備投資の重い企業は投資期にずっと低くなり得ます(マイクロソフトは 50.1%)。1 年だけでなく、推移と理由で判断しましょう。
FCF が純利益を上回ることはありますか? あります。減価償却費などの非現金費用が設備投資を上回るとき、運転資本が現金を生むとき、純利益に大きな非現金の損失が含まれるときです。Visa の 2025年度 FCF は純利益の 107.6%、アマゾンの 2023年は 121.0% でした。100% を大きく上回る状態が続くなら、投資不足になっていないか確認する価値があります。
フリーキャッシュフローは GAAP の指標ですか? いいえ。米国 GAAP は純利益と営業キャッシュフローを定義していますが、FCF は非 GAAP 指標で、企業ごとに定義が異なります。一般的な定義は営業キャッシュフロー − 設備投資ですが、アマゾンは売却収入とインセンティブを控除した後の設備投資を差し引きます。企業を比較するときは、同じ定義でキャッシュフロー計算書から自分で FCF を計算し直しましょう。
FCF から株式報酬を差し引くべきですか? 差し引くのは妥当で保守的な調整です。SBC は現金が出ていかなくても、株主にとって本物のコストだからです。マイクロソフトでは 2026年度の転換率が 50.1% から 40.8% に下がり、アマゾンでは 2025年の FCF がマイナスになります。SBC を FCF に残すなら、完全希薄化後の株式数で評価しましょう。