DCF 模型 Excel 模板:5 年现金流折现模型怎么搭
一个能用的 DCF Excel 模型包含哪些表:无杠杆自由现金流、折现、终值和 WACC × 永续增长率敏感性表,附完整算例。
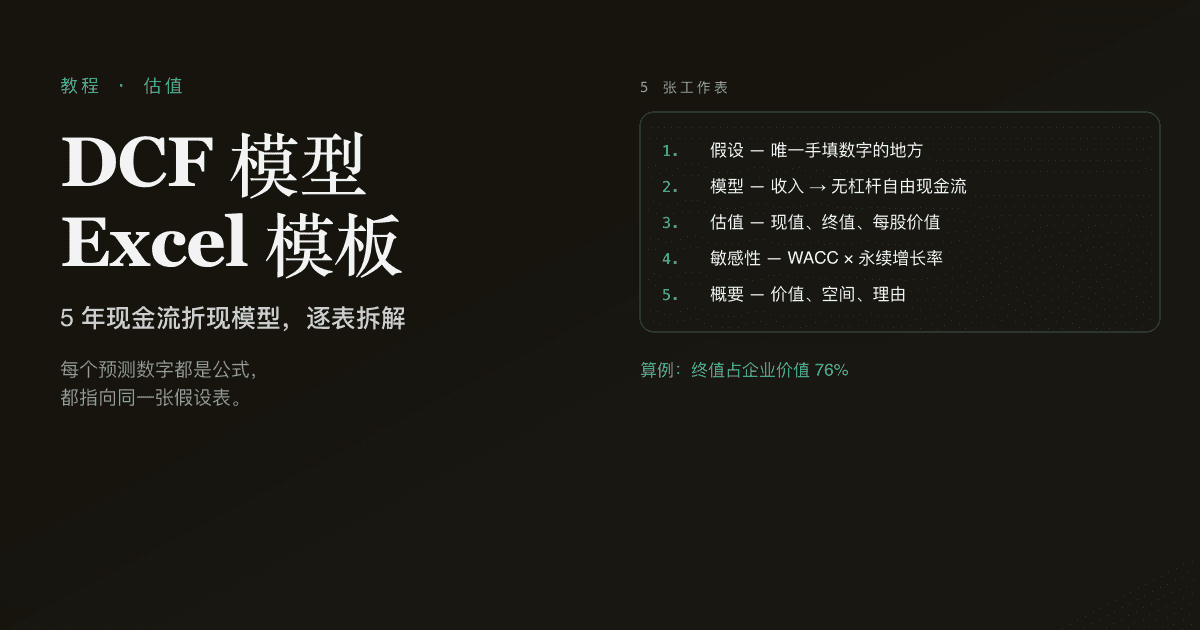
DCF 模型 Excel 模板,是一个用公式(而不是手填数字)把几项假设(收入增速、利润率、再投资、WACC 和永续增长率)换算成每股内在价值的工作簿。好模板的检验标准很简单:改动任何一个输入,所有预测、估值结果和敏感性表都会跟着重算。本文逐一讲解这样一个模型需要的五张工作表、每张表背后的具体公式,以及一个可以手算核对的完整算例。
重点摘要
- 一个能用的 DCF 模板由五部分组成:汇总、假设、模型(预测)、估值和敏感性分析。输入只放在一处,其余全部是公式。
- 折现的对象是无杠杆自由现金流:EBIT × (1 − 税率) + 折旧摊销 − 资本开支 − 净营运资本增加额。
- 终值通常占大头。 在下文的算例中,终值占企业价值的 76%,所以 WACC × 永续增长率的敏感性表比任何单一结果都更重要。
- 模板最常见的错误:预测里混入手填数字、永续增长率大于或等于 WACC、净债务被重复扣减或者根本没扣。
DCF Excel 模板应该包含哪些工作表?
DCF 工作簿最好拆成五张表,每张只做一件事:
| 工作表 | 内容 | 规则 |
|---|---|---|
| 假设 | 基期收入、五年的收入增速和 EBIT 利润率、税率、折旧摊销、资本开支、营运资本、WACC、永续增长率、净债务、稀释后股数、当前股价 | 唯一允许手填数字的表。输入单元格要在视觉上标出来(卖方研究的惯例是浅黄底蓝字) |
| 模型 | 五个预测年度:收入、EBIT、NOPAT、折旧摊销、资本开支、ΔNWC、无杠杆自由现金流、折现系数、现值 | 每个单元格都是公式,引用假设表或上一行 |
| 估值 | 自由现金流现值合计、终值、终值现值、企业价值、净债务、股权价值、每股价值、相对股价的上涨空间 | 没有输入;只读取模型表和假设表 |
| 敏感性分析 | 在 WACC 和永续增长率组成的网格上计算每股价值 | 每个单元格都用这一组参数完整重算一遍 DCF |
| 汇总 | 每股价值、上涨空间、关键假设,以及几句说明为什么这样假设 | 给别人看的就是这一页 |
把输入集中在一张表上,模型才"诚实":任何人都能看到驱动结论的每一个假设,没有哪个数字藏在预测单元格里。
模型每一年用哪些公式?
每个预测年度都走同一条计算链。设收入增速为 g、EBIT 利润率为 m、税率为 t:
- 收入 = 上年收入 × (1 + g)
- EBIT = 收入 × m
- NOPAT(税后经营利润) = EBIT × (1 − t)
- 折旧摊销 = 收入 × 折旧摊销占比
- 资本开支 = 收入 × 资本开支占比
- ΔNWC(净营运资本增加额) = (收入 − 上年收入) × 增量收入对应的 NWC 比例
- 无杠杆自由现金流 = NOPAT + 折旧摊销 − 资本开支 − ΔNWC
- 折现系数 = 1 / (1 + WACC)^n,n 为年份序号(1 到 5)
- 自由现金流现值 = 无杠杆自由现金流 × 折现系数
然后在估值表上:
- 终值(戈登增长模型) = 第 5 年自由现金流 × (1 + 永续增长率) / (WACC − 永续增长率)
- 企业价值 = 自由现金流现值合计 + 终值 × 第 5 年折现系数
- 股权价值 = 企业价值 − 净债务(净债务为负,即有净现金时,加回)
- 每股价值 = 股权价值 / 稀释后股数
这里用的是年末折现。也有分析师采用年中折现惯例,估值会略高一些;无论选哪种,都要在汇总表上写明。如果需要回顾这些输入本身的含义,可以看 DCF 是什么 和 WACC 怎么算。
一个完整的 DCF 算例是什么样的?
下面是一家虚构的示例公司(并非真实公司),方便你核对计算:基期收入 1,000(单位:百万),未来五年每年增长 10%,EBIT 利润率 20%,税率 21%,折旧摊销占收入 4%,资本开支占收入 5%,ΔNWC 为收入增量的 10%,WACC 9%,永续增长率 2.5%,净债务 200,稀释后股数 1 亿股,当前股价 25。
| 年份 | 收入 | EBIT | NOPAT | 折旧摊销 | 资本开支 | ΔNWC | 无杠杆自由现金流 | 自由现金流现值 |
|---|---|---|---|---|---|---|---|---|
| 2026 | 1,100.0 | 220.0 | 173.8 | 44.0 | 55.0 | 10.0 | 152.8 | 140.2 |
| 2027 | 1,210.0 | 242.0 | 191.2 | 48.4 | 60.5 | 11.0 | 168.1 | 141.5 |
| 2028 | 1,331.0 | 266.2 | 210.3 | 53.2 | 66.5 | 12.1 | 184.9 | 142.8 |
| 2029 | 1,464.1 | 292.8 | 231.3 | 58.6 | 73.2 | 13.3 | 203.4 | 144.1 |
| 2030 | 1,610.5 | 322.1 | 254.5 | 64.4 | 80.5 | 14.6 | 223.7 | 145.4 |
估值结果:
- 自由现金流现值合计:713.9
- 终值:223.7 × 1.025 / (0.09 − 0.025) = 3,527.8,折现到今天为 2,292.8
- 企业价值:3,006.7;扣除净债务后的股权价值:2,806.7
- 每股价值:28.07,比 25 的股价高 12.3%
注意,终值贡献了企业价值的 76%。五年的显性预测只决定了结论的四分之一,其余由长期假设决定。
敏感性表怎么看?
既然终值占大头,单一的每股价值就不如它周围的区间有用。敏感性分析表针对每一组 WACC(行)和永续增长率(列)重算整个 DCF:
| WACC ↓ / g → | 2.00% | 2.25% | 2.50% | 2.75% | 3.00% |
|---|---|---|---|---|---|
| 8.0% | 31.22 | 32.42 | 33.72 | 35.14 | 36.71 |
| 8.5% | 28.59 | 29.58 | 30.66 | 31.83 | 33.10 |
| 9.0% | 26.33 | 27.16 | 28.07 | 29.04 | 30.10 |
| 9.5% | 24.37 | 25.08 | 25.85 | 26.67 | 27.56 |
| 10.0% | 22.66 | 23.27 | 23.93 | 24.63 | 25.38 |
在同一增长率下,WACC 变动一个百分点,每股价值就在约 24 到 34 之间摆动。如果股价(25)落在网格中合理的区域内,DCF 并不是在告诉你这只股票定价错误,而是在告诉你:你必须对哪一个假设有把握。这才是呈现 DCF 的诚实方式。
哪些错误会让 DCF 模板失效?
- 模型表里有手填数字。 只要一个单元格被手动覆盖,它和假设表的链接就悄悄断了,敏感性表也随之失去意义。所有数字都放在假设表里。
- 永续增长率大于或等于 WACC。 戈登公式的分母是 (WACC − g);两者越接近,估值越会爆炸式放大。长期增速高于名义 GDP 增速(大约 2–4%)需要给出理由。
- 有杠杆和无杠杆混用。 无杠杆自由现金流用 WACC 折现得到企业价值,再减去净债务。用 WACC 去折现有杠杆自由现金流,或者忘了减净债务,都会让债务被重复计算或被漏掉。
- 用基本股数而不是稀释后股数。 要用稀释后股数,并且和金额输入保持同一单位(金额是百万,股数也用百万)。
- 利润率始终不收敛。 如果 EBIT 利润率一直涨到预测期最后一年,终值就会把这个峰值永久资本化。让利润率在第 5 年之前趋于稳定。
怎么为一家真实公司拿到这个模板?
公式弄清楚之后,从零搭出上面这个工作簿大约需要一个小时。PickSkill 的 AI 分析师也可以替你生成:直接用自然语言提问,例如 "用 Excel 给苹果做一个 5 年 DCF,WACC 8.5%,永续增长 2.5%",它会从最新财报中提取基期数据,返回一个包含本文所述五张表的 .xlsx 文件。每个预测数字都是链接到同一个输入单元格的活公式,你可以改写任何一项假设,估值和敏感性表都会重新计算。
把 AI 给出的初始假设当作初稿,而不是预测:模板的意义就在于你能看到并修改其中每一项。完整的操作流程可以看 60 秒做出一个 DCF;想用同行估值交叉验证结论,可以看 DCF 与可比公司分析的区别。生成的文件计入你所在套餐的每月文件额度,详见价格方案。
FAQ
有免费的 DCF 模型 Excel 模板吗? 有。你可以在空白工作簿里按本文的公式自己搭一个;PickSkill 的免费套餐每月包含一个生成文件,可以先试做一份针对具体公司的 DCF 工作簿;Pro 每月 30 个。无论用哪个模板,都要检查预测部分是否都是链接到同一张假设表的公式。
DCF 应该用多少折现率? 无杠杆自由现金流用加权平均资本成本(WACC)折现:即税后债务成本和股权成本按各自在资本中的占比加权。对大型、稳定的公司,WACC 通常在 7% 到 10% 左右;敏感性表能显示结论对它有多敏感。
为什么终值在 DCF 里占比这么高? 因为它涵盖了显性预测期之后的所有年份。在 WACC 9%、永续增长率 2.5% 的条件下,本文算例的企业价值有 76% 来自终值。这很正常,也正是 DCF 应该以区间而不是单一目标价来呈现的原因。
DCF 应该预测几年? 五年是常见的默认值,本模板也用五年。如果公司离稳定状态还很远,比如利润率尚未收敛的高速成长公司,可以预测更长(七到十年);显性预测期应该在增速和利润率稳定下来时结束。
这个模板能用于港股或 A 股公司吗? 可以。方法完全相同;在假设表里设定货币和单位(例如百万港元或亿元),股数保持同一量级即可。PickSkill 覆盖美股、港股和 A 股。