DCF 與反向 DCF:股價裡隱含了多少成長?
DCF 與反向 DCF 的區別、操作步驟、Python 求解程式碼,以及蘋果實例:按 2026年11月18日 352.45 美元股價,市場隱含未來 10 年自由現金流年增 13.1%。
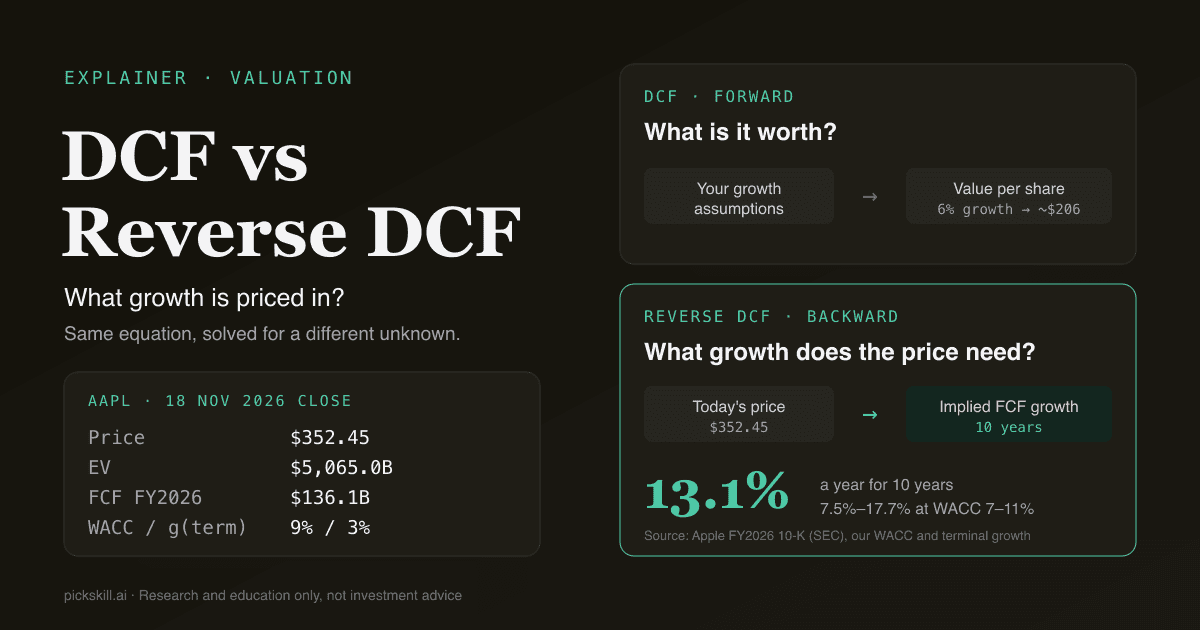
DCF 從你的成長假設出發,算出公司值多少錢;反向 DCF 從今天的股價出發,反推出市場必須假設的成長率。反向 DCF 是把同一個現金流折現公式倒過來解:輸入股價、自由現金流、折現率和永續成長率,輸出隱含成長率。按我們基於蘋果 2026 財年 10-K 的計算,在 9% WACC、3% 永續成長率下,蘋果 352.45 美元的股價(2026年11月18日收盤)隱含未來 10 年自由現金流每年成長約 13.1%。
兩種方法的數學完全相同,區別只在於你要猜的是哪個數。
核心要點
- DCF:假設 → 估值;反向 DCF:股價 → 隱含假設。 公式相同,未知數不同。
- 反向 DCF 去掉了最難的那一個猜測(未來十年的成長),換成一個判斷題:這個隱含成長率能不能實現?
- WACC 和永續成長率仍然要你自己定,而且結果對它們很敏感,一定要附敏感度分析表。
- 蘋果(2026年11月18日): 企業價值 5.07 兆美元、自由現金流 1,361 億美元,在 9% WACC 下隱含年增 13.1%;WACC 在 7%–11% 之間時,區間為 7.5%–17.7%。
- 求解器只需大約十行 Python:用二分搜尋法找出讓 DCF 等於當前企業價值的成長率。
DCF 和反向 DCF 有什麼區別?
DCF 和反向 DCF 的區別在於計算方向。正向 DCF 把你對自由現金流的預測按資本成本折現,加上終值,得出每股內在價值,再拿它和股價比較。反向 DCF 則把結果固定住:令模型的企業價值等於市場給出的企業價值,解出唯一留空的那個輸入,通常是自由現金流成長率,有時是營業利益率。得到的是一個關於「預期」而不是「價值」的結論(例如「要支撐 352.45 美元,蘋果的自由現金流需要連續十年每年成長約 13%」),判斷這個數字偏高還是偏低,遠比寫出一份精確的十年預測容易。
| DCF(正向) | 反向 DCF | |
|---|---|---|
| 回答的問題 | 這隻股票值多少? | 股價裡隱含了多少成長? |
| 你要提供的輸入 | 成長率、利潤率、WACC、永續成長率 | 股價、股本、淨債務、自由現金流、WACC、永續成長率 |
| 輸出 | 每股內在價值 | 隱含自由現金流成長率(或利潤率) |
| 最難的假設 | 未來十年的成長 | 不用猜成長,只需判斷結果 |
| 常見陷阱 | 成長假設樂觀,估值虛高 | WACC 取錯,隱含成長率隨之偏移 |
| 最適合 | 打造完整的投資邏輯 | 檢驗市場預期是否合理 |
如果你還不熟悉正向 DCF,建議先讀 什麼是 DCF?,裡面逐行講解了模型的每個部分。
普通 DCF 是怎麼算的?
普通 DCF 預測未來 5–10 年的自由現金流,每年按加權平均資本成本(WACC)折現,再加上預測期之後的終值,合計就是企業價值;減去淨債務、除以股本,得到每股價值。用下文蘋果的資料、9% WACC 和 3% 永續成長率:假設自由現金流每年成長 6%,每股約 206 美元;成長 8%,約 240 美元。兩者都離 352.45 美元的股價很遠,而正向模型本身無法告訴你哪個成長率才合理,這正是反向 DCF 要補上的缺口。
本文的自由現金流定義為營業活動現金流減資本支出,其他定義見 什麼是自由現金流(FCF)?。
什麼是反向 DCF?
反向 DCF 是把現金流折現模型倒過來求解,找出讓模型估值等於當前市值的那個成長率。Michael Mauboussin 和 Alfred Rappaport 在《Expectations Investing》(預期投資)一書中圍繞這一思路建立了完整方法:股價本身已經包含了一份預測,分析師的工作是把它讀出來。做法是保留正向 DCF 的全部設定(起始自由現金流、預測期長度、WACC、永續成長率),留出一個輸入不填,讓求解器找到使模型價值等於股價所對應企業價值的那個數。
最常見的未知數是自由現金流成長率;對於尚未獲利的公司,分析師通常改為求解長期營業利益率。
為什麼反向 DCF 能降低假設風險?
反向 DCF 能降低假設風險,是因為它把你最不擅長估計的那個輸入變成了輸出。沒人能把十年的成長預測精確到一個百分點以內,可正向 DCF 偏偏要求你這樣做,然後給出一個看似精確的估值。在反向 DCF 裡,問題變成了「十年每年成長 13% 現實嗎?」,你可以拿歷史資料、同業和公司指引去檢驗,而不必假裝知道準確答案。
風險並沒有消失:折現率和永續成長率仍然左右結果,所以每一次反向 DCF 都應該附上敏感度分析表。
反向 DCF 怎麼一步步做?
反向 DCF 分七步:收集市場資料、計算企業價值、確定起始現金流、設定折現率和永續成長率、把 DCF 寫成成長率的函數、解出與企業價值相等的成長率、做壓力測試。
- 取股價和股本。 用最新收盤價,以及最近一期 10-K 或 10-Q 封面上的流通股數。
- 計算企業價值。 市值加債務,減現金和有價證券。淨現金公司的企業價值低於市值。
- 確定起始自由現金流。 最近一個財年(或過去十二個月)的營業活動現金流減資本支出。
- 設定 WACC 和永續成長率。 把數字明確寫出來;折現率怎麼建見 什麼是 WACC?。
- 把 DCF 寫成成長率的函數。 自由現金流按 g 成長十年,加上戈登成長模型終值,全部折現。
- 解出 g。 用 Excel 的目標搜尋(Goal Seek)或數值方法,找到讓模型企業價值等於市場企業價值的成長率。
- 做敏感度分析表。 在一組 WACC 和永續成長率組合下重算隱含成長率,再把這個區間和歷史對比。
反向 DCF 實例:蘋果的股價隱含了多少成長?
我們選蘋果,是因為它的自由現金流規模大且為正,這是反向 DCF 的前提。公司資料來自蘋果 2026 財年 10-K 年報,2026年11月3日提交 SEC,對應截至 2026年9月26日的財年;股價為 Yahoo Finance 的 2026年11月18日收盤價。WACC 取 9%:2026年11月17日 10 年期美國公債殖利率為 5.10%(FRED,DGS10),加上約 4 個百分點的股權風險溢價(假設 beta 接近 1);蘋果淨債務很少,WACC 接近其股權成本。永續成長率取 3%。這兩個數都是我們的假設,不是蘋果給出的。
| 輸入 | 數值 | 來源 |
|---|---|---|
| 股價 | 352.45 美元 | 2026年11月18日收盤 |
| 流通股數 | 14,532,182,000 股 | 10-K 封面,截至 2026年10月23日 |
| 市值 | 51,219 億美元 | 股價 × 股數 |
| 現金 + 有價證券 | 1,369 億美元 | 363 + 204 + 802(資產負債表) |
| 商業票據 + 定期債務 | 801 億美元 | 20 + 99 + 682 |
| 企業價值 | 50,650 億美元 | 市值 − 568 億美元淨現金 |
| 2026 財年營業活動現金流 | 1,451 億美元 | 現金流量表 |
| 2026 財年資本支出 | 90 億美元 | 購置物業、廠房及裝置支出 |
| 2026 財年自由現金流 | 1,361 億美元 | 1,451 − 90 |
| WACC / 永續成長率 | 9% / 3% | 我們的假設 |
下面的求解器讓自由現金流成長十年,加上終值,再對 g 做二分搜尋法,直到模型企業價值等於 50,650 億美元。第 1 年為 2027 財年,按整年折現,這一簡化在這裡足夠用。
fcf0, ev = 136.056e9, 5065.0e9          # 2026 財年自由現金流、企業價值

def dcf(g, wacc=0.09, gt=0.03, years=10):
    pv, f = 0.0, fcf0
    for t in range(1, years + 1):
        f *= 1 + g
        pv += f / (1 + wacc) ** t
    tv = f * (1 + gt) / (wacc - gt)
    return pv + tv / (1 + wacc) ** years

lo, hi = -0.5, 1.0                       # 對 g 做二分搜尋法
for _ in range(100):
    mid = (lo + hi) / 2
    lo, hi = (mid, hi) if dcf(mid) < ev else (lo, mid)
print(f"implied growth: {mid:.2%}")      # implied growth: 13.13%
答案是每年 13.1%。按這個速度,第十年自由現金流將達到約 4,670 億美元,是今天的 3.4 倍,而終值仍佔企業價值的 67%。作為參照,蘋果自由現金流從 2024 財年的 1,088 億美元增至 2026 財年的 1,361 億美元,兩年複合成長率 11.8%;2026 財年營收單年成長 15.1%。
兩點提醒。2026 財年自由現金流比 2025 財年的 988 億美元跳升 38%,部分原因是 2025 財年基數偏低:當年營運資金佔用 250 億美元,而 2026 財年為 149 億美元,因此兩年複合成長率是更公允的參照。另外,這裡的自由現金流加回了 138 億美元股票酬勞費用;若把它視為現金成本,隱含成長率升至 14.5%。
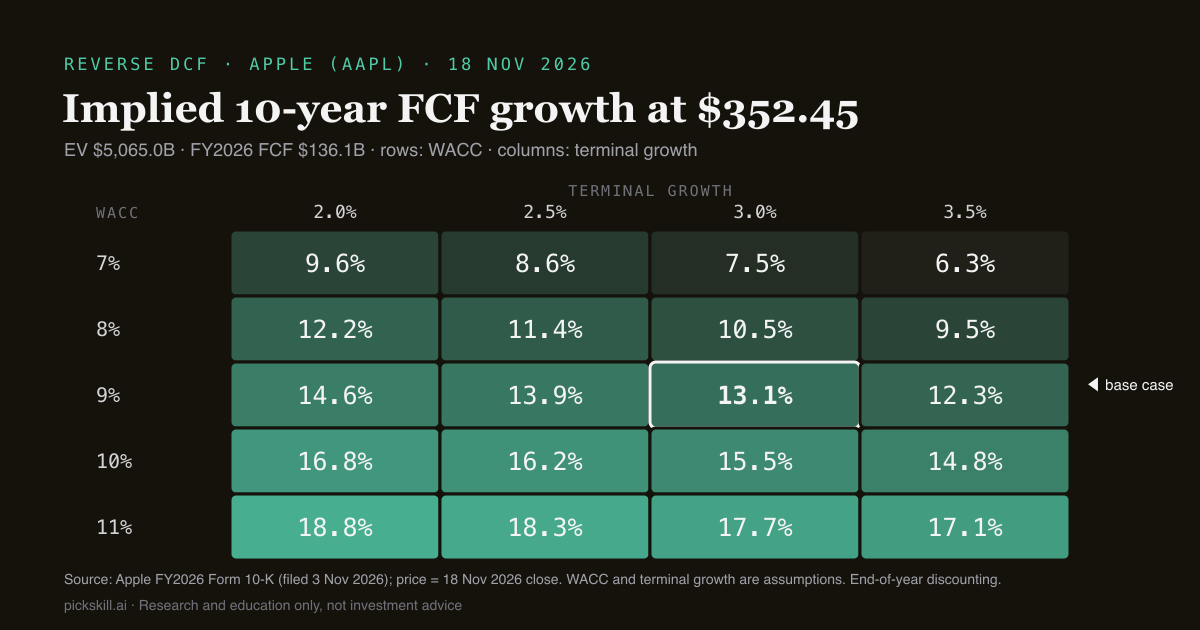
隱含成長率對 WACC 有多敏感?
非常敏感:WACC 每變動 1 個百分點,蘋果的隱含十年自由現金流成長率就變動約 2–3 個百分點。在 7% WACC、3% 永續成長率下,股價只需要 7.5% 的年成長;WACC 升到 11%,就需要 17.7%。永續成長率影響較小,每變動 0.5 個百分點,結果最多移動約 1.2 個百分點。所以真正有用的輸出是一個區間,關鍵問題是公司能否穩穩越過區間的下沿。
| WACC \ 永續成長率 | 2.0% | 2.5% | 3.0% | 3.5% |
|---|---|---|---|---|
| 7% | 9.6% | 8.6% | 7.5% | 6.3% |
| 8% | 12.2% | 11.4% | 10.5% | 9.5% |
| 9% | 14.6% | 13.9% | 13.1% | 12.3% |
| 10% | 16.8% | 16.2% | 15.5% | 14.8% |
| 11% | 18.8% | 18.3% | 17.7% | 17.1% |
表中股價、自由現金流和淨債務保持不變。把它當作一張「預期地圖」,而不是結論:你落在表中哪個位置,取決於你對風險的判斷。
反向 DCF 有哪些侷限?
反向 DCF 告訴你市場預期什麼,但不告訴你市場對不對,而且正向 DCF 在輸入上的弱點它全都有。起始現金流可能被某一個特別好或特別差的年份扭曲,因此不少分析師用兩三年的平均值。單一恆定成長率也是一種簡化:真實公司往往先快後慢,兩階段模型可能給出不同的圖景。
當自由現金流為負或接近於零時,方法會失效,因為在接近零的基數上,任何成長率都得不出合理答案;這時應改為求解利潤率或營收成長率。庫藏股買回也有影響:蘋果流通股在 2026 財年從 147.7 億股降至 145.3 億股,所以每股成長可能快於自由現金流總額的成長。
如何用 PickSkill 做反向 DCF?
你可以在 PickSkill 的 AI 分析師對話 裡直接用自然語言提出,例如:「用最新 10-K 給 AAPL 做反向 DCF,WACC 9%、永續成長率 3%,解出隱含的十年自由現金流成長率,並給出 WACC × 永續成長率敏感度分析表。」AI 分析師會抓取財報資料、標註每個輸入的來源,還可以把模型匯出為 Excel,方便你修改任何儲存格。流程與 60 秒搭出一份 DCF 相同。
如果想自己動手,可以從我們的 DCF 模型 Excel 範本 開始,用「目標搜尋」找出讓每股價值等於股價的成長率輸入。無論哪種方式,都請先對照財報核實輸入,再相信輸出。
FAQ
反向 DCF 能告訴你什麼? 在給定折現率和永續成長率的前提下,反向 DCF 告訴你當前股價隱含的成長率(有時是利潤率)。它把股價變成一個明確的預期,你可以拿歷史、同業和公司指引去檢驗。它並不直接說明股票貴還是便宜,這取決於你是否認為這個隱含成長率能夠實現。
反向 DCF 比 DCF 更好嗎? 沒有誰更好,它們回答的是不同的問題。想得出自己的估值和完整投資邏輯,需要正向 DCF;反向 DCF 更快,也更不容易被樂觀的成長假設帶偏,適合作為第一道檢驗。很多分析師先做反向 DCF,只有當隱含預期明顯過高或過低時,才去建完整的正向模型。
反向 DCF 的隱含成長率怎麼算? 先用股價、股本和淨債務算出企業價值。再寫一個 DCF:自由現金流按成長率 g 成長十年,加上終值,按 WACC 折現。然後用 Excel 目標搜尋或二分搜尋法,解出讓 DCF 等於企業價值的 g。以蘋果 352.45 美元的股價為例,在 9% WACC 下結果為 13.1%。
反向 DCF 應該用多少 WACC? 和正向 DCF 用同一個 WACC:股權成本(無風險利率加上按 beta 調整的股權風險溢價)與稅後債務成本按權重加總。由於結果對它非常敏感,最好給出一個區間。在蘋果的例子裡,WACC 從 8% 升到 10%,隱含成長率從 10.5% 升到 15.5%。
自由現金流為負的公司能做反向 DCF 嗎? 不能用自由現金流成長率來解,因為在負數或接近零的基數上複利成長沒有意義。可以改為求解其他變數,例如長期營業利益率,或達到目標利潤率所需的營收成長率。這樣回答的仍是同一個問題:這個股價要求公司未來變成什麼樣?
資料截至 2026年11月18日。公司資料來自蘋果 2026 財年 10-K;WACC 和永續成長率為我們的假設。僅供研究與學習,不構成投資建議。