自由現金流和淨利的差別:橋接、轉換率與警訊
自由現金流和淨利為什麼不一樣?拆解從淨利到 FCF 的橋接、FCF 轉換率與警訊,並以微軟、Visa、亞馬遜 10-K 實際數字示範。
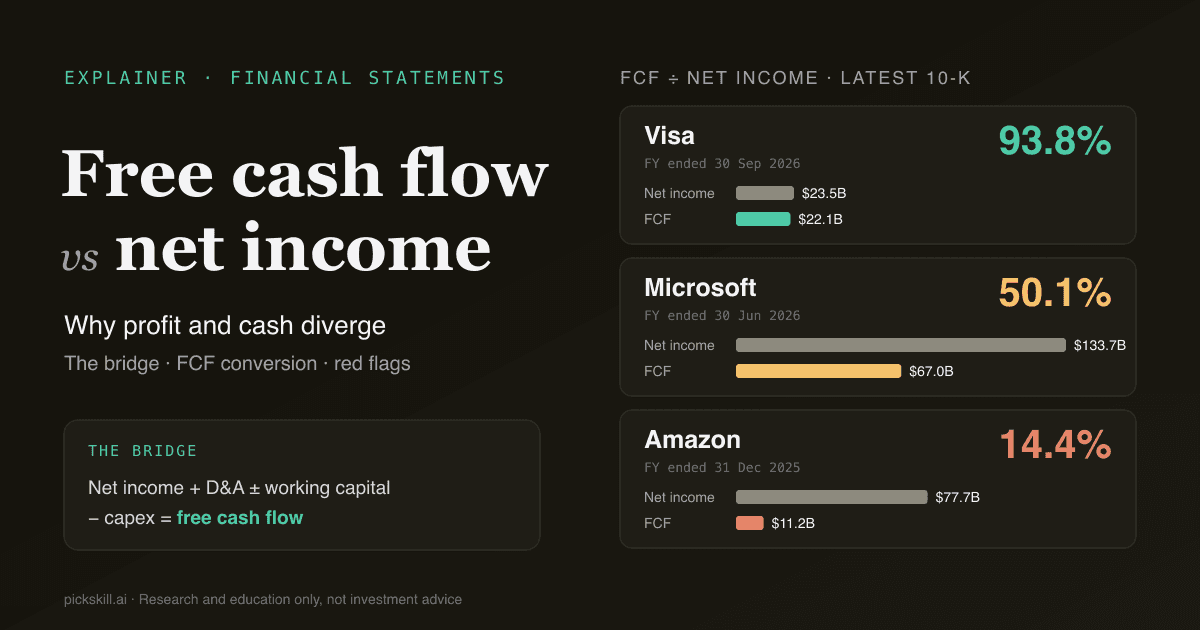
自由現金流和淨利不一樣,是因為淨利是依權責發生制算出的帳面獲利,而自由現金流是公司營運、付完資本支出之後真正留下的現金。自由現金流和淨利的差別,可以用一座很短的「橋」說明:加回折舊等非現金費用,調整營運資金變動,再減去資本支出。微軟截至 2026 年 6 月 30 日的會計年度,1,337.5 億美元淨利最後只轉成 669.9 億美元自由現金流,FCF 轉換率 50.1%,原因是資本支出達到 1,159.5 億美元(10-K 年報,2026 年 7 月 29 日申報)。
兩個數字沒有誰才是「真的」。淨利把營收和賺取營收的成本配對;自由現金流告訴你股東理論上能拿走多少錢。兩者並排看,是檢查盈餘品質最快的方法之一。
重點整理
- **橋接公式:**淨利 + 折舊與攤銷 + 其他非現金項目 ± 營運資金變動 = 營業活動現金流;營業現金流 − 資本支出 = 自由現金流(FCF)。
- FCF 轉換率 = FCF ÷ 淨利。最新 10-K 數字:Visa 93.8%,微軟 50.1%,亞馬遜 14.4%。
- 轉換率低不一定是壞事。微軟和亞馬遜偏低是因為創紀錄的資本支出,這是公開且主動的投資。
- 真正的警訊是淨利長期高於 FCF,卻無法用資本支出解釋:應收帳款攀升、存貨堆積,或靠非現金利益撐起獲利。
- **股份基礎給付(SBC,員工股票酬勞)**被當成非現金費用加回,會美化 FCF。亞馬遜 2025 年 SBC(194.7 億美元)比當年 FCF(111.9 億美元)還多。
自由現金流和淨利有什麼差別?
淨利是損益表的最後一行:營收減去所有成本費用、利息和所得稅,按「賺到或發生」的時點入帳,而不是按現金進出的時點。它包含折舊這類非現金費用(把伺服器或工廠的成本攤提到耐用年限),卻不包含購買資產時一次付出的現金。自由現金流來自現金流量表:先從營業活動現金流出發(剔除非現金項目與時間差),再減去資本支出,也就是當年購置不動產、廠房及設備實際付出的現金。所以淨利回答「依會計準則,這門生意有賺錢嗎?」,FCF 回答「為了維持與擴張業務再投資之後,這門生意實際產生多少現金?」。FCF 的完整定義(含 FCFF 與 FCFE)請見什麼是自由現金流。
| 淨利 | 自由現金流 | |
|---|---|---|
| 出自哪張表 | 損益表 | 現金流量表(推算) |
| 認列基礎 | 權責發生制:營收賺到時認列,成本發生時認列 | 現金基礎:當期實際流入流出的現金 |
| 折舊與攤銷 | 作為費用扣除 | 加回(非現金) |
| 資本支出 | 不直接扣除(透過折舊攤提) | 付款當期全額扣除 |
| 營運資金(應收、存貨、應付) | 不反映 | 變動會增加或減少現金 |
| 股份基礎給付 | 作為費用扣除 | 通常加回(非現金) |
| 有 GAAP 定義嗎 | 有 | 沒有,屬各公司自行定義的非 GAAP 指標 |
| 主要用途 | EPS、本益比、ROE | DCF 估值、股利、庫藏股、償債能力 |
從淨利怎麼推到自由現金流?
沿著現金流量表的營業活動區塊往下走即可。在間接法下,這一段從淨利開始,一步步調整成現金。共有四類調整,最後一次減法:
- 從淨利出發(也就是計算 EPS 用的那個數字)。
- **加回折舊與攤銷。**它們在淨利裡是費用,但今年並沒有現金流出。
- **加回其他非現金項目:**股份基礎給付、遞延所得稅;同時剔除非現金利益(例如推高淨利的投資未實現利益)。
- **調整營運資金。**應收帳款或存貨增加會占用現金(減);應付帳款或預收收入增加會帶來現金(加)。結果就是營業活動現金流。
- 減去資本支出(購置不動產、廠房及設備)。剩下的就是自由現金流。
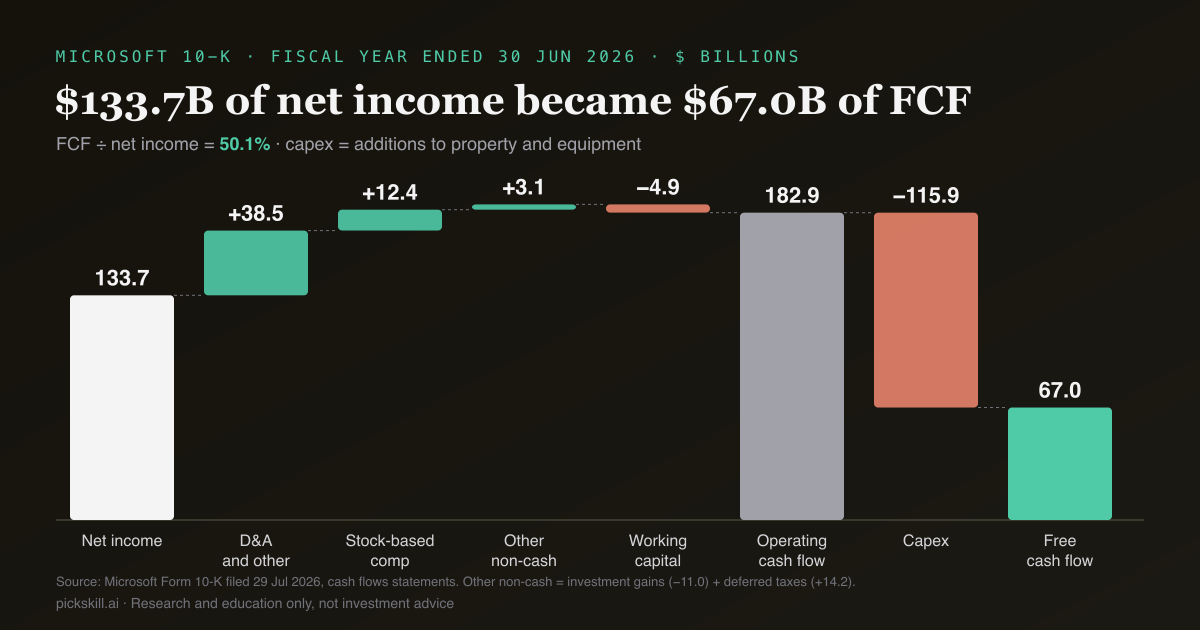
微軟 2026 會計年度的現金流量表把每一步都列得很清楚。淨利 1,337.5 億美元。「折舊、攤銷及其他」加回 385.3 億美元,股份基礎給付加回 124.1 億美元。投資利益 110.5 億美元被剔除,遞延所得稅加回 141.9 億美元,兩者合計淨加 31.4 億美元。營運資金占用 49.0 億美元,主要是應收帳款增加 127.4 億美元,部分被預收收入增加 93.6 億美元抵銷。營業現金流合計 1,829.4 億美元,減去「不動產及設備增添」1,159.5 億美元,剩下 669.9 億美元 FCF(微軟 10-K 現金流量表)。
FCF 轉換率是什麼?多少算好?
FCF 轉換率是自由現金流除以淨利,以百分比表示,衡量同一期間每 1 元帳面獲利有多少變成可自由運用的現金。接近或高於 100%,代表獲利有現金支撐:折舊大致涵蓋資本支出,營運資金也沒有吃掉現金。明顯低於 100%,代表獲利和現金之間卡著某樣東西,你要做的就是找出它。沒有一體適用的「好」數字:輕資產的支付網路應接近 100%,正在蓋資料中心的公司在建置期會低很多。營業現金流 ÷ 淨利能在扣資本支出之前單獨檢視應計品質,所以下表兩個比率都列出。
| 公司(最新 10-K) | 淨利(百萬美元) | 營業現金流 | 資本支出 | FCF | 營業現金流 ÷ 淨利 | FCF ÷ 淨利 |
|---|---|---|---|---|---|---|
| Visa,截至 2026-09-30 會計年度 | 23,504 | 23,728 | 1,671 | 22,057 | 101.0% | 93.8% |
| 微軟,截至 2026-06-30 會計年度 | 133,749 | 182,935 | 115,948 | 66,987 | 136.8% | 50.1% |
| 亞馬遜,截至 2025-12-31 會計年度 | 77,670 | 139,514 | 128,320* | 11,194 | 179.6% | 14.4% |
*亞馬遜的資本支出口徑為「購置不動產及設備,扣除出售所得及獎勵款」(131,819 − 3,499 百萬美元),這是亞馬遜自己計算 FCF 時用的定義。來源:Visa 10-K(2026 年 11 月 5 日申報)、微軟 10-K(2026 年 7 月 29 日申報)、亞馬遜 10-K(2026 年 2 月 6 日申報)。
注意三家公司的營業現金流都不低於淨利,應計品質沒有問題,差距幾乎全部來自資本支出。
實際年報怎麼說?Visa、微軟與亞馬遜
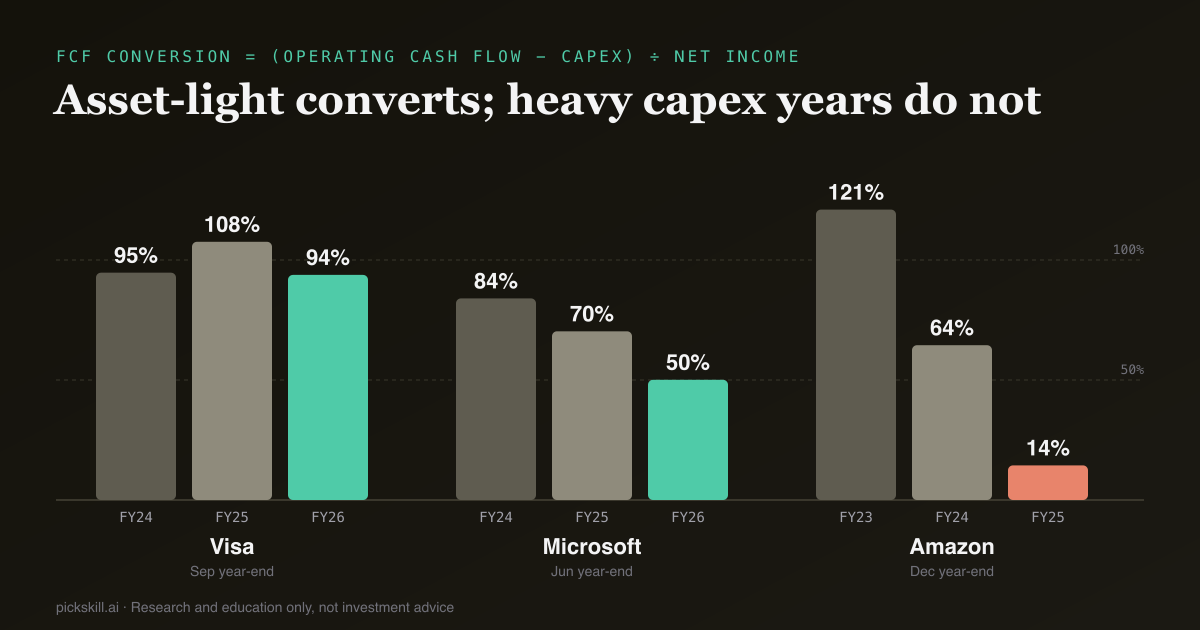
**Visa(輕資產)。**資本支出 16.7 億美元,對應 459.0 億美元淨營收,約占 3.6%。FCF 轉換率 2024 會計年度 94.7%,2025 年 107.6%,2026 年 93.8%。2026 年的回落主要來自「應計訴訟」一項 20.4 億美元的現金流出,屬於營運資金,不是資本支出。Visa 的橋接還有一組特殊項目:客戶獎勵 183.2 億美元以非現金項目加回,營運資金中又扣掉 177.1 億美元的獎勵現金支付,兩者幾乎互相抵銷。
**微軟(資本支出爬坡)。**轉換率從 84.0%(2024 會計年度)降到 70.3%(2025 會計年度)再到 50.1%(2026 會計年度),同一段時間淨利兩年成長 52%。資本支出從 444.8 億美元升到 1,159.5 億美元,約占 3,318.4 億美元營收的 35%。這正是 FCF 落後獲利的典型情境:公司在購置長期資產,其成本只會透過折舊慢慢進入淨利。
**亞馬遜(資本支出最重)。**轉換率從 2023 年的 121.0% 降到 2024 年的 64.5%,再到 2025 年的 14.4%。亞馬遜 10-K 自己的調節表顯示,FCF 從 382.2 億美元降到 111.9 億美元,同期淨資本支出從 776.6 億美元增至 1,283.2 億美元。此外,淨利中有 148.8 億美元營業外利益在橋接時被剔除,194.7 億美元股份基礎給付被加回。若把 SBC 當成現金成本扣掉,2025 年 FCF 會變成負數(約 −82.7 億美元)。
員工股票酬勞為什麼會影響 FCF?
股份基礎給付(SBC)是真實成本,因為它稀釋股東權益,但不涉及現金,所以間接法會把它加回營業現金流。對大量以股票發薪的公司來說,這會讓 FCF 看起來比淨利漂亮。影響程度差異很大。Visa 的 SBC 為 9.28 億美元,約占 FCF 的 4%,扣掉後 FCF 仍是淨利的 89.9%。微軟 124.1 億美元 SBC 占 FCF 的 18.5%,扣除後轉換率從 50.1% 降到 40.8%。亞馬遜的 SBC 則直接超過 FCF。處理方式二選一:從 FCF 扣掉 SBC,或保留它但以包含未來授予的稀釋後股數估值;兩者都不做,等於重複計算好處。在 DCF 估值中也是同樣邏輯,FCF 是輸入值,每一項調整都會傳導到合理價值。
淨利高於 FCF 什麼時候是警訊?
當淨利連續多年高於 FCF,而且無法用資本支出解釋時,就是警訊。如果差距出在營業現金流這一段而不是資本支出,代表獲利認列得比現金回收快,盈餘品質問題通常就藏在這裡。微軟和亞馬遜不屬於這種情況:它們的營業現金流高於淨利,差距是在扣完資本支出後才出現,而資本支出在 10-K 中有揭露與說明。真正該警惕的模式是:營業現金流年年低於淨利,同時應收帳款成長快於營收、存貨堆積、評價利益推高獲利,或靠拖延供應商付款撐起現金流。也要看公司自己的 FCF 口徑排除了什麼。亞馬遜 10-K 寫明,其 FCF「不包含償還債務本金的部分,也不包含收購業務的現金支出」。融資租賃與併購都可能在資本支出這一行之外消耗真金白銀。
如何自己核對 FCF 和淨利?
只需要現金流量表和三年資料;30 分鐘讀完一份 10-K 告訴你它在哪一頁。
- 從現金流量表抄下最近三個會計年度的淨利、營業現金流和資本支出。
- 計算營業現金流 ÷ 淨利。連續兩年以上低於 100% 是第一個警示。
- 計算 FCF = 營業現金流 − 資本支出,以及 FCF ÷ 淨利。看趨勢,不要只看最近一年。
- 若轉換率偏低,檢查資本支出占營收比率。比率上升且有明確投資理由(資料中心、物流倉儲、晶圓廠),和資本支出持平、現金卻減少,是兩回事。
- 掃過營運資金各行,比較應收帳款、存貨成長率與營收成長率。
- 找出淨利中的非現金利益(投資利益、評價利益)與一次性現金項目(訴訟、稅款)。
- 扣除股份基礎給付後重新計算轉換率。
- 若公司自行揭露 FCF,讀一下它的定義,記下它排除了哪些項目。
不想手動抄數字,可以請 PickSkill AI 分析師調出某檔股票近幾年的現金流量表,計算含與不含 SBC 的 FCF 轉換率,並逐行說明這座橋。也可以搭配微軟、Visa、亞馬遜等個股頁的技術面訊號一起看。結果請務必回到原始年報核對。
本文僅供研究與教育用途,不構成投資建議。所有數字皆取自各公司在 SEC EDGAR 申報的年報,以文中標示的申報日期為準。
FAQ
為什麼自由現金流和淨利不一樣? 淨利採權責發生制:營收賺到就認列,資產成本透過折舊攤提,還包含各種非現金項目。自由現金流只看現金:加回折舊等非現金費用,調整應收、存貨、應付的變動,再全額扣除資本支出。公司的資本支出越大、營運資金波動越大,兩者差距就越大。
FCF 轉換率多少算好? FCF 轉換率是 FCF 除以淨利。接近或超過 100% 代表獲利有現金支撐。輕資產公司通常落在這附近,例如 Visa 2026 會計年度為 93.8%。重資產公司在投資期可能低很多,例如微軟 50.1%。要看趨勢與背後原因,而不是只看一年。
自由現金流可以比淨利高嗎? 可以。當折舊等非現金費用超過資本支出、營運資金釋放現金,或淨利中有大額非現金損失時,就會發生。Visa 2025 會計年度 FCF 是淨利的 107.6%,亞馬遜 2023 年為 121.0%。若長期遠高於 100%,值得檢查公司是否投資不足。
自由現金流是 GAAP 指標嗎? 不是。美國 GAAP 定義了淨利與營業活動現金流,但自由現金流是非 GAAP 指標,各公司定義不同。常見定義是營業現金流減資本支出;亞馬遜扣的是「扣除出售所得及獎勵款後」的資本支出。比較不同公司時,最好用同一口徑從現金流量表自行重算 FCF。
計算自由現金流時要不要扣除員工股票酬勞? 扣除是合理且保守的做法,因為 SBC 雖然不花現金,卻是股東實實在在承擔的成本。對微軟而言,扣除後 2026 會計年度轉換率從 50.1% 降到 40.8%;對亞馬遜而言,扣除後 2025 年 FCF 變成負數。若保留 SBC,就應改用完全稀釋後的股數來估值。