本益比和 EV/EBITDA 差在哪?哪個好?附實例
本益比(P/E)與 EV/EBITDA 比較:公式、各自忽略什麼、何時會誤導,並用微軟與甲骨文最新 10-K 年報數據實際算出兩個倍數。
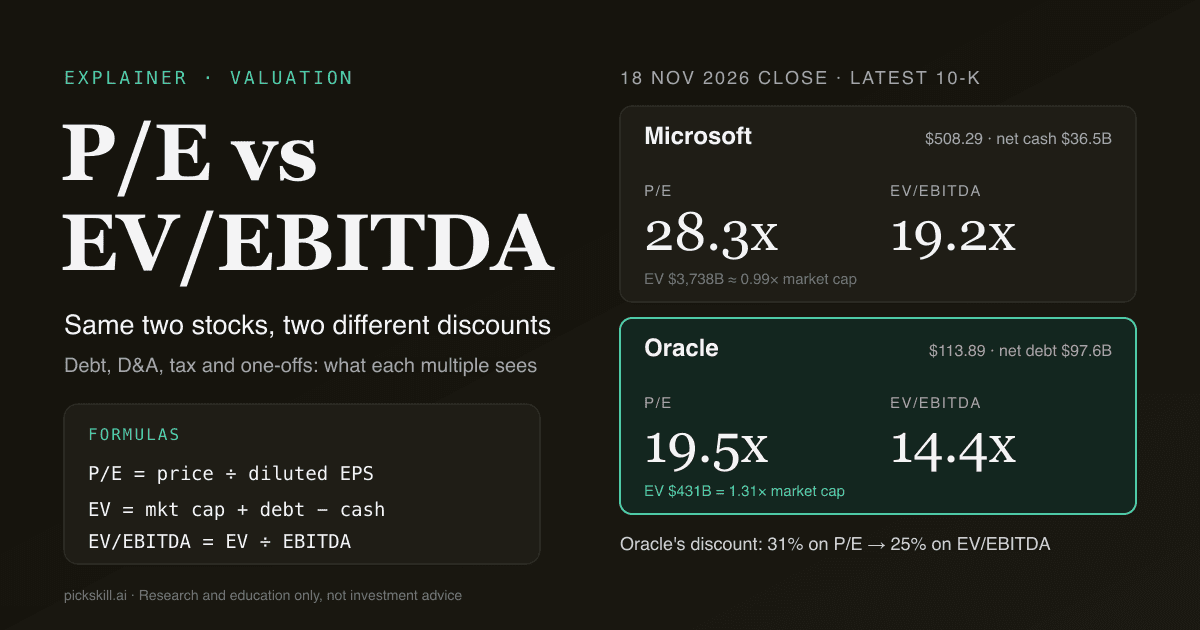
兩個倍數沒有絕對的優劣:本益比(P/E,也稱市盈率)衡量股東為每一元淨利付出多少,EV/EBITDA 則把負債也算進來,衡量買下整家公司要為每一元折舊攤銷前營業利益付出多少;因此比較負債水準不同的公司時 EV/EBITDA 較公平,本益比則更直接反映股東的買進成本。EV/EBITDA 是企業價值(市值加淨負債)除以稅息折舊攤銷前利潤。 以 2026 年 11 月 18 日收盤價計算,甲骨文按 2026 財年稀釋 EPS 的本益比為 19.5 倍,微軟為 28.3 倍,折價 31%;但改用 EV/EBITDA 後差距縮小到 25%(14.4 倍對 19.2 倍),原因是甲骨文 2026 年 6 月 22 日向 SEC 申報的 10-K 顯示淨負債達 976 億美元,把企業價值推高到市值的 1.31 倍。
兩個答案之間的落差,正是要同時看兩個倍數的理由。每個倍數都藏著另一個看得見的東西,下面的實例會一步步拆解。
重點整理
- 分子不同: 本益比用股價(只有股權);EV/EBITDA 用企業價值,加上負債與特別股、扣掉現金。
- 分母不同: 本益比用扣除利息、稅與折舊後的淨利;EBITDA 在這三項之前就停下。
- 負債是最大分水嶺: 2026 年 11 月 18 日,微軟現金比負債多 365 億美元,甲骨文負債比現金多 976 億美元,所以甲骨文的本益比折價誇大了本業的「便宜」程度。
- EBITDA 會美化資本支出沉重的公司: 甲骨文 2026 財年資本支出 557 億美元,是 299 億美元 EBITDA 的 186%,自由現金流為 -237 億美元。
- 本益比會被一次性收益與稅率扭曲: 微軟的本益比含 65 億美元 OpenAI 投資利益;甲骨文的有效稅率僅 12.6%。
- 銀行與保險: 不要用 EV/EBITDA,改用本益比與股價淨值比。
本益比和 EV/EBITDA 有什麼差別?
差別在於倍數替誰定價、用哪一種利潤。本益比是股價除以每股盈餘,衡量股東為每一元淨利付出的價格,淨利是扣除利息、稅、折舊與攤銷後剩下的部分。EV/EBITDA 是企業價值(連同負債買下整家公司的價格)除以 EBITDA(折舊攤銷前營業利益)。由於分子與分母都同時涵蓋債權人與股東,EV/EBITDA 對資本結構是「中性」的:兩家本業相同、負債不同的公司,EV/EBITDA 應該接近,本益比卻可能差很多。這就是投資銀行與私募併購偏好 EV/EBITDA、而多數散戶選股工具先顯示本益比的原因。
| 本益比 P/E | EV/EBITDA | |
|---|---|---|
| 公式 | 股價 ÷ 稀釋 EPS(或市值 ÷ 淨利) | (市值 + 負債 + 特別股 + 非控制權益 − 現金)÷ EBITDA |
| 替誰定價 | 僅股東 | 股東與債權人(整個企業) |
| 利潤口徑 | 淨利,已扣利息、稅、折舊攤銷 | 折舊攤銷前營業利益,未扣利息與稅 |
| 受負債影響 | 是,影響很大 | 大致中性 |
| 受稅率影響 | 是 | 否 |
| 受折舊攤銷與資本支出影響 | 是(透過折舊) | 否,兩者都忽略 |
| 受營業利益以下的一次性收益影響 | 是 | 否 |
| 適用銀行、保險 | 是 | 否 |
| 適用虧損公司 | 否(本益比為負) | 有時可以,前提是 EBITDA 為正 |
| 常見用途 | 選股篩選、成熟獲利公司 | 同業比較、併購、高槓桿與重資產公司 |
本益比和 EV/EBITDA 怎麼計算?
本益比是每股股價除以最近四季或最近一個財年的稀釋每股盈餘;等同於市值除以淨利。EV/EBITDA 分兩步。第一步算企業價值:市值,加上所有有息借款,加上特別股與非控制權益,減去現金與短期投資。第二步算 EBITDA:營業利益加折舊,再加無形資產攤銷,數據都來自損益表與現金流量表。
細微的口徑選擇會改變結果。各家數據商對租賃負債算不算負債、EBITDA 是否調整股票酬勞或重組費用、用 TTM 還是財年數據,做法都不同。這就是為什麼同一天同一檔股票,兩個網站給出的 EV/EBITDA 可能不一樣。比較之前,先確認定義。
實例:微軟 vs 甲骨文
微軟與甲骨文都是大型軟體與雲端公司,財年結束日只差一個月,但資產負債表方向相反。以下兩個倍數都使用各自在 SEC EDGAR 上最新的年報:微軟截至 2026 年 6 月 30 日財年的 10-K(2026 年 7 月 29 日申報)與甲骨文截至 2026 年 5 月 31 日財年的 10-K(2026 年 6 月 22 日申報);股數取自各自 10-K 封面,股價為 2026 年 11 月 18 日收盤價(MSFT 508.29 美元,ORCL 113.89 美元)。金額單位為十億美元。
| 步驟 | 微軟(財年至 2026-06-30) | 甲骨文(財年至 2026-05-31) |
|---|---|---|
| 流通股數 | 74.255 億股 | 28.805 億股 |
| 2026-11-18 市值 | 3,774.3 | 328.1 |
| + 總負債(借款) | 40.3 | 129.5 |
| + 特別股與非控制權益 | 0 | 5.5 |
| − 現金與短期投資 | 76.8 | 31.9 |
| = 企業價值 | 3,737.8 | 431.2 |
| 營業利益 | 155.2 | 20.6 |
| + 折舊 + 攤銷 | 34.3 + 4.7 | 7.6 + 1.7 |
| = EBITDA | 194.2 | 29.9 |
| 稀釋 EPS(GAAP,美元) | 17.95 | 5.83 |
| 本益比 | 28.3 倍 | 19.5 倍 |
| EV/EBITDA | 19.2 倍 | 14.4 倍 |
| EV/EBIT(參考) | 24.1 倍 | 20.9 倍 |
| 淨負債 ÷ EBITDA | -0.19 倍(淨現金) | 3.27 倍 |
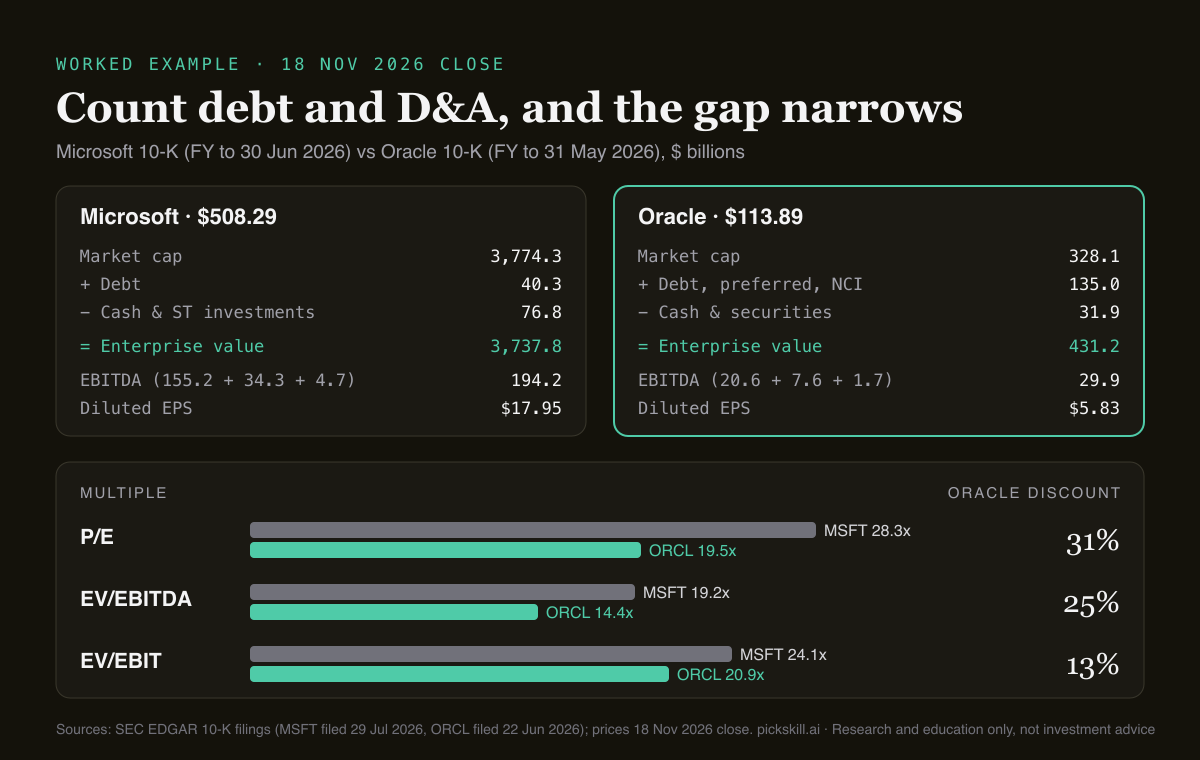
依序看三個倍數,甲骨文的折價每一步都在縮小。用本益比它便宜 31%。換成 EV/EBITDA,976 億美元淨負債與 49.5 億美元強制轉換特別股被計入價格,折價降到 25%。再換成把折舊扣回去的 EV/EBIT,折價只剩 13%,因為甲骨文的折舊一年內從 39 億美元幾乎翻倍到 76 億美元,同期資本支出從 212 億美元跳升到 557 億美元。這些數字都不代表哪檔股票貴或便宜;它們只顯示表面差距中有多少來自槓桿與資產密集度,而非本業。
兩個倍數各自忽略了什麼?
本益比忽略資產負債表。大量舉債的公司可以呈現很低的本益比,因為負債不反映在股價上,儘管股東的受償順序排在債權人之後。EV/EBITDA 忽略四項真實成本:利息、稅、折舊與攤銷。折舊是資本支出在會計上的回聲,所以必須不斷把錢砸進伺服器、光纖或工廠的企業,在 EBITDA 上看起來會比它的現金流更好。
稅的影響比多數人想的大。甲骨文 195.5 億美元稅前淨利對應 24.7 億美元所得稅,有效稅率 12.6%;微軟為 19.4%(1,659.3 億美元稅前淨利對應 321.9 億美元)。較低稅率會墊高淨利、壓低本益比,卻不改變 EBITDA,所以甲骨文的本益比折價有一部分來自稅務狀況,而甲骨文自己在風險因素中也提到,這可能隨立法或稅務查核而改變。
本益比什麼時候會誤導?
本益比在四種情況下最容易誤導,微軟與甲骨文各自說明了其中一種。
- 高負債。 高槓桿公司的本益比低估了你為整個事業付出的價格,甲骨文 31% 對 25% 的折價就是例子。
- 營業利益以下的一次性收益。 微軟 2026 財年淨利包含 65.3 億美元 OpenAI 投資淨利益(稅後 49.6 億美元)。以公司自行揭露的非 GAAP 調整後 EPS 17.28 美元計算,本益比是 29.4 倍而非 28.3 倍。以營業利益為基礎的 EV/EBITDA 不受影響。
- 舉債買回庫藏股。 借錢註銷股份會提高 EPS、壓低本益比,但本業沒有任何改變;EV 幾乎不動,因為新增負債剛好取代被註銷的股權。
- 異常稅率。 一次性租稅利益或較低稅率,會在營運不變的情況下壓低本益比。
EV/EBITDA 什麼時候會誤導?
當折舊是真實且持續的現金成本時,EV/EBITDA 就會誤導,甲骨文最近一個財年就是典型。它的資本支出 557 億美元,而 EBITDA 只有 299 億美元、營業現金流 320 億美元,自由現金流為 -237 億美元。微軟資本支出 1,159 億美元,但營業現金流 1,829 億美元,自由現金流 670 億美元。EBITDA 倍數把兩者都當作這些支出不存在。
它也不適用於銀行、保險等金融機構,因為負債是它們的原料而非融資工具,「企業價值」沒有清楚的意義;這類公司請用本益比與股價淨值比。租賃是第三個陷阱:我們沒有把租賃負債算進去(10-K 顯示微軟 885 億美元、甲骨文 379 億美元),把租賃算進去的數據商會得到更高的倍數。最後,EBITDA 忽略股票酬勞這項真實成本(2026 財年微軟 124 億美元、甲骨文 48 億美元)。
該用本益比還是 EV/EBITDA?
兩個都用,讓兩者之間的差距告訴你該往哪裡看。實用的順序:
- 先看本益比,快速判斷獲利穩定、負債低的公司;這是最常被引用的倍數,也包含了稅與利息。
- 負債水準不同時改用 EV/EBITDA,或比較不同稅制下的公司時使用。
- 資本支出沉重的產業加看 EV/EBIT 或自由現金流(雲端、電信、公用事業、半導體、航空),讓折舊與實際支出被計入。
- 銀行與保險用本益比加股價淨值比,不要用 EV/EBITDA。
- 先剔除一次性項目再相信本益比,可以從公司 10-K 裡的非 GAAP 調節表著手。
- 再和內在價值對照。 倍數是相對估值;DCF 問的是現金流本身值多少。兩種方法如何搭配,請見 DCF 與可比公司分析。
如果不想自己做試算表,可以請 PickSkill 的 AI 分析師「比較 MSFT 與 ORCL 的本益比和 EV/EBITDA,並解釋差距」;它會調出最新財報數據並列出計算過程,你可以對照上面連結的原始文件逐項核對。
本文僅供研究與教育用途,不構成投資建議。所有數據截至 2026 年 11 月 18 日收盤及文中引用的財年 10-K 文件。
FAQ
EV/EBITDA 低和本益比低,哪個更代表便宜? 單看任何一個都不夠。EV/EBITDA 低,代表你為整家公司(含負債)的每一元營業利益付得較少,在負債水準不同時是較公平的比較。本益比低,代表為每一元淨利付得較少,這對股東很重要,但可能被負債、低稅率或一次性收益美化。
為什麼 EV/EBITDA 通常比本益比低? 因為 EBITDA 是在扣除利息、稅、折舊與攤銷之前計算,比淨利大,分母較大。對負債很少的公司,企業價值與市值接近,所以 EV/EBITDA 會比較低。2026 年 11 月 18 日收盤時,微軟 EV/EBITDA 為 19.2 倍,本益比為 28.3 倍。
EV/EBITDA 多少算合理? 沒有統一標準,取決於成長、利潤率、資本密集度與利率。應該和公司自身歷史及口徑一致的同業比較。明顯低於同業的倍數可能代表低估,也可能代表負債較高、資本支出較重或成長較弱,先弄清楚原因再判斷是否便宜。
為什麼銀行不用 EV/EBITDA? 對銀行而言,存款與借款是業務的原料,而不只是融資,所以企業價值與 EBITDA 都沒有清楚的意義。利息既是銀行的主要收入,也是主要成本。分析師通常用本益比、股價淨值比與股東權益報酬率(ROE)替銀行估值。
本益比和 EV/EBIT 有什麼差別? EV/EBIT 和 EV/EBITDA 一樣使用企業價值,但把折舊與攤銷從利潤中扣除,因此會「懲罰」被 EBITDA 美化的重資產公司。它仍然忽略利息與稅。本例中甲骨文 EV/EBIT 為 20.9 倍、微軟為 24.1 倍,差距 13%,而本益比差距是 31%。