PER と EV/EBITDA の違いは?どちらを使うか実例解説
PER と EV/EBITDA の違い:計算式、それぞれが無視するもの、誤解を招く場面を整理し、マイクロソフトとオラクルの最新 10-K で両倍率を実際に計算。
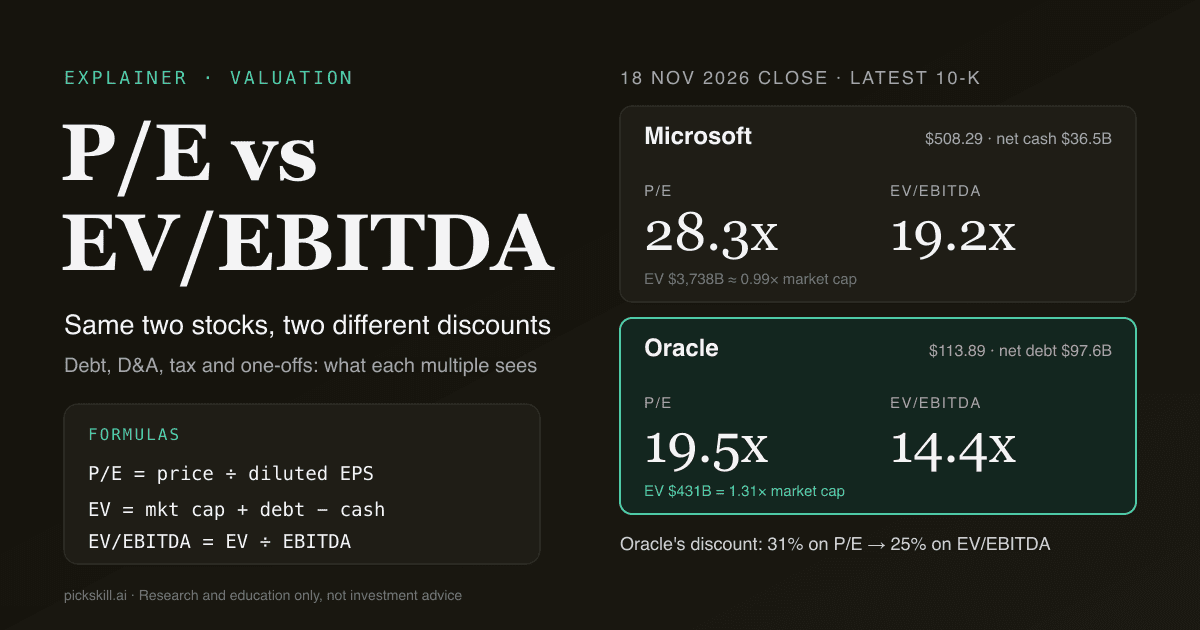
どちらが常に優れているということはありません。PER(株価収益率、P/E)は株主が純利益1ドルあたりいくら払っているかを測り、EV/EBITDA は負債も含めた事業全体の価格を減価償却前の営業利益で割ったものです。そのため、負債水準の異なる企業を比べるなら EV/EBITDA が公平で、株主にとっての割安さを直接見るなら PER が向いています。EV/EBITDA とは、企業価値(時価総額+純有利子負債)を EBITDA(利払い・税金・償却前利益)で割った倍率です。 2026年11月18日終値で、オラクルの PER は2026会計年度の希薄化後 EPS ベースで19.5倍、マイクロソフトは28.3倍と31%の割安でした。しかし EV/EBITDA では差は25%(14.4倍対19.2倍)に縮まります。オラクルが2026年6月22日に SEC へ提出した 10-K によると純有利子負債は976億ドルで、企業価値を時価総額の1.31倍に押し上げているためです。
この2つの答えのズレこそ、両方を見る理由です。どちらの倍率にも、もう一方が見せるものを隠す癖があり、以下の実例でその中身を一つずつ確かめます。
要点
- 分子が違う: PER は株価(株主資本のみ)、EV/EBITDA は企業価値(負債と優先株を足し、現金を引く)を使う。
- 分母が違う: PER は利息・税金・減価償却を差し引いた純利益、EBITDA はその3つの手前で止まる。
- 負債が最大の分かれ目: 2026年11月18日時点でマイクロソフトは現金が負債を365億ドル上回り、オラクルは負債が現金を976億ドル上回っていた。そのためオラクルの PER 上の割安さは事業の割安さを誇張していた。
- EBITDA は設備投資の重い企業をよく見せる: オラクルの2026年度の設備投資は557億ドルで EBITDA 299億ドルの186%、フリーキャッシュフローは-237億ドル。
- PER は一過性利益と税率でゆがむ: マイクロソフトの PER には OpenAI 投資益65億ドルが含まれ、オラクルの実効税率は12.6%。
- 銀行・保険: EV/EBITDA は使わず、PER と PBR を使う。
PER と EV/EBITDA の違いは何ですか?
違いは「誰の取り分を値付けするか」と「どの利益を使うか」です。PER は株価を1株あたり利益で割った倍率で、利息・税金・減価償却・償却をすべて差し引いた後の純利益に対し、株主がいくら払っているかを示します。EV/EBITDA は、負債ごと会社を丸ごと買う価格である企業価値を、減価償却前の営業利益である EBITDA で割ります。分子と分母の両方が債権者と株主をカバーするため、EV/EBITDA は資本構成に対して「中立」です。事業内容が同じで負債だけ違う2社なら、EV/EBITDA は近い値になる一方、PER は大きく違いうるのです。投資銀行や PE ファンドが EV/EBITDA を重視し、個人向けスクリーナーが PER を先頭に出すのはこのためです。
| PER(P/E) | EV/EBITDA | |
|---|---|---|
| 計算式 | 株価 ÷ 希薄化後 EPS(または時価総額 ÷ 純利益) | (時価総額+負債+優先株+非支配持分−現金)÷ EBITDA |
| 値付けの対象 | 株主のみ | 株主と債権者(事業全体) |
| 利益の定義 | 純利益(利息・税・償却控除後) | 償却前営業利益(利息・税控除前) |
| 負債の影響 | 大きい | ほぼ中立 |
| 税率の影響 | ある | ない |
| 減価償却・設備投資の影響 | ある(減価償却経由) | ない(どちらも無視) |
| 営業外の一過性損益の影響 | ある | ない |
| 銀行・保険への適用 | 可 | 不可 |
| 赤字企業への適用 | 不可(PER がマイナス) | EBITDA が黒字なら可能な場合あり |
| 主な用途 | スクリーニング、成熟した黒字企業 | 同業比較、M&A、高レバレッジ・資本集約型企業 |
PER と EV/EBITDA はどう計算しますか?
PER は株価を直近4四半期または直近会計年度の希薄化後 EPS で割ります。時価総額を純利益で割っても同じです。EV/EBITDA は2段階です。まず企業価値:時価総額に有利子負債の総額、優先株と非支配持分を足し、現金と短期投資を引きます。次に EBITDA:営業利益に減価償却費と無形資産償却費を足します。いずれも損益計算書とキャッシュフロー計算書から取ります。
細かな定義の違いで結果は動きます。データ提供会社によって、リース負債を負債に含めるか、株式報酬やリストラ費用で EBITDA を調整するか、TTM か会計年度ベースかが異なります。同じ日、同じ銘柄でもサイトによって EV/EBITDA が違うのはそのためです。比べる前に定義を確認しましょう。
実例:マイクロソフト vs オラクル
マイクロソフトとオラクルはどちらも大手ソフトウェア・クラウド企業で、決算期末も1か月しか違いませんが、バランスシートは正反対です。以下の数字は SEC EDGAR 上の最新年次報告書、マイクロソフトの2026年6月30日終了年度の 10-K(2026年7月29日提出)とオラクルの2026年5月31日終了年度の 10-K(2026年6月22日提出)に基づき、株式数は各 10-K の表紙、株価は2026年11月18日終値(MSFT 508.29ドル、ORCL 113.89ドル)です。金額の単位は10億ドル。
| ステップ | マイクロソフト(2026年6月期) | オラクル(2026年5月期) |
|---|---|---|
| 発行済株式数 | 74億2,550万株 | 28億8,050万株 |
| 時価総額(2026/11/18) | 3,774.3 | 328.1 |
| +有利子負債 | 40.3 | 129.5 |
| +優先株・非支配持分 | 0 | 5.5 |
| −現金・短期投資 | 76.8 | 31.9 |
| =企業価値(EV) | 3,737.8 | 431.2 |
| 営業利益 | 155.2 | 20.6 |
| +減価償却+償却 | 34.3 + 4.7 | 7.6 + 1.7 |
| = EBITDA | 194.2 | 29.9 |
| 希薄化後 EPS(GAAP、ドル) | 17.95 | 5.83 |
| PER | 28.3倍 | 19.5倍 |
| EV/EBITDA | 19.2倍 | 14.4倍 |
| EV/EBIT(参考) | 24.1倍 | 20.9倍 |
| 純有利子負債 ÷ EBITDA | -0.19倍(ネットキャッシュ) | 3.27倍 |
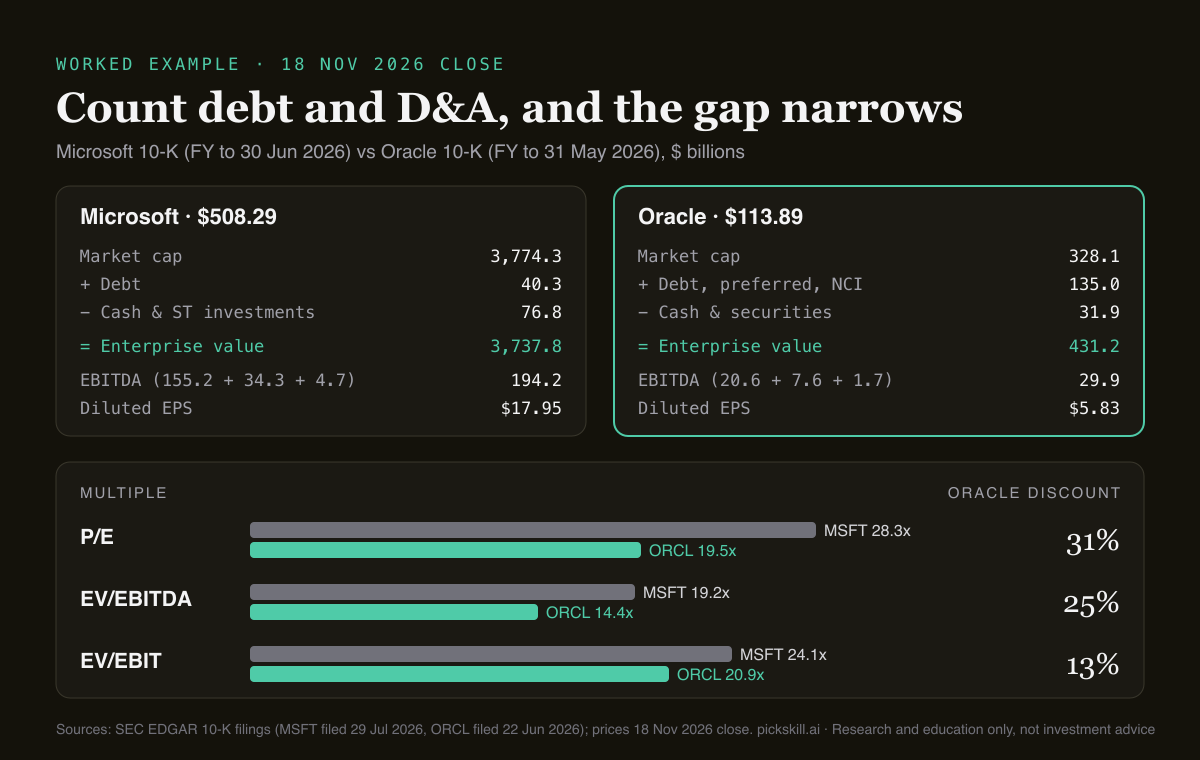
3つの倍率を順に見ると、オラクルの割安幅は段階ごとに縮みます。PER では31%割安。EV/EBITDA に切り替えると、純有利子負債976億ドルと強制転換優先株49.5億ドルが価格に加わり、割安幅は25%に。減価償却を差し戻す EV/EBIT では13%しか残りません。オラクルの減価償却費は1年で39億ドルから76億ドルへほぼ倍増し、同期間に設備投資も212億ドルから557億ドルへ跳ね上がったからです。これらの数字はどちらの株が割安・割高かを示すものではなく、見かけの差のうちどれだけがレバレッジと資産の重さによるものかを示しています。
それぞれの倍率は何を無視していますか?
PER はバランスシートを無視します。多額の借入をしている企業は、負債が株価に表れないため PER が低く見えますが、株主の取り分は債権者の後ろに並んでいます。EV/EBITDA は、利息・税金・減価償却・償却という4つの現実のコストを無視します。減価償却は設備投資の会計上の反映なので、サーバーや光ファイバー、工場に資金をつぎ込み続ける必要がある企業ほど、EBITDA ではキャッシュフロー以上に良く見えます。
税金の影響は想像以上に大きいものです。オラクルは税引前利益195.5億ドルに対し法人税等24.7億ドルで実効税率12.6%、マイクロソフトは19.4%(税引前1,659.3億ドルに対し321.9億ドル)。低い税率は純利益を押し上げて PER を下げますが、EBITDA は変わりません。つまりオラクルの PER 上の割安さの一部は税務上のポジションによるもので、オラクル自身もリスク要因で、これが法改正や税務調査で変わりうると記しています。
PER が誤解を招くのはどんなときですか?
PER は主に4つの場面で誤解を招きます。マイクロソフトとオラクルがそれぞれその例を示しています。
- 負債が多い。 レバレッジの高い企業の PER は、事業全体に払う価格を過小に見せます。オラクルの31%対25%がその例です。
- 営業利益より下の一過性利益。 マイクロソフトの2026年度純利益には OpenAI 投資の純利益65.3億ドル(税引後49.6億ドル)が含まれます。同社が開示する非 GAAP 調整後 EPS 17.28ドルで計算すると PER は28.3倍ではなく29.4倍です。営業利益ベースの EV/EBITDA は影響を受けません。
- 借入による自社株買い。 借金で株式を消却すると EPS が上がり PER は下がりますが、事業は何も変わっていません。新たな負債が消却した株式と入れ替わるだけなので EV はほぼ動きません。
- 異例の税率。 一時的な税効果や低い税率は、事業に変化がなくても PER を下げます。
EV/EBITDA が誤解を招くのはどんなときですか?
減価償却が現実の継続的な現金支出であるとき、EV/EBITDA は誤解を招きます。オラクルの直近年度が典型例です。設備投資は557億ドルで、EBITDA 299億ドル、営業キャッシュフロー320億ドルを上回り、フリーキャッシュフローは-237億ドルでした。マイクロソフトの設備投資は1,159億ドルですが、営業キャッシュフローが1,829億ドルあり、フリーキャッシュフローは670億ドル。EBITDA 倍率はどちらについても、この支出がなかったかのように扱います。
銀行・保険などの金融機関にも使えません。負債は資金調達手段ではなく商売の原材料なので、「企業価値」に明確な意味がないためです。これらには PER と PBR を使います。3つ目の落とし穴はリースです。今回はリース負債(10-K によればマイクロソフト885億ドル、オラクル379億ドル)を含めておらず、含めるデータ提供会社ではより高い倍率になります。最後に、EBITDA は株式報酬という現実のコスト(2026年度でマイクロソフト124億ドル、オラクル48億ドル)も無視します。
PER と EV/EBITDA、どちらを使うべきですか?
両方を使い、その差がどこを調べるべきかを教えてくれると考えましょう。実践的な順序は次のとおりです。
- まず PER を見る。 利益が安定し負債の少ない企業ならこれで素早く把握できます。最も広く引用され、税金と利息も反映しています。
- 負債水準が違うなら EV/EBITDA に切り替える。 税制の異なる国の企業を比べるときも有効です。
- 設備投資が重いなら EV/EBIT やフリーキャッシュフローを加える。 クラウド、通信、公益、半導体、航空などでは、減価償却と実際の支出を織り込みます。
- 銀行・保険は PER と PBR。 EV/EBITDA は使いません。
- 一過性項目を除いてから PER を信じる。 まずは 10-K の非 GAAP 調整表から。
- 本源的価値と照らし合わせる。 倍率は相対評価で、DCF はキャッシュフロー自体の価値を問います。両者の使い分けは DCF と類似会社比較法を参照してください。
スプレッドシートを自作したくなければ、PickSkill の AI アナリストに「MSFT と ORCL の PER と EV/EBITDA を比べて差を説明して」と聞いてみてください。最新の財務データを取得して計算過程を示すので、上にリンクした原資料と1つずつ照合できます。
本記事は調査・教育目的のみであり、投資助言ではありません。データはすべて2026年11月18日終値および引用した会計年度の 10-K 時点のものです。
FAQ
EV/EBITDA が低いのと PER が低いのは、どちらが割安のサインですか? どちらか一方だけでは判断できません。EV/EBITDA が低いのは、負債込みの事業全体に対し営業利益1ドルあたり払う額が少ないことを意味し、負債水準が違う企業同士の比較ではこちらが公平です。PER が低いのは純利益1ドルあたりの価格が低いことを意味しますが、負債や低い税率、一過性利益で見かけ上低くなることがあります。
なぜ EV/EBITDA は PER より低くなりやすいのですか? EBITDA は利息・税金・減価償却・償却を差し引く前の利益なので純利益より大きく、分母が大きくなるからです。負債の少ない企業では企業価値と時価総額がほぼ同じなので、EV/EBITDA の方が低くなります。2026年11月18日終値でマイクロソフトは EV/EBITDA 19.2倍、PER 28.3倍でした。
EV/EBITDA は何倍なら妥当ですか? 普遍的な基準はなく、成長率、利益率、資本集約度、金利によって変わります。同じ定義で計算した自社の過去水準や近い同業と比べましょう。同業より大幅に低い倍率は割安を示すこともあれば、負債の多さ、設備投資の重さ、成長の弱さを示すこともあるので、理由を確かめてから判断してください。
なぜ銀行には EV/EBITDA を使わないのですか? 銀行にとって預金や借入は単なる資金調達ではなく商売の原材料なので、企業価値や EBITDA に明確な意味がありません。利息は銀行の主な収益であり主なコストでもあります。銀行の評価には PER、PBR、ROE(自己資本利益率)が使われます。
PER と EV/EBIT の違いは何ですか? EV/EBIT は EV/EBITDA と同じく企業価値を使いますが、減価償却と償却を利益から差し引くため、EBITDA がよく見せてしまう資本集約型企業に厳しくなります。利息と税金は引き続き無視します。今回の例ではオラクルの EV/EBIT は20.9倍、マイクロソフトは24.1倍で差は13%、PER の差は31%でした。