DCF 与反向 DCF:股价里隐含了多少增长?
DCF 与反向 DCF 的区别、操作步骤、Python 求解代码,以及苹果实例:按 2026年11月18日 352.45 美元股价,市场隐含未来 10 年自由现金流年增 13.1%。
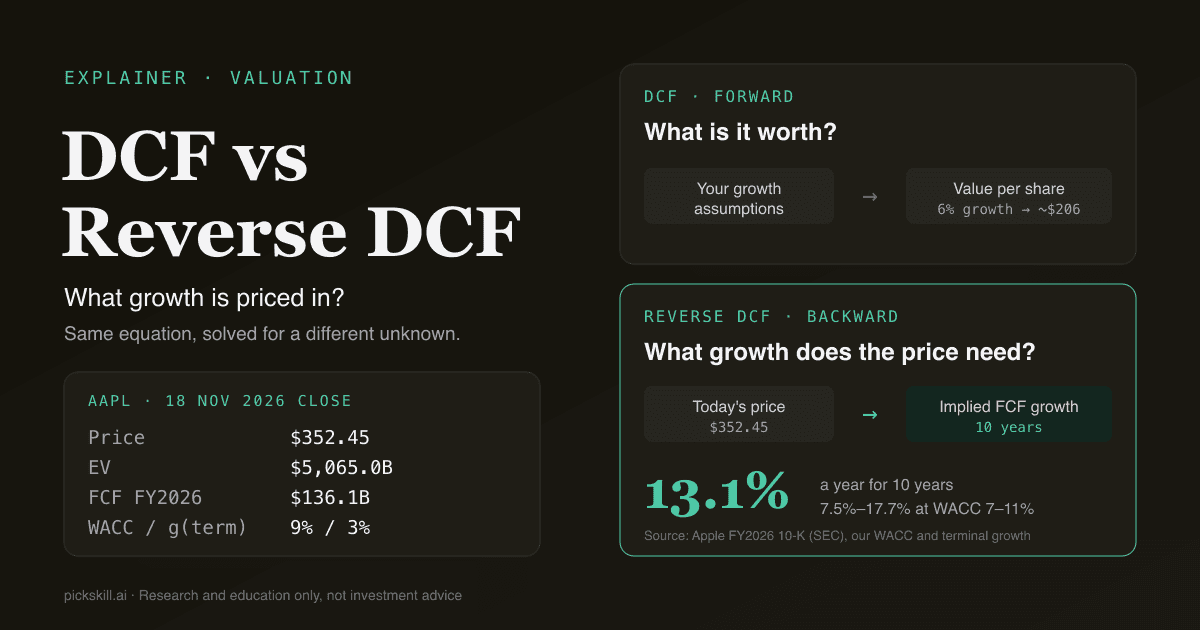
DCF 从你的增长假设出发,算出公司值多少钱;反向 DCF 从今天的股价出发,反推出市场必须假设的增长率。反向 DCF 是把同一个现金流折现公式倒过来解:输入股价、自由现金流、折现率和永续增长率,输出隐含增长率。按我们基于苹果 2026 财年 10-K 的计算,在 9% WACC、3% 永续增长率下,苹果 352.45 美元的股价(2026年11月18日收盘)隐含未来 10 年自由现金流每年增长约 13.1%。
两种方法的数学完全相同,区别只在于你要猜的是哪个数。
核心要点
- DCF:假设 → 估值;反向 DCF:股价 → 隐含假设。 公式相同,未知数不同。
- 反向 DCF 去掉了最难的那一个猜测(未来十年的增长),换成一个判断题:这个隐含增长率能不能实现?
- WACC 和永续增长率仍然要你自己定,而且结果对它们很敏感,一定要附敏感性表。
- 苹果(2026年11月18日): 企业价值 5.07 万亿美元、自由现金流 1,361 亿美元,在 9% WACC 下隐含年增 13.1%;WACC 在 7%–11% 之间时,区间为 7.5%–17.7%。
- 求解器只需大约十行 Python:用二分法找出让 DCF 等于当前企业价值的增长率。
DCF 和反向 DCF 有什么区别?
DCF 和反向 DCF 的区别在于计算方向。正向 DCF 把你对自由现金流的预测按资本成本折现,加上终值,得出每股内在价值,再拿它和股价比较。反向 DCF 则把结果固定住:令模型的企业价值等于市场给出的企业价值,解出唯一留空的那个输入,通常是自由现金流增长率,有时是营业利润率。得到的是一个关于“预期”而不是“价值”的结论(例如“要支撑 352.45 美元,苹果的自由现金流需要连续十年每年增长约 13%”),判断这个数字偏高还是偏低,远比写出一份精确的十年预测容易。
| DCF(正向) | 反向 DCF | |
|---|---|---|
| 回答的问题 | 这只股票值多少? | 股价里隐含了多少增长? |
| 你要提供的输入 | 增长率、利润率、WACC、永续增长率 | 股价、股本、净债务、自由现金流、WACC、永续增长率 |
| 输出 | 每股内在价值 | 隐含自由现金流增长率(或利润率) |
| 最难的假设 | 未来十年的增长 | 不用猜增长,只需判断结果 |
| 常见陷阱 | 增长假设乐观,估值虚高 | WACC 取错,隐含增长率随之偏移 |
| 最适合 | 构建完整的投资逻辑 | 检验市场预期是否合理 |
如果你还不熟悉正向 DCF,建议先读 什么是 DCF?,里面逐行讲解了模型的每个部分。
普通 DCF 是怎么算的?
普通 DCF 预测未来 5–10 年的自由现金流,每年按加权平均资本成本(WACC)折现,再加上预测期之后的终值,合计就是企业价值;减去净债务、除以股本,得到每股价值。用下文苹果的数据、9% WACC 和 3% 永续增长率:假设自由现金流每年增长 6%,每股约 206 美元;增长 8%,约 240 美元。两者都离 352.45 美元的股价很远,而正向模型本身无法告诉你哪个增长率才合理,这正是反向 DCF 要补上的缺口。
本文的自由现金流定义为经营活动现金流减资本开支,其他口径见 什么是自由现金流(FCF)?。
什么是反向 DCF?
反向 DCF 是把现金流折现模型倒过来求解,找出让模型估值等于当前市值的那个增长率。Michael Mauboussin 和 Alfred Rappaport 在《Expectations Investing》(预期投资)一书中围绕这一思路建立了完整方法:股价本身已经包含了一份预测,分析师的工作是把它读出来。做法是保留正向 DCF 的全部设定(起始自由现金流、预测期长度、WACC、永续增长率),留出一个输入不填,让求解器找到使模型价值等于股价所对应企业价值的那个数。
最常见的未知数是自由现金流增长率;对于尚未盈利的公司,分析师通常改为求解长期营业利润率。
为什么反向 DCF 能降低假设风险?
反向 DCF 能降低假设风险,是因为它把你最不擅长估计的那个输入变成了输出。没人能把十年的增长预测精确到一个百分点以内,可正向 DCF 偏偏要求你这样做,然后给出一个看似精确的估值。在反向 DCF 里,问题变成了“十年每年增长 13% 现实吗?”,你可以拿历史数据、同行和公司指引去检验,而不必假装知道准确答案。
风险并没有消失:折现率和永续增长率仍然左右结果,所以每一次反向 DCF 都应该附上敏感性表。
反向 DCF 怎么一步步做?
反向 DCF 分七步:收集市场数据、计算企业价值、确定起始现金流、设定折现率和永续增长率、把 DCF 写成增长率的函数、解出与企业价值相等的增长率、做压力测试。
- 取股价和股本。 用最新收盘价,以及最近一期 10-K 或 10-Q 封面上的流通股数。
- 计算企业价值。 市值加债务,减现金和有价证券。净现金公司的企业价值低于市值。
- 确定起始自由现金流。 最近一个财年(或过去十二个月)的经营活动现金流减资本开支。
- 设定 WACC 和永续增长率。 把数字明确写出来;折现率怎么搭见 什么是 WACC?。
- 把 DCF 写成增长率的函数。 自由现金流按 g 增长十年,加上戈登增长模型终值,全部折现。
- 解出 g。 用 Excel 的单变量求解(Goal Seek)或数值方法,找到让模型企业价值等于市场企业价值的增长率。
- 做敏感性表。 在一组 WACC 和永续增长率组合下重算隐含增长率,再把这个区间和历史对比。
反向 DCF 实例:苹果的股价隐含了多少增长?
我们选苹果,是因为它的自由现金流规模大且为正,这是反向 DCF 的前提。公司数据来自苹果 2026 财年 10-K 年报,2026年11月3日提交 SEC,对应截至 2026年9月26日的财年;股价为 Yahoo Finance 的 2026年11月18日收盘价。WACC 取 9%:2026年11月17日 10 年期美国国债收益率为 5.10%(FRED,DGS10),加上约 4 个百分点的股权风险溢价(假设 beta 接近 1);苹果净债务很少,WACC 接近其股权成本。永续增长率取 3%。这两个数都是我们的假设,不是苹果给出的。
| 输入 | 数值 | 来源 |
|---|---|---|
| 股价 | 352.45 美元 | 2026年11月18日收盘 |
| 流通股数 | 14,532,182,000 股 | 10-K 封面,截至 2026年10月23日 |
| 市值 | 51,219 亿美元 | 股价 × 股数 |
| 现金 + 有价证券 | 1,369 亿美元 | 363 + 204 + 802(资产负债表) |
| 商业票据 + 定期债务 | 801 亿美元 | 20 + 99 + 682 |
| 企业价值 | 50,650 亿美元 | 市值 − 568 亿美元净现金 |
| 2026 财年经营活动现金流 | 1,451 亿美元 | 现金流量表 |
| 2026 财年资本开支 | 90 亿美元 | 购置物业、厂房及设备支出 |
| 2026 财年自由现金流 | 1,361 亿美元 | 1,451 − 90 |
| WACC / 永续增长率 | 9% / 3% | 我们的假设 |
下面的求解器让自由现金流增长十年,加上终值,再对 g 做二分查找,直到模型企业价值等于 50,650 亿美元。第 1 年为 2027 财年,按整年折现,这一简化在这里足够用。
fcf0, ev = 136.056e9, 5065.0e9          # 2026 财年自由现金流、企业价值

def dcf(g, wacc=0.09, gt=0.03, years=10):
    pv, f = 0.0, fcf0
    for t in range(1, years + 1):
        f *= 1 + g
        pv += f / (1 + wacc) ** t
    tv = f * (1 + gt) / (wacc - gt)
    return pv + tv / (1 + wacc) ** years

lo, hi = -0.5, 1.0                       # 对 g 做二分查找
for _ in range(100):
    mid = (lo + hi) / 2
    lo, hi = (mid, hi) if dcf(mid) < ev else (lo, mid)
print(f"implied growth: {mid:.2%}")      # implied growth: 13.13%
答案是每年 13.1%。按这个速度,第十年自由现金流将达到约 4,670 亿美元,是今天的 3.4 倍,而终值仍占企业价值的 67%。作为参照,苹果自由现金流从 2024 财年的 1,088 亿美元增至 2026 财年的 1,361 亿美元,两年复合增速 11.8%;2026 财年营收单年增长 15.1%。
两点提醒。2026 财年自由现金流比 2025 财年的 988 亿美元跳升 38%,部分原因是 2025 财年基数偏低:当年营运资本占用 250 亿美元,而 2026 财年为 149 亿美元,因此两年复合增速是更公允的参照。另外,这里的自由现金流加回了 138 亿美元股权激励费用;若把它视为现金成本,隐含增长率升至 14.5%。
隐含增长率对 WACC 有多敏感?
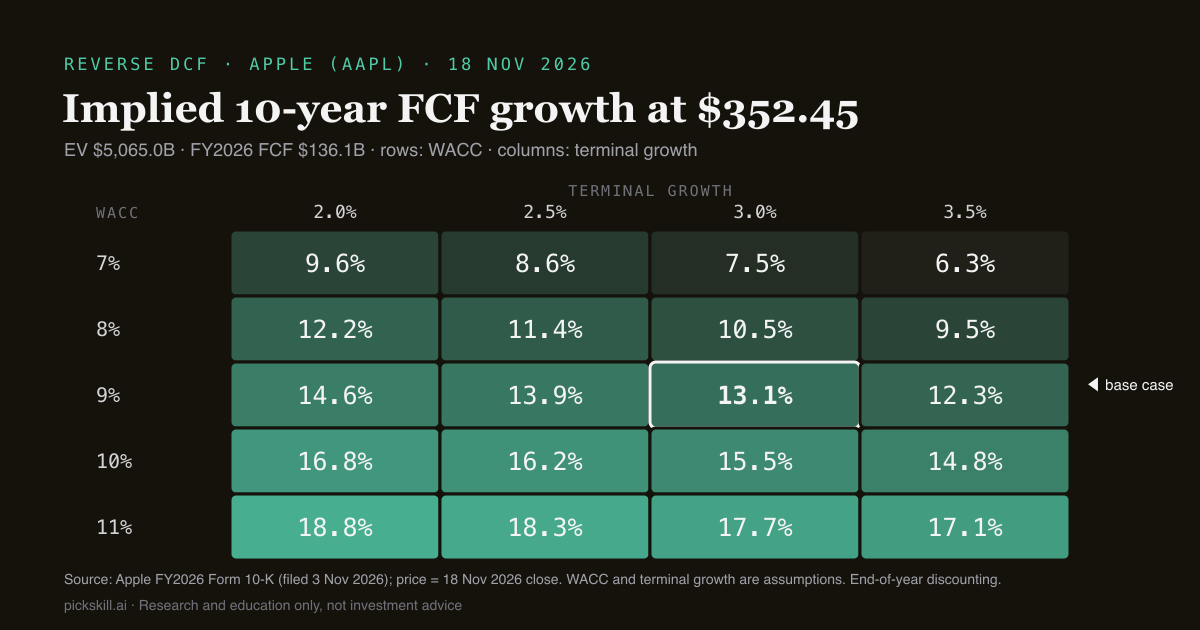
非常敏感:WACC 每变动 1 个百分点,苹果的隐含十年自由现金流增长率就变动约 2–3 个百分点。在 7% WACC、3% 永续增长率下,股价只需要 7.5% 的年增长;WACC 升到 11%,就需要 17.7%。永续增长率影响较小,每变动 0.5 个百分点,结果最多移动约 1.2 个百分点。所以真正有用的输出是一个区间,关键问题是公司能否稳稳越过区间的下沿。
| WACC \ 永续增长率 | 2.0% | 2.5% | 3.0% | 3.5% |
|---|---|---|---|---|
| 7% | 9.6% | 8.6% | 7.5% | 6.3% |
| 8% | 12.2% | 11.4% | 10.5% | 9.5% |
| 9% | 14.6% | 13.9% | 13.1% | 12.3% |
| 10% | 16.8% | 16.2% | 15.5% | 14.8% |
| 11% | 18.8% | 18.3% | 17.7% | 17.1% |
表中股价、自由现金流和净债务保持不变。把它当作一张“预期地图”,而不是结论:你落在表中哪个位置,取决于你对风险的判断。
反向 DCF 有哪些局限?
反向 DCF 告诉你市场预期什么,但不告诉你市场对不对,而且正向 DCF 在输入上的弱点它全都有。起始现金流可能被某一个特别好或特别差的年份扭曲,因此不少分析师用两三年的平均值。单一恒定增长率也是一种简化:真实公司往往先快后慢,两阶段模型可能给出不同的图景。
当自由现金流为负或接近于零时,方法会失效,因为在接近零的基数上,任何增长率都得不出合理答案;这时应改为求解利润率或营收增长率。回购也有影响:苹果流通股在 2026 财年从 147.7 亿股降至 145.3 亿股,所以每股增长可能快于自由现金流总额的增长。
如何用 PickSkill 做反向 DCF?
你可以在 PickSkill 的 AI 分析师对话 里直接用自然语言提出,例如:“用最新 10-K 给 AAPL 做反向 DCF,WACC 9%、永续增长率 3%,解出隐含的十年自由现金流增长率,并给出 WACC × 永续增长率敏感性表。”AI 分析师会抓取财报数据、标注每个输入的来源,还可以把模型导出为 Excel,方便你修改任何单元格。流程与 60 秒搭出一份 DCF 相同。
如果想自己动手,可以从我们的 DCF 模型 Excel 模板 开始,用“单变量求解”找出让每股价值等于股价的增长率输入。无论哪种方式,都请先对照财报核实输入,再相信输出。
FAQ
反向 DCF 能告诉你什么? 在给定折现率和永续增长率的前提下,反向 DCF 告诉你当前股价隐含的增长率(有时是利润率)。它把股价变成一个明确的预期,你可以拿历史、同行和公司指引去检验。它并不直接说明股票贵还是便宜,这取决于你是否认为这个隐含增长率能够实现。
反向 DCF 比 DCF 更好吗? 没有谁更好,它们回答的是不同的问题。想得出自己的估值和完整投资逻辑,需要正向 DCF;反向 DCF 更快,也更不容易被乐观的增长假设带偏,适合作为第一道检验。很多分析师先做反向 DCF,只有当隐含预期明显过高或过低时,才去搭完整的正向模型。
反向 DCF 的隐含增长率怎么算? 先用股价、股本和净债务算出企业价值。再写一个 DCF:自由现金流按增长率 g 增长十年,加上终值,按 WACC 折现。然后用 Excel 单变量求解或二分法,解出让 DCF 等于企业价值的 g。以苹果 352.45 美元的股价为例,在 9% WACC 下结果为 13.1%。
反向 DCF 应该用多少 WACC? 和正向 DCF 用同一个 WACC:股权成本(无风险利率加上按 beta 调整的股权风险溢价)与税后债务成本按权重加总。由于结果对它非常敏感,最好给出一个区间。在苹果的例子里,WACC 从 8% 升到 10%,隐含增长率从 10.5% 升到 15.5%。
自由现金流为负的公司能做反向 DCF 吗? 不能用自由现金流增长率来解,因为在负数或接近零的基数上复利增长没有意义。可以改为求解其他变量,例如长期营业利润率,或达到目标利润率所需的营收增长率。这样回答的仍是同一个问题:这个股价要求公司未来变成什么样?
数据截至 2026年11月18日。公司数据来自苹果 2026 财年 10-K;WACC 和永续增长率为我们的假设。仅供研究与学习,不构成投资建议。