自由现金流和净利润的区别:桥接、转化率与警示信号
自由现金流和净利润为什么不一样?讲清从净利润到 FCF 的桥接、FCF 转化率和危险信号,并用微软、Visa、亚马逊 10-K 真实数据演算。
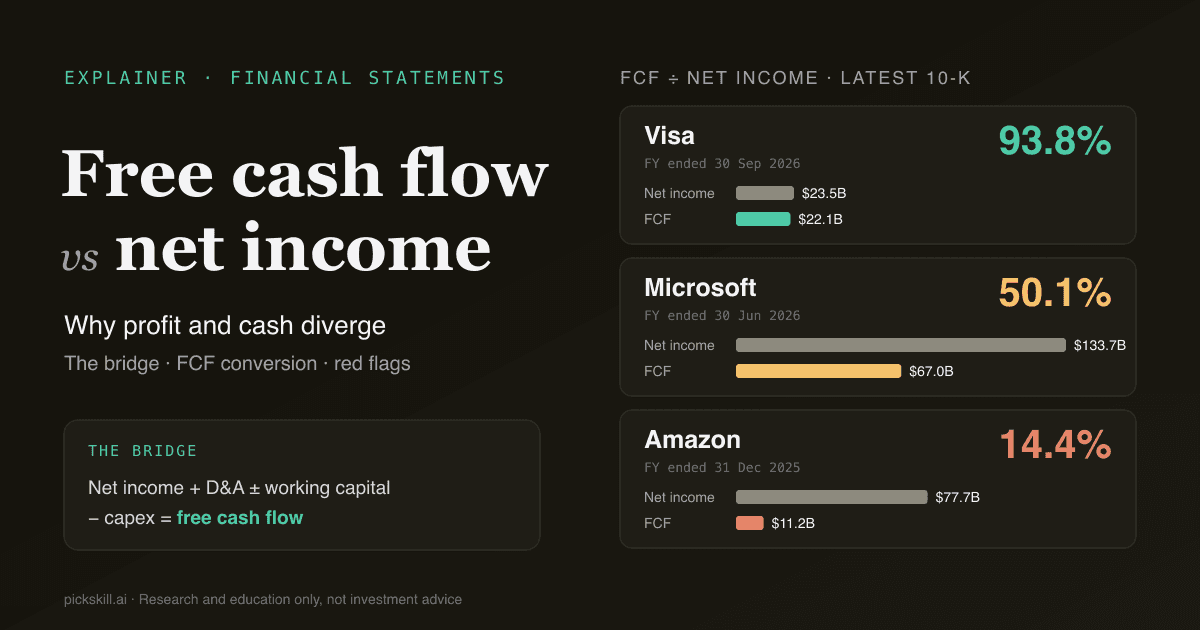
自由现金流和净利润不一样,是因为净利润是按权责发生制算出来的账面利润,而自由现金流是公司经营业务、付完资本开支之后真正剩下的现金。自由现金流和净利润的区别,可以用一座很短的"桥"解释清楚:加回折旧等非现金费用,调整营运资本变化,再减去资本开支。微软截至 2026 年 6 月 30 日的财年,1,337.5 亿美元净利润最终只变成 669.9 亿美元自由现金流,FCF 转化率 50.1%,原因是资本开支达到 1,159.5 亿美元(10-K 年报,2026 年 7 月 29 日提交)。
两个数字没有谁是"真的"。净利润把收入和赚取收入的成本配比在一起;自由现金流告诉你股东理论上能拿走多少钱。把两者放在一起看,是检验盈利质量最快的方法之一。
核心要点
- **桥接公式:**净利润 + 折旧与摊销 + 其他非现金项目 ± 营运资本变动 = 经营活动现金流;经营现金流 − 资本开支 = 自由现金流(FCF)。
- FCF 转化率 = FCF ÷ 净利润。最新 10-K 数据:Visa 93.8%,微软 50.1%,亚马逊 14.4%。
- 转化率低不一定是坏事。微软和亚马逊偏低是因为创纪录的资本开支,这是公开、主动的投入。
- 真正的警示信号是净利润长期高于 FCF,却无法用资本开支解释:应收账款上升、存货积压,或者靠非现金收益撑起利润。
- **股权激励(SBC)**作为非现金费用被加回,会美化 FCF。亚马逊 2025 年 SBC(194.7 亿美元)比当年 FCF(111.9 亿美元)还多。
自由现金流和净利润有什么区别?
净利润是利润表的最后一行:收入减去全部成本费用、利息和税,按"赚到或发生"的时间记账,而不是按现金进出的时间。它包含折旧这样的非现金费用(把一台服务器或一座工厂的成本分摊到使用年限里),却不包含购买这项资产时一次性付出的现金。自由现金流来自现金流量表:先从经营活动现金流出发(剔除非现金项目和时间差),再减去资本开支,也就是当年购买固定资产实际付出的现金。所以净利润回答的是"按会计准则,这门生意赚钱吗?",FCF 回答的是"为维持和扩张业务再投资之后,这门生意到底产生了多少现金?"。FCF 的完整定义(包括 FCFF 和 FCFE 的区别)见什么是自由现金流。
| 净利润 | 自由现金流 | |
|---|---|---|
| 来自哪张表 | 利润表 | 现金流量表(推算得出) |
| 计量基础 | 权责发生制:收入赚到时确认,成本发生时确认 | 收付实现制:当期实际流入流出的现金 |
| 折旧与摊销 | 作为费用扣除 | 加回(非现金) |
| 资本开支 | 不直接扣除(通过折旧分摊) | 付款当期全额扣除 |
| 营运资本(应收、存货、应付) | 不反映 | 其变动增加或减少现金 |
| 股权激励 | 作为费用扣除 | 通常加回(非现金) |
| 是否有 GAAP 定义 | 有 | 没有,属于各公司自行定义的非 GAAP 指标 |
| 主要用途 | EPS、市盈率、ROE | DCF 估值、分红、回购、还债能力 |
从净利润怎么推到自由现金流?
顺着现金流量表的经营活动部分往下走就行。在间接法下,这一部分从净利润开始,一步步调整到现金。一共四类调整,最后一次减法:
- 从净利润出发(也就是计算 EPS 用的那个数)。
- **加回折旧与摊销。**它们在净利润里是费用,但今年并没有现金流出。
- **加回其他非现金项目:**股权激励、递延所得税;同时剔除非现金收益(例如推高了净利润的投资浮盈)。
- **调整营运资本。**应收账款或存货增加会占用现金(减);应付账款或预收收入增加会带来现金(加)。结果就是经营活动现金流。
- 减去资本开支(购建固定资产支付的现金)。剩下的就是自由现金流。
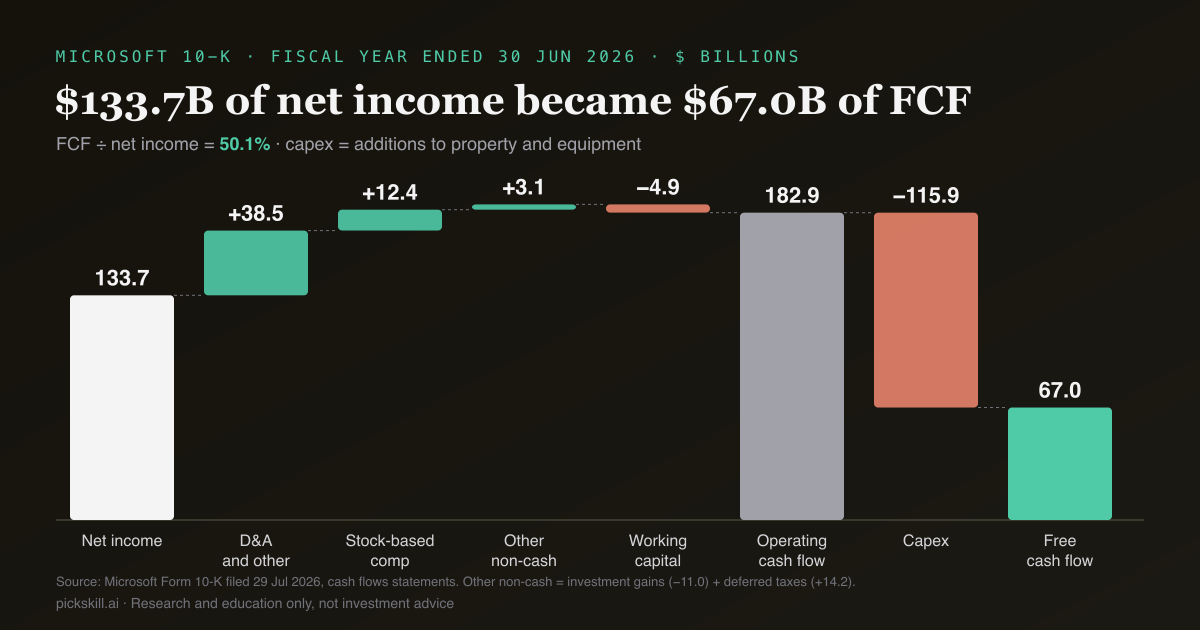
微软 2026 财年的现金流量表把每一步都列得很清楚。净利润 1,337.5 亿美元。"折旧、摊销及其他"加回 385.3 亿美元,股权激励加回 124.1 亿美元。投资收益 110.5 亿美元被剔除,递延所得税加回 141.9 亿美元,两者合计净加 31.4 亿美元。营运资本占用 49.0 亿美元,主要是应收账款增加 127.4 亿美元,部分被预收收入增加 93.6 亿美元抵消。经营现金流合计 1,829.4 亿美元,减去"固定资产购置"1,159.5 亿美元,剩下 669.9 亿美元 FCF(微软 10-K 现金流量表)。
FCF 转化率是什么?多少算好?
FCF 转化率等于自由现金流除以净利润,用百分比表示,衡量同一期间每 1 元账面利润有多少变成了可以自由支配的现金。接近或高于 100%,说明利润有现金支撑:折旧大致覆盖了资本开支,营运资本也没有吞掉现金。明显低于 100%,说明利润和现金之间隔着什么东西,你要做的就是找出它是什么。没有放之四海皆准的"好"数字:轻资产的支付网络应该接近 100%,正在建数据中心的公司在建设期会低得多。经营现金流 ÷ 净利润能在扣资本开支之前单独看应计质量,所以下表两个比率都列出来。
| 公司(最新 10-K) | 净利润(百万美元) | 经营现金流 | 资本开支 | FCF | 经营现金流 ÷ 净利润 | FCF ÷ 净利润 |
|---|---|---|---|---|---|---|
| Visa,截至 2026-09-30 财年 | 23,504 | 23,728 | 1,671 | 22,057 | 101.0% | 93.8% |
| 微软,截至 2026-06-30 财年 | 133,749 | 182,935 | 115,948 | 66,987 | 136.8% | 50.1% |
| 亚马逊,截至 2025-12-31 财年 | 77,670 | 139,514 | 128,320* | 11,194 | 179.6% | 14.4% |
*亚马逊的资本开支口径是"购置固定资产,扣除出售所得及激励款"(131,819 − 3,499 百万美元),这是亚马逊自己计算 FCF 时用的定义。来源:Visa 10-K(2026 年 11 月 5 日提交)、微软 10-K(2026 年 7 月 29 日提交)、亚马逊 10-K(2026 年 2 月 6 日提交)。
注意三家公司的经营现金流都不低于净利润,应计质量没有问题,差距几乎全部来自资本开支。
真实年报怎么说?Visa、微软和亚马逊
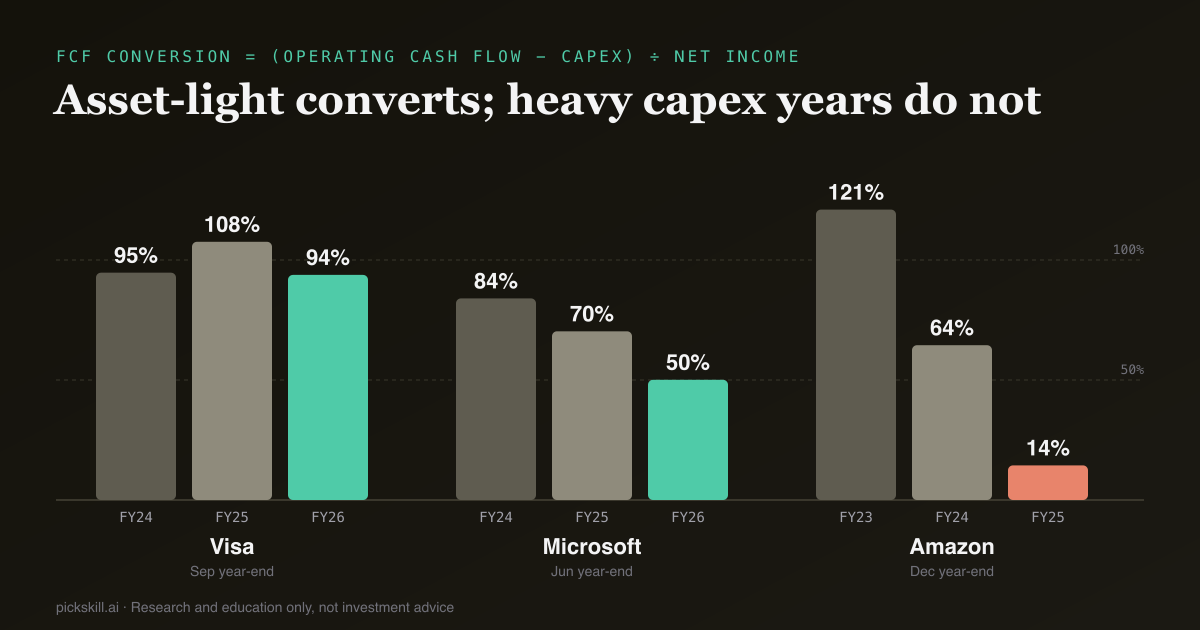
**Visa(轻资产)。**资本开支 16.7 亿美元,对应 459.0 亿美元净收入,约占 3.6%。FCF 转化率 2024 财年 94.7%,2025 财年 107.6%,2026 财年 93.8%。2026 年的回落主要来自"应计诉讼"一项 20.4 亿美元的现金流出,属于营运资本,不是资本开支。Visa 的桥接还有一对特殊项目:客户激励 183.2 亿美元作为非现金项目加回,营运资本里又扣掉 177.1 亿美元的激励现金支付,两者基本抵消。
**微软(资本开支爬坡)。**转化率从 84.0%(2024 财年)降到 70.3%(2025 财年)再到 50.1%(2026 财年),而同期净利润两年增长 52%。资本开支从 444.8 亿美元升到 1,159.5 亿美元,约占 3,318.4 亿美元营收的 35%。这就是 FCF 落后于利润的典型情形:公司在买长期资产,它们的成本只会通过折旧慢慢进入净利润。
**亚马逊(资本开支最重)。**转化率从 2023 年的 121.0% 降到 2024 年的 64.5%,再到 2025 年的 14.4%。亚马逊 10-K 里自己的调节表显示,FCF 从 382.2 亿美元降到 111.9 亿美元,同期净资本开支从 776.6 亿美元增至 1,283.2 亿美元。另外,净利润里有 148.8 亿美元营业外收益在桥接中被剔除,194.7 亿美元股权激励被加回。如果把 SBC 当作现金成本扣掉,2025 年 FCF 会变成负数(约 −82.7 亿美元)。
股权激励为什么会影响 FCF?
股权激励(SBC)是真实的成本,因为它稀释了股东,但它不涉及现金,所以间接法会把它加回到经营现金流里。对于大量用股票发薪的公司,这会让 FCF 看起来比净利润更好看。影响大小差别很大。Visa 的 SBC 为 9.28 亿美元,约占 FCF 的 4%,扣掉后 FCF 仍是净利润的 89.9%。微软 124.1 亿美元 SBC 占 FCF 的 18.5%,扣除后转化率从 50.1% 降到 40.8%。亚马逊的 SBC 直接超过了 FCF。处理方式二选一:要么从 FCF 中扣掉 SBC,要么保留它但用包含未来授予的稀释后股本来估值;两样都不做,就等于重复计算了好处。在 DCF 估值里也是同样的逻辑,FCF 是输入项,每一个调整都会传导到内在价值。
净利润高于 FCF 什么时候是危险信号?
当净利润连续多年高于 FCF,而且无法用资本开支解释时,就是危险信号。如果差距出在经营现金流这一段而不是资本开支,说明利润确认得比现金回收快,盈利质量问题通常就藏在这里。微软和亚马逊并不属于这种情况:它们的经营现金流高于净利润,差距是扣完资本开支才出现的,而资本开支在 10-K 里有披露和解释。真正值得警惕的模式是:经营现金流年年低于净利润,同时应收账款增速超过收入、存货堆积、重估收益推高利润,或者靠拖延供应商付款撑起现金流。还要看公司自己的 FCF 口径排除了什么。亚马逊 10-K 写明,其 FCF"不包括偿还债务本金的部分,也不包括收购业务的现金支出"。融资租赁和并购都可能在资本开支这一行之外消耗真金白银。
怎么自己核对 FCF 和净利润?
只需要现金流量表和三年数据;30 分钟读完一份 10-K 告诉你它在哪一页。
- 从现金流量表抄下最近三个财年的净利润、经营现金流和资本开支。
- 计算经营现金流 ÷ 净利润。连续两年以上低于 100% 是第一个预警。
- 计算 FCF = 经营现金流 − 资本开支,以及 FCF ÷ 净利润。看趋势,不只看最近一年。
- 如果转化率低,看资本开支占营收的比例。占比上升且有明确的投资解释(数据中心、物流仓储、晶圆厂),和资本开支持平、现金却在减少,是两回事。
- 扫一遍营运资本各行,对比应收账款、存货增速和收入增速。
- 找出净利润里的非现金收益(投资收益、重估收益)和一次性现金项目(诉讼、税款)。
- 扣掉股权激励后重新计算转化率。
- 如果公司自己披露 FCF,读一下它的定义,记下它排除了什么。
不想手工抄数,可以让 PickSkill AI 分析师拉取某只股票最近几年的现金流量表,计算含与不含 SBC 的 FCF 转化率,并逐行讲解这座桥。也可以结合微软、Visa、亚马逊等个股页上的技术面信号一起看。结果请务必回到原始年报核对。
本文仅用于研究和学习,不构成投资建议。所有数据均来自各公司在 SEC EDGAR 提交的年报,以文中标注的提交日期为准。
FAQ
为什么自由现金流和净利润不一样? 净利润采用权责发生制:收入赚到就确认,资产成本通过折旧分摊,还包含各种非现金项目。自由现金流只看现金:加回折旧等非现金费用,调整应收、存货、应付的变化,再全额扣除资本开支。公司的资本开支越大、营运资本波动越大,两者差距就越大。
FCF 转化率多少算好? FCF 转化率等于 FCF 除以净利润。接近或超过 100% 说明利润有现金支撑。轻资产公司往往在这个水平附近,例如 Visa 2026 财年为 93.8%。重资产公司在投资期可能低得多,比如微软 50.1%。要看趋势和背后的原因,而不是只看一年。
自由现金流可以比净利润高吗? 可以。当折旧等非现金费用超过资本开支、营运资本释放现金,或者净利润里有大额非现金亏损时,就会出现这种情况。Visa 2025 财年 FCF 是净利润的 107.6%,亚马逊 2023 年为 121.0%。如果长期远高于 100%,值得检查公司是否投资不足。
自由现金流是 GAAP 指标吗? 不是。美国 GAAP 定义了净利润和经营活动现金流,但自由现金流是非 GAAP 指标,各公司定义不同。常见定义是经营现金流减资本开支;亚马逊扣的是"扣除出售所得及激励款后的"资本开支。比较不同公司时,最好用同一个口径从现金流量表自己重算 FCF。
计算自由现金流时要不要扣除股权激励? 扣除是一种合理且保守的做法,因为 SBC 虽然不花现金,却是股东实实在在承担的成本。对微软来说,扣除后 2026 财年转化率从 50.1% 降到 40.8%;对亚马逊来说,扣除后 2025 年 FCF 变成负数。如果保留 SBC,就应该用完全稀释后的股本来估值。