PE 和 EV/EBITDA 的区别:哪个更好?附实例
市盈率(P/E)与 EV/EBITDA 对比:公式、各自忽略了什么、何时会误导,并用微软和甲骨文最新 10-K 年报数据算出两个倍数。
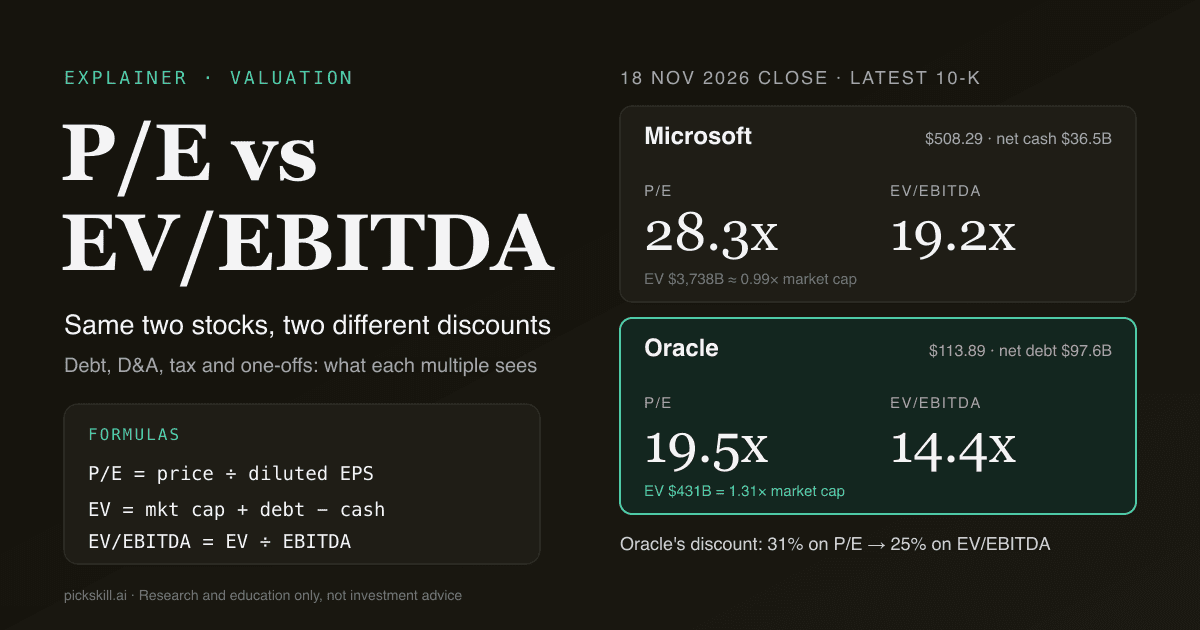
两个倍数没有绝对的优劣:市盈率(P/E)衡量股东为每一元净利润付多少钱,EV/EBITDA 则把债务也算进来,衡量买下整家公司要为每一元折旧摊销前经营利润付多少钱;所以比较负债水平不同的公司时 EV/EBITDA 更公平,而 P/E 更直接地反映股东的买入成本。EV/EBITDA 是企业价值(市值加净负债)除以息税折旧摊销前利润。 以 2026 年 11 月 18 日收盘价计算,甲骨文按 2026 财年摊薄 EPS 的市盈率为 19.5 倍,微软为 28.3 倍,折价 31%;但换成 EV/EBITDA 后,差距缩小到 25%(14.4 倍对 19.2 倍),原因是甲骨文 2026 年 6 月 22 日向 SEC 提交的 10-K 显示其净负债达 976 亿美元,把企业价值推高到市值的 1.31 倍。
两个答案之间的落差,正是要同时看两个倍数的理由。每个倍数都藏着另一个能看到的东西,下面的实例会一步步拆开。
要点速览
- 分子不同: P/E 用股价(只有股权);EV/EBITDA 用企业价值,加上债务和优先股、减去现金。
- 分母不同: P/E 用扣除利息、税和折旧后的净利润;EBITDA 在这三项之前就停下了。
- 债务是最大分水岭: 2026 年 11 月 18 日,微软现金比债务多 365 亿美元,甲骨文债务比现金多 976 亿美元,所以甲骨文的 P/E 折价夸大了业务本身的"便宜"程度。
- EBITDA 美化重资本开支公司: 甲骨文 2026 财年资本开支 557 亿美元,是其 299 亿美元 EBITDA 的 186%,自由现金流为 -237 亿美元。
- P/E 会被一次性收益和税率扭曲: 微软的 P/E 里含 65 亿美元 OpenAI 投资收益;甲骨文的有效税率只有 12.6%。
- 银行和保险: 不要用 EV/EBITDA,改用 P/E 和市净率。
PE 和 EV/EBITDA 有什么区别?
区别在于倍数给谁定价、用哪种利润。市盈率是股价除以每股收益,衡量股东为每一元净利润付出的价格,净利润是扣除利息、税、折旧和摊销之后剩下的部分。EV/EBITDA 是企业价值(连同债务买下整家公司的价格)除以 EBITDA(折旧摊销前的经营利润)。由于分子和分母都同时覆盖债权人和股东,EV/EBITDA 对资本结构是"中性"的:两家业务相同、负债不同的公司,EV/EBITDA 应该相近,P/E 却可能差很多。这就是投行和私募并购更依赖 EV/EBITDA、而多数散户选股工具首先显示 P/E 的原因。
| P/E 市盈率 | EV/EBITDA | |
|---|---|---|
| 公式 | 股价 ÷ 摊薄 EPS(或市值 ÷ 净利润) | (市值 + 债务 + 优先股 + 少数股东权益 − 现金)÷ EBITDA |
| 给谁定价 | 仅股东 | 股东和债权人(整个企业) |
| 利润口径 | 净利润,已扣利息、税、折旧摊销 | 折旧摊销前经营利润,未扣利息和税 |
| 受负债影响 | 是,影响很大 | 基本中性 |
| 受税率影响 | 是 | 否 |
| 受折旧摊销和资本开支影响 | 是(通过折旧) | 否,两者都忽略 |
| 受经营利润以下的一次性收益影响 | 是 | 否 |
| 适用于银行、保险 | 是 | 否 |
| 适用于亏损公司 | 否(P/E 为负) | 有时可以,前提是 EBITDA 为正 |
| 常见用途 | 选股筛选、成熟盈利公司 | 同业比较、并购、高杠杆和重资产公司 |
P/E 和 EV/EBITDA 怎么计算?
P/E 是每股股价除以最近四个季度或最近一个财年的摊薄每股收益;等价于市值除以净利润。EV/EBITDA 分两步。第一步算企业价值:市值,加上全部有息借款,加上优先股和少数股东权益,减去现金和短期投资。第二步算 EBITDA:经营利润加折旧,再加无形资产摊销,数据都来自利润表和现金流量表。
细小的口径选择会改变结果。各家数据商对租赁负债是否算债务、EBITDA 是否调整股权激励或重组费用、用 TTM 还是财年数据,做法都不一样。这就是为什么同一天同一只股票,两个网站给出的 EV/EBITDA 可能不同。比较之前,先确认定义。
实例:微软 vs 甲骨文
微软和甲骨文都是大型软件和云计算公司,财年结束日只差一个月,但资产负债表方向相反。下面两个倍数都用各自在 SEC EDGAR 上最新的年报数据:微软截至 2026 年 6 月 30 日财年的 10-K(2026 年 7 月 29 日提交)和甲骨文截至 2026 年 5 月 31 日财年的 10-K(2026 年 6 月 22 日提交);股数取自各自 10-K 封面,股价为 2026 年 11 月 18 日收盘价(MSFT 508.29 美元,ORCL 113.89 美元)。金额单位为十亿美元。
| 步骤 | 微软(财年至 2026-06-30) | 甲骨文(财年至 2026-05-31) |
|---|---|---|
| 流通股数 | 74.255 亿股 | 28.805 亿股 |
| 2026-11-18 市值 | 3,774.3 | 328.1 |
| + 总债务 | 40.3 | 129.5 |
| + 优先股和少数股东权益 | 0 | 5.5 |
| − 现金和短期投资 | 76.8 | 31.9 |
| = 企业价值 | 3,737.8 | 431.2 |
| 经营利润 | 155.2 | 20.6 |
| + 折旧 + 摊销 | 34.3 + 4.7 | 7.6 + 1.7 |
| = EBITDA | 194.2 | 29.9 |
| 摊薄 EPS(GAAP,美元) | 17.95 | 5.83 |
| P/E | 28.3 倍 | 19.5 倍 |
| EV/EBITDA | 19.2 倍 | 14.4 倍 |
| EV/EBIT(参考) | 24.1 倍 | 20.9 倍 |
| 净负债 ÷ EBITDA | -0.19 倍(净现金) | 3.27 倍 |
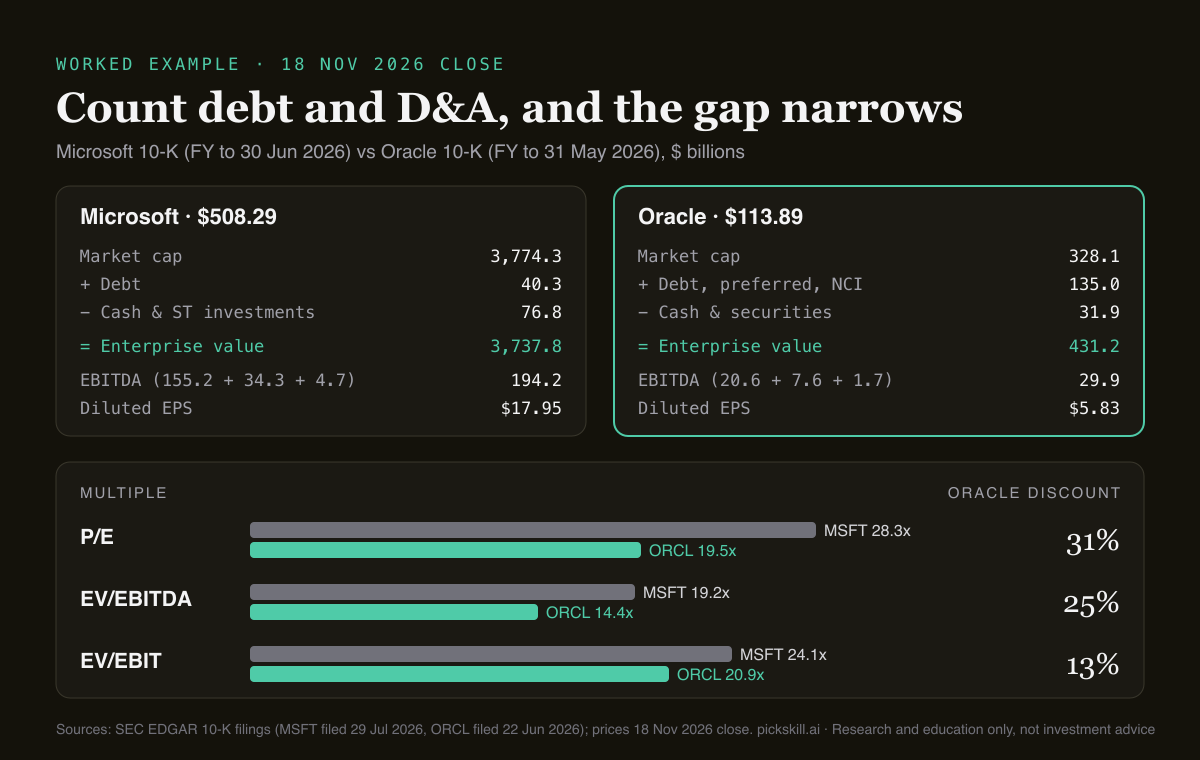
按顺序看三个倍数,甲骨文的折价每一步都在缩小。按 P/E 它便宜 31%。换成 EV/EBITDA,976 亿美元净负债和 49.5 亿美元强制可转换优先股被计入价格,折价降到 25%。再换成把折旧扣回去的 EV/EBIT,折价只剩 13%,因为甲骨文的折旧一年内从 39 亿美元几乎翻倍到 76 亿美元,同期资本开支从 212 亿美元跳升到 557 亿美元。这些数字都不说明哪只股票贵或便宜;它们只说明表面差距中有多少来自杠杆和资产密集度,而不是经营本身。
两个倍数各自忽略了什么?
P/E 忽略资产负债表。大量举债的公司可以显示很低的 P/E,因为债务不体现在股价里,尽管股东的受偿顺序排在债权人之后。EV/EBITDA 忽略四项真实成本:利息、税、折旧和摊销。折旧是资本开支在会计上的回声,所以一家必须不断往服务器、光纤或工厂里砸钱的企业,在 EBITDA 上看起来会比它的现金流更好。
税的影响比很多人想的大。甲骨文 195.5 亿美元税前利润对应 24.7 亿美元所得税,有效税率 12.6%;微软为 19.4%(1,659.3 亿美元税前利润对应 321.9 亿美元)。更低的税率抬高净利润、压低 P/E,却不改变 EBITDA,所以甲骨文的 P/E 折价有一部分来自税务状况,而甲骨文自己在风险因素中也提到,这一状况可能随立法或税务稽查而变化。
P/E 什么时候会误导?
P/E 在四种情况下最容易误导,微软和甲骨文各自说明了其中一种。
- 高负债。 高杠杆公司的 P/E 低估了你为整个业务付出的价格,甲骨文 31% 对 25% 的折价就是例子。
- 经营利润以下的一次性收益。 微软 2026 财年净利润包含 65.3 亿美元 OpenAI 投资净收益(税后 49.6 亿美元)。按公司自己披露的非 GAAP 调整后 EPS 17.28 美元计算,P/E 是 29.4 倍而不是 28.3 倍。基于经营利润的 EV/EBITDA 不受影响。
- 举债回购。 借钱注销股份会提高 EPS、压低 P/E,但业务本身没有任何变化;EV 几乎不变,因为新增债务正好替代了注销的股权。
- 异常税率。 一次性税收优惠或较低税率会在经营不变的情况下压低 P/E。
EV/EBITDA 什么时候会误导?
当折旧是真实且持续的现金成本时,EV/EBITDA 就会误导,甲骨文最近一个财年就是典型。它的资本开支 557 亿美元,而 EBITDA 只有 299 亿美元、经营现金流 320 亿美元,自由现金流为 -237 亿美元。微软资本开支 1,159 亿美元,但经营现金流 1,829 亿美元,自由现金流 670 亿美元。EBITDA 倍数对两者都当作这些开支不存在。
它对银行、保险等金融机构也不适用,因为债务是它们的原材料而不是融资手段,"企业价值"没有清晰的含义;这类公司请用 P/E 和市净率。租赁是第三个陷阱:我们没有把租赁负债计入(10-K 显示微软 885 亿美元、甲骨文 379 亿美元),计入租赁的数据商会得到更高的倍数。最后,EBITDA 忽略股权激励这项真实成本(2026 财年微软 124 亿美元、甲骨文 48 亿美元)。
该用 P/E 还是 EV/EBITDA?
两个都用,让两者之间的差距告诉你该往哪里看。一个实用的顺序:
- 先看 P/E,快速判断盈利稳定、负债低的公司;这是最常被引用的倍数,而且包含了税和利息。
- 负债水平不同时换成 EV/EBITDA,或者在比较不同税制下的公司时使用。
- 资本开支重的行业加看 EV/EBIT 或自由现金流(云计算、电信、公用事业、半导体、航空),让折旧和真实开支被计入。
- 银行和保险用 P/E 加市净率,不要用 EV/EBITDA。
- 先剔除一次性项目再相信 P/E,可以从公司 10-K 里的非 GAAP 调节表入手。
- 再和内在价值对照。 倍数是相对估值;DCF 问的是现金流本身值多少。两种方法如何配合,见 DCF 与可比公司分析。
如果不想自己搭表格,可以让 PickSkill 的 AI 分析师"比较 MSFT 和 ORCL 的 P/E 与 EV/EBITDA 并解释差距";它会调取最新财务数据并展示计算过程,你可以对照上面链接的原始文件逐项核对。
本文仅用于研究和教育,不构成投资建议。所有数据截至 2026 年 11 月 18 日收盘及文中引用的财年 10-K 文件。
FAQ
EV/EBITDA 低和 P/E 低,哪个更说明便宜? 单看哪一个都不够。EV/EBITDA 低,说明你为整家公司(含债务)的每一元经营利润付得更少,在负债水平不同时是更公平的比较。P/E 低,说明为每一元净利润付得更少,这对股东很重要,但可能被债务、低税率或一次性收益美化。
为什么 EV/EBITDA 通常比 P/E 低? 因为 EBITDA 是在扣除利息、税、折旧和摊销之前计算的,比净利润大,分母更大。对负债很少的公司,企业价值和市值接近,所以 EV/EBITDA 会更低。2026 年 11 月 18 日收盘时,微软 EV/EBITDA 为 19.2 倍,P/E 为 28.3 倍。
EV/EBITDA 多少算合理? 没有统一的标准,它取决于增长、利润率、资本密集度和利率。应该和公司自身历史以及口径一致的同业比较。明显低于同业的倍数可能意味着低估,也可能意味着负债更高、资本开支更重或增长更弱,先弄清原因再判断便宜与否。
为什么银行不用 EV/EBITDA? 对银行来说,存款和借款是业务的原材料,而不只是融资,所以企业价值和 EBITDA 都没有清晰含义。利息既是银行的主要收入,也是主要成本。分析师通常用 P/E、市净率和净资产收益率(ROE)来给银行估值。
P/E 和 EV/EBIT 有什么区别? EV/EBIT 和 EV/EBITDA 一样使用企业价值,但把折旧和摊销从利润中扣除,因此会"惩罚"被 EBITDA 美化的重资产公司。它仍然忽略利息和税。在本例中,甲骨文 EV/EBIT 为 20.9 倍、微软为 24.1 倍,差距 13%,而 P/E 差距是 31%。